
流動性與夏普比率之分析
本頁譯自英文,內容以英文版本為準。 閱讀英文版
問題
問題:
- AiLA 產品經常因同一原物料商品內各合約的配置分別建模而大幅受益。
- 然而,我們也觀察到,將彙總後的合約權重套用於該原物料商品的近月合約,對績效的影響往往很小。
- 若套用於不同的 AiLA 原物料商品指數,此一效果的一致性如何?是否觀察到任何典型型態?
研究方法:
- 建立一套通用方法,將個別合約的權重彙總,並將這些權重套用於原物料商品的近月期貨合約,例如滾動的近月合約。
- 針對一組不同的 AiLA 指數產品,比較採用個別合約權重與彙總至近月合約權重時的 AiLA 策略績效。
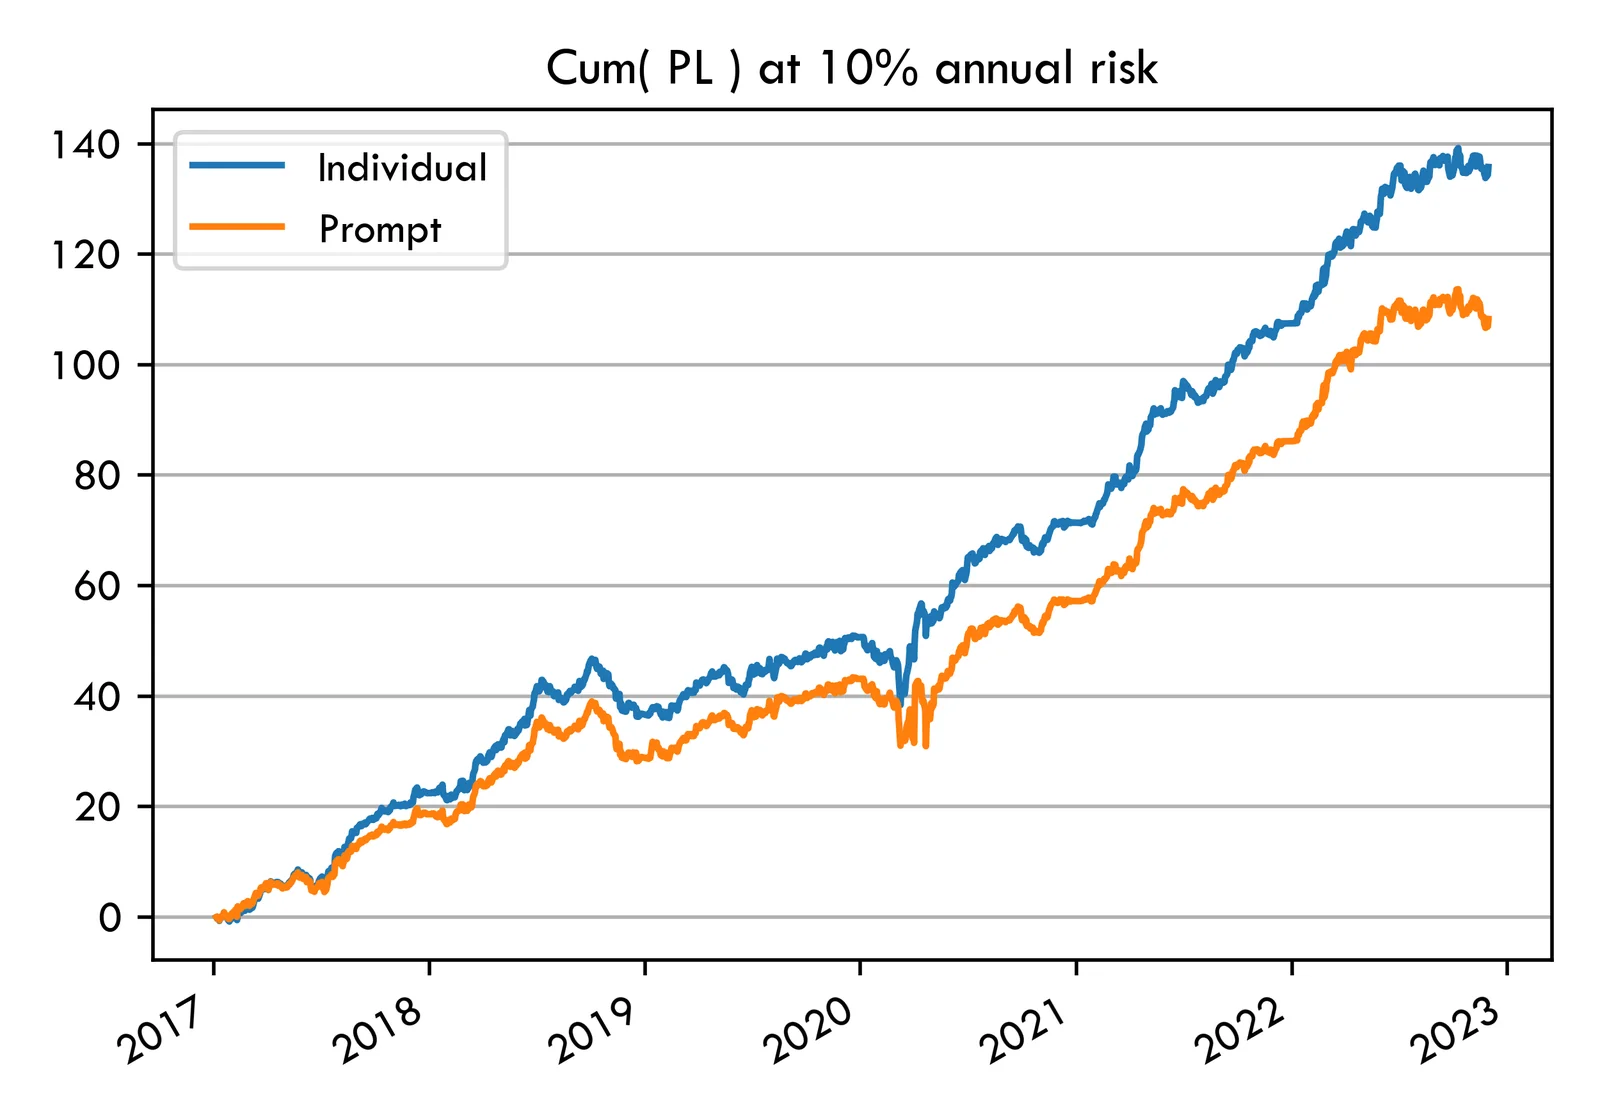
個別合約:SR = 2.3,風險 = 7.8%
近月合約:SR = 1.8,風險 = 9.7%
𝜌(個別合約, 近月合約) = 93%
近月合約
- 將特定原物料商品期貨各個月份合約的配置權重加總,例如 CME WTI 期貨市場各月份合約的權重。
- 接著將彙總後的配置權重套用於相應原物料商品的近月合約;此處的近月合約通常在合約月份前一個月的月中進行轉倉。
- 然後將近月版本的 AiLA 產品與原始版本(即以個別合約配置為基礎的版本)進行比較。
- 比較對象為 16 檔不同的 AiLA 產品;這些產品在資產組成上有所重疊,但也存在顯著差異。
- 由於多頭與空頭權重相互抵銷,近月版本的投資組合通常傾向配置比個別版本更低的資本比例。
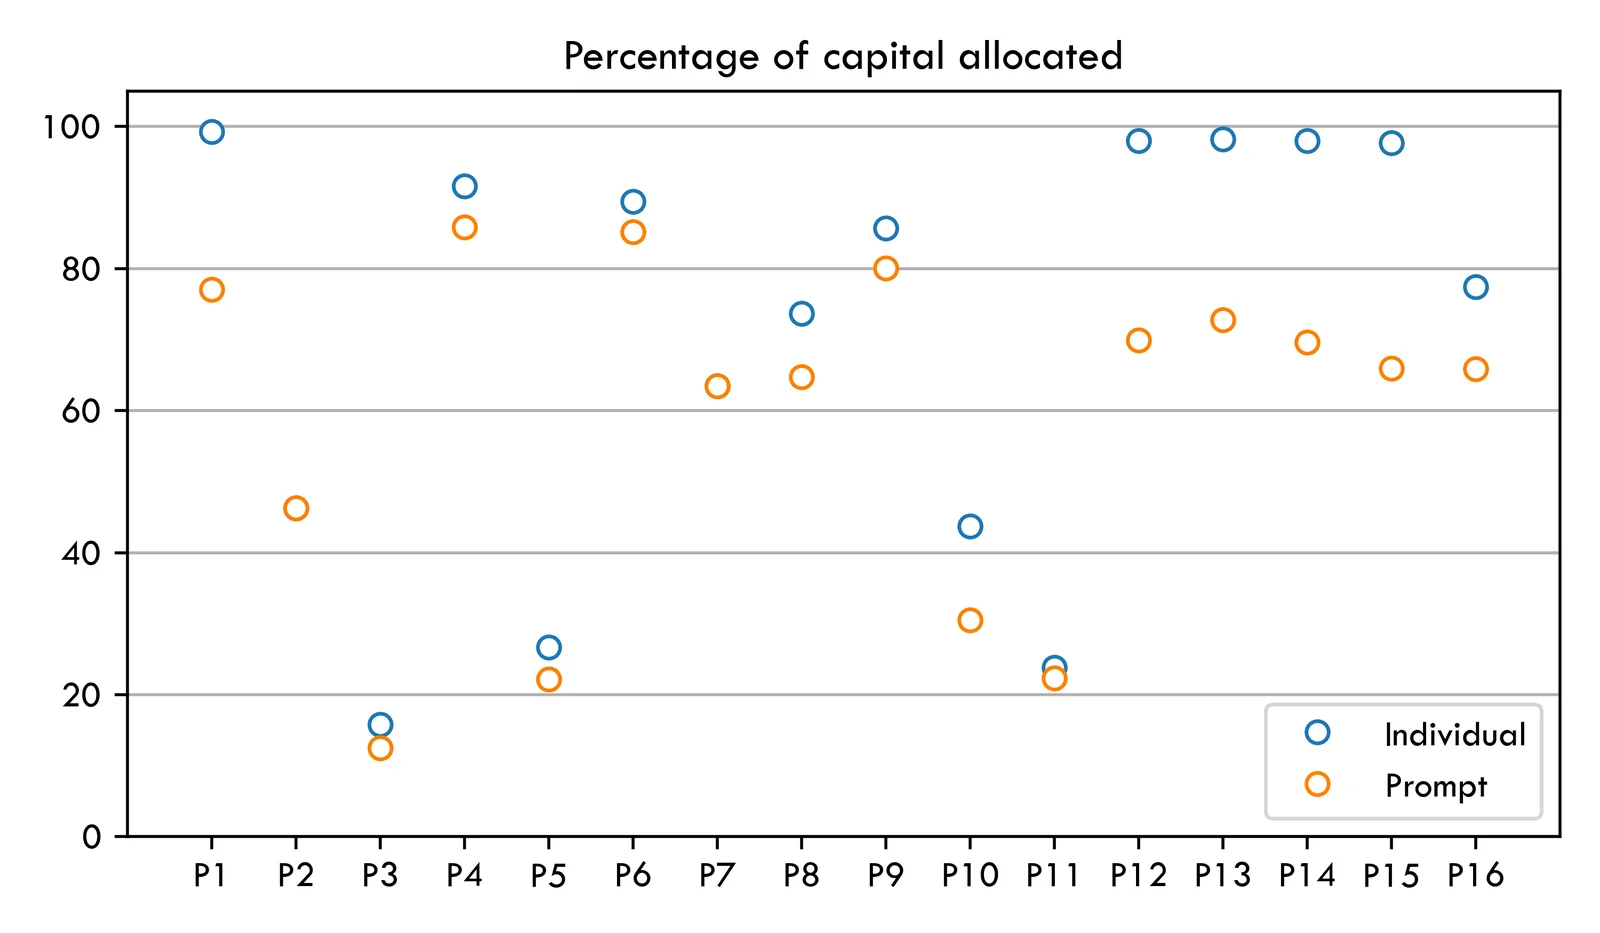
近月投資組合版本配置較低資本比例的傾向,取決於多頭與空頭權重相互抵銷的程度;例如,純多頭投資組合將不會產生任何差異。
近月合約
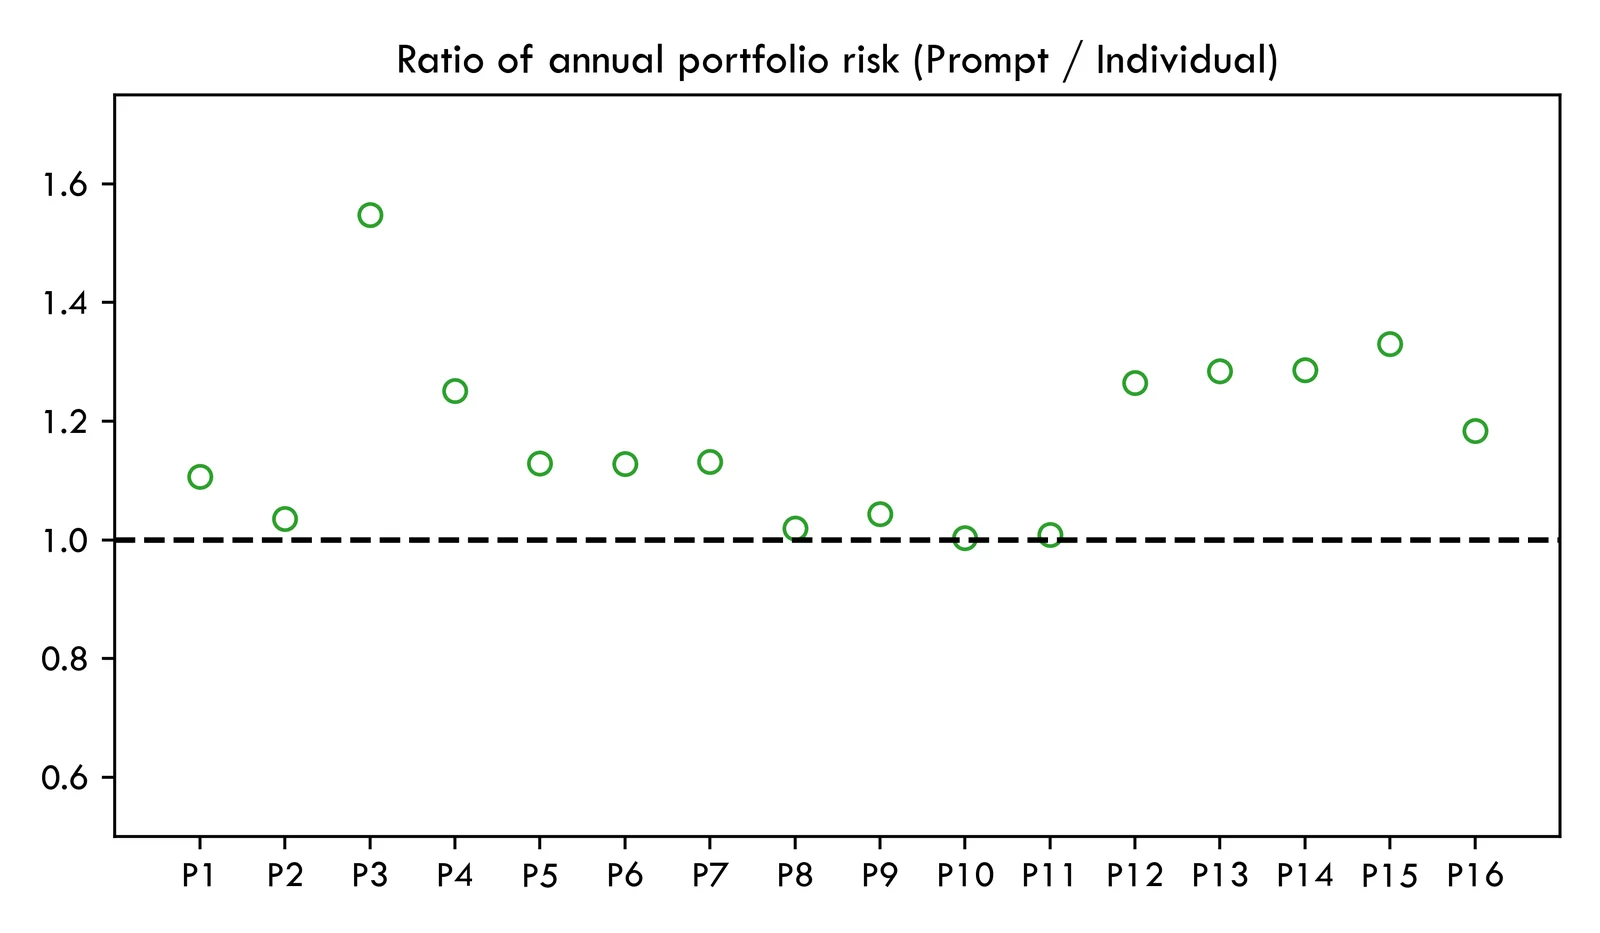
- 就產品報酬而言,近月投資組合版本的年化風險往往高於包含較多遠月合約的個別版本。
- 以 2017 年至 2022 年為分析期間,年化風險的近月/個別比率在全部 16 檔產品中均高於 1,但程度因投資組合組成而異。
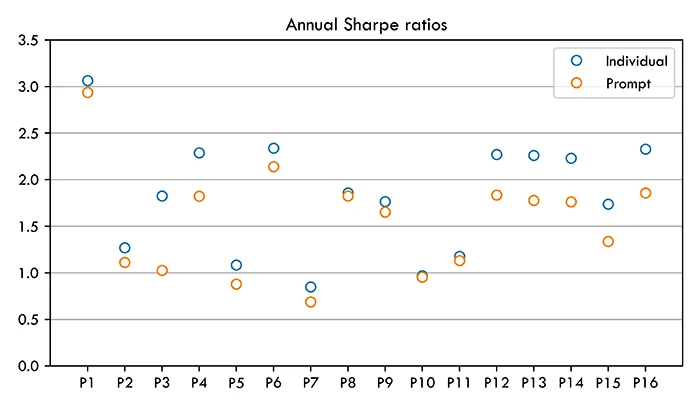
- 另一方面,年化平均報酬在近月與個別投資組合之間並未呈現此類系統性差異,因此夏普比率的差異與年化風險的型態一致。
- 全部 16 檔 AiLA 產品的近月與個別版本績效相關性介於 80% 至 100% 之間,相關性中位數為 95%。
結論
- 本研究使用 16 檔 AiLA 產品,探討將針對個別原物料商品合約取得的 AiLA 配置套用於相應合約,與僅套用於近月合約(即滾動的近月原物料商品合約)之間的差異。
- 結果顯示兩個版本的績效傾向相近,近月版本的夏普比率通常略低於個別版本。
- 夏普比率差異的主要原因,似乎在於近月版本的年化風險通常高於包含較多遠月合約的個別版本。
- 結果顯示,儘管針對個別合約採用不同的配置策略(即配置決策的多樣性)具有顯著價值,但將最終合約權重彙總並套用於近月合約,對績效的影響相對較小。