
流動性とシャープレシオの分析
英語からの翻訳です。英語の原文を正とします。 英語で読む
問い
問い:
- AiLA プロダクトは、同一コモディティ内の限月ごとにアロケーションを個別にモデル化することから、大きな恩恵を受けることが多くあります。
- しかし、限月のウェイトを集計して期近限月に適用しても、パフォーマンスへの影響は小さいにとどまることが多いことも観察されています。
- この効果は、異なる AiLA コモディティ指数に適用した場合にどの程度一貫しているでしょうか。また、何らかの典型的なパターンは見られるでしょうか。
アプローチ:
- 個々の限月のウェイトを集計し、そのウェイトを期近のコモディティ先物限月(例:期近限月のロール)に適用する汎用的なアプローチを構築します。
- 一連の異なる AiLA 指数プロダクトについて、個別の限月ウェイトと集計した期近限月ウェイトによる AiLA 戦略のパフォーマンスを比較します。
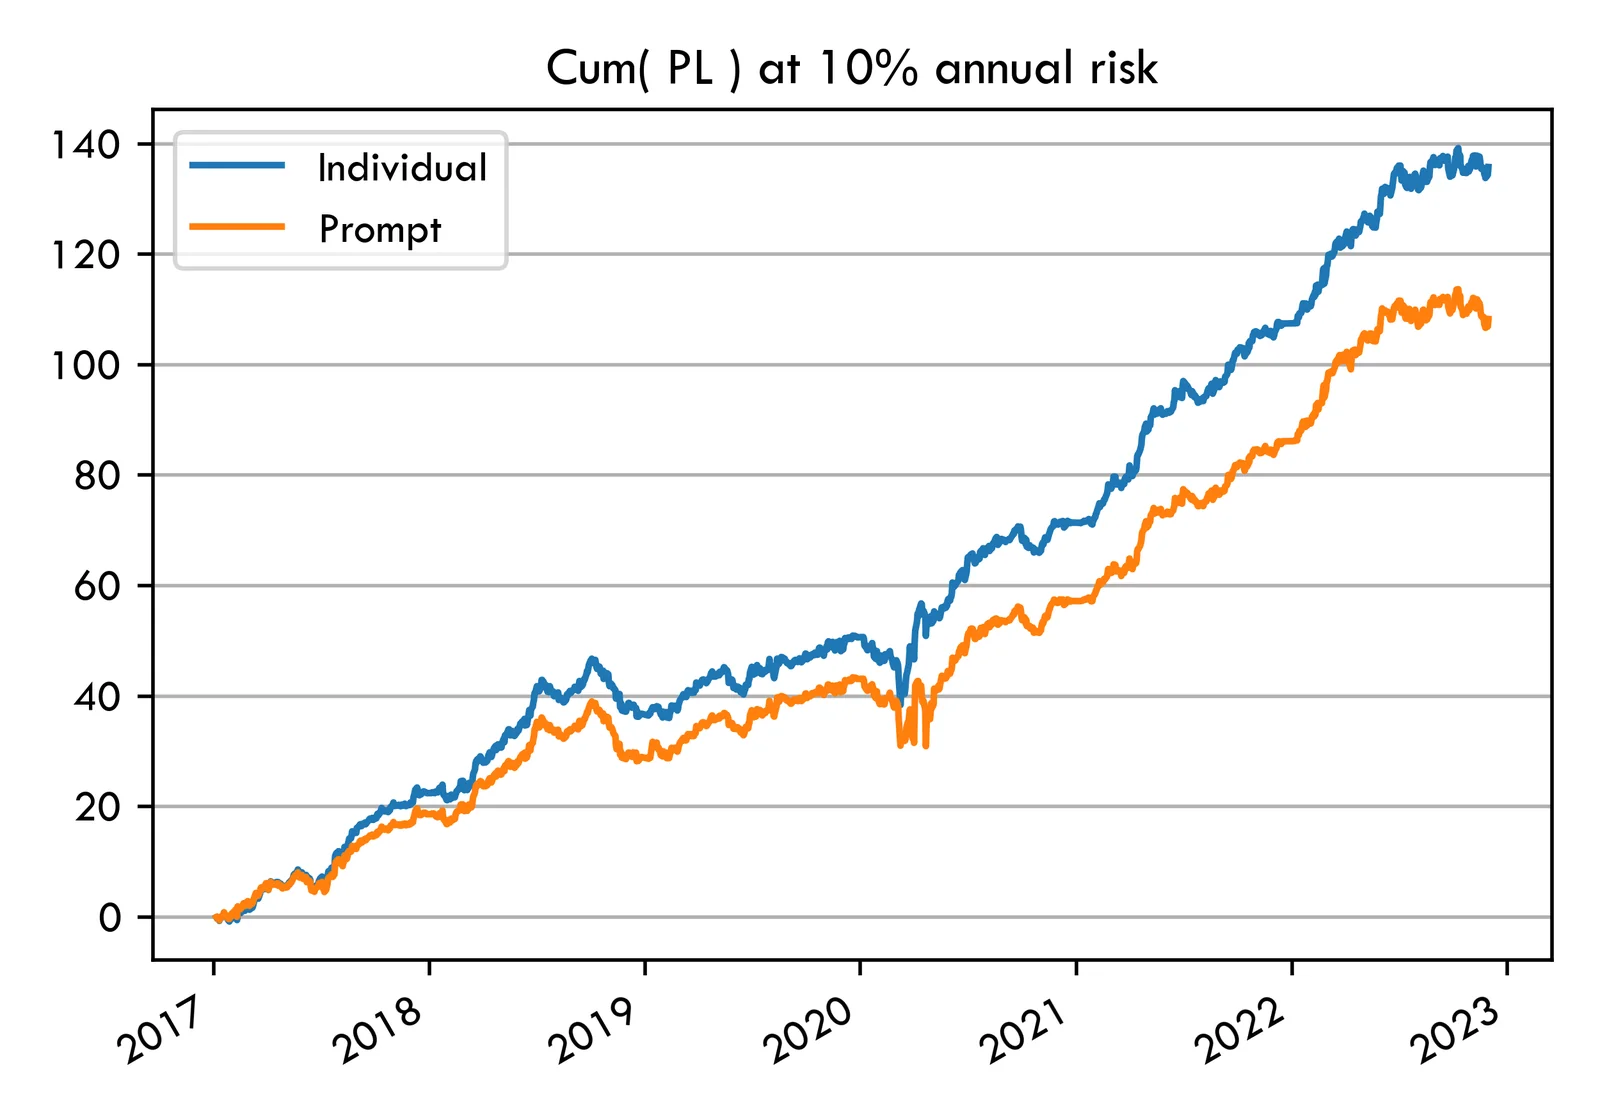
個別:SR = 2.3、リスク = 7.8%
期近:SR = 1.8、リスク = 9.7%
𝜌(個別, 期近) = 93%
期近限月
- あるコモディティ先物について、個々の月次限月のアロケーション・ウェイトを合計しました(例:CME WTI 先物市場の月次限月のウェイト)。
- 集計したアロケーション・ウェイトを、対応するコモディティの期近限月に適用しました。ここでの期近限月は通常、限月の前月の月央にロールしました。
- 次に、AiLA プロダクトの期近版をオリジナル版、すなわち個々の限月のアロケーションに基づく版と比較しました。
- 比較は 16 の異なる AiLA プロダクトについて行いました。これらのプロダクトは資産構成の面で重複する部分がありますが、大きな違いもあります。
- ロングとショートのウェイトがネッティングされるため、ポートフォリオの期近版は通常、個別版よりも低い比率の資本を配分する傾向があります。
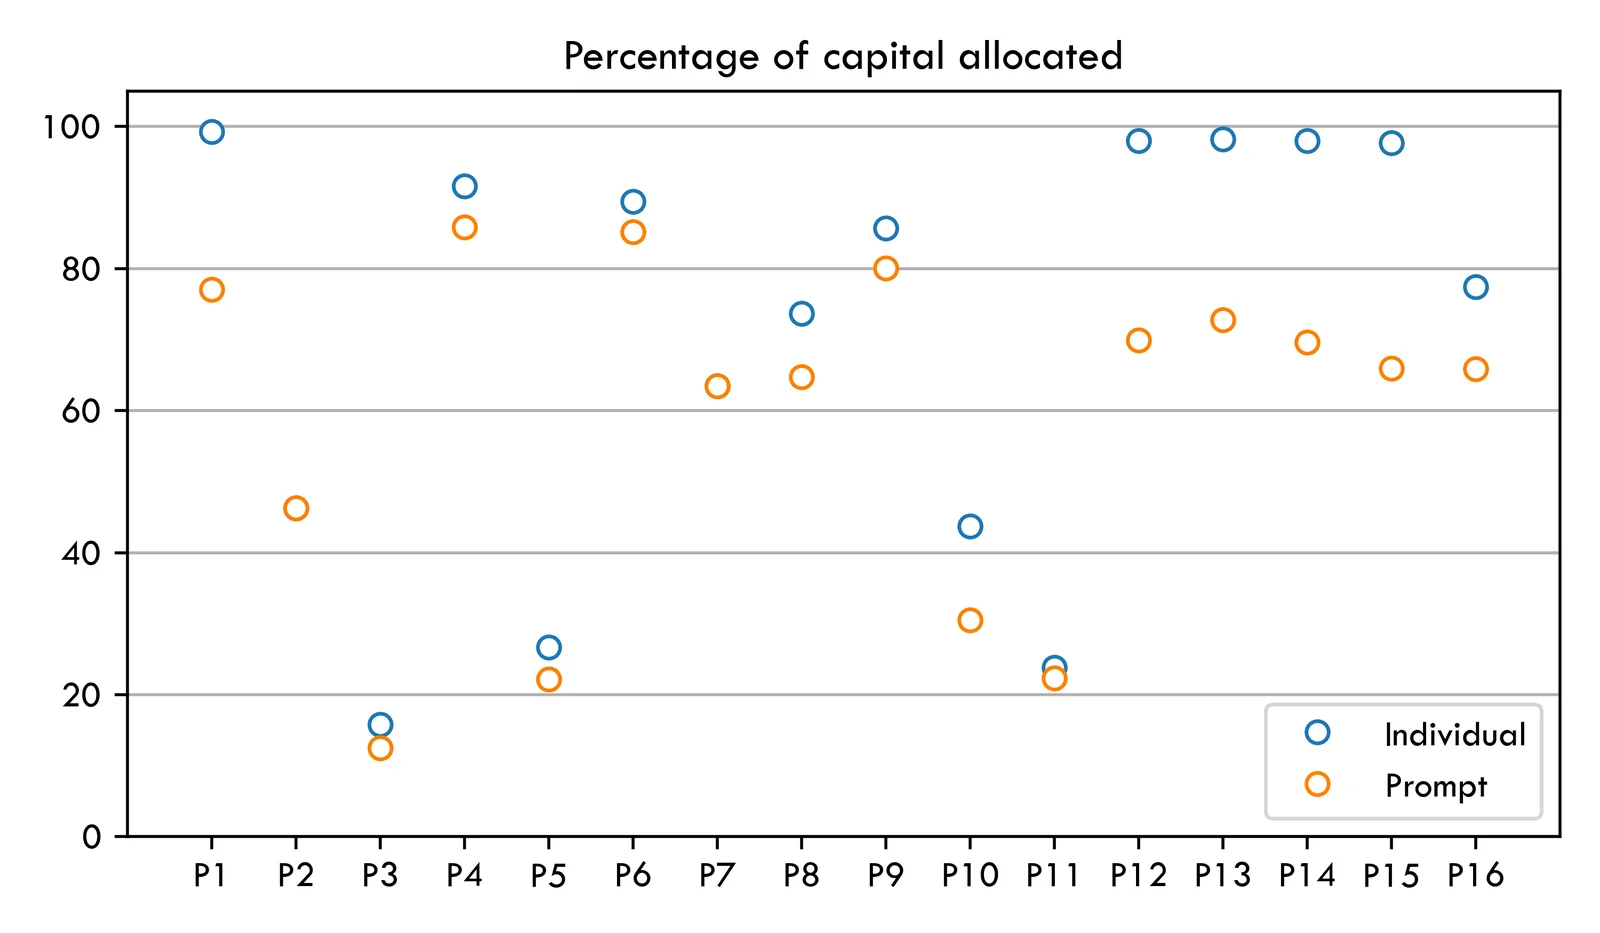
期近版のポートフォリオがより低い比率の資本を配分する傾向は、相殺し合うロングとショートのウェイトの量によって決まります。例えばロング・オンリーのポートフォリオでは、差は生じません。
期近限月
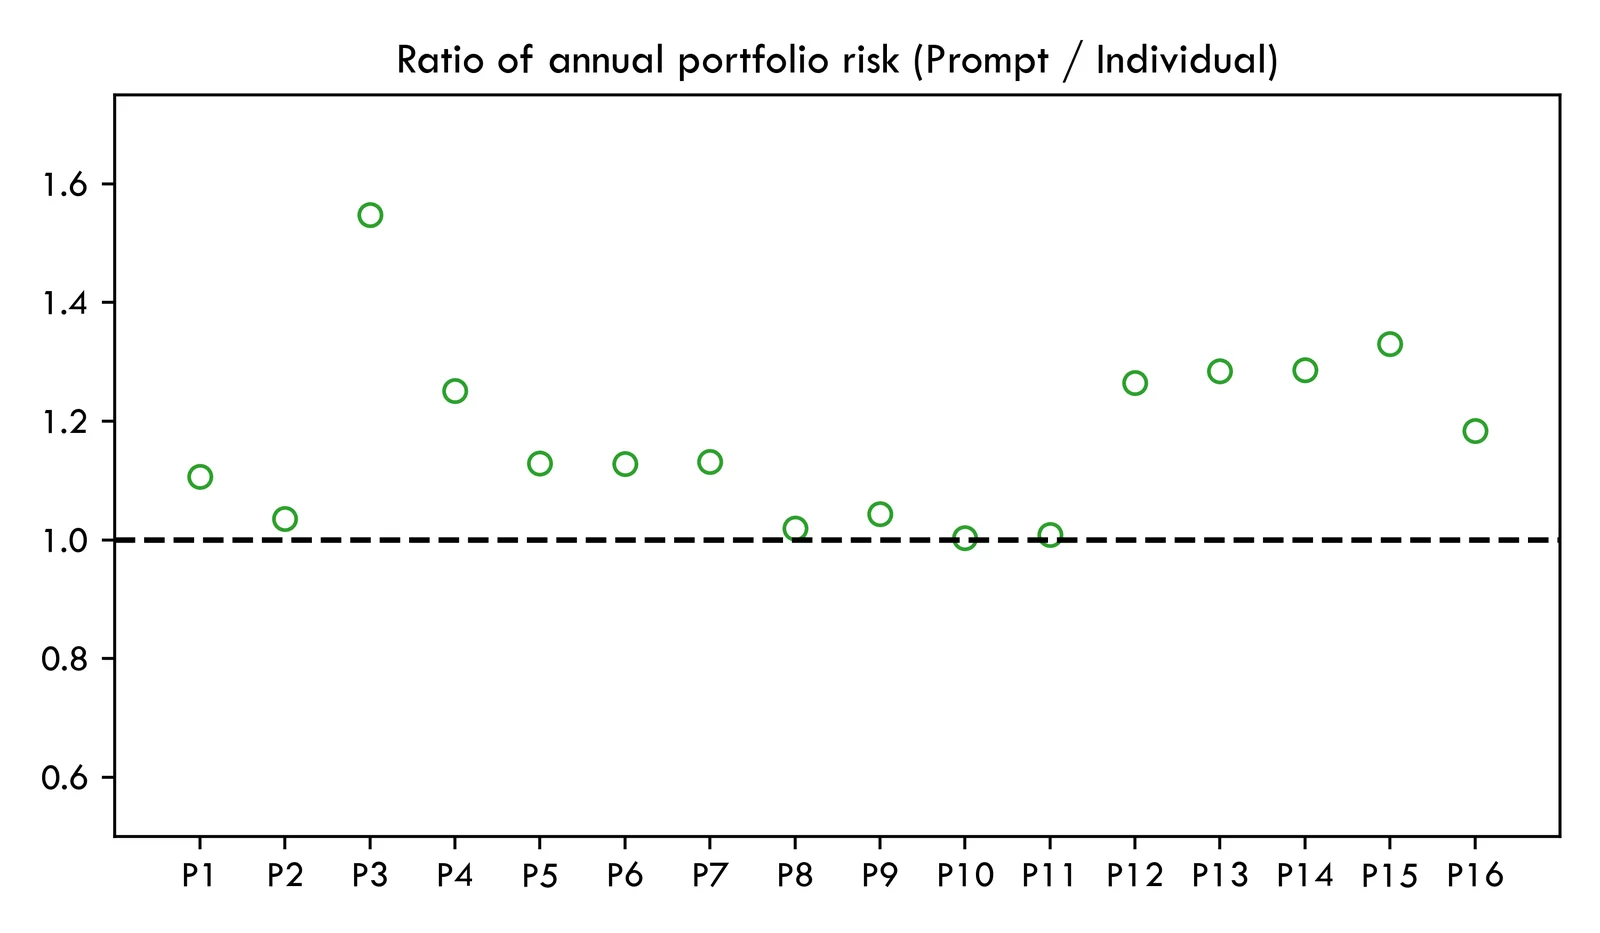
- プロダクトのリターンの面では、ポートフォリオの期近版は、期先限月をより多く含む個別版よりも年間リスクが高くなる傾向があります。
- 2017 年から 2022 年までの期間を分析に用いた年間リスクの期近/個別比率は、16 のプロダクトすべてで 1 を上回る値を示しましたが、その程度はポートフォリオの構成によって異なります。
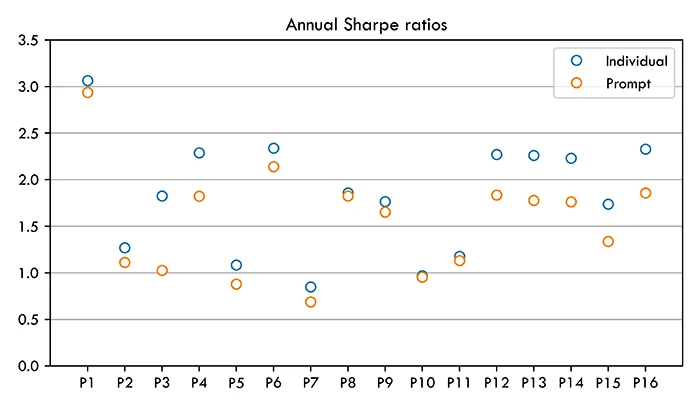
- 一方、年間平均リターンには期近と個別のポートフォリオの間でそのような体系的な差は見られず、その結果、シャープレシオの差は年間リスクのパターンに従います。
- 期近と個別のパフォーマンスの相関は、16 の AiLA プロダクトすべてで 80% から 100% の範囲内にあり、相関の中央値は 95% です。
結論
- 16 の AiLA プロダクトを用いて、個々のコモディティ限月について得られた AiLA のアロケーションを、対応する各限月に適用する場合と、期近限月(すなわちロールする期近のコモディティ限月)のみに適用する場合の違いを調べました。
- 結果は、2 つの版の間で同程度のパフォーマンスが得られる傾向を示しており、期近版は通常、個別版よりもシャープレシオがやや低くなります。
- シャープレシオの差の主な理由は、期近版が通常、期先限月をより多く含む個別版よりも年間リスクが高いことに関係していると考えられます。
- この結果は、個々の限月に別々のアロケーション戦略を用いること(すなわちアロケーション判断の多様性)には大きな価値がある一方で、最終的な限月ウェイトを集計して期近限月に適用しても、パフォーマンスへの影響は比較的小さいことを示唆しています。