
Análise de liquidez vs. índice de Sharpe
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Perguntas
Perguntas:
- Os produtos AiLA frequentemente se beneficiam de forma significativa do fato de as alocações serem modeladas individualmente para os contratos de uma mesma commodity.
- No entanto, observou-se também que aplicar os pesos agregados dos contratos ao contrato de vencimento mais próximo (prompt) da commodity frequentemente resulta em apenas um pequeno impacto sobre o desempenho.
- Quão consistente é esse efeito quando aplicado a diferentes índices de commodities AiLA, e observa-se algum padrão típico?
Abordagem:
- Construir uma abordagem genérica que agregue os pesos dos contratos individuais e aplique esses pesos ao contrato futuro prompt da commodity, por exemplo, com rolagem do primeiro vencimento.
- Comparar o desempenho da estratégia AiLA com os pesos dos contratos individuais vs. os pesos agregados no contrato prompt, para um conjunto de diferentes produtos de índices AiLA.
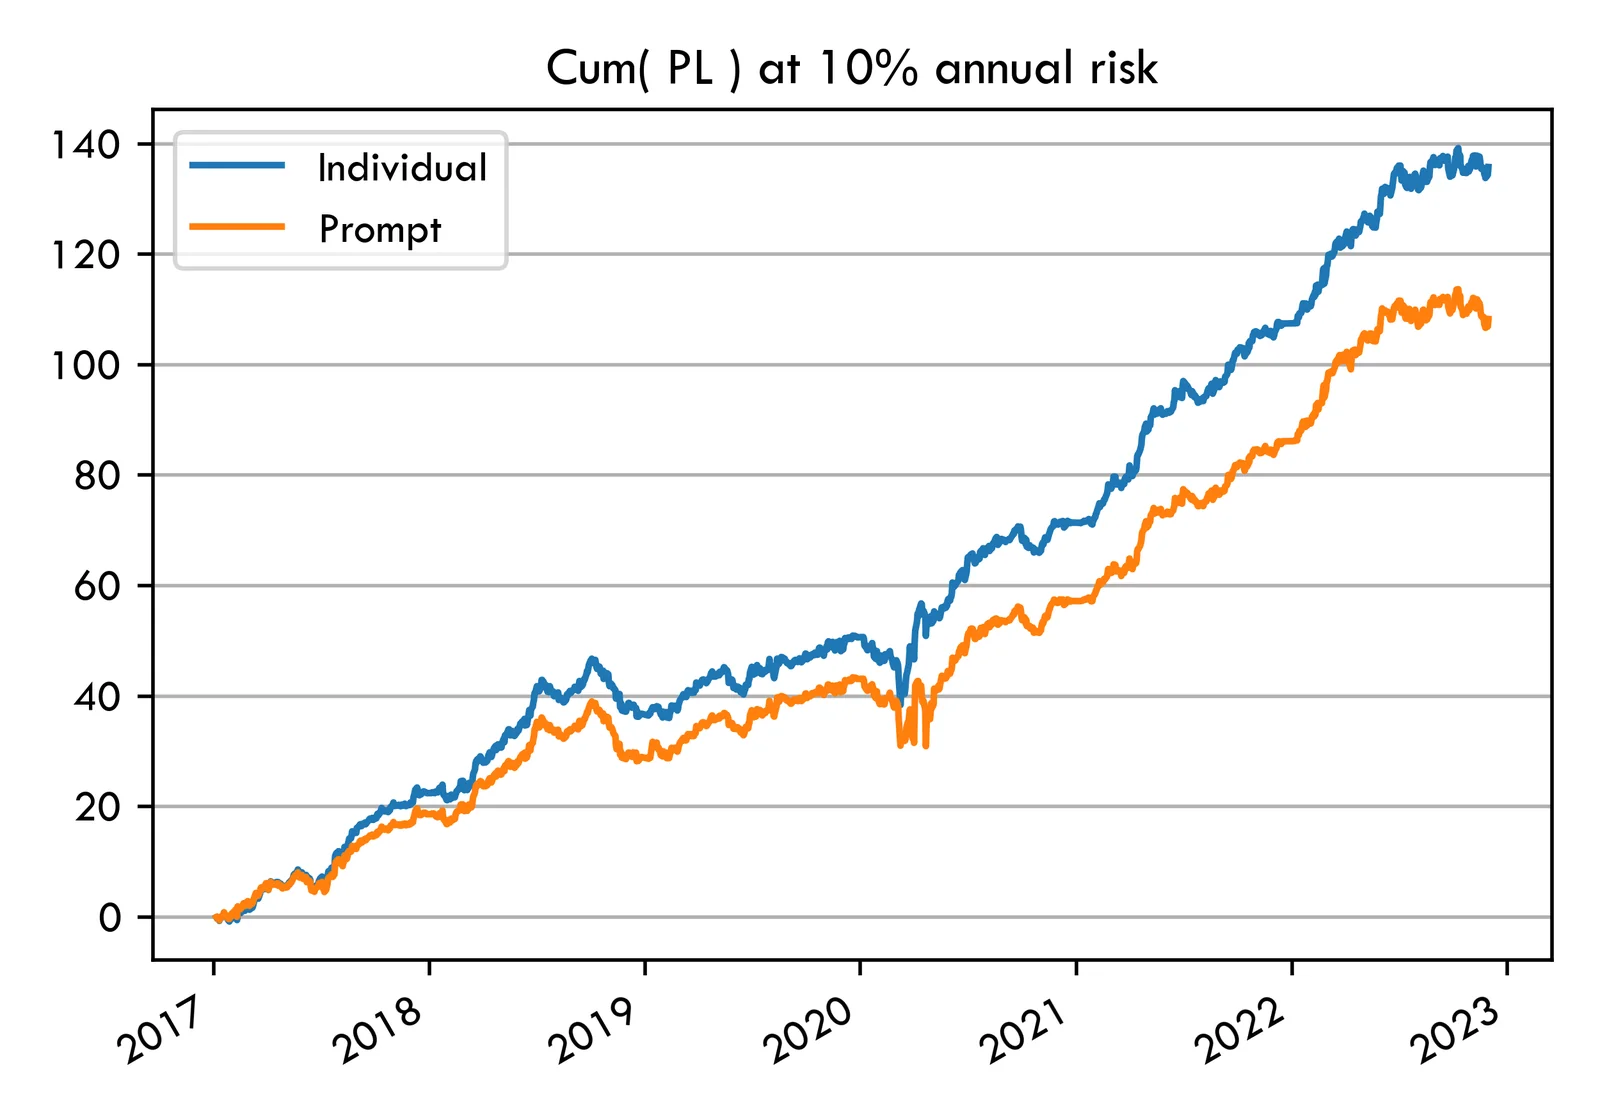
Individual: SR = 2.3, Risco = 7.8%
Prompt: SR = 1.8, Risco = 9.7%
𝜌(Individual, Prompt) = 93%
Contrato prompt
- Os pesos de alocação dos contratos mensais individuais foram somados para um dado futuro de commodity, por exemplo, os pesos dos contratos mensais do mercado futuro de WTI da CME.
- Os pesos de alocação agregados foram então aplicados ao contrato prompt da commodity correspondente, que aqui era normalmente rolado no meio do mês anterior ao mês do contrato.
- A versão prompt do produto AiLA foi então comparada à versão original, ou seja, a baseada nas alocações em contratos individuais.
- A comparação foi feita para um conjunto de 16 produtos AiLA diferentes, que têm sobreposição em termos de composição de ativos, mas também diferenças significativas.
- Devido à compensação (netting) entre pesos comprados e vendidos, a versão prompt da carteira tende normalmente a alocar um percentual menor do capital do que a versão individual.
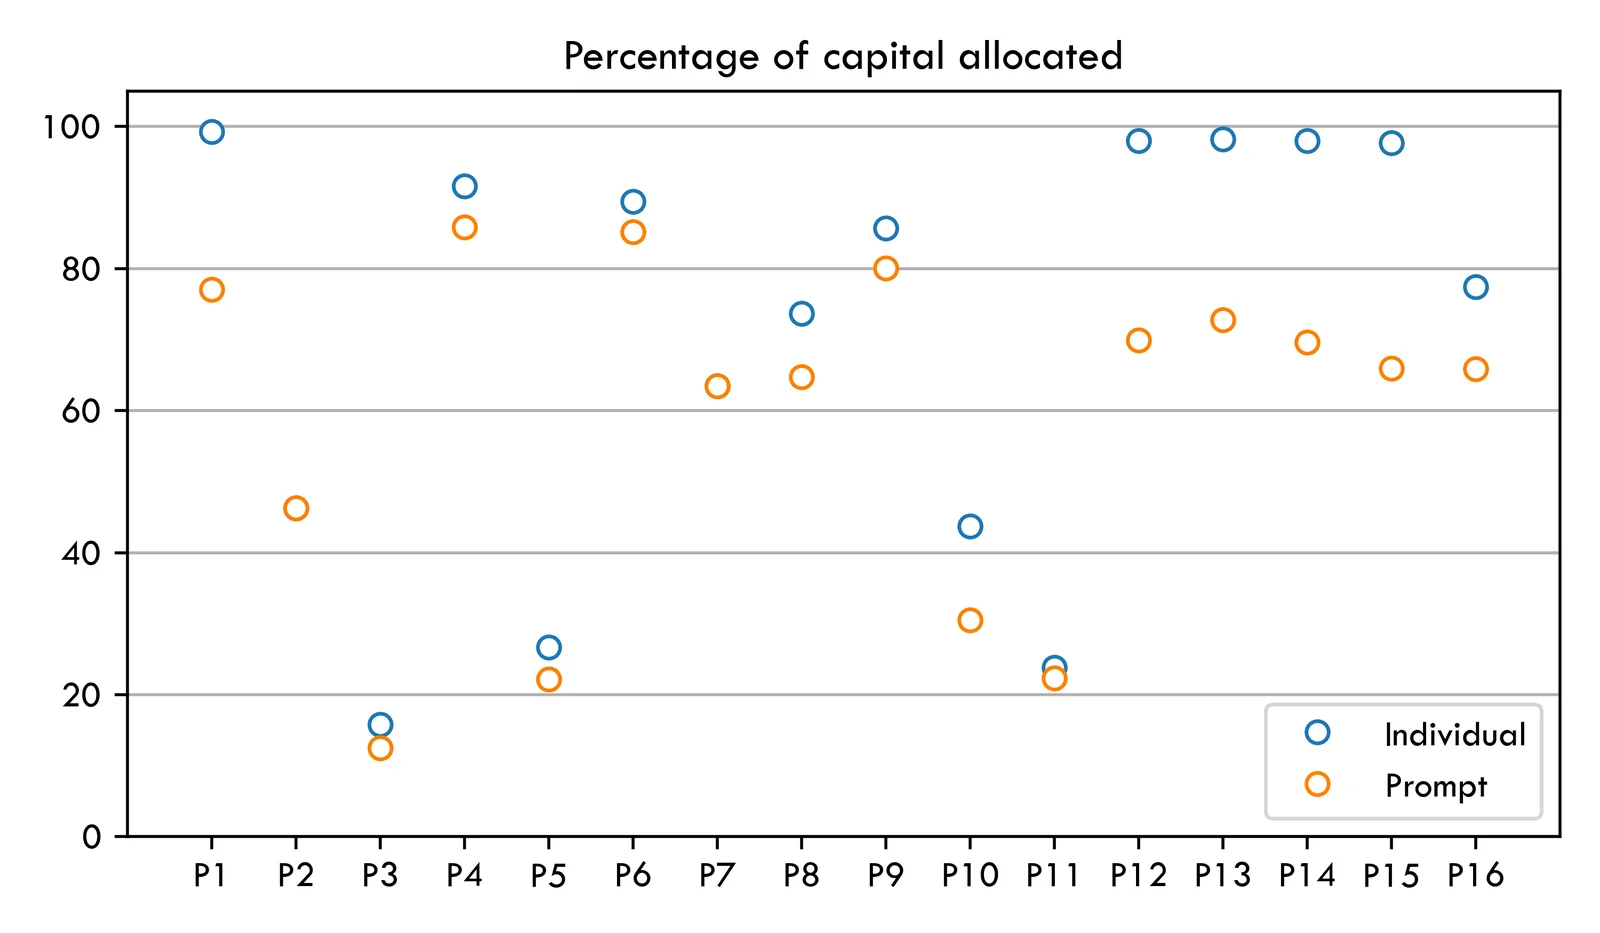
A tendência de a versão prompt da carteira alocar um percentual menor do capital depende do volume de pesos comprados e vendidos que se compensam; uma carteira long-only, por exemplo, não resultaria em nenhuma diferença.
Contrato prompt
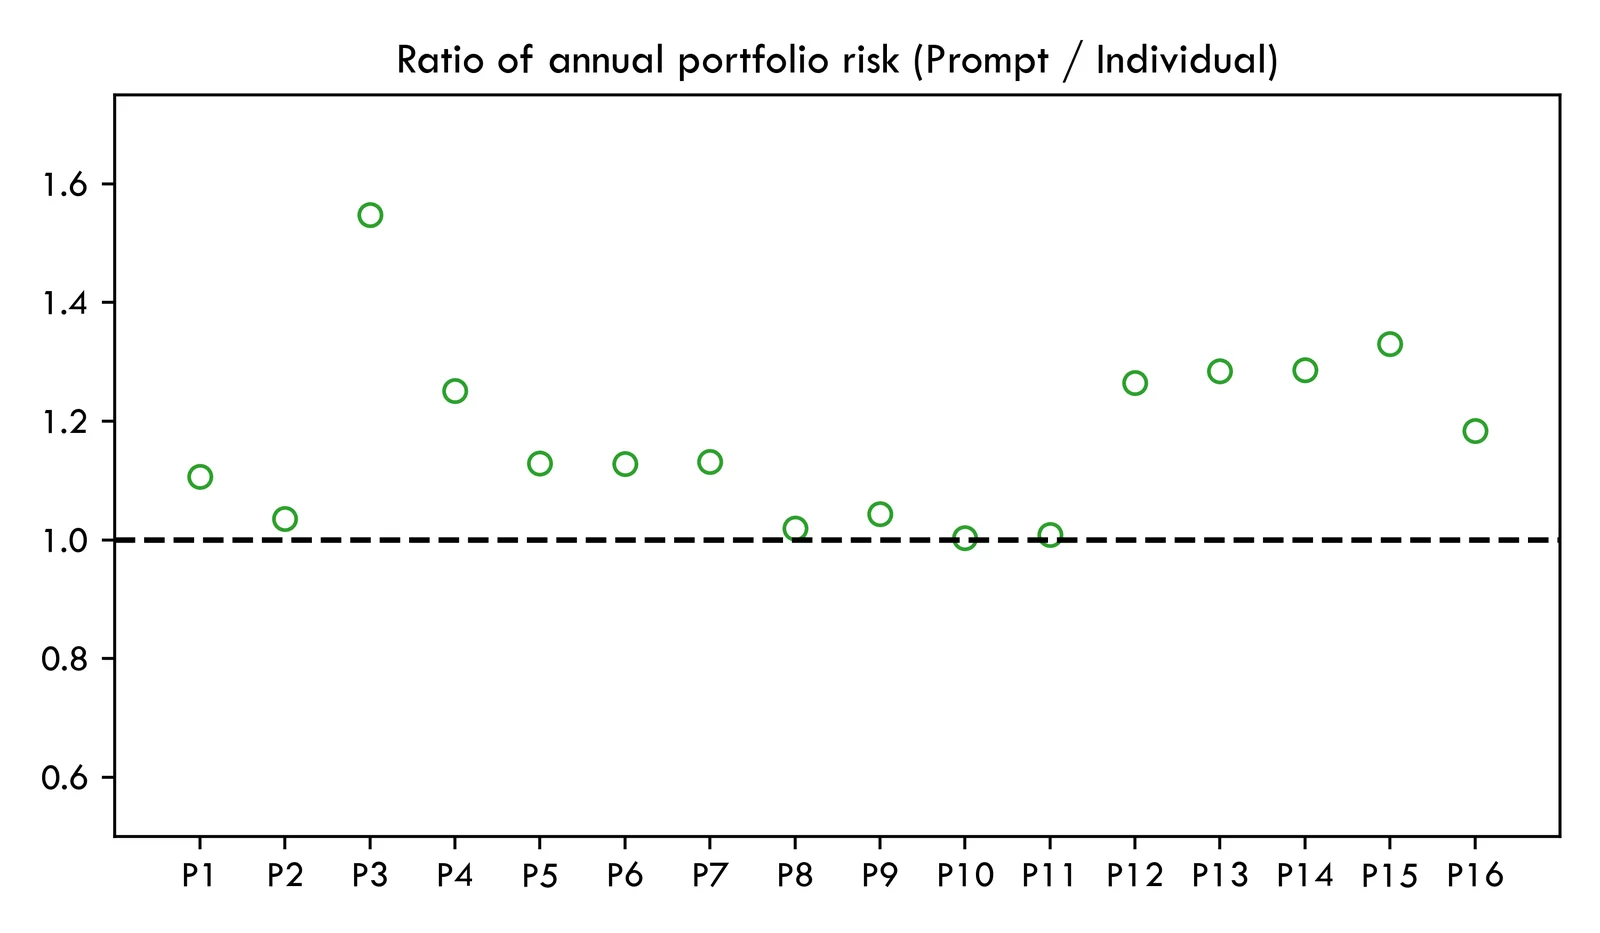
- Em termos de retornos do produto, a versão prompt da carteira tende a ter um risco anual maior do que a versão individual, que inclui mais contratos de vencimentos posteriores.
- A razão prompt/individual do risco anual, com o período de 2017 a 2022 usado na análise, mostra valores acima de 1 para todos os 16 produtos, embora em grau variável conforme a composição da carteira.
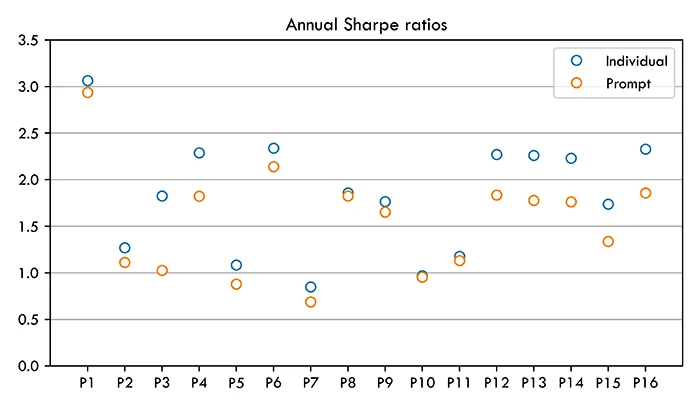
- Os retornos médios anuais, por outro lado, não mostram essa diferença sistemática entre as carteiras prompt e individual, o que resulta em uma diferença nos índices de Sharpe que acompanha o padrão do risco anual.
- A correlação de desempenho entre as versões prompt e individual situa-se na faixa de 80% a 100% para todos os 16 produtos AiLA, com correlação mediana de 95%.
Conclusões
- Um conjunto de 16 produtos AiLA foi usado para estudar a diferença entre aplicar as alocações AiLA obtidas para contratos individuais de commodities aos contratos correspondentes vs. apenas ao contrato prompt, ou seja, ao contrato de primeiro vencimento com rolagem.
- Os resultados indicam uma tendência de desempenho semelhante entre as duas versões, com a versão prompt resultando normalmente em um índice de Sharpe ligeiramente inferior ao da versão individual.
- O principal motivo da diferença no índice de Sharpe parece estar relacionado ao fato de a versão prompt ter normalmente um risco anual maior do que a versão individual, que inclui mais contratos de vencimentos posteriores.
- Os resultados sugerem que, apesar do valor significativo de usar estratégias de alocação separadas para contratos individuais, ou seja, diversidade em relação às decisões de alocação, agregar os pesos finais dos contratos e aplicar esses pesos agregados ao contrato prompt tem um impacto relativamente pequeno sobre o desempenho.