
流动性与夏普比率分析
译自英文。以英文原文为准。 阅读英文版
问题
问题:
- AiLA 产品通常因对同一大宗商品内的各合约分别进行配置建模而显著受益。
- 然而,我们也观察到,将合约权重汇总后应用于该大宗商品的近月合约,通常只会对表现产生较小影响。
- 若将此方法应用于不同的 AiLA 大宗商品指数,这一效应的一致性如何?是否存在典型模式?
方法:
- 构建一种通用方法:汇总各合约的权重,并将这些权重应用于该大宗商品的近月期货合约,例如滚动的近月合约。
- 针对一组不同的 AiLA 指数产品,比较采用单独合约权重与汇总后近月合约权重时的 AiLA 策略表现。
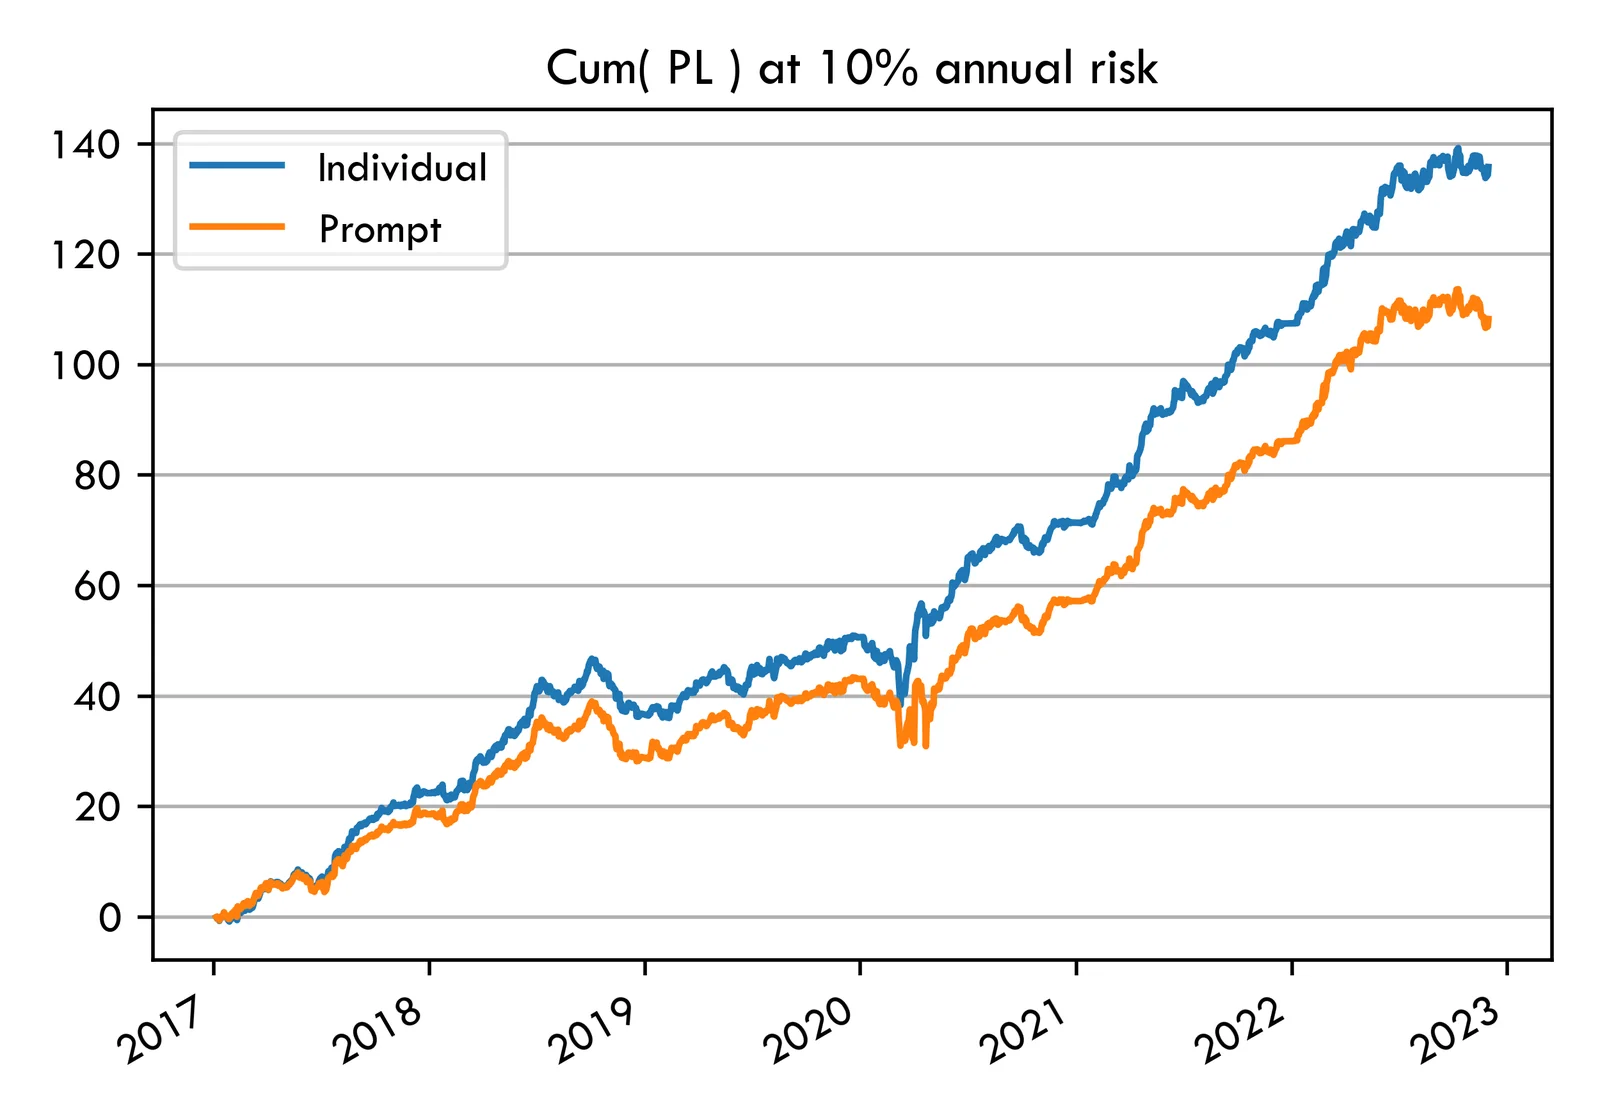
单独合约:SR = 2.3,风险 = 7.8%
近月合约:SR = 1.8,风险 = 9.7%
𝜌(单独合约, 近月合约) = 93%
近月合约
- 对某一大宗商品期货,将各月份合约的配置权重相加,例如 CME WTI 期货市场各月份合约的权重。
- 随后,将汇总后的配置权重应用于相应大宗商品的近月合约,此处该合约通常在合约月份前一个月的月中进行展期。
- 然后,将 AiLA 产品的近月合约版本与原始版本(即基于单独合约配置的版本)进行比较。
- 比较针对一组 16 个不同的 AiLA 产品进行,这些产品在资产构成上有所重叠,但也存在显著差异。
- 由于多头权重与空头权重相互轧差,投资组合的近月合约版本所配置的资本比例通常低于单独合约版本。
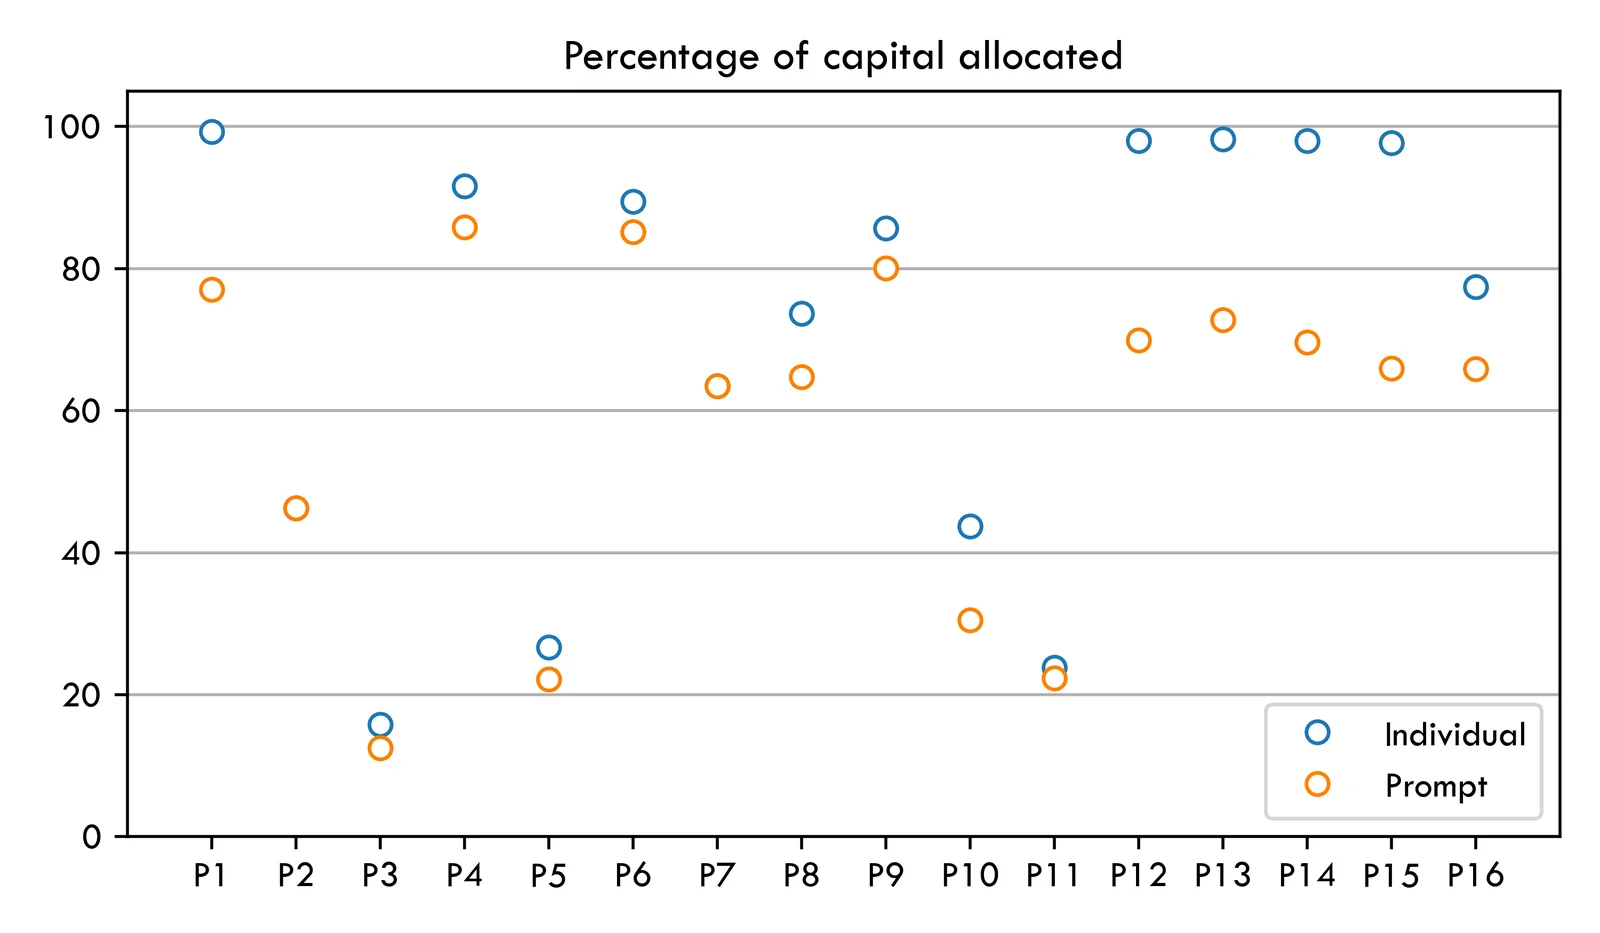
近月合约投资组合版本配置较低资本比例的倾向,取决于多头与空头权重相互抵消的程度;例如,纯多头投资组合就不会产生任何差异。
近月合约
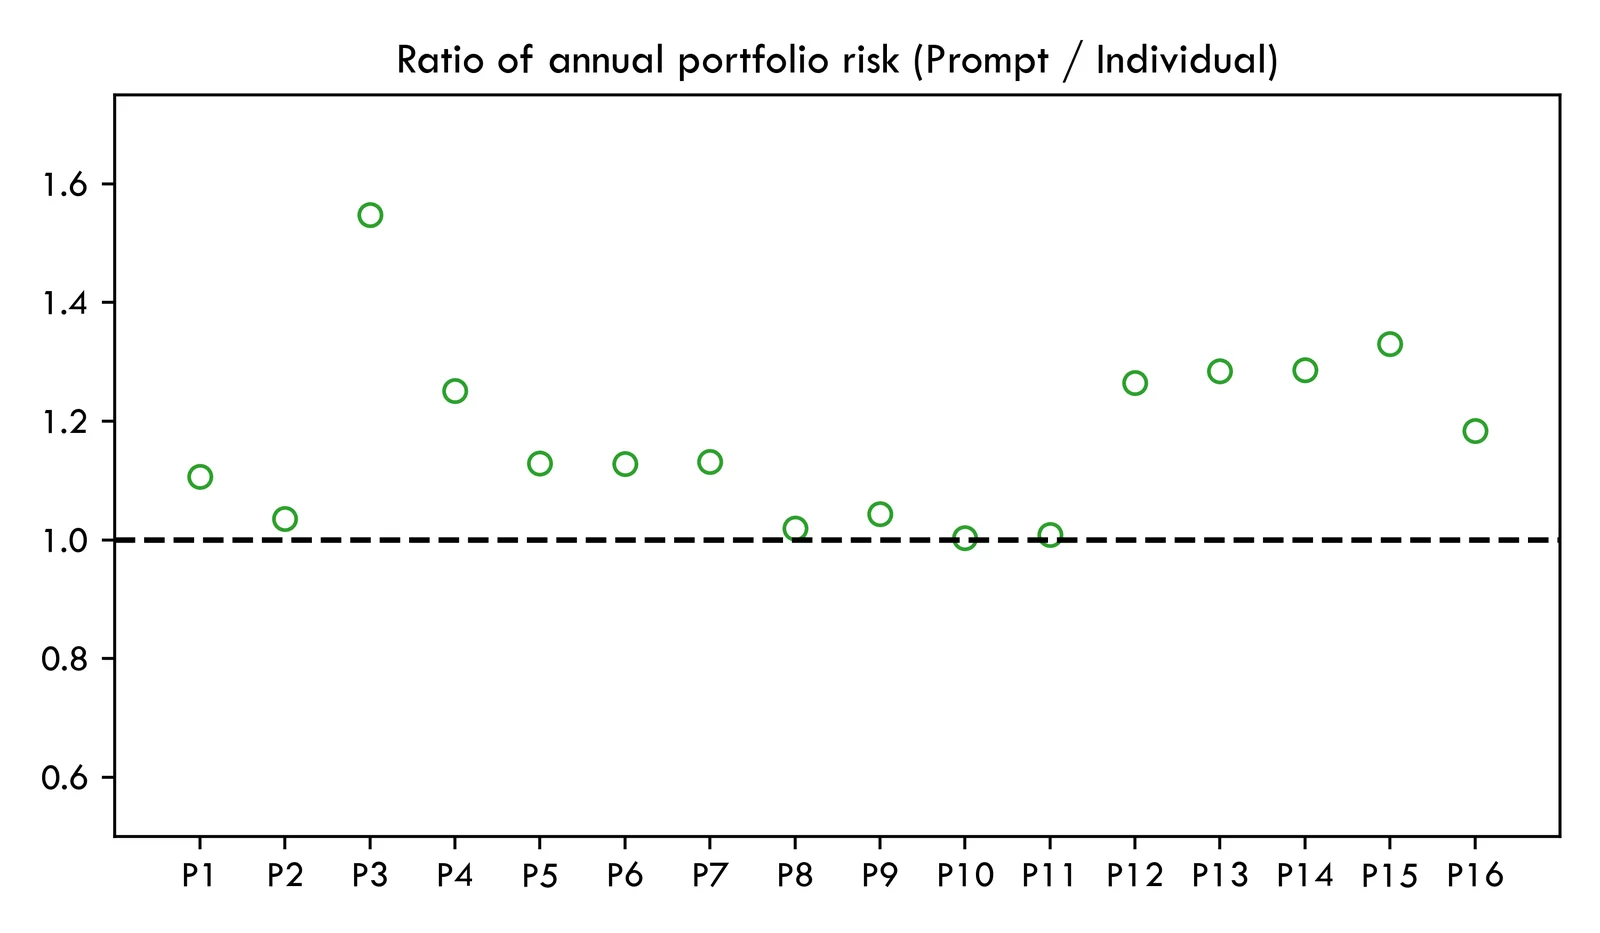
- 就产品收益而言,近月合约投资组合版本的年化风险往往高于包含更多远期合约的单独合约版本。
- 以 2017 年至 2022 年为分析期间,全部 16 个产品的年化风险近月/单独比值均高于 1,但其程度因投资组合构成而异。
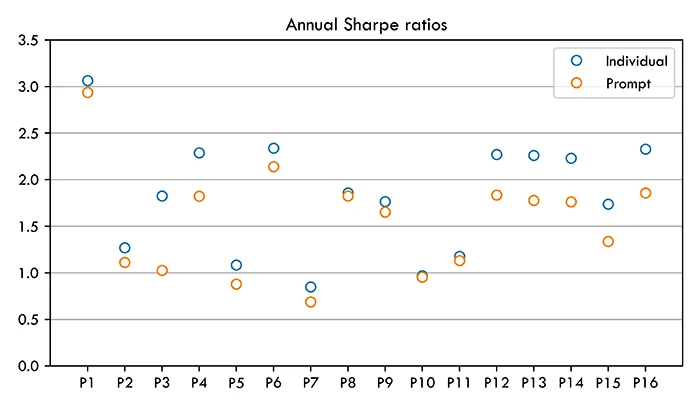
- 另一方面,年均收益在近月合约投资组合与单独合约投资组合之间并未呈现此类系统性差异,因此夏普比率的差异与年化风险的模式一致。
- 全部 16 个 AiLA 产品的近月合约版本与单独合约版本表现的相关性介于 80% 至 100% 之间,相关性中位数为 95%。
结论
- 我们使用一组 16 个 AiLA 产品,研究了将针对单个大宗商品合约获得的 AiLA 配置应用于相应合约,与仅应用于近月合约(即滚动的近月大宗商品合约)之间的差异。
- 结果显示,两个版本的表现趋于相近,近月合约版本的夏普比率通常略低于单独合约版本。
- 夏普比率差异的主要原因似乎在于,近月合约版本的年化风险通常高于包含更多远期合约的单独合约版本。
- 结果表明,尽管对单个合约采用独立的配置策略(即配置决策的多样性)具有显著价值,但汇总最终合约权重并将其应用于近月合约对表现的影响相对较小。