
AiLA 資產報酬偏態
本頁譯自英文,內容以英文版本為準。 閱讀英文版
問題
問題:
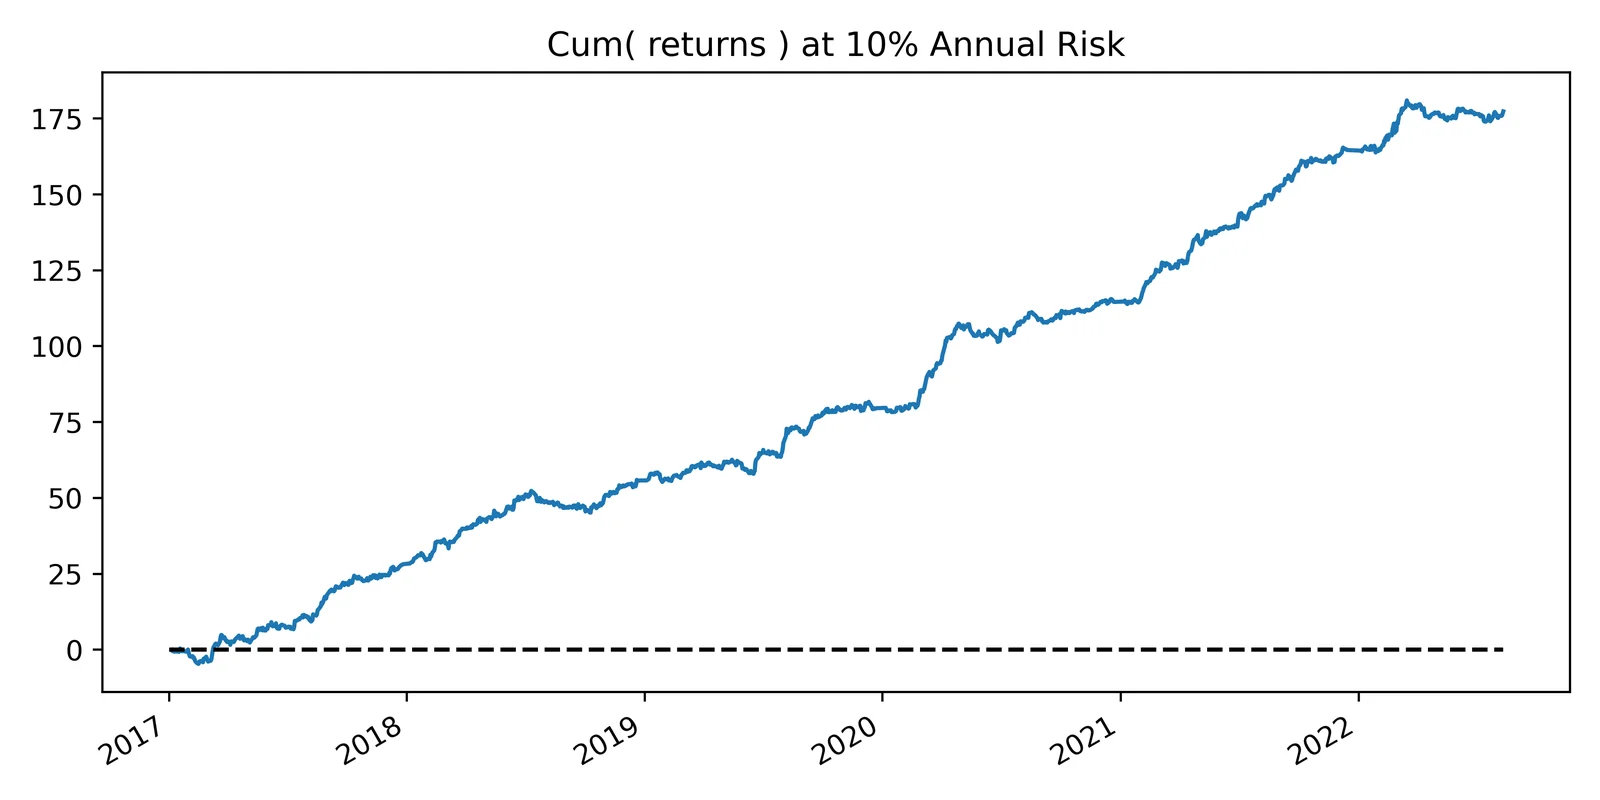
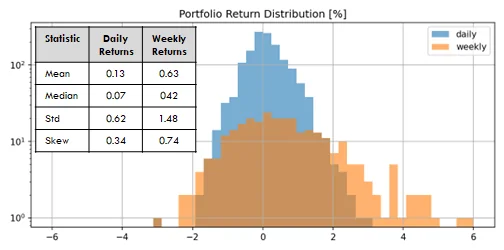
- AiLA 產品的報酬分配經常呈現正偏態。
- 這可能與 AiLA 策略方法論的若干面向有關,其中之一是配置的投資期間。
- 報酬偏態與建構資產配置策略時所使用的投資期間之間,能否觀察到任何關係?
研究方法:
- 區分日報酬與在投資期間內複利累積的報酬。
- 彙整多項資產的報酬,並於約 5 個標準差處進行縮尾處理(winsorize),以降低不確定性及極端值的影響。
- 在設計資產配置策略所使用的投資期間條件下,研究資產報酬的偏態。
所有偏態結果均以 [SciPy] 的 Fisher-Pearson 係數 G1 為基礎。[SciPy]:E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
資產報酬偏態
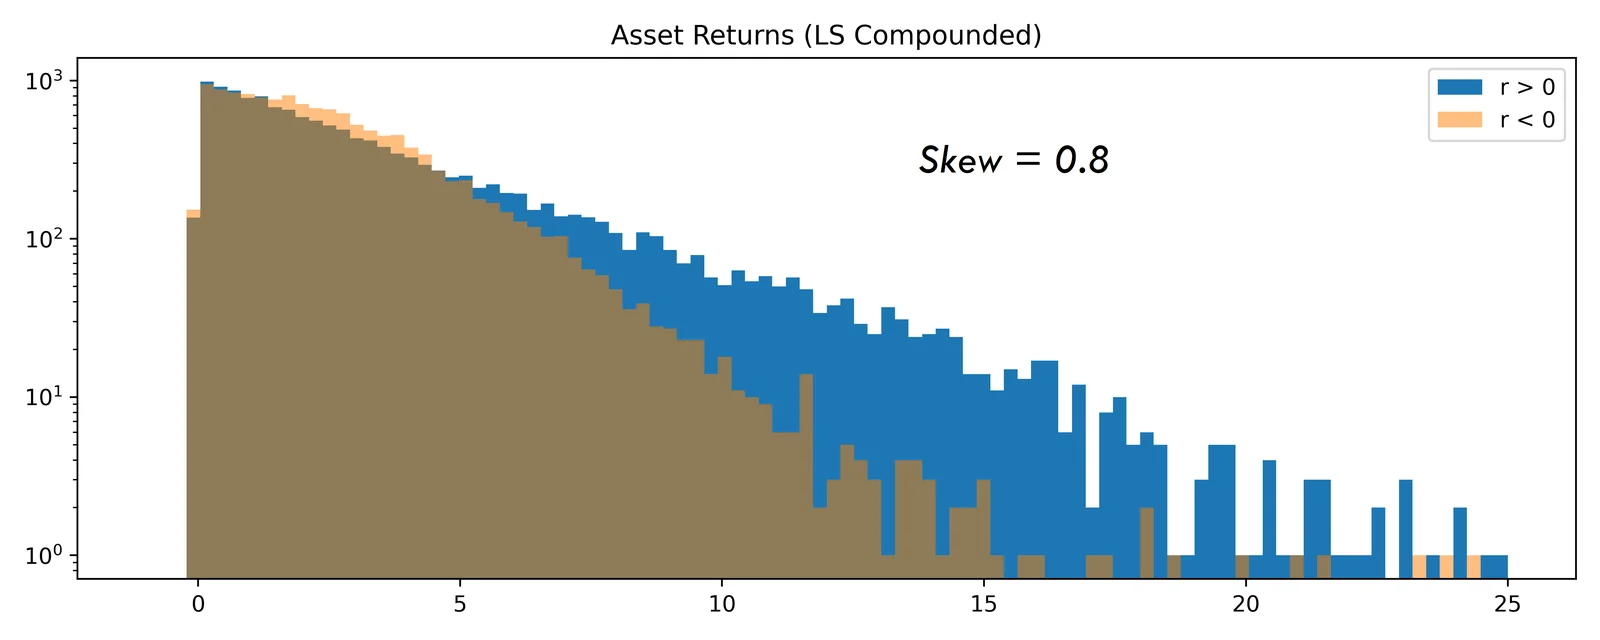
- AiLA 資產報酬是指依據 AiLA 為單一資產(例如 CME 玉米 Dec22 期貨合約)所產生的配置訊號,對該資產建立多頭或空頭部位所獲得的報酬(%)。
- 我們區分每日資產報酬與一段期間內的複利報酬,因為不同的潛在偏態來源可能對結果產生不同的影響,例如:
- AiLA 上游模型所產生的偏態,可能對這兩種報酬類型有相似的影響。
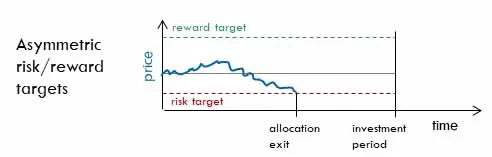
- 而隱含不對稱配置出場的風險/報酬目標,則可能引入主要影響複利報酬的偏態。
- 此處的複利報酬是在某一配置實際持有的期間內計算,亦即每筆報酬的期間可能各不相同。
- 須注意的是,複利報酬可能純粹因複利效果而呈現正偏態 [Farago22]。然而,由於本研究涵蓋的波動率與投資期間均屬溫和,這些對偏態的貢獻估計遠小於所觀察到的效果。
[Farago22]:A.Farago and E.Hjalmarsson, Long-Horizon Stock Returns Are Positively Skewed, Review of Finance (2022) 1–44.
資產投資期間
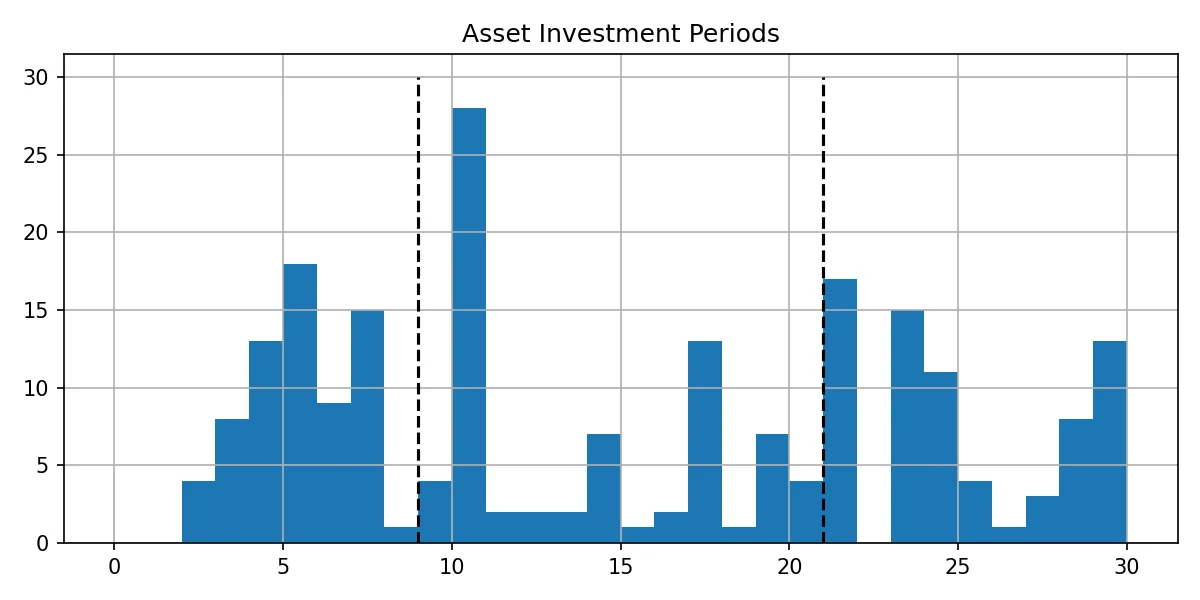
- AiLA 資產配置通常針對不同資產設定不同的預期投資期間。
- 因此,將所使用的(213 項)不同資產分成三組規模相同的資產群組,其投資期間(IP)分別為:
- 短期:IP <= 9 天
- 中期:9 < IP <= 21 天
- 長期:21 < IP
- 就複利報酬而言,報酬期間可能短於 IP,但通常屬於同一數量級。
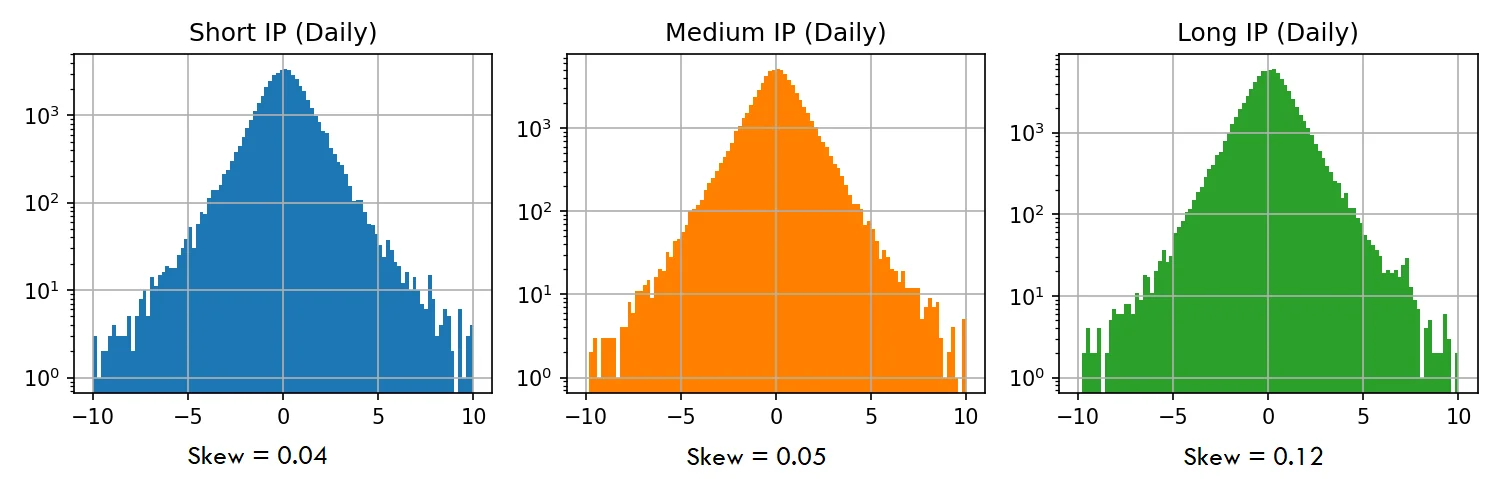
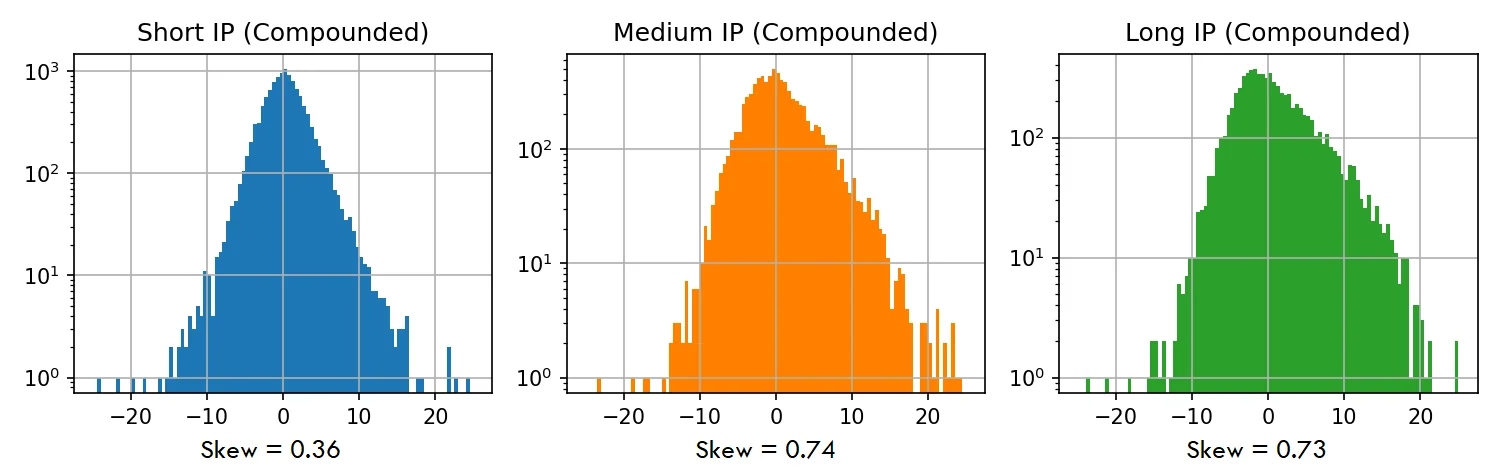
- 從三組的報酬分配中可觀察到:
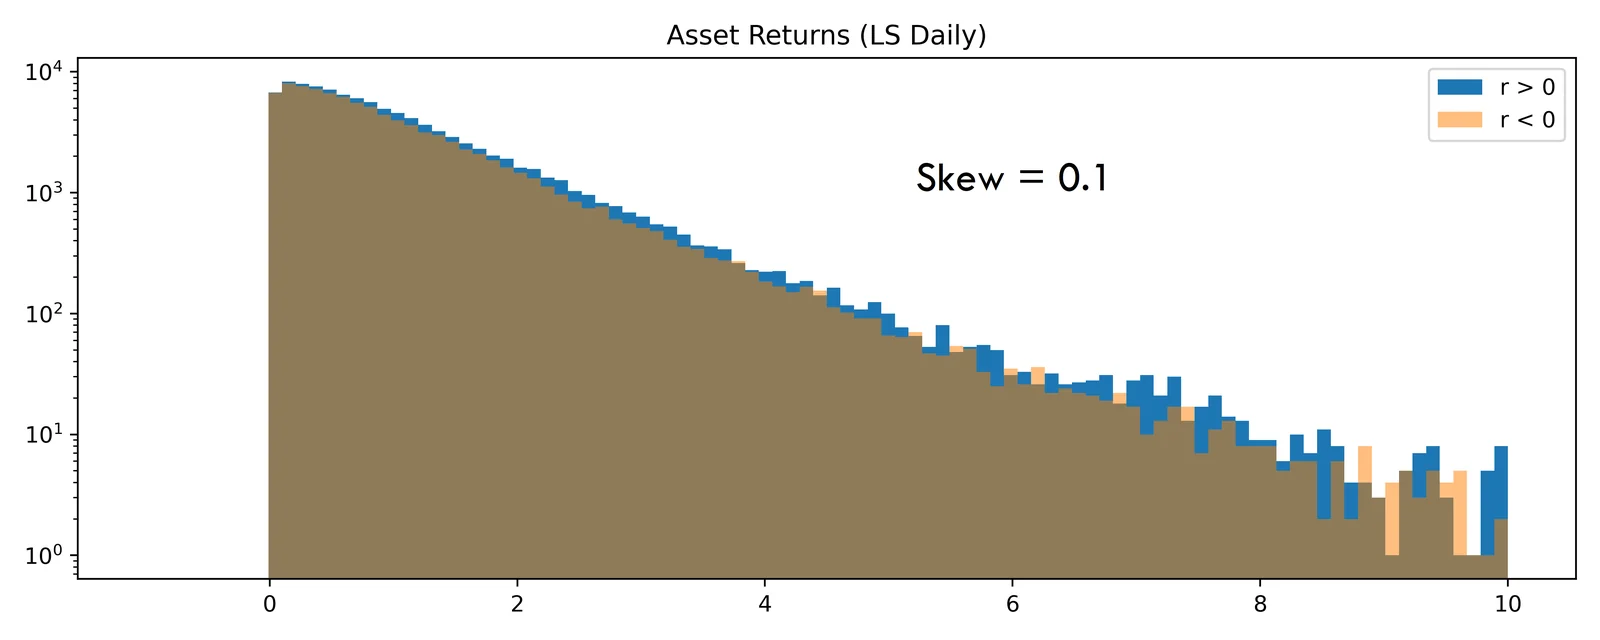
- 三組的日報酬均僅呈現可忽略的正偏態。
- 與日報酬相反,三組的複利報酬均顯示明顯的正偏態。
- 在投資期間最長的兩組資產中,複利報酬的正偏態也最為顯著。
結論
- AiLA 產品的報酬分配經常呈現正偏態。
- 有若干面向可能影響此一報酬偏態的形成,其中之一是建構 AiLA 資產配置策略時所使用的投資期間。
- 因此,我們在 AiLA 資產報酬層級,研究正偏態與各資產所對應投資期間之間是否存在任何關係。
- 結果顯示,每日資產報酬並無顯著偏態。
- 然而,在各自配置期間內複利累積的報酬,其正偏態隨投資期間增長而增加。
- 這是可預期的,例如策略中涉及不對稱的風險/報酬目標。
- 就投資組合層級所觀察到的偏態而言,除資產層級觀察到的效果外,可能還有其他效果相關,例如成功預測橫跨多項資產的相關事件(如 2020 年的崩盤),可能會在投資組合層級放大這些效果。