
Assimetria dos retornos dos ativos AiLA
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Perguntas
Perguntas:
- A distribuição de retornos dos produtos AiLA frequentemente apresenta assimetria positiva.
- Isso pode estar relacionado a diversos aspectos da metodologia das estratégias AiLA, sendo um deles o período de investimento da alocação.
- É possível observar alguma relação entre a assimetria dos retornos e o período de investimento usado para construir a estratégia de alocação de ativos?
Abordagem:
- Distinguir entre retornos diários e retornos capitalizados ao longo de um período de investimento.
- Agrupar os retornos de muitos ativos e aplicar winsorização em cerca de 5 desvios-padrão, para reduzir a incerteza e o impacto de valores extremos (outliers).
- Investigar a assimetria dos retornos dos ativos, condicionada aos períodos de investimento usados para desenhar a estratégia de alocação de ativos.
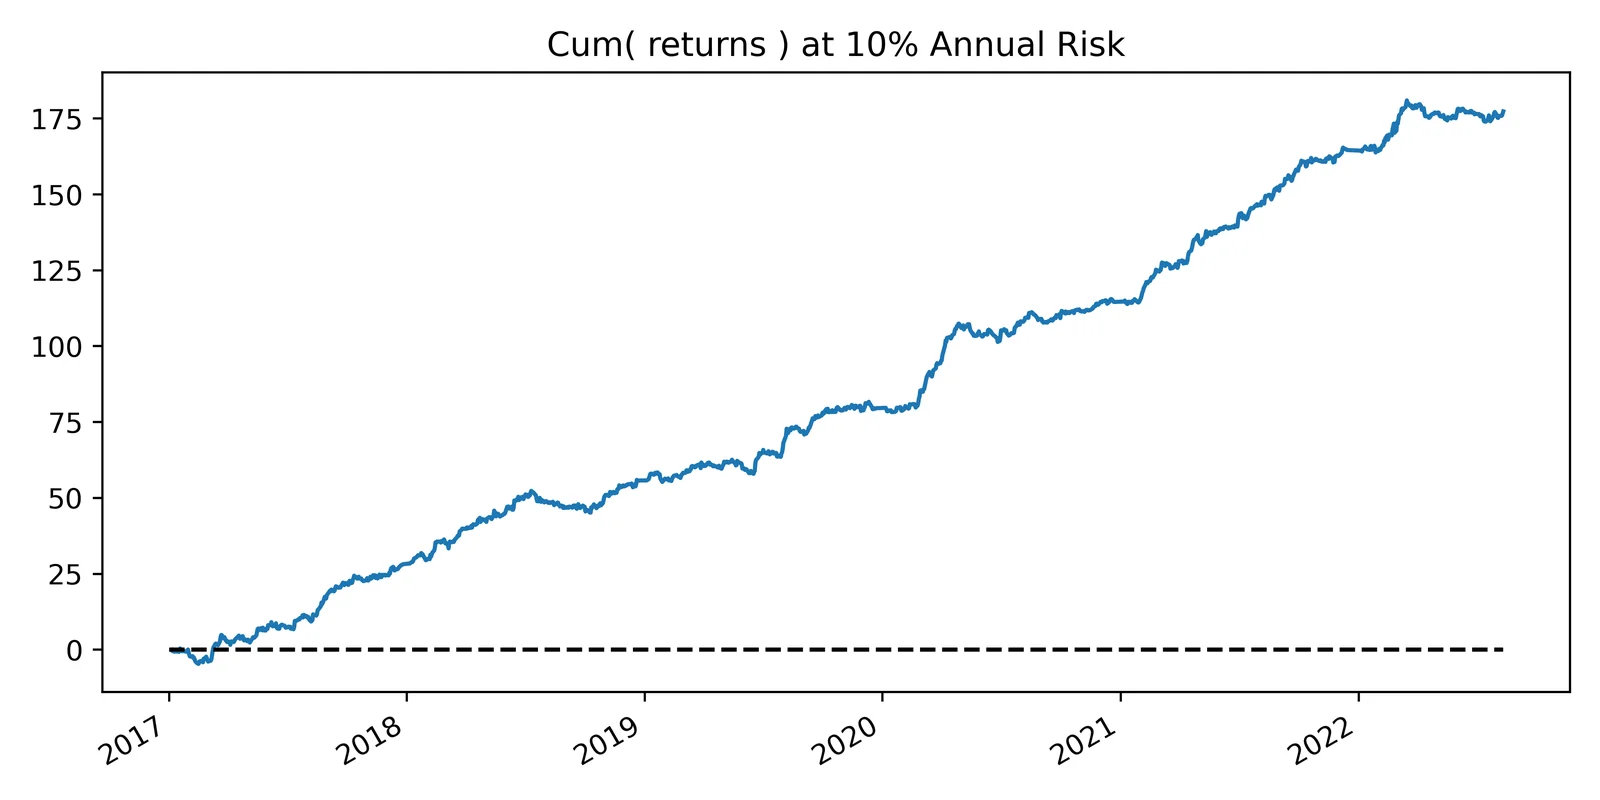
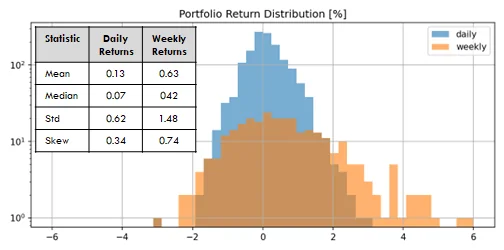
Todos os resultados de assimetria baseiam-se no coeficiente de Fisher-Pearson G1 do [SciPy]. [SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
Assimetria dos retornos dos ativos
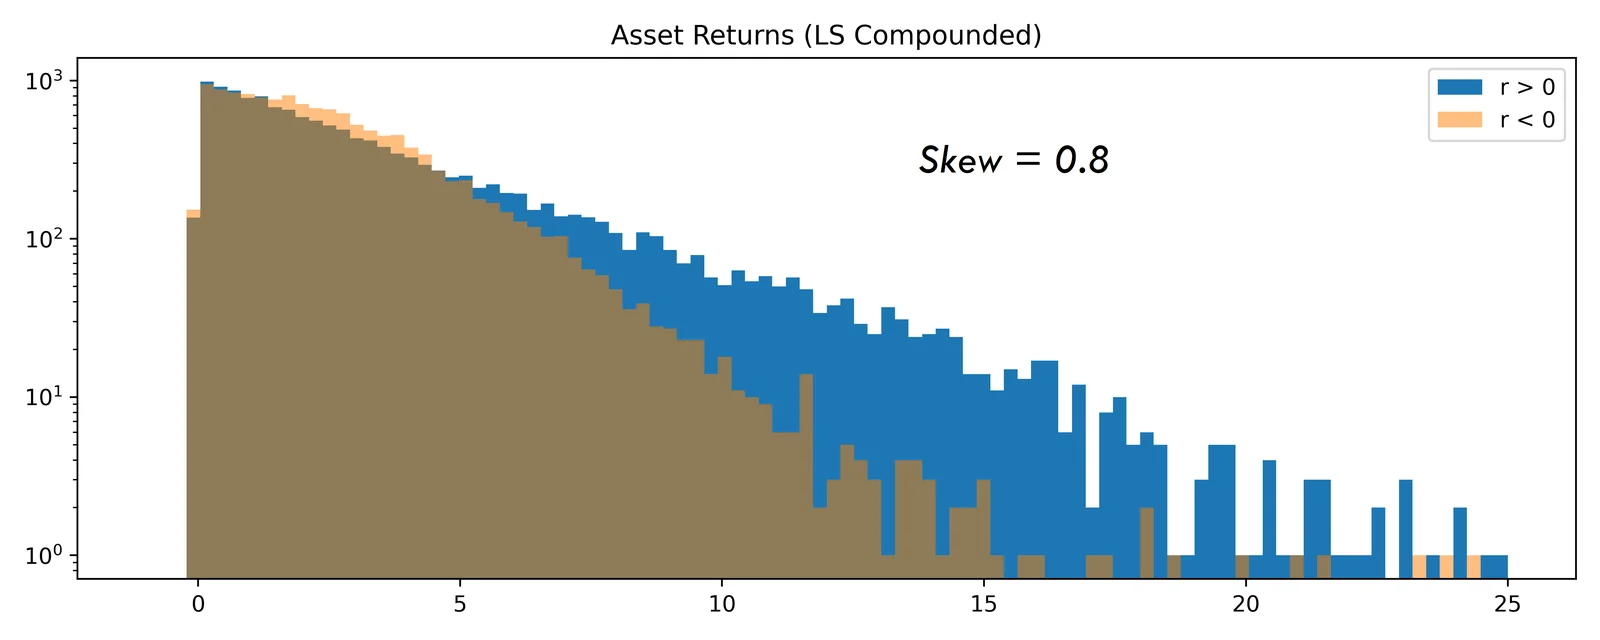
- Os retornos dos ativos AiLA referem-se aos retornos (%) obtidos ao manter uma posição comprada ou vendida em um único ativo, por exemplo o contrato futuro de milho CME Dec22, de acordo com os sinais de alocação AiLA gerados para esse ativo.
- Distinguimos entre retornos diários dos ativos e retornos capitalizados ao longo de um período, pois diferentes fontes potenciais de assimetria podem afetar os resultados de maneiras distintas, por exemplo:
- A assimetria gerada pela modelagem upstream da AiLA pode ter impacto semelhante sobre os dois tipos de retorno.
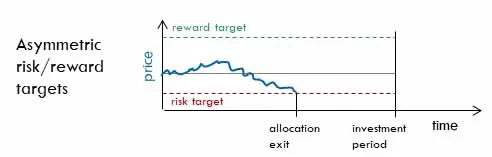
- Já as metas de risco/retorno, que implicam saídas assimétricas das alocações, podem introduzir uma assimetria que afeta principalmente os retornos capitalizados.
- Aqui, os retornos capitalizados são obtidos ao longo do período efetivo em que cada alocação foi mantida, ou seja, o período pode variar para cada retorno.
- Cabe observar que retornos capitalizados podem apresentar assimetria positiva apenas em razão da capitalização [Farago22]. No entanto, dada a volatilidade moderada e os períodos de investimento abrangidos por este estudo, estima-se que essas contribuições para a assimetria sejam significativamente menores do que os efeitos observados.
[Farago22]: A.Farago and E.Hjalmarsson, Long-Horizon Stock Returns Are Positively Skewed, Review of Finance (2022) 1–44.
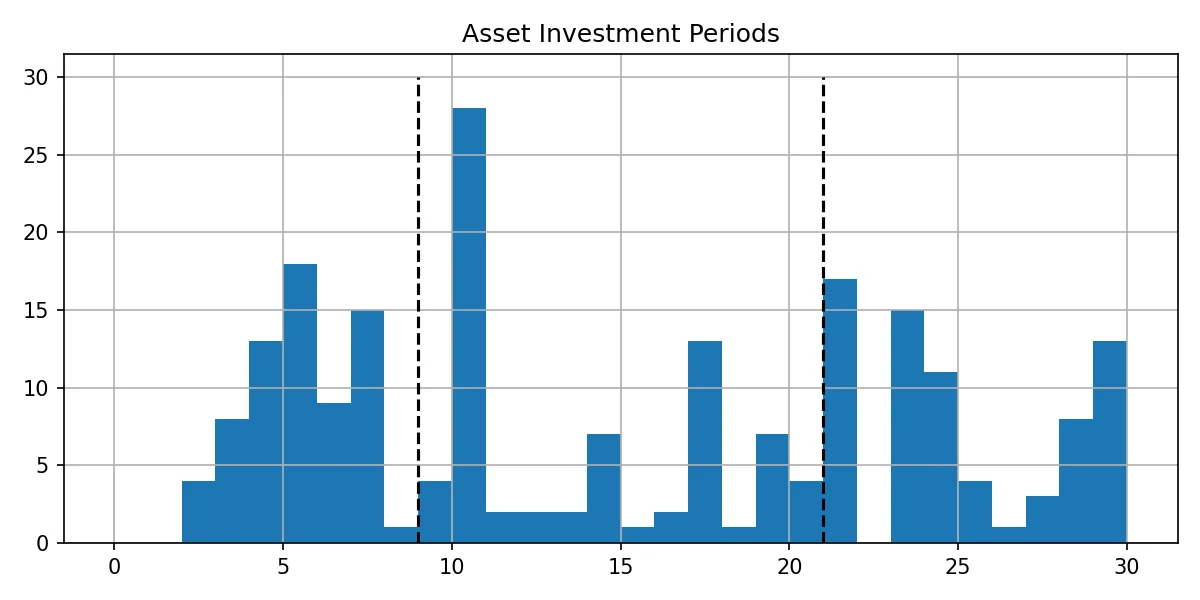
Período de investimento dos ativos
- As alocações de ativos da AiLA são normalmente produzidas com períodos de investimento pretendidos diferentes para ativos diferentes.
- Os (213) ativos utilizados foram, portanto, agrupados em três conjuntos de ativos de igual tamanho, com períodos de investimento (IP) de:
- Curto: IP <= 9 dias
- Médio: 9 < IP <= 21 dias
- Longo: 21 < IP
- Para os retornos capitalizados, o período do retorno pode ser mais curto que o IP, mas geralmente é da mesma ordem de grandeza.
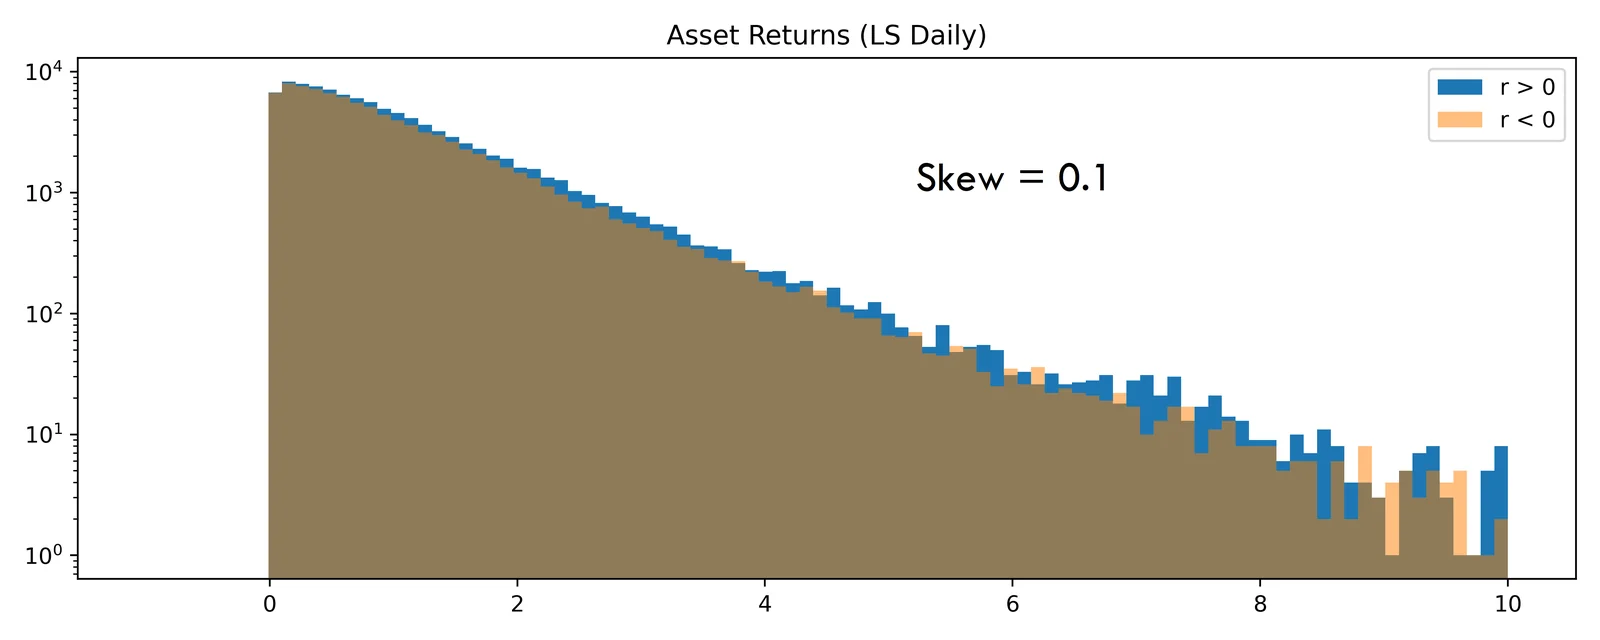
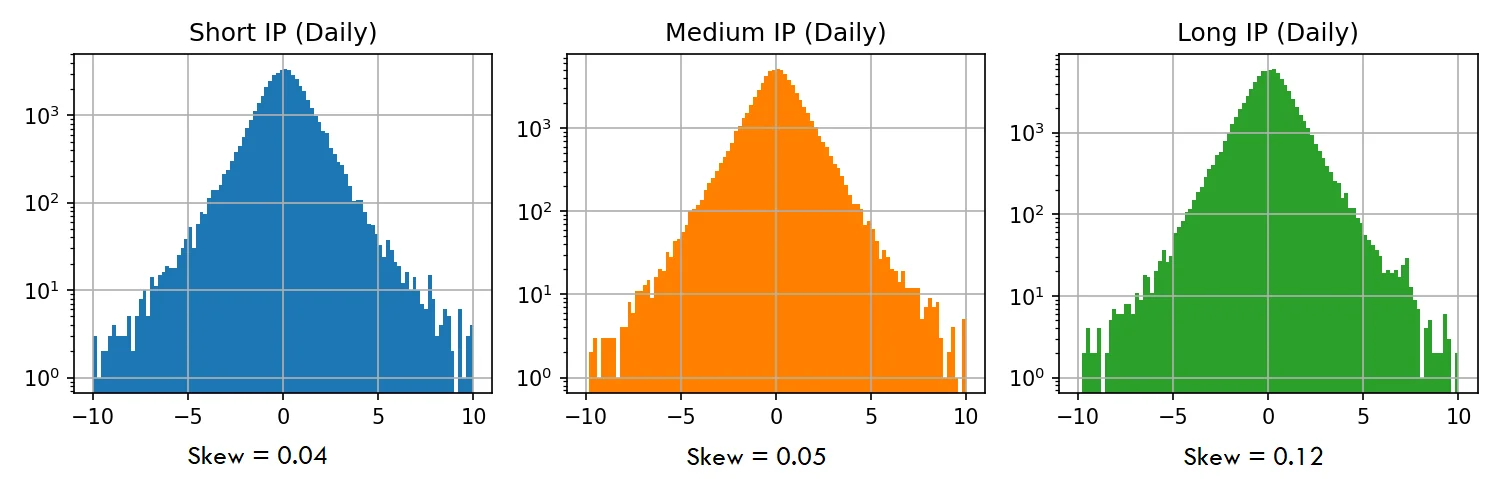
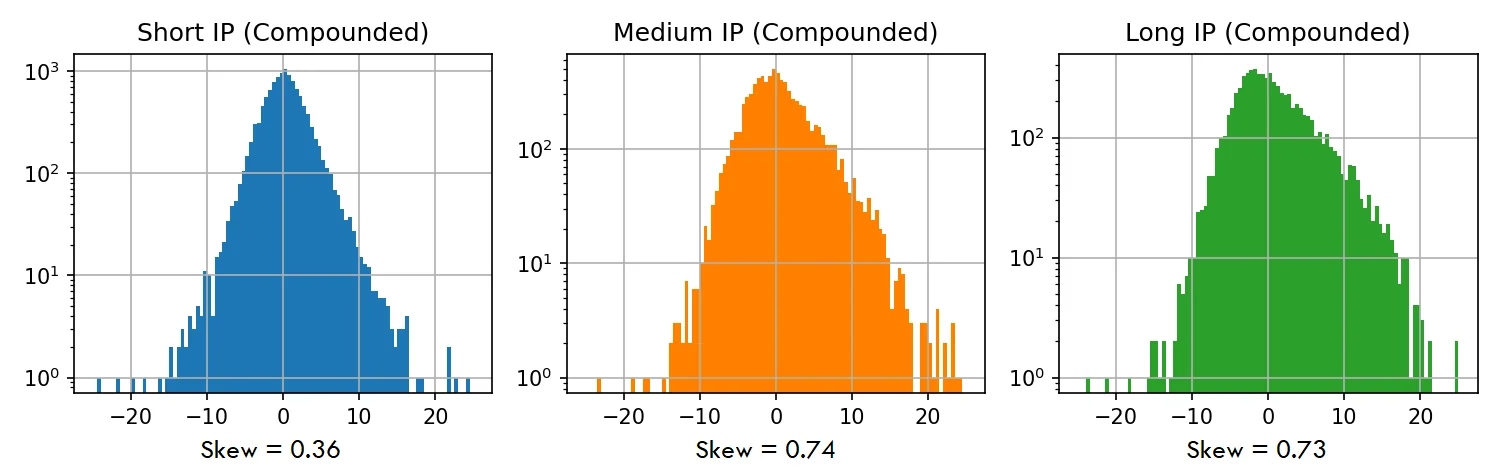
- A partir das distribuições de retornos dos três grupos, observa-se que:
- Os retornos diários mostram uma assimetria positiva desprezível nos três grupos.
- Os retornos capitalizados indicam uma assimetria positiva perceptível, ao contrário dos retornos diários, nos três grupos.
- Os retornos capitalizados também mostram a assimetria mais positiva nos dois grupos que reúnem os ativos com os períodos de investimento mais longos.
Conclusões
- A distribuição de retornos associada aos produtos AiLA frequentemente apresenta assimetria positiva.
- Diversos aspectos podem influenciar a contribuição para essa assimetria dos retornos, sendo um deles o período de investimento usado na produção das estratégias de alocação de ativos AiLA.
- Por isso, foi realizada uma investigação, no nível dos retornos dos ativos AiLA, sobre eventuais relações entre uma assimetria positiva e o período de investimento associado aos diferentes ativos.
- Os resultados não indicaram assimetria significativa nos retornos diários dos ativos.
- No entanto, os retornos capitalizados ao longo do respectivo período de alocação mostraram uma assimetria positiva crescente à medida que o período de investimento aumenta.
- Isso é esperado, por exemplo, em razão das metas assimétricas de risco/retorno envolvidas nas estratégias.
- Quanto à assimetria observada no nível da carteira, é possível que efeitos adicionais aos observados no nível dos ativos sejam relevantes; por exemplo, prever com sucesso eventos correlacionados, como o crash de 2020 em muitos ativos, poderia possivelmente ampliar esses efeitos no nível da carteira.