
AiLA 자산 수익률 왜도
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
질문
질문:
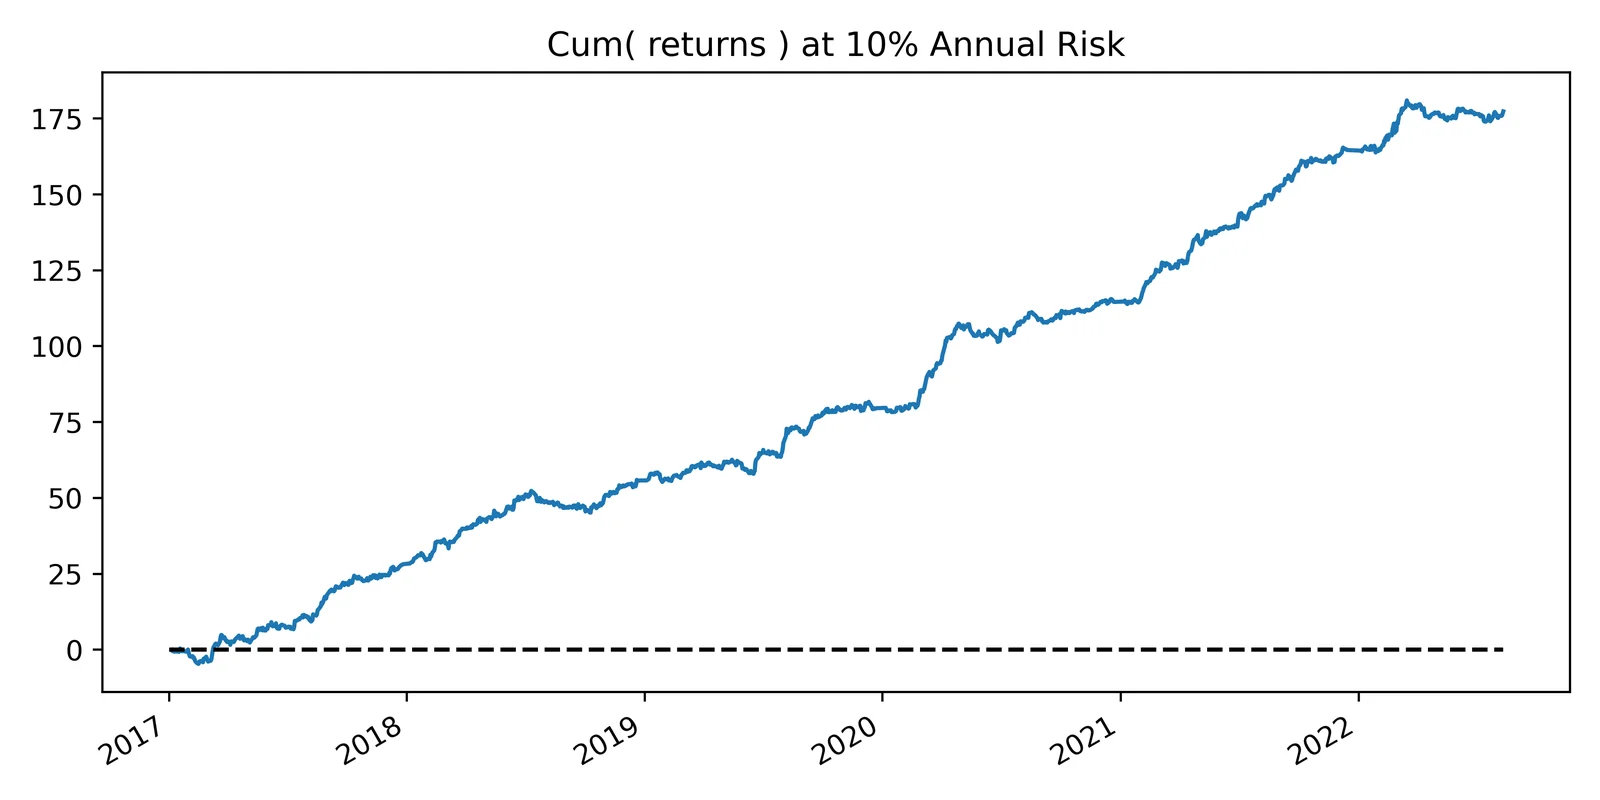
- AiLA 상품의 수익률 분포는 흔히 양(+)의 왜도를 보입니다.
- 이는 AiLA 전략 방법론의 여러 측면과 관련될 수 있으며, 그중 하나가 배분 투자 기간입니다.
- 수익률 왜도와 자산 배분 전략 구성에 사용된 투자 기간 사이에서 어떤 관계를 관찰할 수 있습니까?
접근 방법:
- 일간 수익률과 투자 기간에 걸쳐 복리로 누적된 수익률을 구분합니다.
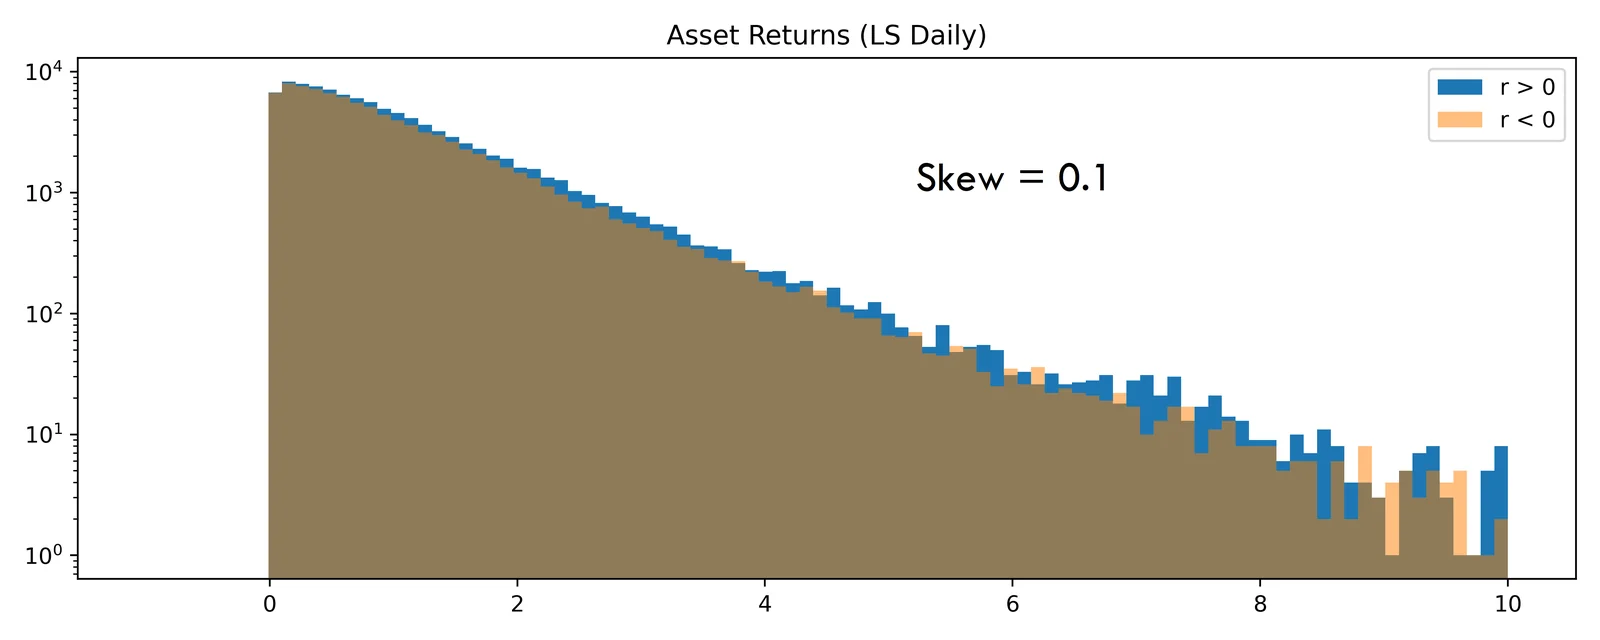
- 여러 자산의 수익률을 통합(pooling)하고 약 5 표준편차에서 윈저라이징(winsorizing)하여 불확실성과 이상치의 영향을 줄입니다.
- 자산 배분 전략 설계에 사용된 투자 기간을 조건으로 하여 자산 수익률 왜도를 분석합니다.
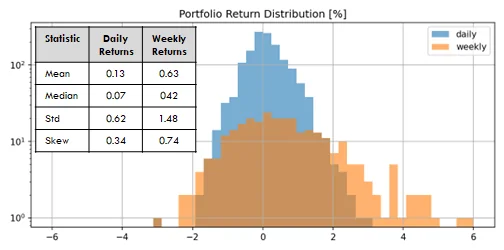
모든 왜도 결과는 [SciPy]의 Fisher-Pearson 계수 G1에 기반합니다. [SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
자산 수익률 왜도
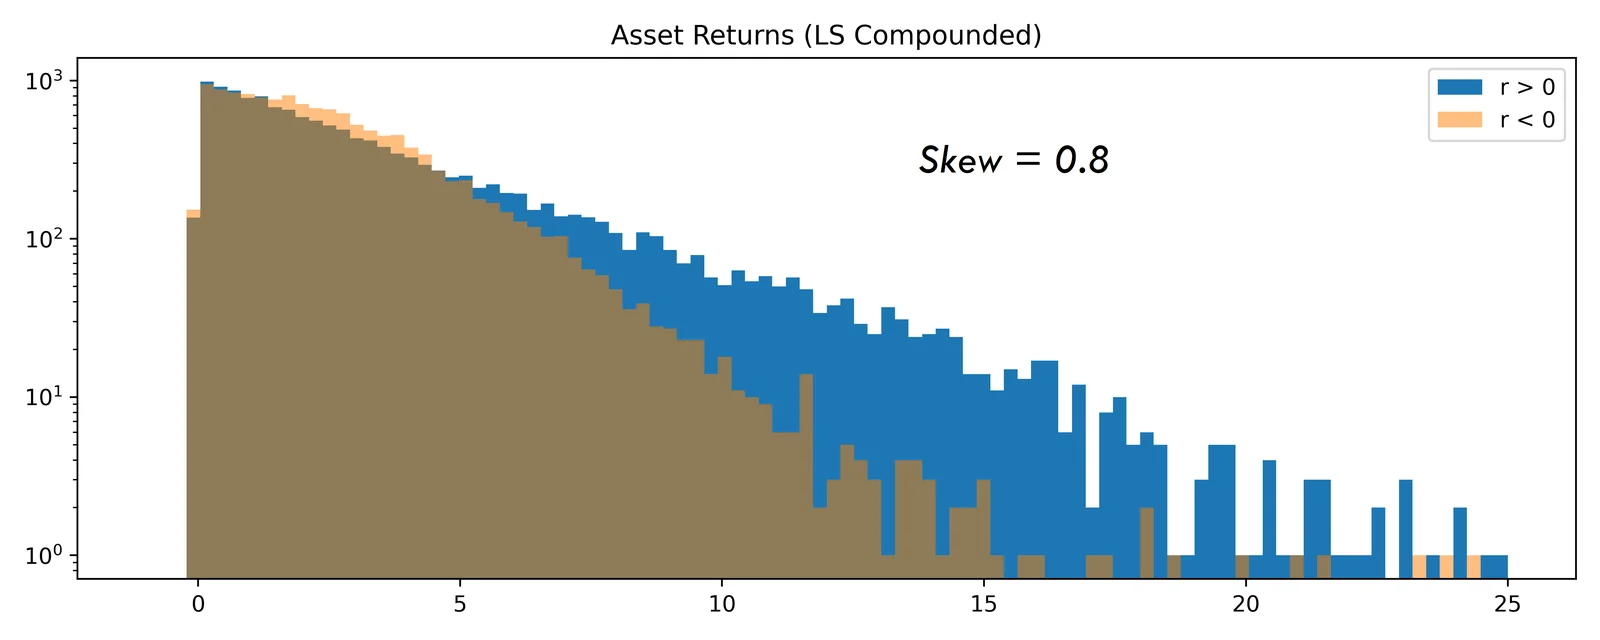
- AiLA 자산 수익률이란 단일 자산(예: CME 옥수수 Dec22 선물 계약)에 대해 해당 자산에 생성된 AiLA 배분 시그널에 따라 롱 또는 숏 포지션을 취해 얻은 (%) 수익률을 말합니다.
- 왜도를 발생시킬 수 있는 여러 잠재 요인이 결과에 서로 다르게 영향을 미칠 수 있으므로, 일간 자산 수익률과 일정 기간에 걸쳐 복리로 누적된 수익률을 구분합니다. 예를 들면 다음과 같습니다.
- AiLA 상류(upstream) 모델링에서 발생하는 왜도는 두 수익률 유형에 비슷한 영향을 미칠 수 있습니다.
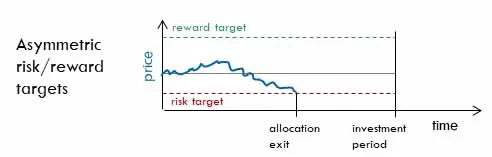
- 반면, 비대칭적인 배분 청산을 의미하는 위험/보상 목표는 주로 복리 누적 수익률에 영향을 미치는 왜도를 유발할 수 있습니다.
- 여기서 복리 누적 수익률은 특정 배분이 실제로 보유된 기간에 걸쳐 산출되므로, 기간은 수익률마다 다를 수 있습니다.
- 복리 누적 수익률은 복리 효과만으로도 양(+)의 왜도를 가질 수 있다는 점에 유의해야 합니다 [Farago22]. 다만 본 연구에서 다루는 변동성과 투자 기간이 모두 크지 않으므로, 이러한 왜도 기여분은 관찰된 효과보다 상당히 작은 것으로 추정됩니다.
[Farago22]: A.Farago and E.Hjalmarsson, Long-Horizon Stock Returns Are Positively Skewed, Review of Finance (2022) 1–44.
자산 투자 기간
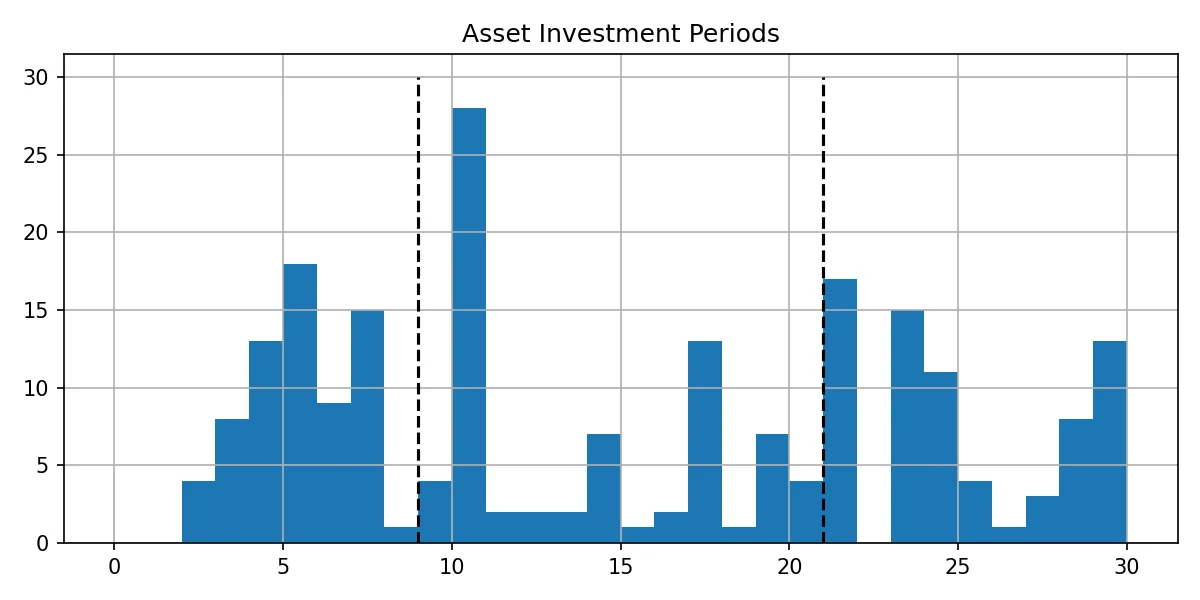
- AiLA 자산 배분은 일반적으로 자산마다 서로 다른 목표 투자 기간으로 생성됩니다.
- 따라서 사용된 (213)개 자산을 다음과 같은 투자 기간(IP)을 갖는 동일한 크기의 세 그룹으로 구분했습니다.
- 단기: IP <= 9일
- 중기: 9 < IP <= 21일
- 장기: 21 < IP
- 복리 누적 수익률의 경우 수익률 기간이 IP보다 짧을 수 있으나, 대개 같은 수준입니다.
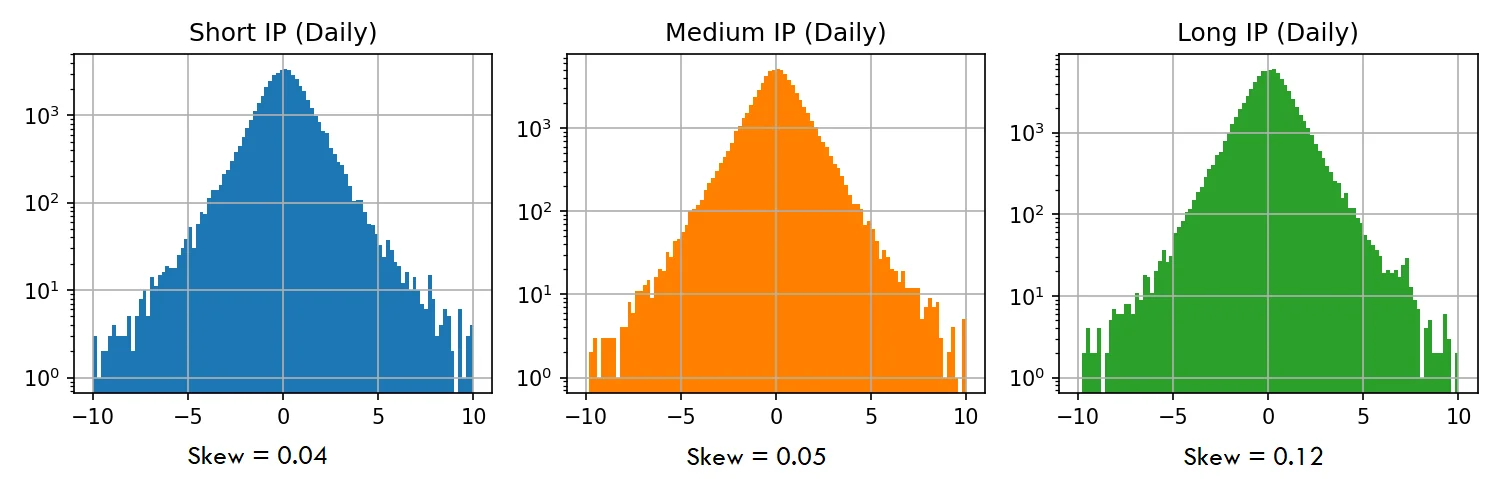
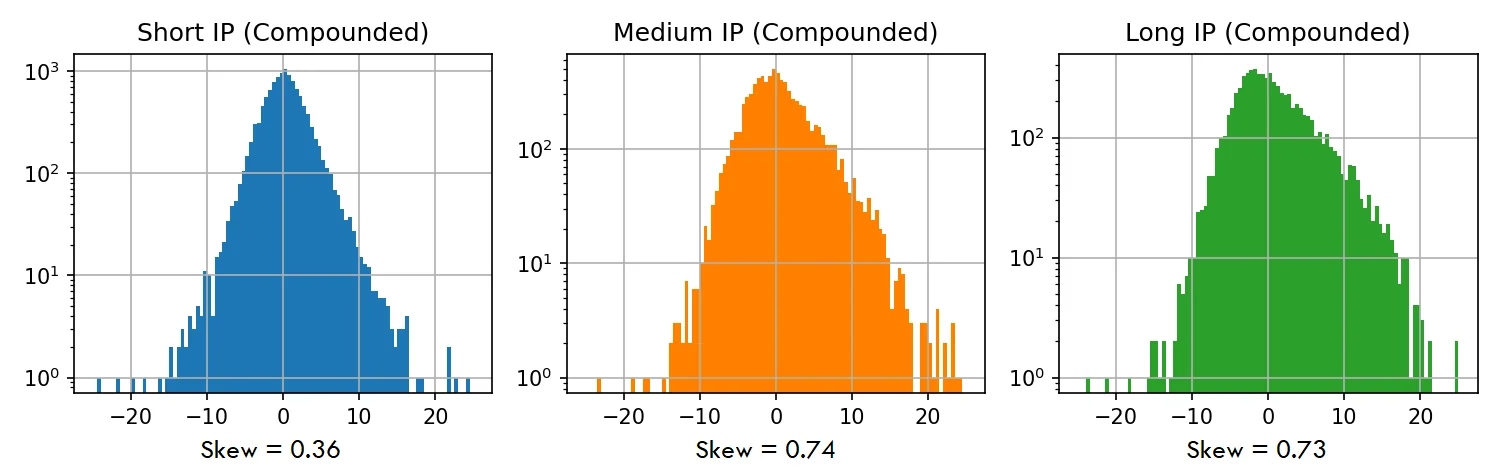
- 세 그룹의 수익률 분포에서 다음이 관찰됩니다.
- 일간 수익률은 세 그룹 모두에서 무시할 만한 수준의 양(+)의 왜도를 보입니다.
- 일간 수익률과 달리, 복리 누적 수익률은 세 그룹 모두에서 뚜렷한 양(+)의 왜도를 나타냅니다.
- 또한 복리 누적 수익률은 투자 기간이 가장 긴 자산으로 구성된 두 그룹에서 가장 큰 양(+)의 왜도를 보입니다.
결론
- AiLA 상품과 관련된 수익률 분포는 흔히 양(+)의 왜도를 보입니다.
- 이러한 수익률 왜도에 대한 기여에는 여러 측면이 영향을 미칠 수 있으며, 그중 하나가 AiLA 자산 배분 전략 생성 시 사용되는 투자 기간입니다.
- 이에 따라 AiLA 자산 수익률 수준에서 양(+)의 왜도와 각 자산의 투자 기간 사이에 어떤 관계가 있는지 분석했습니다.
- 분석 결과, 일간 자산 수익률에서는 유의미한 왜도가 나타나지 않았습니다.
- 그러나 각 배분 기간에 걸쳐 복리로 누적된 수익률은 투자 기간이 길어질수록 양(+)의 왜도가 커졌습니다.
- 이는 예를 들어 전략에 포함된 비대칭적인 위험/보상 목표 때문에 예상할 수 있는 결과입니다.
- 포트폴리오 수준에서 관찰되는 왜도와 관련해서는 자산 수준에서 관찰된 효과 외의 다른 효과도 작용할 수 있습니다. 예를 들어 2020년 폭락과 같이 여러 자산에 걸친 상관된 사건을 성공적으로 예측하면 포트폴리오 수준에서 이러한 효과가 커질 수 있습니다.