
AiLA 资产收益偏度
译自英文。以英文原文为准。 阅读英文版
问题
问题:
- AiLA 产品的收益分布通常呈现正偏度。
- 这可能与 AiLA 策略方法论的多个方面有关,其中之一是配置投资期限。
- 收益偏度与构建资产配置策略所用的投资期限之间是否存在可观察到的关系?
方法:
- 区分日收益与在投资期限内复利累积的收益。
- 汇集多个资产的收益,并在约 5 个标准差处进行缩尾处理,以降低不确定性和异常值的影响。
- 以设计资产配置策略所用的投资期限为条件,研究资产收益偏度。
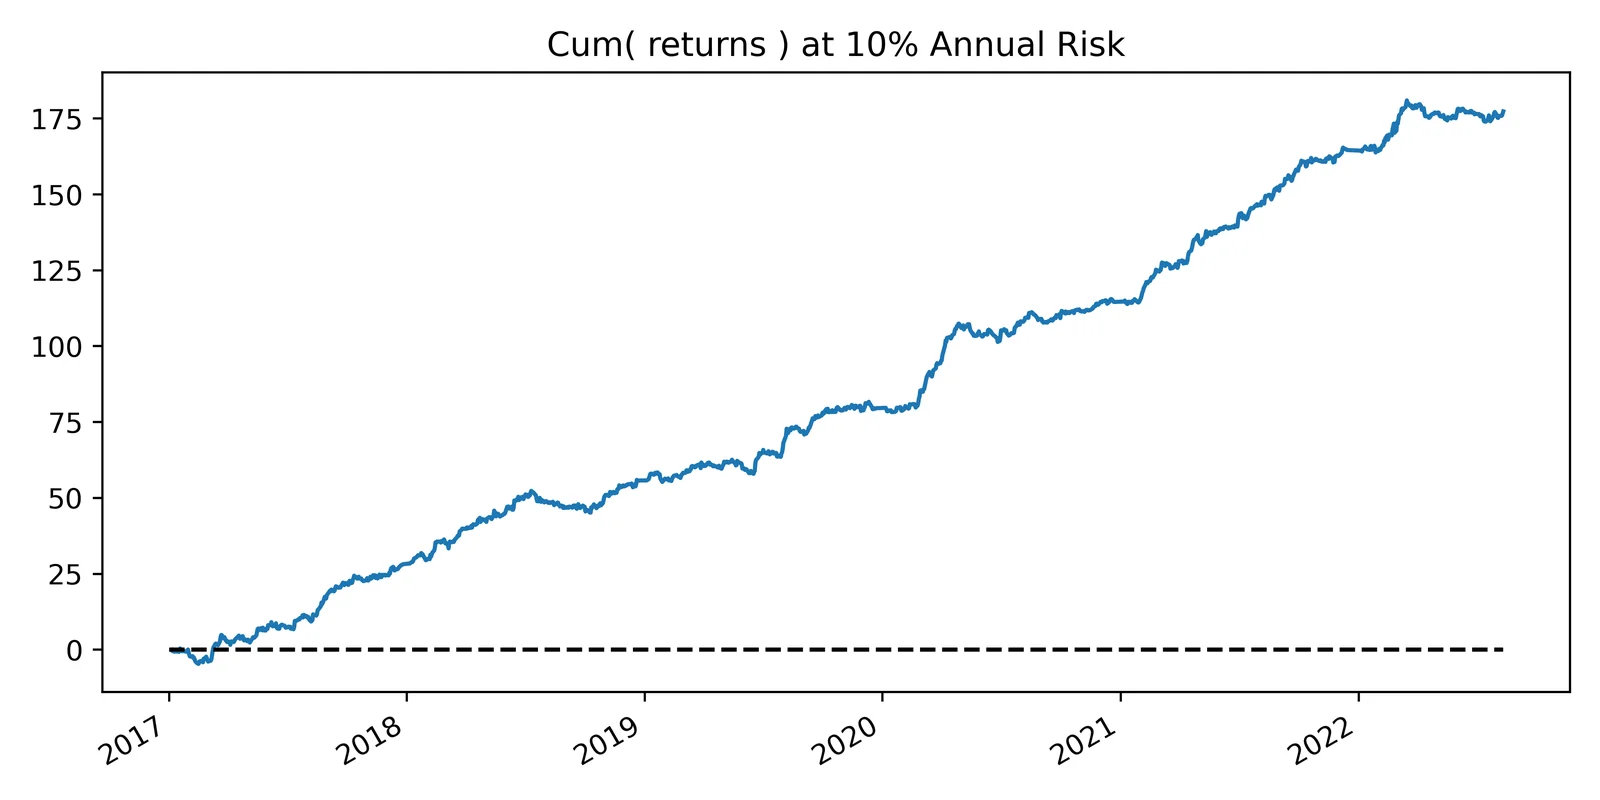
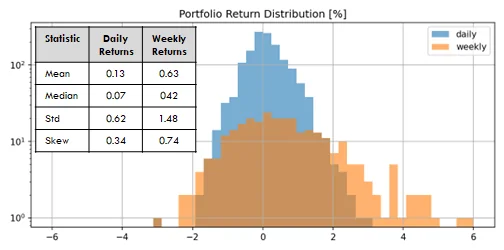
所有偏度结果均基于 [SciPy] 中的 Fisher-Pearson 系数 G1。[SciPy]:E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
资产收益偏度
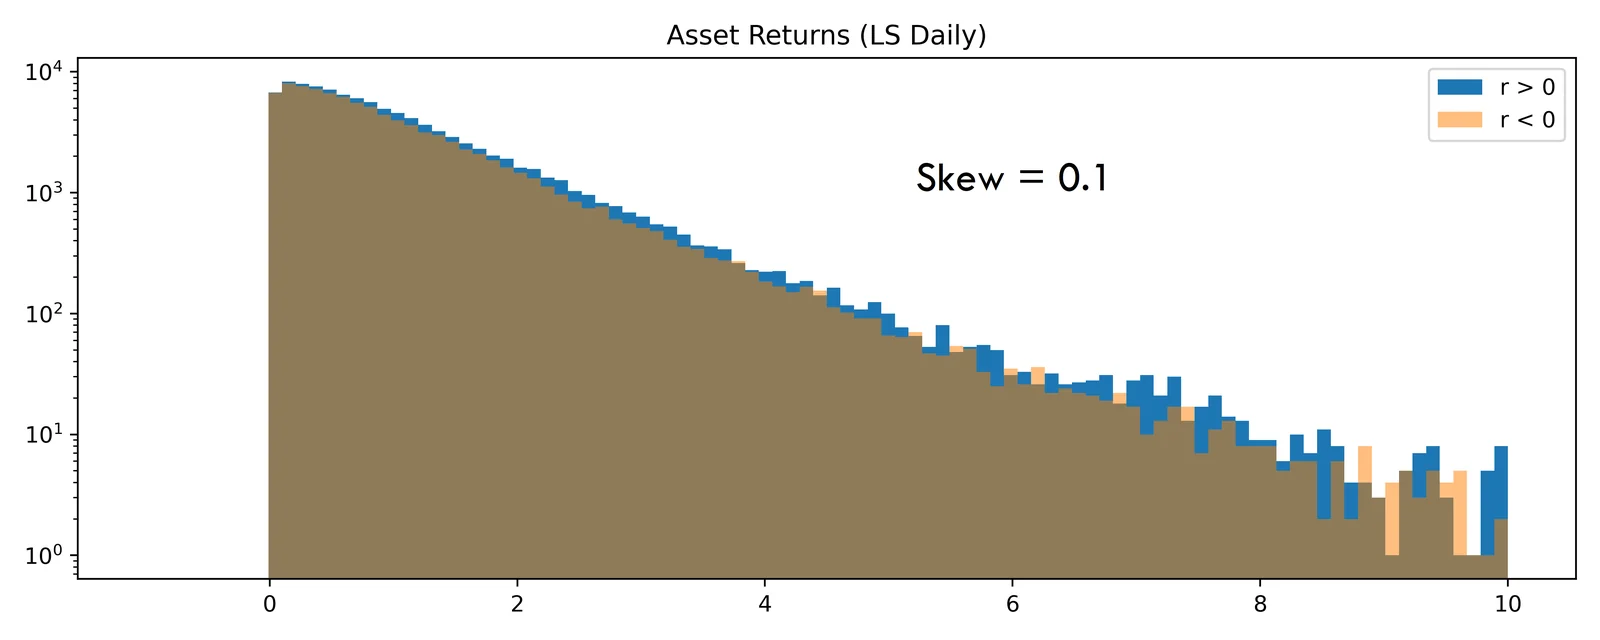
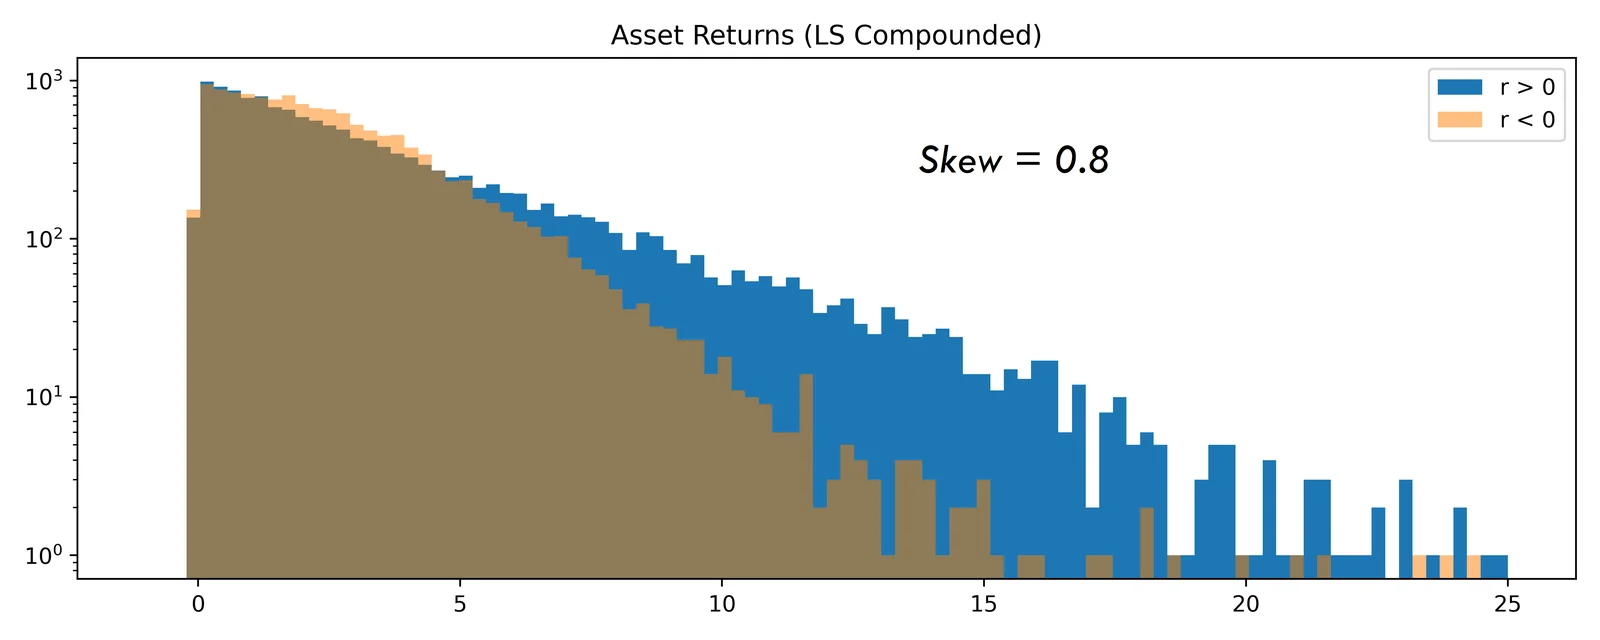
- AiLA 资产收益是指根据 AiLA 为单一资产(例如 CME 玉米 Dec22 期货合约)生成的配置信号,对该资产做多或做空所获得的收益(%)。
- 我们区分日资产收益与在一段期限内复利累积的收益,因为不同的潜在偏度来源可能对结果产生不同影响,例如:
- 由 AiLA 上游建模产生的偏度可能对两类收益产生相似的影响。
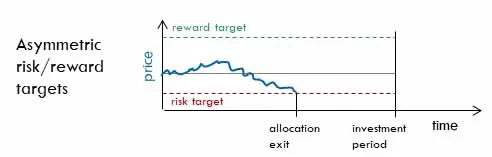
- 而意味着非对称配置退出的风险/回报目标,可能会引入主要影响复利累积收益的偏度。
- 此处的复利累积收益是在某一配置的实际持有期内获得的,即每笔收益的期限可能各不相同。
- 需要指出的是,复利累积收益可能纯粹因复利效应而呈现正偏度 [Farago22]。然而,由于本研究涉及的波动率和投资期限均较为适中,估计这部分对偏度的贡献明显小于所观察到的效应。
[Farago22]:A.Farago and E.Hjalmarsson, Long-Horizon Stock Returns Are Positively Skewed, Review of Finance (2022) 1–44.
资产投资期限
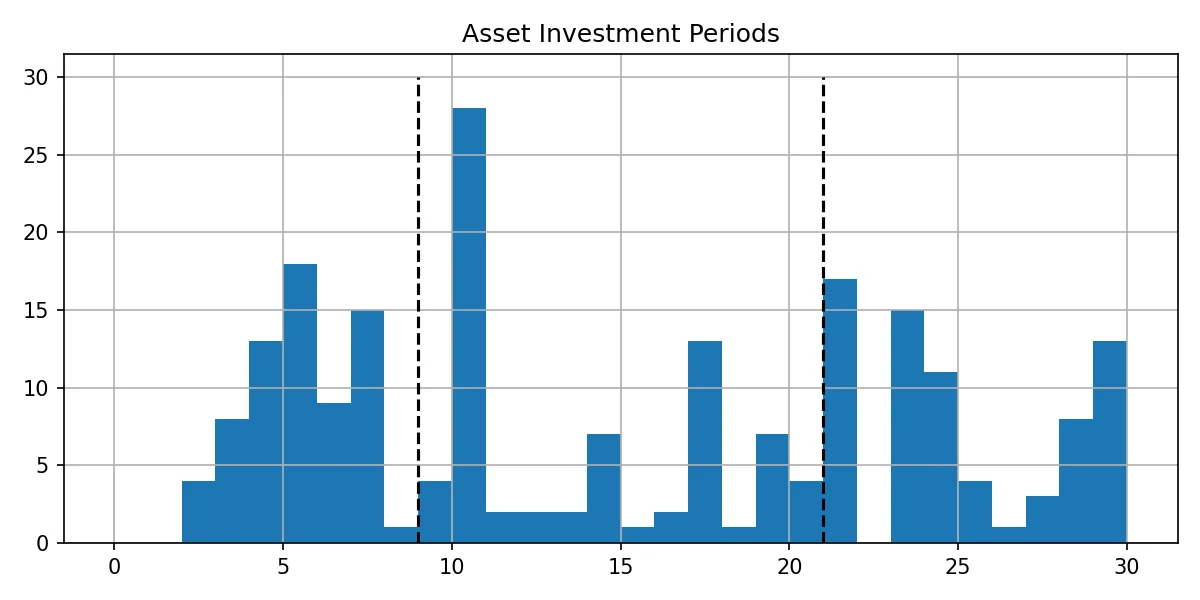
- AiLA 资产配置通常针对不同资产设定不同的预期投资期限。
- 因此,所用的(213 个)不同资产被划分为三个规模相等的资产组,其投资期限(IP)分别为:
- 短期:IP <= 9 天
- 中期:9 < IP <= 21 天
- 长期:21 < IP
- 对于复利累积收益,收益期限可能短于 IP,但通常处于同一量级。
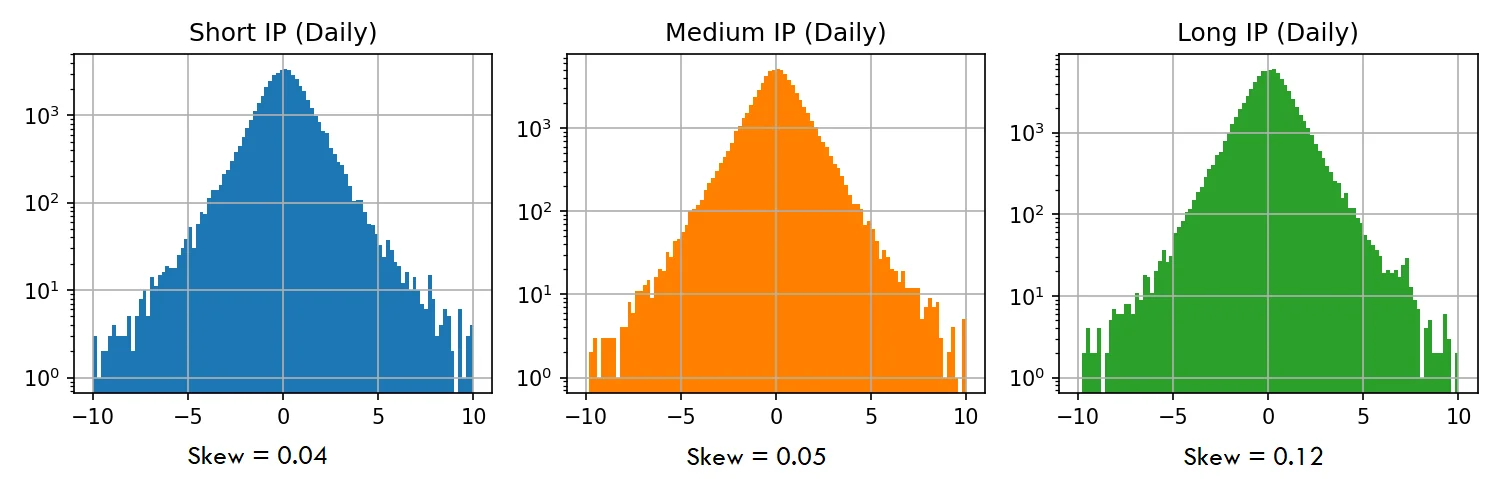
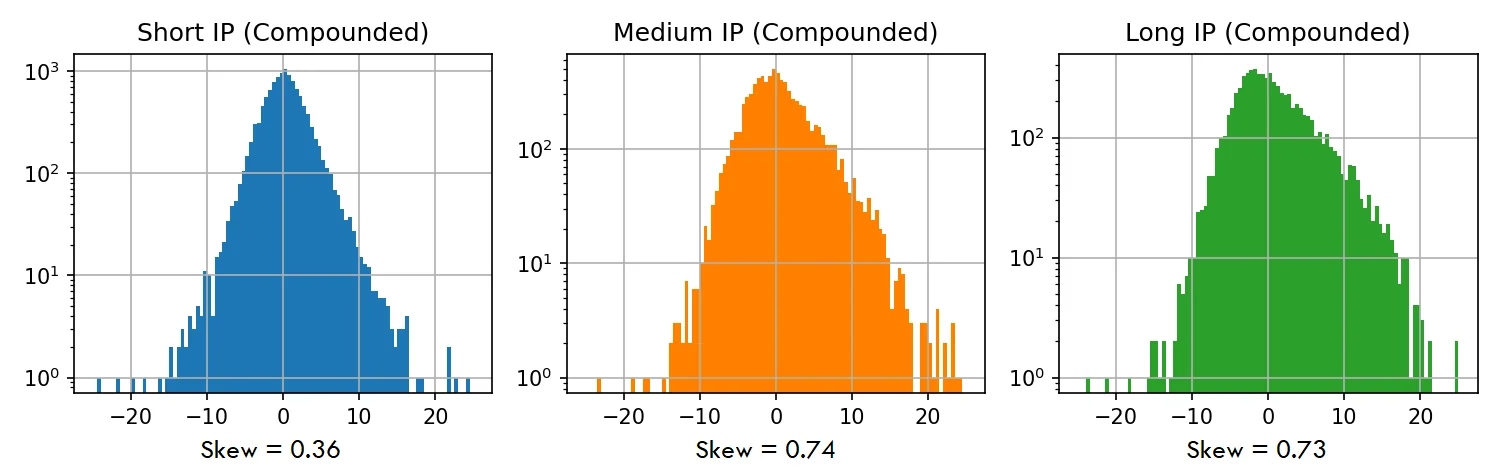
- 从三个分组的收益分布中可以观察到:
- 三个分组的日收益均仅呈现可忽略的正偏度。
- 与日收益相反,三个分组的复利累积收益均呈现明显的正偏度。
- 在复利累积收益中,由投资期限最长的资产构成的两个分组正偏度最为明显。
结论
- 与 AiLA 产品相关的收益分布通常呈现正偏度。
- 多个方面可能影响此类收益偏度的形成,其中之一是构建 AiLA 资产配置策略时所用的投资期限。
- 因此,我们在 AiLA 资产收益层面研究了正偏度与不同资产所对应投资期限之间的关系。
- 结果显示,日资产收益不存在显著偏度。
- 然而,在各自配置期内复利累积的收益随投资期限延长呈现出不断增大的正偏度。
- 这在意料之中,例如源于策略中所涉及的非对称风险/回报目标。
- 就投资组合层面观察到的偏度而言,除资产层面观察到的效应之外,可能还有其他效应发挥作用,例如成功预测跨多个资产的相关事件(如 2020 年的市场暴跌),可能会在投资组合层面放大这些效应。