
AiLA 資産リターンの歪度
英語からの翻訳です。英語の原文を正とします。 英語で読む
問い
問い:
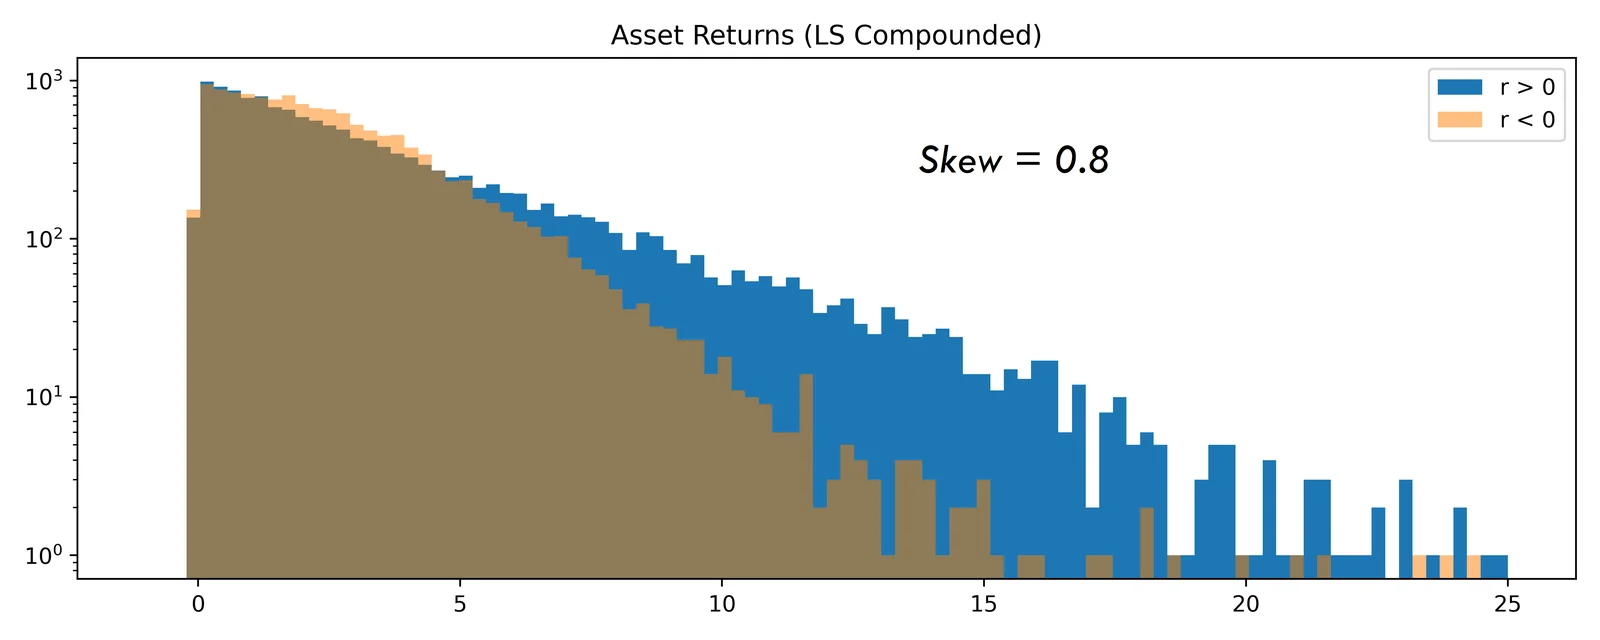
- AiLA プロダクトのリターン分布は、しばしば正の歪度(スキュー)を示します。
- これは AiLA の戦略手法のいくつかの側面に関係している可能性があり、その一つがアロケーションの投資期間です。
- リターンの歪度と、アセット・アロケーション戦略の構築に用いる投資期間との間に、何らかの関係は見られるでしょうか。
アプローチ:
- 日次リターンと、投資期間にわたって複利計算したリターンを区別します。
- 多数の資産のリターンをプールし、約 5 標準偏差でウィンソライズ処理を行うことで、不確実性と外れ値の影響を抑えます。
- アセット・アロケーション戦略の設計に用いる投資期間を条件として、資産リターンの歪度を調べます。
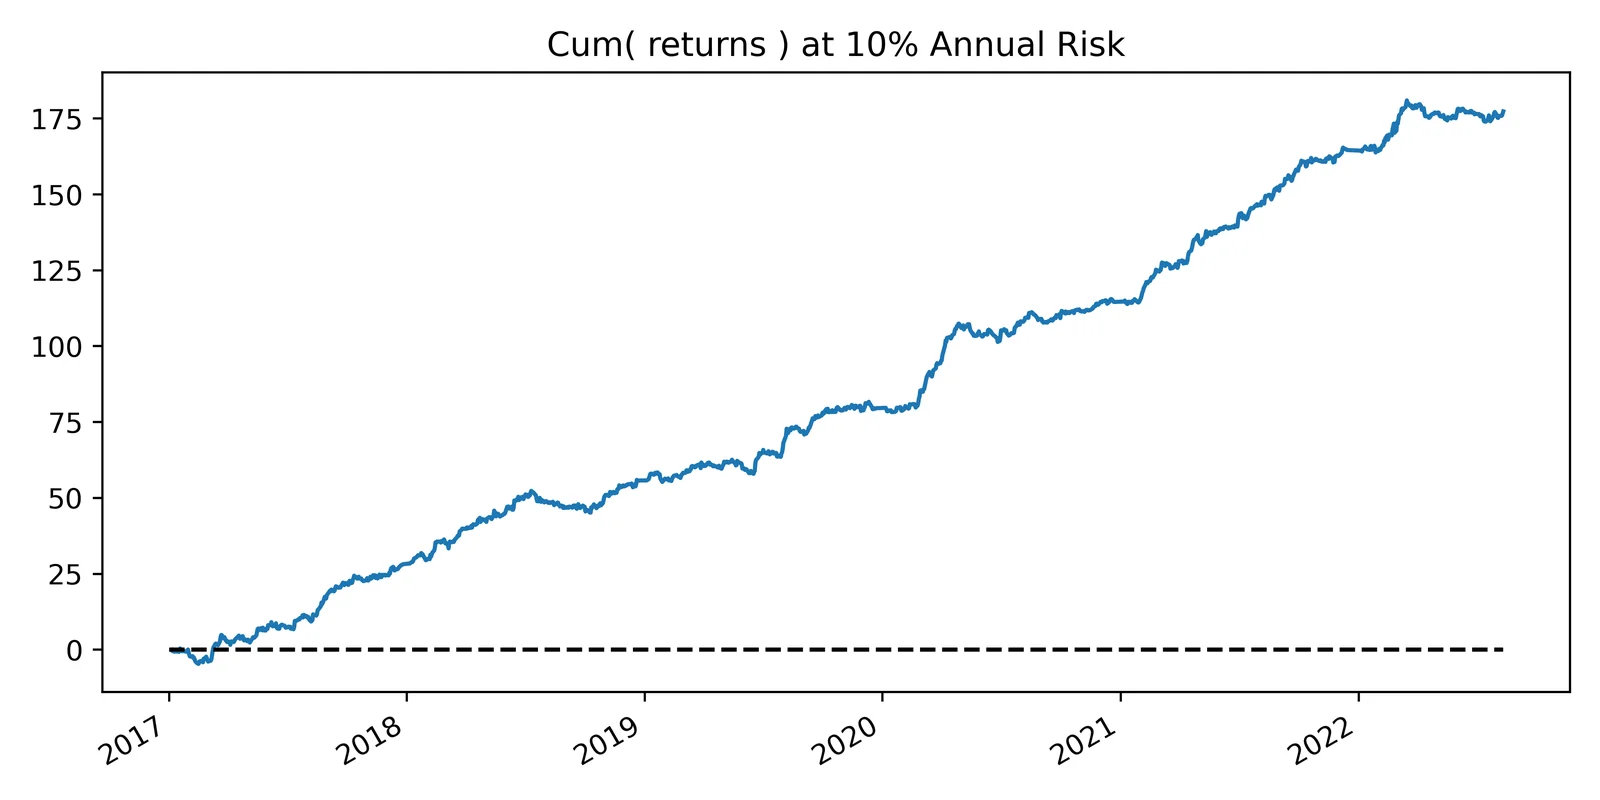
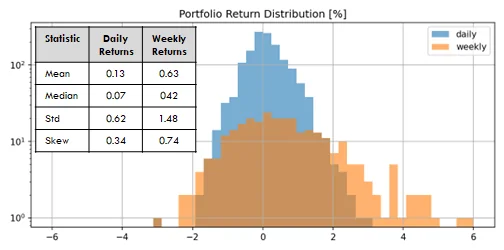
歪度の結果はすべて、[SciPy] のフィッシャー・ピアソン係数 G1 に基づいています。[SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
資産リターンの歪度
- AiLA の資産リターンとは、ある単一資産(例:CME トウモロコシ Dec22 先物)について、その資産に対して生成された AiLA のアロケーション・シグナルに従ってロングまたはショートすることで得られるリターン(%)を指します。
- 歪度の潜在的な発生源が異なれば結果への影響も異なり得るため、日次の資産リターンと期間中に複利計算したリターンを区別します。例えば、
- AiLA の上流モデリングによって生じる歪度は、2 種類のリターンに同程度の影響を与える可能性があります。
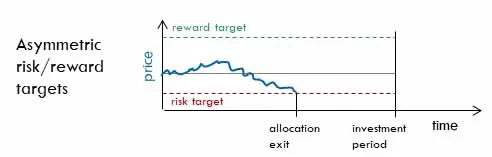
- 一方、非対称なアロケーションのエグジットを意味するリスク/リワード目標は、主に複利リターンに影響する歪度をもたらす可能性があります。
- ここでの複利リターンは、あるアロケーションを実際に保有した期間にわたって算出しています。つまり、期間はリターンごとに異なり得ます。
- なお、複利リターンは複利効果のみによって正の歪度を持ち得る点に留意が必要です [Farago22]。ただし、本調査が対象とするボラティリティと投資期間はいずれも穏当な水準であるため、こうした歪度への寄与は、観測された効果よりも大幅に小さいと推定されます。
[Farago22]: A.Farago and E.Hjalmarsson, Long-Horizon Stock Returns Are Positively Skewed, Review of Finance (2022) 1–44.
資産の投資期間
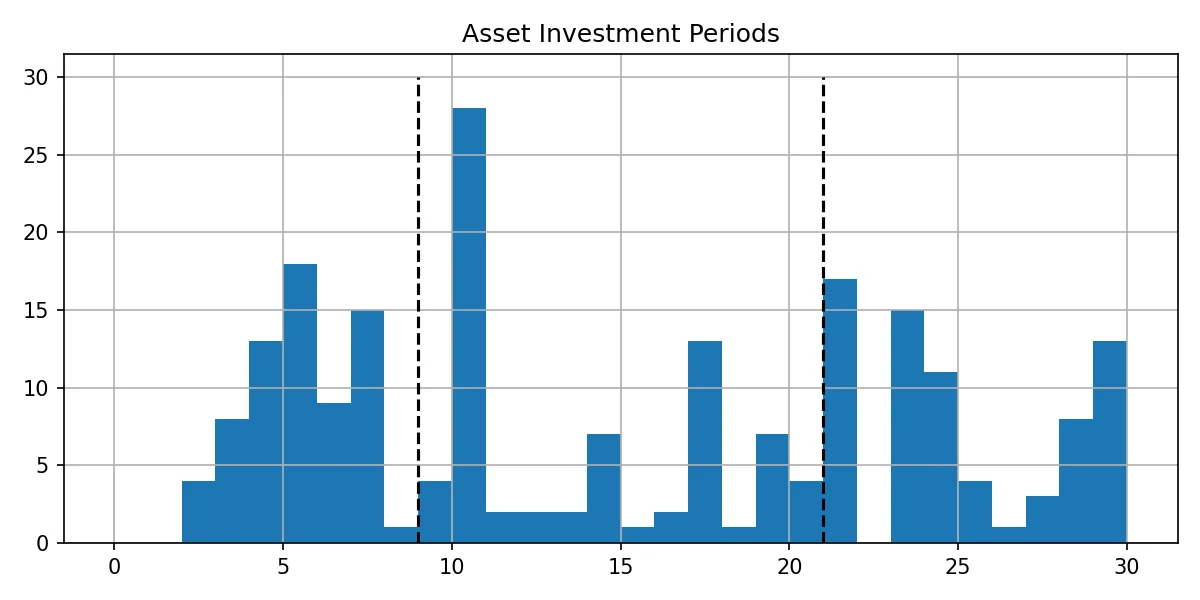
- AiLA のアセット・アロケーションは通常、資産ごとに異なる想定投資期間で生成されます。
- そこで、使用した (213) の異なる資産を、投資期間(IP)に応じて同数ずつ 3 つのグループに分けました。
- 短期:IP <= 9 日
- 中期:9 < IP <= 21 日
- 長期:21 < IP
- 複利リターンについては、リターン期間が IP より短くなる場合もありますが、通常は同程度の長さです。
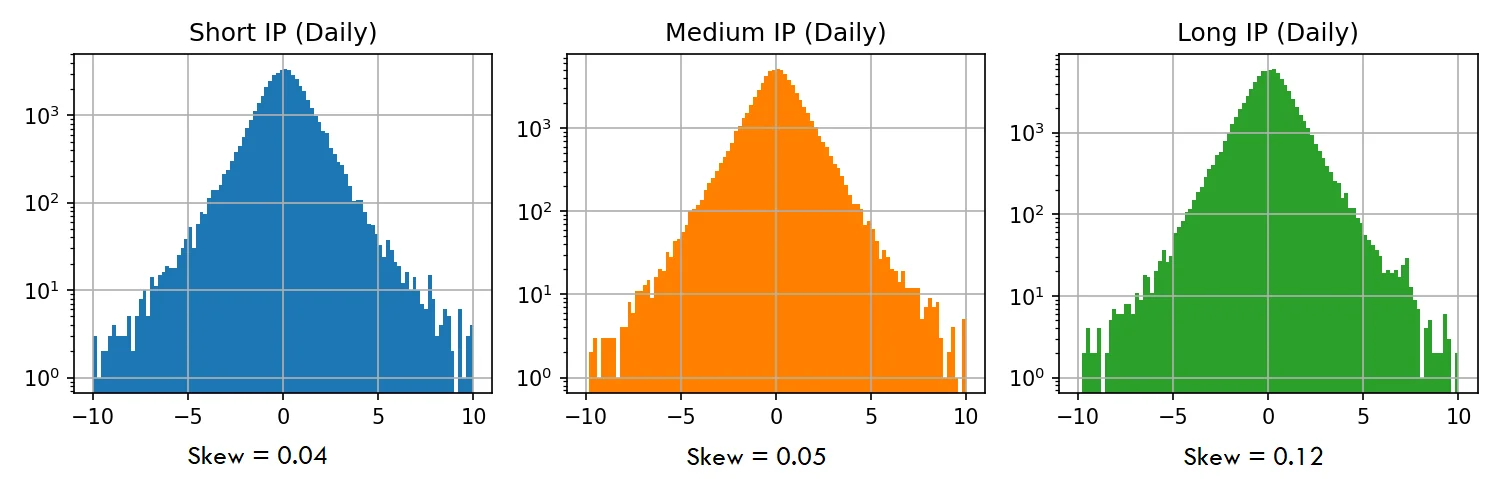
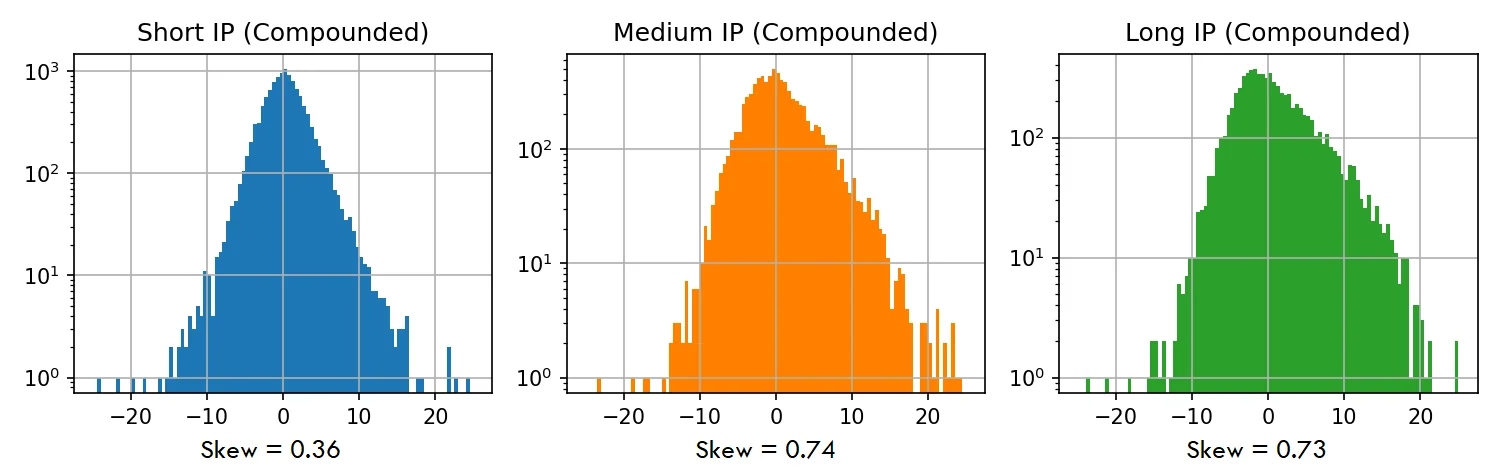
- 3 つのグループのリターン分布から、次の点が観察されます。
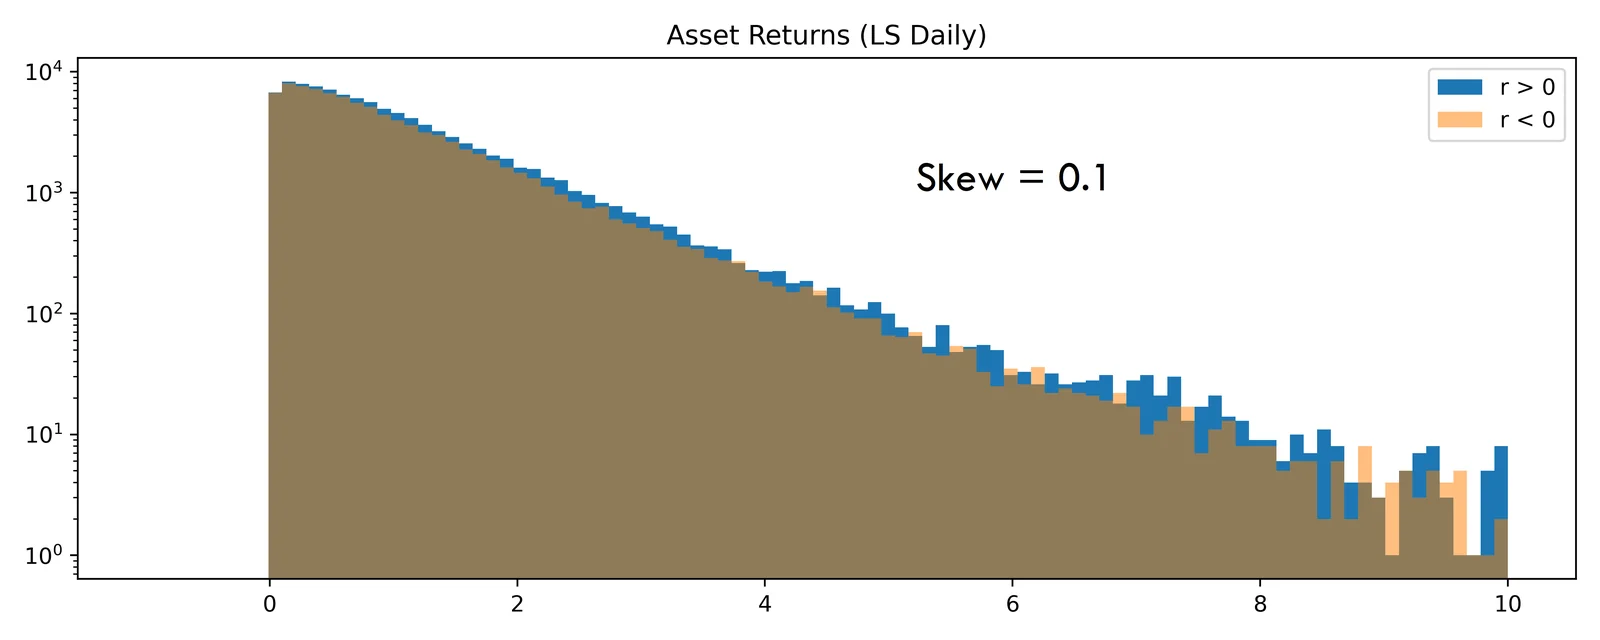
- 日次リターンは、3 つのグループすべてで無視できる程度の正の歪度しか示しません。
- 日次リターンとは対照的に、複利リターンは 3 つのグループすべてで顕著な正の歪度を示します。
- また複利リターンでは、投資期間が最も長い資産からなる 2 つのグループで、正の歪度が最も大きくなります。
結論
- AiLA プロダクトのリターン分布は、しばしば正の歪度を示します。
- こうしたリターンの歪度への寄与には複数の側面が影響し得ますが、その一つが AiLA のアセット・アロケーション戦略を生成する際に用いる投資期間です。
- そこで、AiLA の資産リターンの水準で、正の歪度と各資産に対応する投資期間との間に何らかの関係があるかを調べました。
- その結果、日次の資産リターンには有意な歪度は見られませんでした。
- しかし、それぞれのアロケーション期間にわたって複利計算したリターンでは、投資期間が長くなるほど正の歪度が大きくなりました。
- これは、例えば戦略に組み込まれた非対称なリスク/リワード目標によって、予想される結果です。
- ポートフォリオ・レベルで観測される歪度については、資産レベルで観測された効果に加えて、別の効果も関係している可能性があります。例えば、2020 年の暴落のように多くの資産にまたがる相関の高いイベントを的確に予測できれば、ポートフォリオ・レベルでこうした効果がさらに高まる可能性があります。