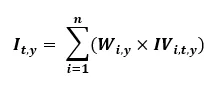波動率策略方法
本頁譯自英文,內容以英文版本為準。 閱讀英文版
定義
資產:指波動率策略所選定的成分之一
營業日:就某項資產而言,指所有成分資產皆有交易且有結算收盤價的日子
ATM(價平,At the Money):指選擇權的履約價與標的證券目前市價相同的情況
接近價平(Near the Money):指履約價接近對應標的證券目前市價的選擇權合約
OTM(價外,Out of the Money):用以描述僅具外在價值、不具內含價值的選擇權合約。OTM 買權的履約價高於標的資產的市價;OTM 賣權的履約價則低於標的資產的市價
策略說明
波動率策略在 AiLA 亦稱為 V 系列策略,旨在呈現特定商品類股或跨商品類股的隱含波動率水準。這些策略由市場收盤時所記錄、履約價最接近標的資產結算價之價平選擇權的隱含波動率所構成。
隱含波動率採用 Black 76 模型,以相關資產價平選擇權的結算權利金計算。在一籃子資產中,我們依各資產全年交易的 Vega 對其加權。也就是說,我們檢視每項資產的總交易量,接著計算該資產的總 Vega,再除以該類股的 Vega。
1) 資產選擇
- 在考量波動率策略應納入哪些資產時,我們考量下列因素:
- 地點:以美國為主,但 Brent 原油因交易量大而例外
- 選擇權流動性
- ATM/接近價平選擇權履約價交易的一致性
- 波動率策略涵蓋三大類股的資產:能源、農業及金屬
2) 合約選擇
a. 每項資產採用距到期日至少三十個日曆日、且到期日最近的選擇權合約
b. 由於流動性不佳,「序列」合約(到期後轉為下一個可用期貨月份的合約)、週到期合約及其他形式的提前到期合約皆不予考量
c. 合約選擇依據 2a) 每日更新
3) 履約價選擇
- 策略考量每項資產的 ATM 隱含波動率
- ATM 水準由距到期日至少三十個日曆日、且到期日最近之標的期貨合約的日終結算價決定
- 每項資產可用的選擇權履約價以離散間距排列,例如玉米履約價的間距為五美分,WTI 原油的間距為五十美分
- 計算隱含波動率時,使用相對於 ATM 水準最接近的 OTM 買權與賣權履約價;若 ATM 水準恰好落在某個可用履約價上,則使用該履約價的買權與賣權
4) 隱含波動率與 Vega 的計算
- 採用期貨選擇權的 Black 76 定價公式,計算資產 i 在第 y 年交易日 t 的隱含波動率 IVi,t,y
- 交易日定義為波動率策略所有 n 項成分資產皆有交易的日子
- 計算中用於折現的無風險利率,取自該交易日的美國公債殖利率曲線
- 隱含波動率是以選擇權結算價,透過 Black 76 反推求得
- Vega(選擇權價格對隱含波動率變動 1% 的敏感度)以 Black 76 及隱含波動率計算,並用於第 5) 節進一步說明的加權
- ATM 隱含波動率與 Vega 取 ATM 價格水準在買權與賣權履約價之間的線性內插值;若履約價等於 ATM 價格水準,則取買權與賣權數值的平均
5) 加權 & 策略價值的計算
- 在每個交易日,各資產的總 Vega 計算如下:
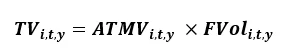
其中 𝑇𝑉𝑖,𝑡,𝑦 = 資產 𝑖 在第 𝑦 年交易日 𝑡 的總 Vega
其中 𝐴𝑇𝑀𝑉𝑖,𝑡,𝑦 = 資產 𝑖 在第 𝑦 年交易日 𝑡 的價平 Vega
其中 𝐹𝑉𝑜𝑙𝑖,𝑡,𝑦 = 資產 𝑖 的標的期貨在第 𝑦 年交易日 𝑡 的交易量 - 年度加權於每個交易日,以前一個日曆年度的數值為每項資產計算:
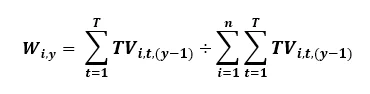
其中 𝑊𝑖,𝑦 為資產 𝑖 在第 𝑦 年的權重
其中第 (𝑦−1) 年共有 𝑇 個交易日
其中策略共有 𝑛 項成分資產 - 每個交易日將年度加權套用於各資產的隱含波動率,以產生隱含波動率策略的水準。策略價值於第 y 年的每個交易日 t 計算如下: