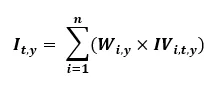波动率策略方法
译自英文。以英文原文为准。 阅读英文版
定义
资产指波动率策略中选定的成分之一
资产的营业日指所有成分资产均进行交易并有结算收盘价的日子
ATM即平值,指期权行权价与标的证券当前市场价格相同的情形
近平值指行权价接近相应标的证券当前市场价格的期权合约
OTM即虚值,用于描述仅含外在价值而不含内在价值的期权合约。OTM 看涨期权的行权价高于标的资产的市场价格;OTM 看跌期权的行权价低于标的资产的市场价格
策略说明
波动率策略在 AiLA 亦称为 V 系列策略,旨在反映某一特定大宗商品板块或跨大宗商品板块的隐含波动率水平。这些策略由收盘时记录的平值期权隐含波动率构成,所用期权的行权价最接近标的资产的结算价。
隐含波动率采用 Black 76 模型,利用相关资产平值期权的结算权利金计算。在一篮子资产中,我们按全年交易的各资产 Vega 对其加权。也就是说,我们考察每个资产的总交易量,计算该资产的总 Vega,再除以该板块的 Vega。
1)资产选择
- 在考虑将哪些资产纳入波动率策略时,我们考虑以下因素:
- 地点:主要以美国为主,Brent 原油因交易量大而例外
- 期权流动性
- ATM/近平值期权行权价交易的持续性
- 波动率策略涵盖三大板块的资产:能源、农产品和金属
2)合约选择
a. 对于每个资产,采用距到期日至少三十个日历日的最近期权合约
b. 由于流动性较差,“系列”合约(到期后对应下一个可用期货月份的合约)、周度到期合约及其他形式的提前到期合约不予考虑
c. 合约选择根据 2a) 每日更新
3)行权价选择
- 本策略考察每个资产的 ATM 隐含波动率
- ATM 水平由距到期日至少三十个日历日的最近标的期货合约的日终结算价确定
- 每个资产的可用期权行权价以离散间隔分布,例如玉米行权价以五美分为间隔,WTI 原油以五十美分为间隔
- 采用相对于 ATM 水平最近的 OTM 看涨和看跌期权行权价计算隐含波动率;若 ATM 水平恰好落在某一可用行权价上,则采用该行权价的看涨和看跌期权
4)隐含波动率与 Vega 的计算
- 采用期货期权的 Black 76 定价公式,计算资产 i 在 y 年交易日 t 的隐含波动率 IVi,t,y
- 交易日定义为波动率策略全部 n 个成分资产均进行交易的日子
- 计算中用于贴现的无风险利率取自该交易日的美国国债收益率曲线
- 隐含波动率通过期权结算价,利用 Black 76 反推求解得出
- Vega(期权价格对隐含波动率变动 1% 的敏感度)利用 Black 76 和隐含波动率计算,用于第 5) 节进一步阐述的加权
- ATM 隐含波动率和 Vega 取 ATM 价格水平在看涨与看跌期权行权价之间的线性插值;若行权价等于 ATM 价格水平,则取看涨与看跌期权数值的平均值
5)加权与策略价值的计算
- 在每个交易日,按以下方式计算每个资产的总 Vega:
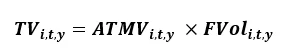
其中 𝑇𝑉𝑖,𝑡,𝑦 = 资产 𝑖 在 𝑦 年交易日 𝑡 的总 Vega
𝐴𝑇𝑀𝑉𝑖,𝑡,𝑦 = 资产 𝑖 在 𝑦 年交易日 𝑡 的平值 Vega
𝐹𝑉𝑜𝑙𝑖,𝑡,𝑦 = 资产 𝑖 的标的期货在 𝑦 年交易日 𝑡 的交易量 - 每个交易日使用上一日历年的数值,计算每个资产的年度权重:
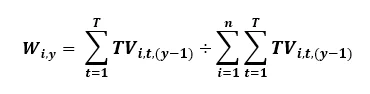
其中 𝑊𝑖,𝑦 为资产 𝑖 在 𝑦 年的权重
(𝑦−1) 年共有 𝑇 个交易日
策略中共有 𝑛 个成分资产 - 每个交易日将年度权重应用于各资产的隐含波动率,生成隐含波动率策略水平。策略价值在 y 年的每个交易日 t 计算: