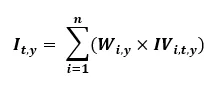변동성 전략 방법론
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
정의
자산은 변동성 전략의 선정된 구성 요소 중 하나를 말합니다.
자산의 영업일은 모든 구성 자산이 거래되고 정산 종가가 있는 날을 말합니다.
ATM 또는 등가격(At the Money)은 옵션의 행사가격이 기초 증권의 현재 시장 가격과 같은 상태를 말합니다.
근등가격(Near the Money)은 행사가격이 해당 기초 증권의 현재 시장 가격에 가까운 옵션 계약을 말합니다.
OTM 또는 외가격(Out of the Money)은 외재 가치만 있고 내재 가치가 없는 옵션 계약을 설명하는 데 사용합니다. OTM 콜옵션은 행사가격이 기초 자산의 시장 가격보다 높습니다. OTM 풋옵션은 행사가격이 기초 자산의 시장 가격보다 낮습니다.
전략 설명
AiLA에서 V 시리즈 전략이라고도 하는 변동성 전략은 특정 원자재 섹터 또는 여러 원자재 섹터 전반의 내재 변동성 수준을 나타내도록 설계되었습니다. 이 전략은 행사가격이 기초 자산의 정산가격에 가장 가까운 등가격 옵션에 대해 장 마감 시점에 기록된 내재 변동성으로 구성됩니다.
내재 변동성은 해당 자산의 등가격 옵션 정산 프리미엄을 사용하여 Black 76 모델로 계산합니다. 바스켓에서는 연간 거래된 자산의 베가로 각 자산에 가중치를 부여합니다. 즉, 각 자산의 총 거래량을 살펴본 다음 해당 자산의 총 베가를 계산하고 이를 해당 섹터의 베가로 나눕니다.
1) 자산 선정
- 변동성 전략에 포함할 자산을 검토할 때 다음 요인을 고려합니다.
- 소재지 – 거래량이 많은 Brent 원유를 제외하고 주로 미국 기반
- 옵션 유동성
- ATM/근등가격 옵션 행사가격의 거래 일관성
- 변동성 전략은 에너지, 농산물, 금속의 3대 주요 섹터 자산을 포괄합니다.
2) 계약 선정
a. 각 자산에 대해 만기까지 최소 30역일이 남은 가장 가까운 옵션 계약을 사용합니다.
b. "시리얼" 계약(다음 이용 가능한 선물 월물로 만기되는 계약), 주간 만기 및 기타 형태의 조기 만기 계약은 유동성이 낮아 고려하지 않습니다.
c. 계약 선정은 2a)에 따라 매일 업데이트합니다.
3) 행사가격 선정
- 전략은 각 자산의 ATM 내재 변동성을 고려합니다.
- ATM 수준은 만기까지 최소 30역일이 남은 가장 가까운 기초 선물 계약의 장 마감 정산가격으로 결정합니다.
- 이용 가능한 옵션 행사가격은 자산별로 일정한 간격으로 설정되어 있습니다. 예를 들어 옥수수 행사가격은 5센트 간격, WTI 원유는 50센트 간격입니다.
- 내재 변동성 계산에는 ATM 수준에 가장 가까운 OTM 콜 및 풋 행사가격을 사용하며, ATM 수준이 이용 가능한 행사가격과 정확히 일치하는 경우에는 해당 행사가격의 콜과 풋을 사용합니다.
4) 내재 변동성 및 베가 계산
- 연도 y의 거래일 t에 자산 i의 내재 변동성 IVi,t,y를 계산하는 데에는 선물 옵션에 대한 Black 76 가격 결정 공식을 사용합니다.
- 거래일은 변동성 전략의 n개 구성 자산이 모두 거래되는 날로 정의합니다.
- 계산에서 할인에 사용하는 무위험 이자율은 해당 거래일의 미국 국채 수익률 곡선에서 가져옵니다.
- 내재 변동성은 옵션의 정산가격을 사용하여 Black 76으로 역산하여 계산합니다.
- 베가(내재 변동성 1% 변동에 대한 옵션 가격 민감도)는 Black 76과 내재 변동성을 사용하여 계산합니다. 이는 5)에서 자세히 설명하는 가중치 부여에 사용합니다.
- ATM 내재 변동성과 베가는 콜과 풋 행사가격 사이에서 ATM 가격 수준을 선형 보간한 값으로 하며, 행사가격이 ATM 가격 수준과 같으면 콜과 풋 값의 평균으로 합니다.
5) 가중치 부여 및 전략 가치 계산
- 각 거래일에 각 자산의 총 베가를 다음과 같이 계산합니다.
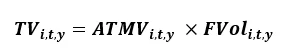
여기서 𝑇𝑉𝑖,𝑡,𝑦 = 연도 𝑦의 거래일 𝑡에서 자산 𝑖의 총 베가
𝐴𝑇𝑀𝑉𝑖,𝑡,𝑦 = 연도 𝑦의 거래일 𝑡에서 자산 𝑖의 등가격 베가
𝐹𝑉𝑜𝑙𝑖,𝑡,𝑦 = 연도 𝑦의 거래일 𝑡에서 자산 𝑖의 기초 선물 거래량 - 연간 비중은 각 거래일에 직전 역년의 값을 사용하여 자산별로 계산합니다.
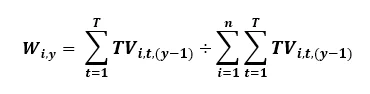
여기서 𝑊𝑖,𝑦는 연도 𝑦의 자산 𝑖에 대한 비중
연도 (𝑦−1)의 거래일 수는 𝑇
전략의 구성 자산 수는 𝑛 - 연간 비중을 매 거래일 각 자산의 내재 변동성에 적용하여 내재 변동성 전략 수준을 산출합니다. 전략 가치는 연도 y의 각 거래일 t에 다음과 같이 계산합니다.