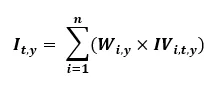Methodik der Volatilitätsstrategie
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Definitionen
Asset bezeichnet eine der ausgewählten Komponenten der Volatilitätsstrategie
Geschäftstag bezeichnet für ein Asset einen Tag, an dem alle enthaltenen Assets gehandelt werden und ein Abrechnungsschlusskurs vorliegt
ATM oder „am Geld“ (At the Money) bezeichnet eine Situation, in der der Ausübungspreis einer Option mit dem aktuellen Marktpreis des zugrunde liegenden Wertpapiers übereinstimmt
Nahe am Geld (Near the Money) bezeichnet einen Optionskontrakt, dessen Ausübungspreis nahe am aktuellen Marktpreis des zugrunde liegenden Wertpapiers liegt
OTM oder „aus dem Geld“ (Out of the Money) beschreibt einen Optionskontrakt, der nur einen Zeitwert und keinen inneren Wert hat. Eine OTM-Call-Option hat einen Ausübungspreis über dem Marktpreis des zugrunde liegenden Assets. Eine OTM-Put-Option hat einen Ausübungspreis unter dem Marktpreis des zugrunde liegenden Assets
Beschreibung der Strategie
Die Volatilitätsstrategien, bei AiLA auch als Strategien der V-Serie bezeichnet, sollen das Niveau der impliziten Volatilität in einem bestimmten Rohstoffsektor oder über Rohstoffsektoren hinweg abbilden. Sie setzen sich aus der zum Marktschluss erfassten impliziten Volatilität der am Geld liegenden Option zusammen, deren Ausübungspreis dem Abrechnungspreis des zugrunde liegenden Assets am nächsten liegt.
Die implizite Volatilität wird mit dem Black-76-Modell aus der Abrechnungsprämie der am Geld liegenden Option des jeweiligen Assets berechnet. In einem Korb gewichten wir jedes dieser Assets mit dem über das Jahr gehandelten Vega des Assets. Das heißt, wir betrachten das gesamte gehandelte Volumen jedes Assets, berechnen daraus das Gesamt-Vega des Assets und teilen es durch das Vega des betreffenden Sektors.
1) Auswahl der Assets
- Bei der Entscheidung, welche Assets in unsere Volatilitätsstrategie aufgenommen werden, berücksichtigen wir folgende Faktoren:
- Standort – vorwiegend USA, mit Ausnahme von Brent-Rohöl wegen seines hohen Handelsvolumens
- Liquidität der Optionen
- Beständigkeit des Handels in Ausübungspreisen am Geld bzw. nahe am Geld
- Die Volatilitätsstrategien decken Assets aus drei großen Sektoren ab – Energie, Agrar und Metalle
2) Auswahl der Kontrakte
a. Für jedes Asset wird der nächstgelegene Optionskontrakt mit einer Restlaufzeit von mindestens dreißig Kalendertagen verwendet
b. „Serial“-Kontrakte (Kontrakte, die auf den nächsten verfügbaren Futures-Monat verfallen), Kontrakte mit wöchentlichem Verfall und andere Formen früh verfallender Kontrakte werden wegen geringer Liquidität nicht berücksichtigt
c. Die Kontraktauswahl wird täglich gemäß 2a) aktualisiert
3) Auswahl der Ausübungspreise
- Die Strategie berücksichtigt die implizite ATM-Volatilität jedes Assets
- Das ATM-Niveau wird durch den Abrechnungspreis zum Tagesende des nächstgelegenen zugrunde liegenden Futures-Kontrakts mit einer Restlaufzeit von mindestens dreißig Kalendertagen bestimmt
- Die verfügbaren Ausübungspreise liegen für jedes Asset in diskreten Abständen – z. B. bei Mais in Schritten von fünf Cent, bei WTI-Rohöl in Schritten von fünfzig Cent
- Für die Berechnung der impliziten Volatilität werden die dem ATM-Niveau nächstgelegenen OTM-Call- und OTM-Put-Ausübungspreise verwendet; fällt das ATM-Niveau genau auf einen verfügbaren Ausübungspreis, werden Calls und Puts dieses Ausübungspreises verwendet
4) Berechnung von impliziter Volatilität und Vega
- Zur Berechnung der impliziten Volatilität IVi,t,y von Asset i am Handelstag t des Jahres y wird die Black-76-Bewertungsformel für Optionen auf Futures verwendet
- Als Handelstag gilt ein Tag, an dem alle n enthaltenen Assets der Volatilitätsstrategie gehandelt werden
- Der für die Diskontierung in der Berechnung verwendete risikofreie Zinssatz wird der US-Treasury-Zinskurve des jeweiligen Handelstags entnommen
- Die implizite Volatilität wird berechnet, indem aus dem Abrechnungspreis der Option mit Black 76 zurückgerechnet wird
- Das Vega (Sensitivität des Optionspreises gegenüber einer Veränderung der impliziten Volatilität um 1%) wird mit Black 76 und der impliziten Volatilität berechnet. Es wird für die unter 5) näher erläuterte Gewichtung verwendet
- Implizite ATM-Volatilität und ATM-Vega ergeben sich durch lineare Interpolation des ATM-Preisniveaus zwischen den Call- und Put-Ausübungspreisen oder, wenn die Ausübungspreise dem ATM-Preisniveau entsprechen, als Durchschnitt der Werte für Call und Put
5) Gewichtung & Berechnung des Strategiewerts
- An jedem Handelstag wird das Gesamt-Vega jedes Assets wie folgt berechnet:
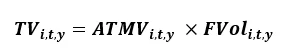
Dabei ist 𝑇𝑉𝑖,𝑡,𝑦 = Gesamt-Vega von Asset 𝑖 am Handelstag 𝑡 des Jahres 𝑦
𝐴𝑇𝑀𝑉𝑖,𝑡,𝑦 = ATM-Vega (am Geld) von Asset 𝑖 am Handelstag 𝑡 des Jahres 𝑦
𝐹𝑉𝑜𝑙𝑖,𝑡,𝑦 = gehandeltes Volumen der zugrunde liegenden Futures von Asset 𝑖 am Handelstag 𝑡 des Jahres 𝑦 - Die jährliche Gewichtung wird an jedem Handelstag für jedes Asset anhand der Werte des vorangegangenen Kalenderjahres berechnet:
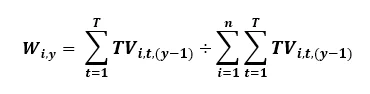
Dabei ist 𝑊𝑖,𝑦 das Gewicht von Asset 𝑖 im Jahr 𝑦
das Jahr (𝑦−1) hat 𝑇 Handelstage
die Strategie umfasst 𝑛 enthaltene Assets - Die jährliche Gewichtung wird an jedem Handelstag auf die implizite Volatilität jedes Assets angewandt, um den Stand der Strategie der impliziten Volatilität zu ermitteln. Der Strategiewert wird an jedem Handelstag t des Jahres y berechnet: