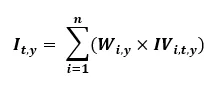Metodologia das estratégias de volatilidade
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Definições
Ativo refere-se a um dos componentes selecionados da estratégia de volatilidade
Dia útil, para um ativo, refere-se a um dia em que todos os ativos componentes são negociados e têm um preço de fechamento de ajuste (settlement)
ATM, ou At the Money (no dinheiro), é a situação em que o preço de exercício de uma opção é idêntico ao preço de mercado corrente do ativo subjacente
Near the Money (próximo do dinheiro) refere-se a um contrato de opção cujo preço de exercício está próximo do preço de mercado corrente do ativo subjacente correspondente
OTM, ou Out of the Money (fora do dinheiro), descreve um contrato de opção que contém apenas valor extrínseco e não tem valor intrínseco. Uma opção de compra (call) OTM tem preço de exercício superior ao preço de mercado do ativo subjacente. Uma opção de venda (put) OTM tem preço de exercício inferior ao preço de mercado do ativo subjacente
Descrição da estratégia
As estratégias de volatilidade, também conhecidas na AiLA como estratégias da série V, foram concebidas para representar o nível de volatilidade implícita em um determinado setor de commodities ou em vários setores de commodities. Essas estratégias são compostas pela volatilidade implícita registrada no fechamento do mercado para a opção no dinheiro com o preço de exercício mais próximo do preço de ajuste do ativo subjacente.
A volatilidade implícita é calculada com o modelo Black 76, usando o prêmio de ajuste da opção no dinheiro do ativo pertinente. Em uma cesta, ponderamos cada um desses ativos pelo Vega do ativo negociado ao longo do ano. Isso significa que observamos o volume total negociado de cada ativo, calculamos o Vega total do ativo e o dividimos pelo Vega daquele setor.
1) Seleção de ativos
- Ao decidir quais ativos incluir em nossa estratégia de volatilidade, consideramos os seguintes fatores:
- Localização – principalmente nos EUA, com exceção do petróleo Brent, em razão de seu alto volume de negociação
- Liquidez das opções
- Regularidade da negociação dos preços de exercício de opções ATM/Near the Money
- As estratégias de volatilidade abrangem ativos de três grandes setores – energia, agricultura e metais
2) Seleção de contratos
a. Para cada ativo, usa-se o contrato de opção mais próximo com pelo menos trinta dias corridos até o vencimento
b. Contratos "seriais" (contratos que vencem no mês de futuro disponível seguinte), contratos de vencimento semanal e outras formas de contratos de vencimento antecipado não são considerados, em razão da baixa liquidez
c. A seleção de contratos é atualizada diariamente com base em 2a)
3) Seleção do preço de exercício
- A estratégia considera a volatilidade implícita ATM de cada ativo
- O nível ATM é determinado pelo preço de ajuste de fim de dia do contrato futuro subjacente mais próximo com pelo menos trinta dias corridos até o vencimento
- Os preços de exercício de opções disponíveis são espaçados em intervalos discretos para cada ativo – por exemplo, os preços de exercício do milho variam em intervalos de cinco centavos, e os do petróleo WTI, em intervalos de cinquenta centavos
- Os preços de exercício de call e de put OTM mais próximos do nível ATM são usados no cálculo da volatilidade implícita; caso o nível ATM coincida exatamente com um preço de exercício disponível, usam-se as calls e puts desse preço de exercício
4) Cálculo da volatilidade implícita e do Vega
- A fórmula de apreçamento Black 76 para opções sobre futuros é usada para calcular a volatilidade implícita, IVi,t,y, do ativo i no pregão t do ano y
- Pregão é definido como um dia em que todos os n ativos componentes da estratégia de volatilidade são negociados
- A taxa livre de risco usada para o desconto no cálculo é obtida da curva de rendimentos do Tesouro dos EUA no pregão
- A volatilidade implícita é calculada a partir do preço de ajuste da opção, resolvendo-se o Black 76 de forma inversa
- O Vega (sensibilidade do preço da opção a uma variação de 1% na volatilidade implícita) é calculado com o Black 76 e a volatilidade implícita. Ele é usado na ponderação, detalhada em 5)
- A volatilidade implícita e o Vega ATM são obtidos por interpolação linear do nível de preço ATM entre os preços de exercício da call e da put, ou pela média dos valores da call e da put caso os preços de exercício sejam iguais ao nível de preço ATM
5) Ponderação e cálculo do valor da estratégia
- Em cada pregão, o Vega total de cada ativo é calculado da seguinte forma:
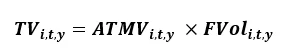
Em que 𝑇𝑉𝑖,𝑡,𝑦 = Vega total do ativo 𝑖 no pregão 𝑡 do ano 𝑦
em que 𝐴𝑇𝑀𝑉𝑖,𝑡,𝑦 = Vega no dinheiro do ativo 𝑖 no pregão 𝑡 do ano 𝑦
em que 𝐹𝑉𝑜𝑙𝑖,𝑡,𝑦 = volume negociado dos futuros subjacentes do ativo 𝑖 no pregão 𝑡 do ano 𝑦 - A ponderação anual é calculada em cada pregão para cada ativo, com os valores do ano civil anterior:
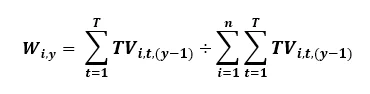
Em que 𝑊𝑖,𝑦 é o peso do ativo 𝑖 no ano 𝑦
em que há 𝑇 pregões no ano (𝑦−1)
em que há 𝑛 ativos componentes na estratégia - A ponderação anual é aplicada à volatilidade implícita de cada ativo em cada pregão para gerar o nível da estratégia de volatilidade implícita. O valor da estratégia é calculado em cada pregão t do ano y: