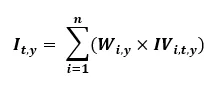ボラティリティ戦略の手法
英語からの翻訳です。英語の原文を正とします。 英語で読む
定義
資産とは、ボラティリティ戦略の選定された構成要素の1つをいいます
営業日とは、資産について、すべての構成資産が取引され、清算値(終値)がある日をいいます
ATM(アット・ザ・マネー)とは、オプションの権利行使価格が原証券の現在の市場価格と同一である状況をいいます
ニア・ザ・マネーとは、権利行使価格が対応する原証券の現在の市場価格に近いオプション契約をいいます
OTM(アウト・オブ・ザ・マネー)とは、時間価値のみを持ち、本源的価値を持たないオプション契約を表すのに用いる用語です。OTMのコール・オプションは、権利行使価格が原資産の市場価格よりも高いものです。OTMのプット・オプションは、権利行使価格が原資産の市場価格よりも低いものです
戦略の説明
AiLAのボラティリティ戦略は、Vシリーズ戦略とも呼ばれ、特定のコモディティ・セクター、または複数のコモディティ・セクターにわたるインプライド・ボラティリティの水準を表すよう設計されています。これらの戦略は、原資産の清算値に最も近い権利行使価格を持つアット・ザ・マネーのオプションについて、市場の取引終了時に記録したインプライド・ボラティリティで構成されます。
インプライド・ボラティリティは、該当する資産のアット・ザ・マネーのオプションの清算プレミアムを用い、ブラック76モデルによって算出します。バスケットでは、これらの各資産を、その年に取引された資産のベガでウェイト付けします。すなわち、各資産の総取引高を見て、その資産のベガの合計を算出し、それを当該セクターのベガで割ります。
1) 資産の選択
- ボラティリティ戦略にどの資産を含めるかを検討する際には、次の要素を考慮します。
- 所在地 – 主に米国を拠点とするもの。ただし、ブレント原油は取引高が多いため例外とします
- オプションの流動性
- ATM/ニア・ザ・マネーのオプションの権利行使価格における取引の継続性
- ボラティリティ戦略は、エネルギー、農産物、金属の3つの主要セクターの資産を対象とします
2) 契約の選択
a. 各資産について、満期まで少なくとも30暦日ある最も近いオプション契約を用います
b. 「シリアル」契約(次に利用可能な先物限月に満期を迎える契約)、週次満期、その他の早期満期の形態の契約は、流動性が乏しいため対象としません
c. 契約の選択は、2a)に基づいて毎日更新します
3) 権利行使価格の選択
- この戦略は、各資産のATMのインプライド・ボラティリティを対象とします
- ATMの水準は、満期まで少なくとも30暦日ある最も近い原資産先物契約の日末の清算値によって決定します
- 利用可能なオプションの権利行使価格は、資産ごとに離散的な間隔で設定されています。例えば、トウモロコシの権利行使価格は5セント刻み、WTI原油は50セント刻みです
- インプライド・ボラティリティの算出には、ATMの水準に対して最も近いOTMのコールとプットの権利行使価格を用います。ATMの水準が利用可能な権利行使価格にちょうど一致する場合は、その権利行使価格のコールとプットを用います
4) インプライド・ボラティリティとベガの算出
- 年 y の取引日 t における資産 i のインプライド・ボラティリティ IVi,t,y の算出には、先物オプションに関するブラック76の価格式を用います
- 取引日とは、ボラティリティ戦略の n 個のすべての構成資産が取引されている日と定義します
- 算出において割引に用いるリスクフリー・レートは、当該取引日の米国債イールドカーブから取得します
- インプライド・ボラティリティは、オプションの清算値を用い、ブラック76を使って逆算することで算出します
- ベガ(インプライド・ボラティリティの1%の変動に対するオプション価格の感応度)は、ブラック76とインプライド・ボラティリティを用いて算出します。これは、5)で詳しく説明するウェイト付けに用います
- ATMのインプライド・ボラティリティとベガは、コールとプットの権利行使価格の間でATMの価格水準について線形補間した値とします。権利行使価格がATMの価格水準と等しい場合は、コールとプットの値の平均とします
5) ウェイト付けと戦略価値の算出
- 各取引日において、各資産の総ベガを次のように算出します。
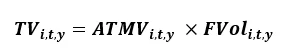
ここで、𝑇𝑉𝑖,𝑡,𝑦 = 年 𝑦 の取引日 𝑡 における資産 𝑖 の総ベガ
𝐴𝑇𝑀𝑉𝑖,𝑡,𝑦 = 年 𝑦 の取引日 𝑡 における資産 𝑖 のアット・ザ・マネーのベガ
𝐹𝑉𝑜𝑙𝑖,𝑡,𝑦 = 年 𝑦 の取引日 𝑡 における資産 𝑖 の原資産先物の取引高 - 年間のウェイトは、前暦年の値を用いて、各取引日に資産ごとに算出します。
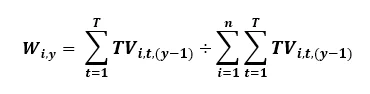
ここで、𝑊𝑖,𝑦 は年 𝑦 における資産 𝑖 のウェイト
年 (𝑦−1) には 𝑇 取引日があり
戦略には 𝑛 個の構成資産があります - 年間のウェイトを毎取引日に各資産のインプライド・ボラティリティに適用し、インプライド・ボラティリティ戦略の水準を算出します。戦略価値は、年 y の各取引日 t に次のように算出します。