Beta Plus 策略方法
本頁譯自英文,內容以英文版本為準。 閱讀英文版
簡介
- 許多基準(beta)策略的目的,是透過具有充足流動性的可交易工具提供市場曝險。以商品為例,基準策略通常著重於曝險一組多元的商品,這些商品對全球經濟具有重要性,且擁有具流動性的期貨市場。
- 另一方面,雖然分散化與流動性等面向也很重要,但 AiLA 策略的首要目標是提供絕對報酬 alpha。這通常不在基準策略的範疇之內,因此 AiLA 策略具有互補性,但代價是屬於伺機型策略,並非隨時都處於完全投資狀態。
- 所謂的 beta+ 策略提供一種結合基準(beta)策略與 AiLA(alpha)策略的方法,以達到偏好的最低市場(beta)曝險水準,再加上一個可變的(alpha)成分,目標是提升長期投資報酬。
- 本方法文件應與對應的 AiLA 策略及基準策略方法文件一併閱讀。
定義
一般慣例
營業日:就某項資產而言,指該資產有交易且有結算收盤價的日子。
資產:指策略所選定的成分之一。資產可以是固定合約,也可以是轉倉合約。
價格,P(t,i):指資產 i 在營業日 t 的收盤價。
報酬,r % (t,i):指百分比報酬,(P(t,i) - P(t-1,i))/ P(t-1,i)。
產品:指 AiLA 策略,其輸出為策略中每項資產的每日權重。
中型規模邏輯(Mid Cap Logic):要求於下一個營業日收盤時執行指令。通常用於容量低於 10 億美元(US$1 billion)的策略。
大型規模邏輯(Large Cap Logic):通常用於容量達 10 億美元(US$1bn)以上的策略,並採用下述不同的執行流程。
權重:於每個營業日收盤後隨即計算。
再平衡上限
與其他類型的 AiLA 策略一致,每項資產在整條曲線上都設有每日再平衡上限,以避免在滑價幅度顯著的情況下交易。這些上限依下列四個距到期日期間分別設定:
- ≤ 1M(≤ 22 個營業日)
- 1 – 3M(23 – 66 個營業日,含首尾)
- 3 – 6M(67 至 132 個營業日,含首尾)
- > 6M(超過 132 個營業日)
資產上限
每項資產都設有每日資產上限,其值等於再平衡上限值的特定倍數;中型(大型)規模邏輯所使用的倍數為 1x(4x)。因此,此倍數代表建立或出清至最大容許權重所需的天數。
Beta+ 策略

- Beta+ 策略由三個參數設定:
- 選擇基準(Select Benchmark):基準策略,提供最低水準的市場曝險。
- 基準配置(Benchmark Allocation):已配置資本中投資於基準的百分比。
- 選擇 Alpha(Select Alpha):AiLA 策略,配置剩餘資本中不定的金額。
- Beta+ 策略依下列投資流程定義:
- 假設:基準策略為 B,基準配置為 70%,AiLA 策略為 A。
- 在時間 T,總資本的 70% 投資於 B,因此 30% 投資於 A。
- A 的資本(30%)則依照 AiLA 策略的一般流程,按營業日 T-1 收盤時提供的 AiLA 策略權重進行投資。
- 因此,只有在 AiLA 策略配置其 100% 的資本時,A 的資本(30%)才會完全投入。
- 註:若配置於 Beta+ 策略的資本總百分比不得超過 100%,則 AiLA 策略在設計上必須設有配置限制,使其配置不超過其資本的 100%。
基準策略
- 任何官方基準策略的細節,請參閱其原始策略說明文件。
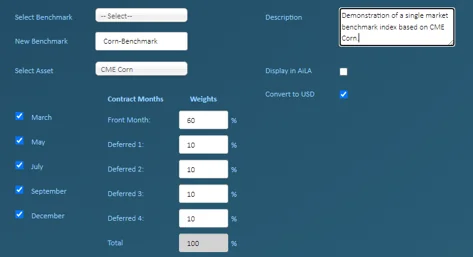
- AiLA 單一市場基準策略的定義如下:
- 相當於在對應的期貨市場持有固定(多頭)口數的合約。
- 部位可依固定的相對權重,分配於近月合約與遠月合約之間。
- 投資依 AiLA 到期日進行轉倉,於到期日出清舊合約(建立新合約)。
- 若為非美元合約,可使用每日匯率將策略換算為美元價值。
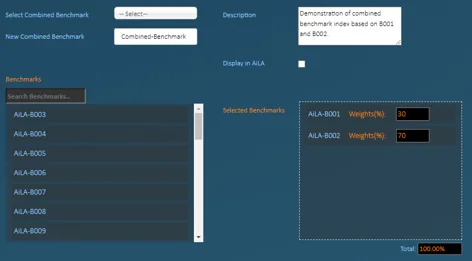
- AiLA 組合基準策略的定義如下:
- 以固定的相對權重,對單一市場基準取加權平均。