Beta Plus 策略方法
译自英文。以英文原文为准。 阅读英文版
引言
- 许多基准(beta)策略的目的,是通过具备充足流动性的可交易工具提供市场敞口。以大宗商品为例,基准策略通常侧重于对一系列多样化大宗商品的敞口,这些大宗商品对全球经济具有重要意义,并拥有流动性良好的期货市场。
- 另一方面,AiLA 策略尽管也重视分散化和流动性等方面,但其首要目标是提供绝对收益 alpha。这通常不在基准策略的范畴之内,因而 AiLA 策略具有互补性;但其代价是策略具有机会性,因此并非始终满仓投资。
- 所谓的 beta+ 策略提供了一种将基准(beta)策略与 AiLA(alpha)策略相结合的方法,在实现预期最低市场(beta)敞口水平的同时,增加一个可变的(alpha)成分,以期提升长期投资收益。
- 本方法文件应与相应的 AiLA 策略及基准策略方法文件一并阅读。
定义
一般约定
资产的营业日指该资产进行交易并有结算收盘价的日子。
资产指策略中选定的成分之一。资产可以是固定合约,也可以是滚动合约。
价格 P(t,i) 指资产 i 在营业日 t 的收盘价。
收益率 r % (t,i) 指百分比收益率,即 (P(t,i) - P(t-1,i))/ P(t-1,i)。
产品指 AiLA 策略,其输出为策略中每个资产的每日权重。
中盘逻辑要求在下一个营业日收盘时执行指令,通常用于容量低于 US$1 billion 的策略。
大盘逻辑通常用于容量为 US$1bn 及以上的策略,采用下文所述的不同执行流程。
权重于每个营业日收盘后随即计算。
再平衡上限
与其他类型的 AiLA 策略一致,为每个资产在整条曲线上设定每日再平衡上限,以避免交易产生大量滑点。这些上限按以下四个距到期日期限设定:
- ≤ 1M(≤ 22 个营业日)
- 1 – 3M(23 – 66 个营业日,含首尾)
- 3 – 6M(67 至 132 个营业日,含首尾)
- > 6M(超过 132 个营业日)
资产上限
为每个资产设定每日资产上限,其值等于该资产再平衡上限值的一定倍数;中盘(大盘)逻辑所用倍数为 1x(4x)。因此,该倍数表示建立/退出最大允许权重所需的天数。
Beta+ 策略

- Beta+ 策略由三个参数设定:
- 选择基准(Select Benchmark):基准策略,提供最低水平的市场敞口。
- 基准配置(Benchmark Allocation):已配置资本中投资于基准的百分比。
- 选择 Alpha(Select Alpha):AiLA 策略,对剩余资本进行数量可变的配置。
- Beta+ 策略按以下投资流程定义:
- 假设:基准策略 B,基准配置 70%,以及 AiLA 策略 A。
- 在时间 T,总资本的 70% 投资于 B,因此 30% 投资于 A。
- 用于 A 的资本(30%)则按照营业日 T-1 收盘时提供的 AiLA 策略权重,遵循常规 AiLA 策略流程进行投资。
- 因此,只有当 AiLA 策略配置其 100% 的资本时,用于 A 的资本(30%)才会全部投入。
- 注:若配置于 Beta+ 策略的资本总百分比不得超过 100%,则 AiLA 策略在设计时必须设置配置约束,使其不超过其资本的 100%。
基准策略
- 对于任何官方基准策略,详情请参阅原始策略文件。
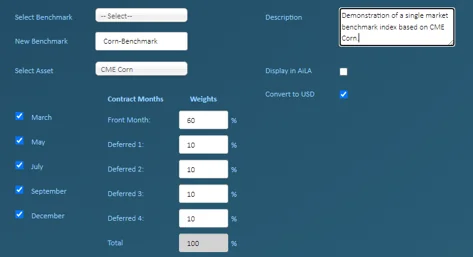
- AiLA 单一市场基准策略定义如下:
- 相当于在相应期货市场持有固定数量的(多头)合约。
- 头寸可按固定的相对权重分布于近月合约和远月合约之间。
- 投资根据 AiLA 到期日进行展期,于到期日退出旧合约(建立新合约)。
- 对于非美元合约,可使用每日汇率将策略换算为美元价值。
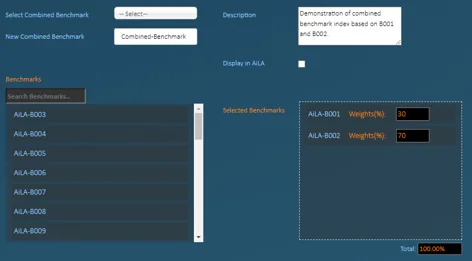
- AiLA 组合基准策略定义如下:
- 以固定相对权重对单一市场基准进行加权平均。