Méthodologie des stratégies Beta Plus
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Introduction
- De nombreuses stratégies de référence (bêta) ont pour objet d’offrir une exposition aux marchés au moyen d’instruments négociables suffisamment liquides. Dans le cas des matières premières, par exemple, les stratégies de référence visent généralement une exposition à un ensemble diversifié de matières premières importantes pour l’économie mondiale et dotées de marchés à terme liquides.
- Les stratégies AiLA, en revanche, même si la diversification et la liquidité y comptent, ont pour objectif premier de procurer un alpha de rendement absolu. Cet objectif ne relève généralement pas des stratégies de référence, ce qui rend les stratégies AiLA complémentaires, au prix toutefois d’un caractère opportuniste : elles ne sont donc pas investies en totalité à tout moment.
- Les stratégies dites bêta+ permettent de combiner les stratégies de référence (bêta) et les stratégies AiLA (alpha), afin d’obtenir un niveau minimal souhaité d’exposition au marché (bêta) assorti d’une composante variable supplémentaire (alpha), dans le but d’améliorer le rendement de l’investissement à long terme.
- Ce document de méthodologie doit être lu conjointement avec les documents de méthodologie des stratégies AiLA et des stratégies de référence correspondantes.
Définitions
Conventions générales
Le jour ouvré d’un actif désigne un jour où l’actif se négocie et dispose d’un cours de clôture de règlement.
Un actif désigne l’une des composantes retenues de la stratégie. Un actif peut prendre la forme d’un contrat fixe ou d’un contrat glissant (roulé).
Le prix P(t,i) désigne le cours de clôture de l’actif i le jour ouvré t.
Le rendement r % (t,i) désigne le rendement en pourcentage, (P(t,i) - P(t-1,i))/ P(t-1,i).
Le produit désigne la stratégie AiLA dont le résultat est une pondération quotidienne pour chaque actif de la stratégie.
La logique Mid Cap impose l’exécution des instructions à la clôture du jour ouvré suivant. Elle s’applique généralement aux stratégies dont la capacité est inférieure à 1 milliard de dollars US.
La logique Large Cap s’applique généralement aux stratégies dont la capacité atteint ou dépasse 1 milliard de dollars US ; un processus d’exécution différent, décrit ci-dessous, s’applique alors.
Les pondérations sont calculées juste après la clôture, chaque jour ouvré.
Plafonds de rééquilibrage
Comme pour les autres types de stratégies AiLA, chaque actif se voit attribuer des plafonds de rééquilibrage quotidien le long de la courbe, afin d’éviter de négocier avec un glissement (slippage) important. Ils sont fixés selon les quatre durées résiduelles jusqu’à la date d’échéance suivantes :
- ≤ 1M (≤ 22 jours ouvrés)
- 1 – 3M (23 – 66 jours ouvrés inclus)
- 3 – 6M (67 à 132 jours ouvrés inclus)
- > 6M (plus de 132 jours ouvrés)
Plafonds par actif
Chaque actif se voit attribuer des plafonds quotidiens par actif égaux à un multiple donné de la valeur de son plafond de rééquilibrage, ce multiple étant de 1x (4x) dans la logique Mid Cap (Large Cap). Le multiple indique donc le nombre de jours nécessaires pour entrer dans la pondération maximale autorisée ou pour en sortir.
Stratégie Beta+

- La stratégie Beta+ est définie par trois paramètres :
- Select Benchmark : la stratégie de référence, qui assure un niveau minimal d’exposition au marché.
- Benchmark Allocation : le pourcentage du capital alloué à investir dans la stratégie de référence.
- Select Alpha : la stratégie AiLA, qui alloue une part variable du capital restant.
- La stratégie Beta+ obéit au processus d’investissement suivant :
- Hypothèses : une stratégie de référence B, une allocation à la référence de 70% et une stratégie AiLA A.
- À la date T, 70% du capital total est investi dans B, et donc 30% dans A.
- Le capital destiné à A (30%) est à son tour investi selon les pondérations de la stratégie AiLA fournies à la clôture du jour ouvré T-1, conformément au processus habituel des stratégies AiLA.
- Le capital destiné à A (30%) n’est donc investi en totalité que si la stratégie AiLA alloue 100% de son capital.
- Remarque : si le pourcentage total du capital alloué à la stratégie Beta+ ne peut pas dépasser 100%, la stratégie AiLA doit être conçue avec une contrainte d’allocation qui l’empêche de dépasser 100% de son capital.
Stratégies de référence
- Pour toute stratégie de référence officielle, il convient de se reporter à la documentation d’origine de la stratégie.
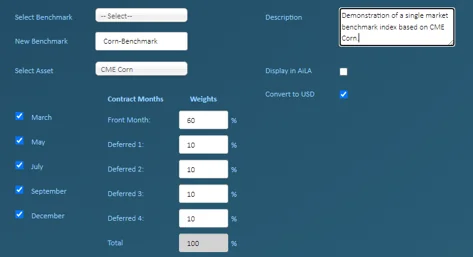
- Les stratégies de référence AiLA mono-marché sont définies comme suit :
- l’équivalent de la détention d’un nombre fixe de contrats (en position longue) sur le marché à terme correspondant ;
- la position peut être répartie entre le contrat le plus proche et les contrats plus éloignés, selon des pondérations relatives fixes ;
- l’investissement est roulé selon les dates d’échéance AiLA, la sortie de l’ancien contrat (l’entrée dans le nouveau) ayant lieu à la date d’échéance ;
- dans le cas de contrats libellés dans une autre devise que l’USD, la stratégie peut être convertie en valeur USD au moyen des taux de change quotidiens.
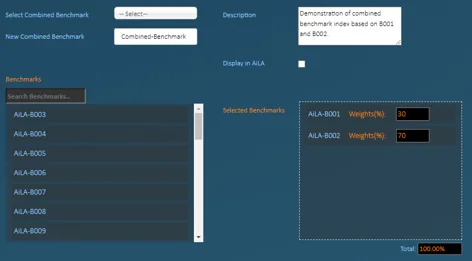
- Les stratégies de référence AiLA combinées sont définies comme suit :
- une moyenne pondérée de références mono-marché, selon des pondérations relatives fixes.