Metodologia das estratégias Beta Plus
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Introdução
- O objetivo de muitas estratégias de referência (beta) é oferecer exposição aos mercados por meio de instrumentos negociáveis com liquidez adequada. No caso das commodities, por exemplo, as estratégias de referência normalmente se concentram na exposição a um conjunto diversificado de commodities relevantes para a economia mundial e com mercados futuros líquidos.
- As estratégias AiLA, por outro lado, embora aspectos como diversificação e liquidez sejam importantes, têm como objetivo principal proporcionar alfa de retorno absoluto. Isso normalmente não faz parte do escopo das estratégias de referência, o que torna as estratégias AiLA complementares, porém à custa de serem oportunistas e, portanto, de não estarem totalmente investidas o tempo todo.
- As chamadas estratégias beta+ oferecem uma forma de combinar as estratégias de referência (beta) e as estratégias AiLA (alfa), a fim de obter um nível mínimo preferido de exposição ao mercado (beta) com um componente variável adicional (alfa), com o objetivo de melhorar o retorno do investimento no longo prazo.
- Este documento de metodologia deve ser lido em conjunto com os documentos de metodologia correspondentes da AiLA e das estratégias de referência.
Definições
Convenções gerais
Dia útil, para um ativo, refere-se a um dia em que o ativo é negociado e tem um preço de fechamento de ajuste (settlement).
Ativo refere-se a um dos componentes selecionados da estratégia. Os ativos podem ter a forma de um contrato fixo ou de um contrato com rolagem.
Preço, P(t,i), refere-se ao preço de fechamento no dia útil t do ativo i.
Retorno, r % (t,i), refere-se aos retornos percentuais, (P(t,i) - P(t-1,i))/ P(t-1,i).
Produto refere-se à estratégia AiLA cujo resultado são os pesos diários de cada ativo da estratégia.
A lógica Mid Cap exige a execução das instruções no fechamento do dia útil seguinte. Normalmente é usada para estratégias com capacidade inferior a US$1 bilhão.
A lógica Large Cap é normalmente usada para estratégias com capacidade de US$1 bi ou mais, com a aplicação de um processo de execução diferente, conforme descrito abaixo.
Os pesos são calculados logo após o fechamento de cada dia útil.
Limites de rebalanceamento
Em linha com os demais tipos de estratégias AiLA, atribuem-se a cada ativo limites de rebalanceamento diário ao longo da curva, para evitar negociar com slippage significativo. Esses limites são especificados segundo os quatro prazos até a data de vencimento a seguir:
- ≤ 1M (≤ 22 dias úteis)
- 1 – 3M (23 – 66 dias úteis, inclusive)
- 3 – 6M (67 a 132 dias úteis, inclusive)
- > 6M (mais de 132 dias úteis)
Limites por ativo
Atribuem-se a cada ativo limites diários por ativo iguais a um determinado múltiplo do valor de seu limite de rebalanceamento, sendo o múltiplo usado de 1x (4x) na lógica Mid (Large) Cap. O múltiplo indica, portanto, o número de dias necessários para entrar no peso máximo permitido ou sair dele.
Estratégia Beta+

- A estratégia Beta+ é especificada por três parâmetros,
- Select Benchmark: a estratégia de referência, que proporciona um nível mínimo de exposição ao mercado.
- Benchmark Allocation: percentual do capital alocado a ser investido na referência.
- Select Alpha: a estratégia AiLA, que aloca um montante variável do capital restante.
- A estratégia Beta+ é definida de acordo com o seguinte processo de investimento,
- Supondo: uma estratégia de referência B, alocação na referência de 70% e uma estratégia AiLA A.
- No momento T, 70% do capital total é investido em B e, portanto, 30% em A.
- O capital destinado a A (30%) é, por sua vez, investido de acordo com os pesos da estratégia AiLA fornecidos no fechamento do dia útil T-1, segundo o processo usual das estratégias AiLA.
- Portanto, o capital destinado a A (30%) só fica totalmente investido se a estratégia AiLA alocar 100% de seu capital.
- Observação: caso o percentual total do capital alocado à estratégia Beta+ não possa exceder 100%, a estratégia AiLA deve ser concebida com uma restrição de alocação para não exceder 100% de seu capital.
Estratégias de referência
- Para qualquer estratégia de referência oficial, os detalhes encontram-se na documentação original da estratégia.
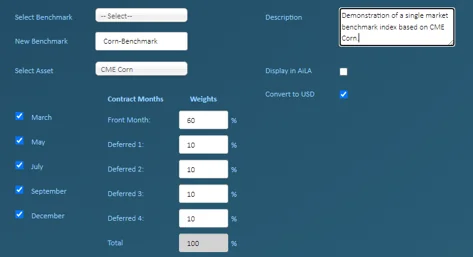
- As estratégias de referência AiLA de mercado único são definidas como:
- O equivalente a manter um número fixo (comprado) de contratos no mercado futuro correspondente.
- A posição pode ser distribuída entre os contratos de primeiro vencimento e os de vencimentos posteriores, com pesos relativos fixos.
- O investimento é rolado com base nas datas de vencimento da AiLA, com saída do contrato antigo (entrada no novo) na data de vencimento.
- No caso de contratos não denominados em USD, a estratégia pode ser convertida em valor em USD usando taxas de câmbio diárias.
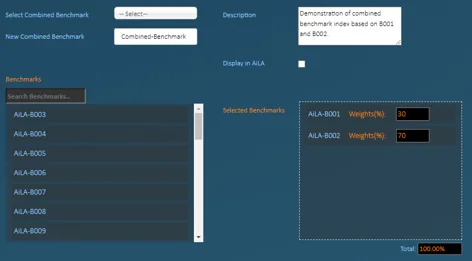
- As estratégias de referência AiLA combinadas são definidas como:
- Uma média ponderada de referências de mercado único, com pesos relativos fixos.