
AiLA 产品与 AiLA 净零产品对比
译自英文。以英文原文为准。 阅读英文版
排放策略研究
- 如 AiLA 方法论所述,AiLA 指数具有碳足迹特征,该碳足迹根据投资组合权重及所配置资本按日计算。
- 碳足迹值表示与投资组合资产所对应的标的大宗商品相关的 CO2 当量温室气体排放量,单位为公吨(MT)。
- 在不评判此类碳足迹用途孰优孰劣的前提下,可以设想多种将碳足迹估算纳入投资组合的情形,例如:
- 持有与投资组合碳足迹等量的 CO2 排放权。
- 限制特定大宗商品的头寸,以降低投资组合碳足迹。
- 在这项简短分析中,我们研究了以下情形对 AiLA 产品表现的影响:持续维持 EUA 期货多头头寸,使其随时间推移与投资组合碳足迹相等。
- 鉴于近年来排放权价格大幅上涨,人们自然会预期多头头寸能够改善整体表现,但我们在此试图回答的问题还包括:改善幅度有多大?
(* 请注意,本文中 CO2 指 CO2 当量温室气体排放)
AiLA + EUA 多头
- 为简化起见(例如保持 AiLA 收益与 EUA 收益相互独立),我们考虑如下情形:对于某一 AiLA 产品,根据 AiLA 碳足迹额外配置排放权多头。
- AiLA 碳足迹以 MT CO2 表示,排放权配置以做多 ICE EUA 期货近月合约的方式体现,且每日头寸与碳足迹相等。
- 该 AiLA+EUA 策略的总收益率(𝑟 𝑇 )可由 AiLA 收益(𝑟 𝐴 )和 EUA 收益(𝑟 𝐸 )表示,并使用一个基于以 MT 计的 AiLA 碳足迹(𝐹𝑃 )、每 MT 的 EUA 价格(𝑝 𝐸 )以及所配置资本(A)的因子。
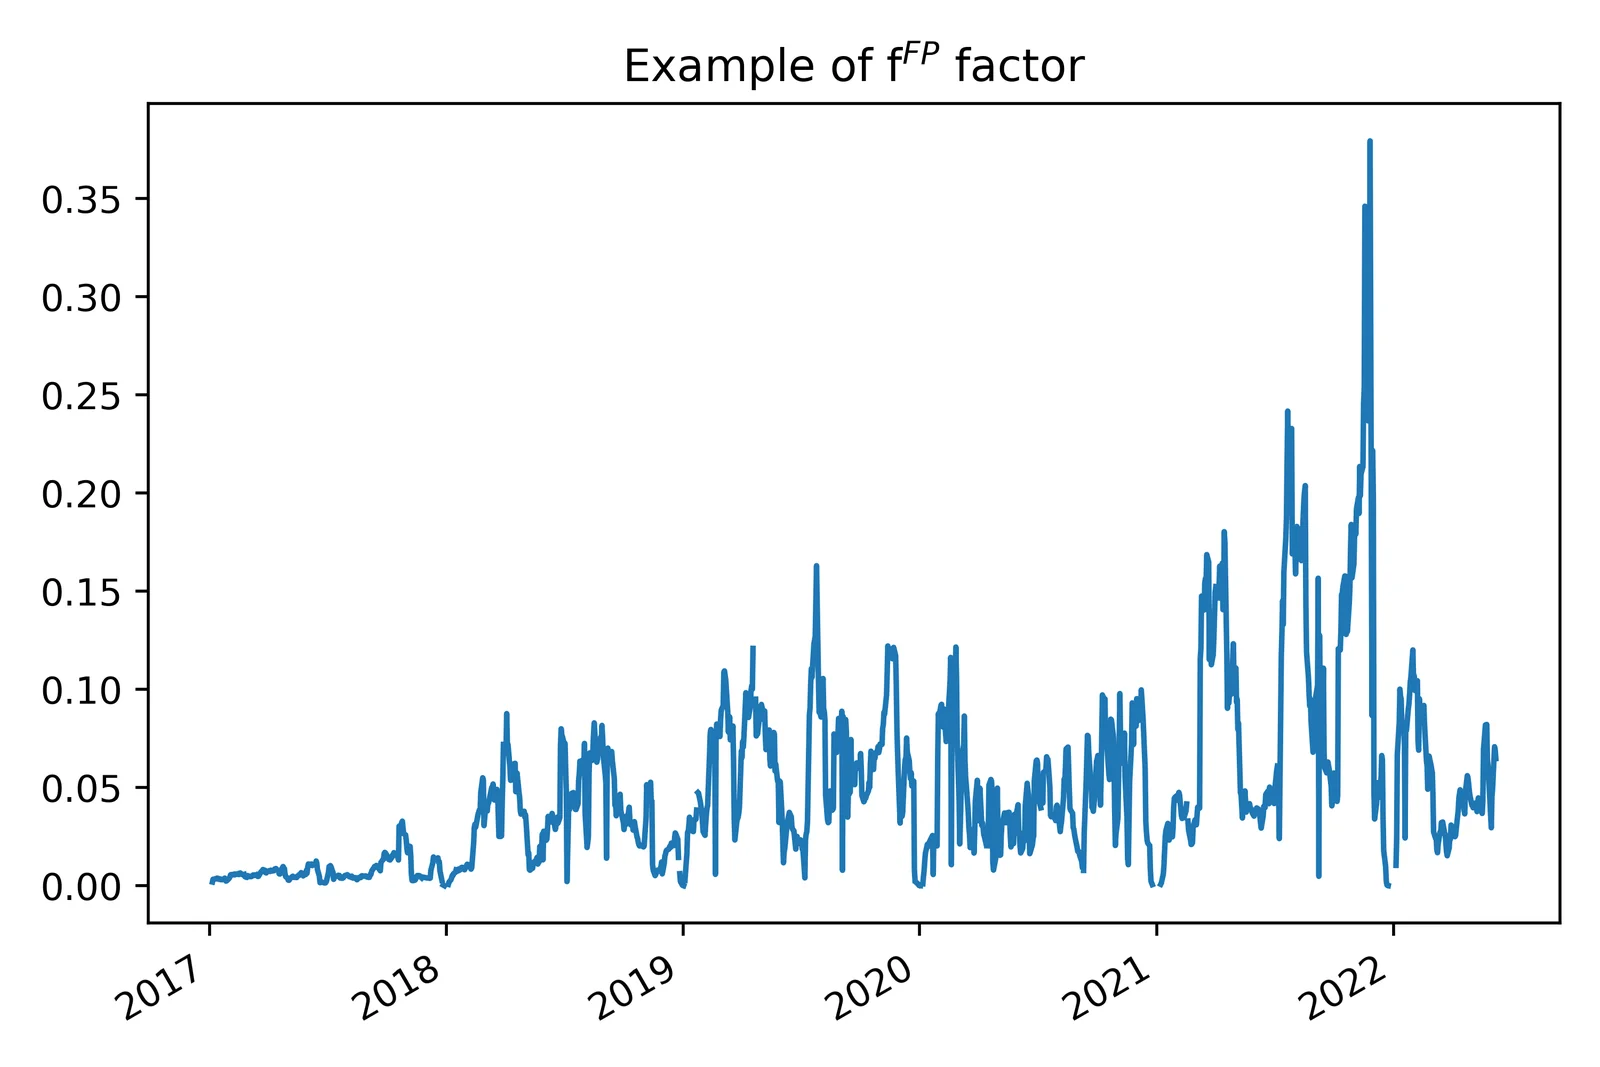
- 因子 𝑓 𝐹𝑃 随时间变化显著,这既源于 AiLA 配置的变化,也源于排放权价格的上涨。
- 即使在近期排放权价格高企的情况下,以美元计的 EUA 配置通常也仅占 AiLA 配置的一小部分。
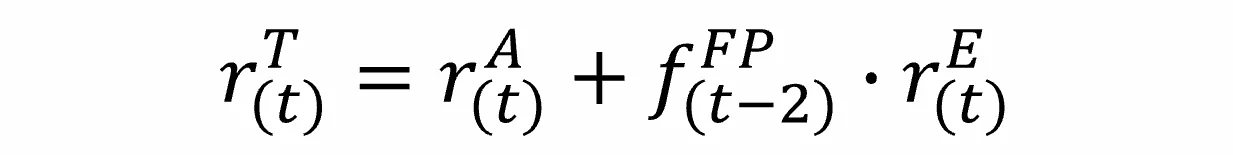
(* 2 天的滞后源于与 AiLA 产品权重同时进行再平衡)
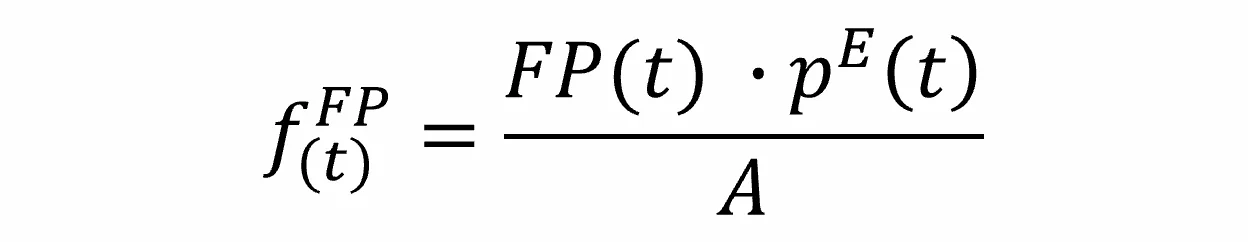
表现影响
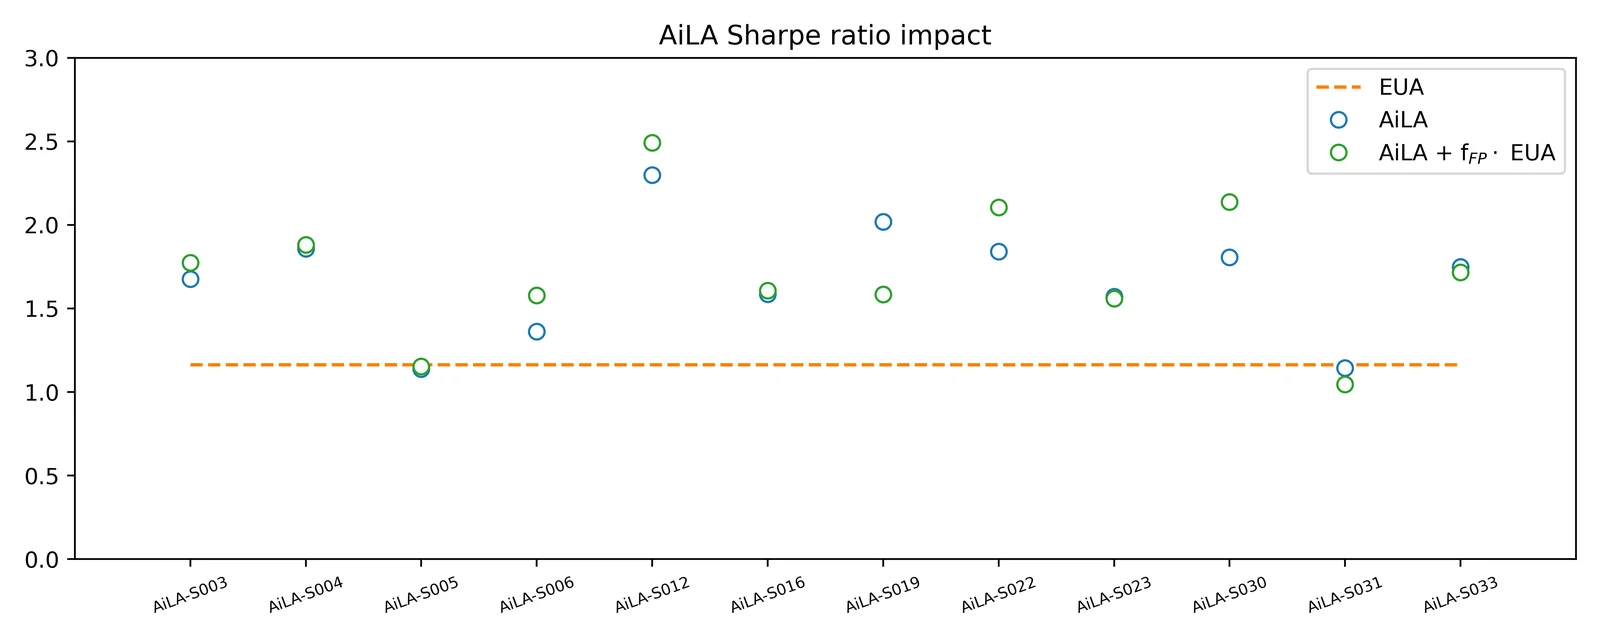
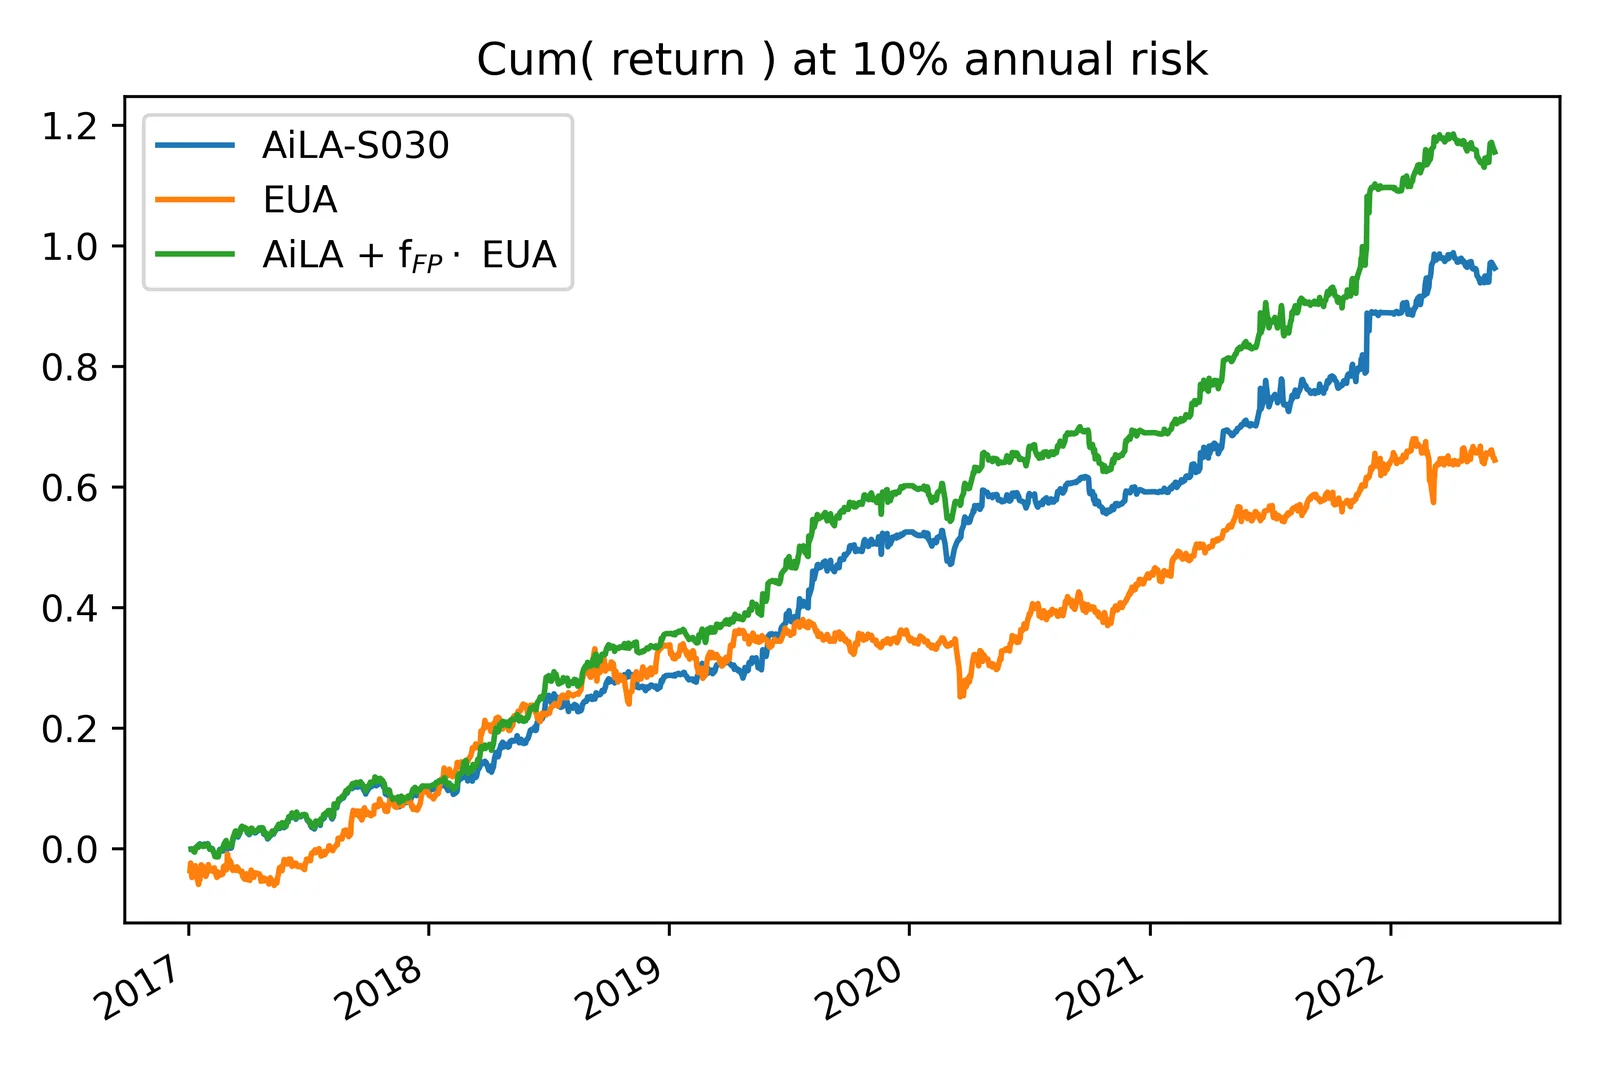
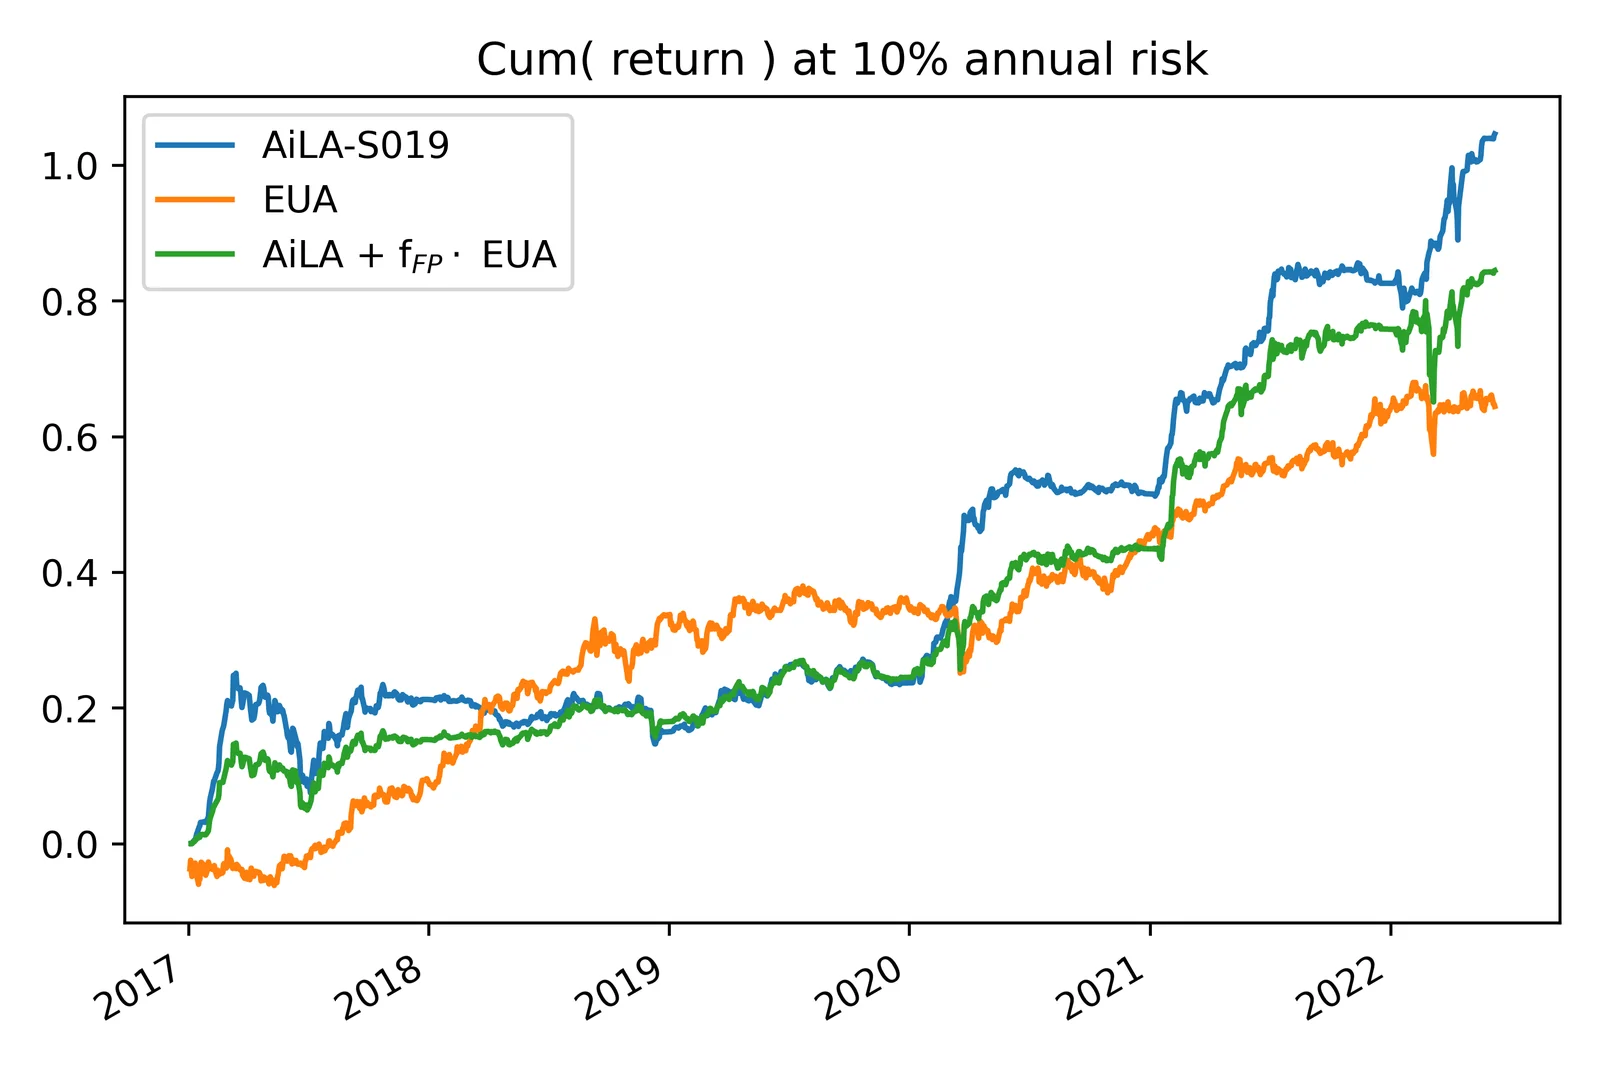
- 正如预期,额外的 EUA 配置通常提升了近期的历史表现。
- 在经风险调整的基础上,夏普比率通常提高约 10%;若将历史区间限定为最近几年,个别情形的差异更大。
- 不过,也存在夏普比率下降的情形。
结论
- 我们通过一项简短研究,考察了 AiLA 大宗商品产品在叠加与相应 AiLA 碳足迹等量的 EUA 期货多头配置后的表现。
- 本研究并未对此类方法的合理性作出任何判断,其动机仅在于了解此类情形会在多大程度上影响表现。
- 对于 AiLA 产品而言,由此产生的 EUA 多头配置通常只占 AiLA 产品所配置资本的较小部分。
- 然而,部分由于 EUA 价格波动率较大,这一额外配置往往会对组合表现产生明显影响。
- 在本研究的历史区间内,对夏普比率的影响通常约为 10%,表现多数得到提升,但也存在夏普比率下降的情形。
- 这表明,在此类条件下,AiLA 产品所受的表现影响相对温和,但对于其他产品(例如配置规模更大或使用杠杆的产品)未必如此。