
AiLA プロダクトと AiLA ネットゼロ・プロダクトの比較
英語からの翻訳です。英語の原文を正とします。 英語で読む
排出戦略の調査
- AiLA の手法で説明しているとおり、AiLA 指数にはカーボン・フットプリントという特性があり、ポートフォリオのウェイトと配分資本に基づいて日次の値として算出されます。
- フットプリントの値は、ポートフォリオ資産の原資産であるコモディティに関連する CO2 換算の温室効果ガス排出量を、メトリックトン(MT)で表したものです。
- こうしたフットプリントの用途として何が良いか悪いかを示唆するものではありませんが、フットプリントの推計値を投資ポートフォリオに組み込むシナリオはさまざまに考えられます。例えば、
- ポートフォリオのフットプリントと同量の CO2 排出権を保有する。
- ポートフォリオのフットプリントを削減するため、特定のコモディティのポジションを制限する。
- この短い分析では、ポートフォリオのフットプリントに一致するよう EUA 先物のロング・ポジションを継続的に維持したシナリオについて、AiLA プロダクトのパフォーマンスへの影響を調べます。
- 近年の排出権価格の大幅な上昇を踏まえると、ロング・ポジションが全体のパフォーマンスを改善すると素朴に予想されます。しかし、ここで取り組む問いは、それがどの程度なのかという点でもあります。
(* 本資料では、CO2 を CO2 換算の温室効果ガス排出量の意味で用います)
AiLA + EUA ロング
- 簡略化のため(例えば AiLA と EUA のリターンを独立に保つため)、ある AiLA プロダクトについて、AiLA のカーボン・フットプリントに基づき排出権のロング・アロケーションを追加するシナリオを考えます。
- AiLA のフットプリントは MT CO2 で表され、排出権アロケーションは ICE EUA 先物の期近限月のロングで表されます。ポジションは毎日フットプリントと等しくなるように設定します。
- この AiLA+EUA 戦略の総リターン(%)(𝑟 𝑇 )は、AiLA リターン(𝑟 𝐴 )と EUA リターン(𝑟 𝐸 )により表すことができます。その際、MT 単位の AiLA フットプリント(𝐹𝑃 )、MT あたりの EUA 価格(𝑝 𝐸 )、配分資本(A)に基づく係数を用います。
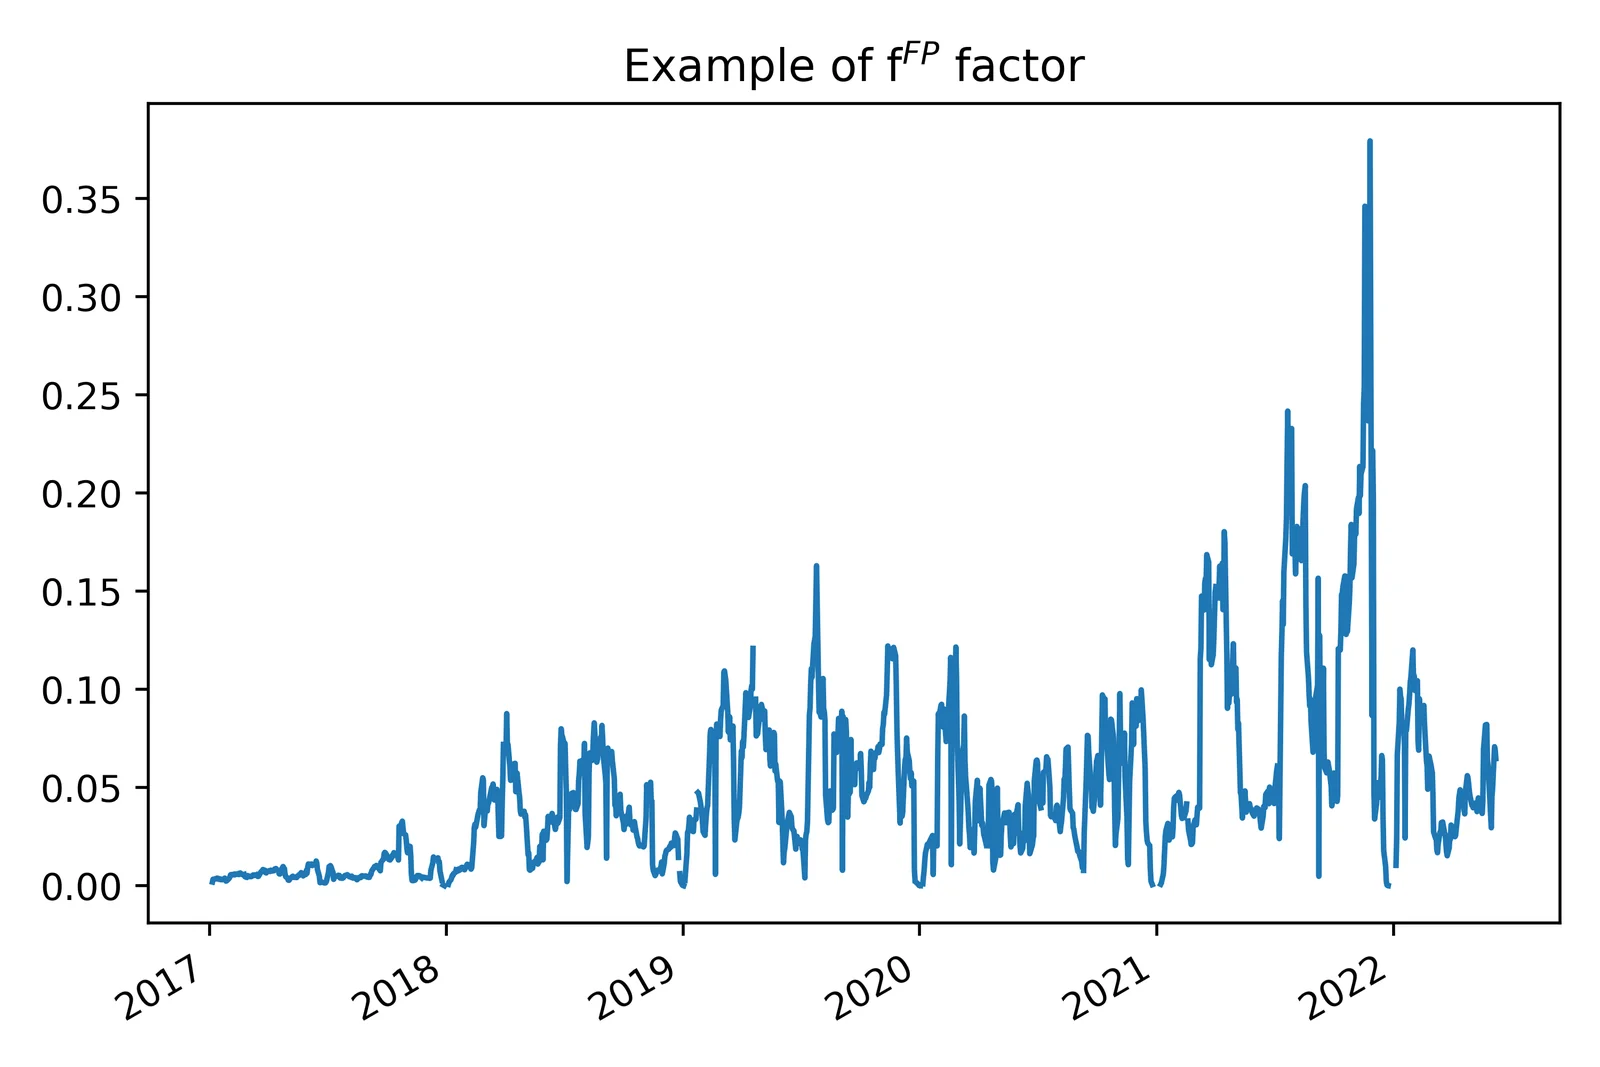
- 係数 𝑓 𝐹𝑃 は、AiLA のアロケーションの変動に加え、排出権価格の上昇によっても、時間とともに大きく変動します。
- 近年の高い排出権価格のもとでも、EUA への USD 配分額は AiLA の配分額のごく一部にとどまる傾向があります。
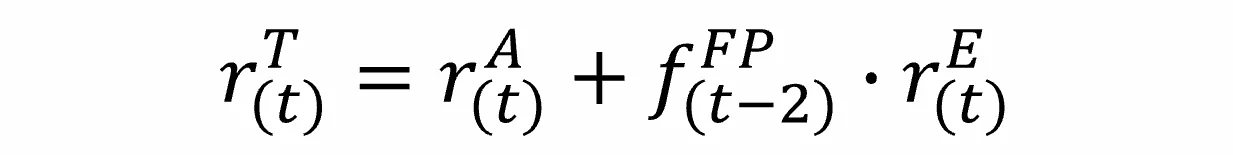
(* 2 日のラグは、AiLA プロダクトのウェイトと同じタイミングでリバランスを行うことに起因します)
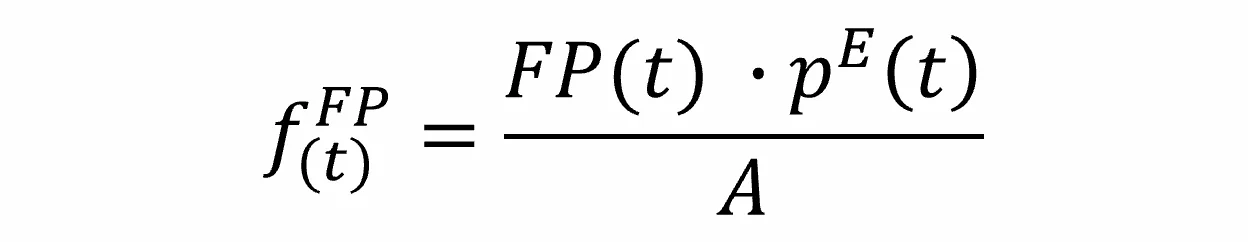
パフォーマンスへの影響
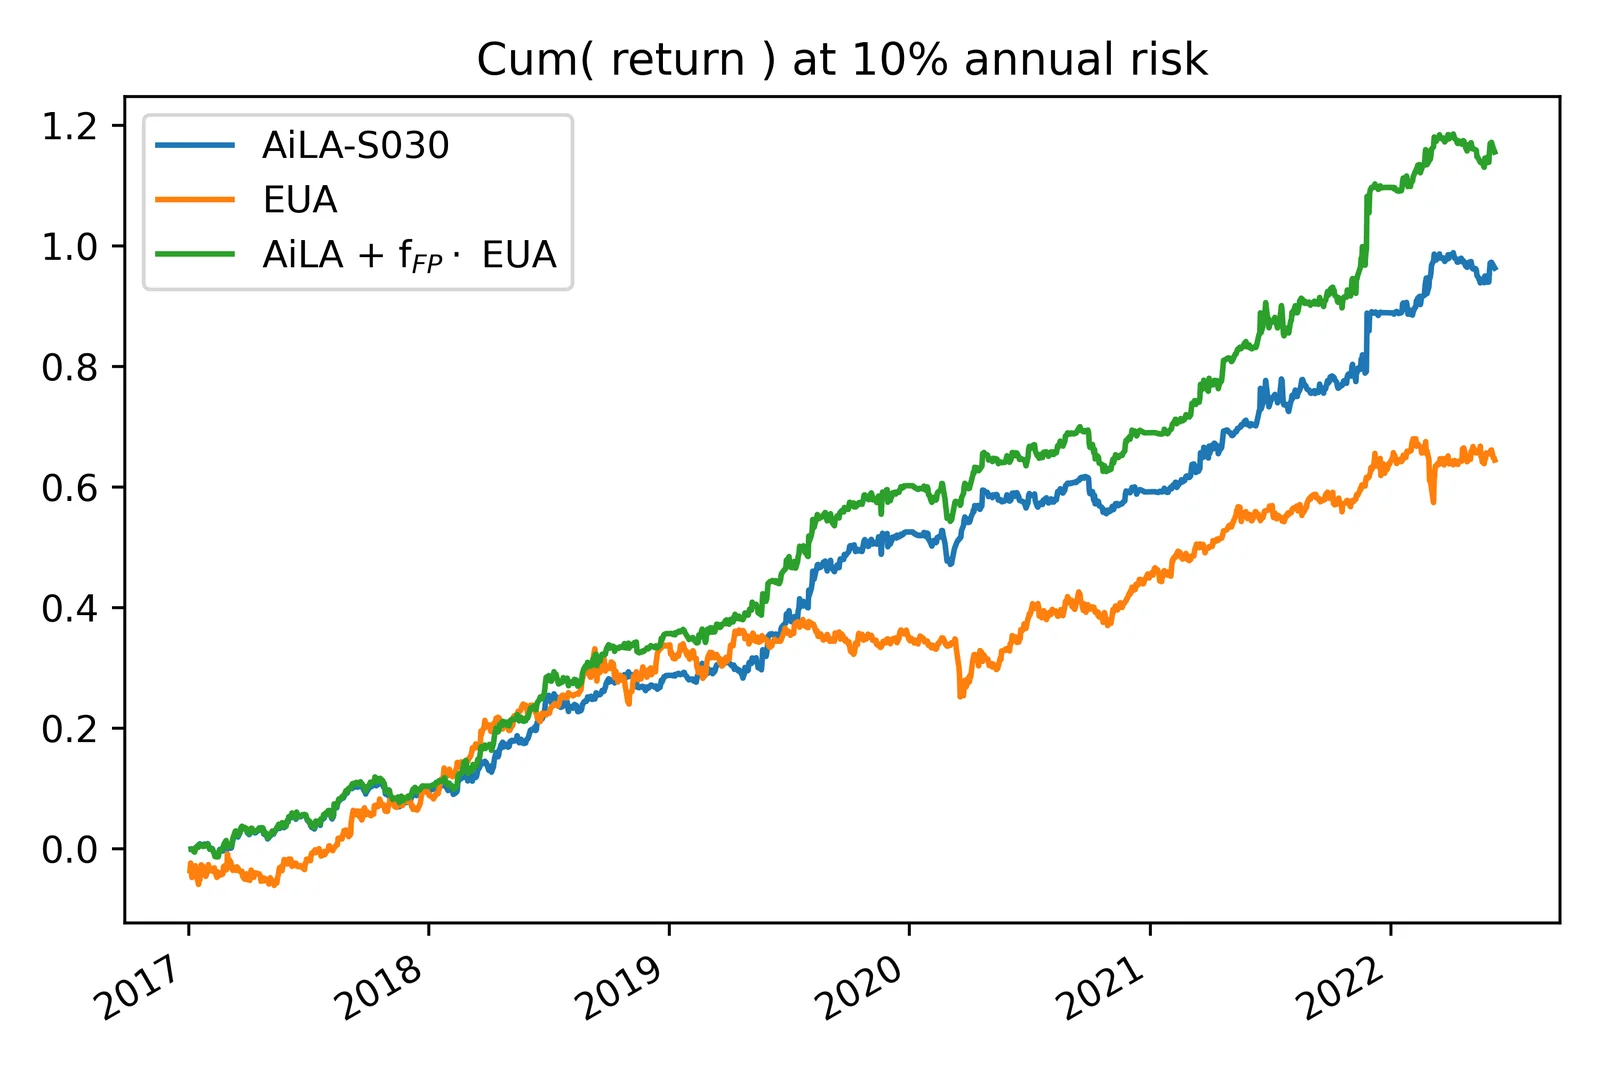
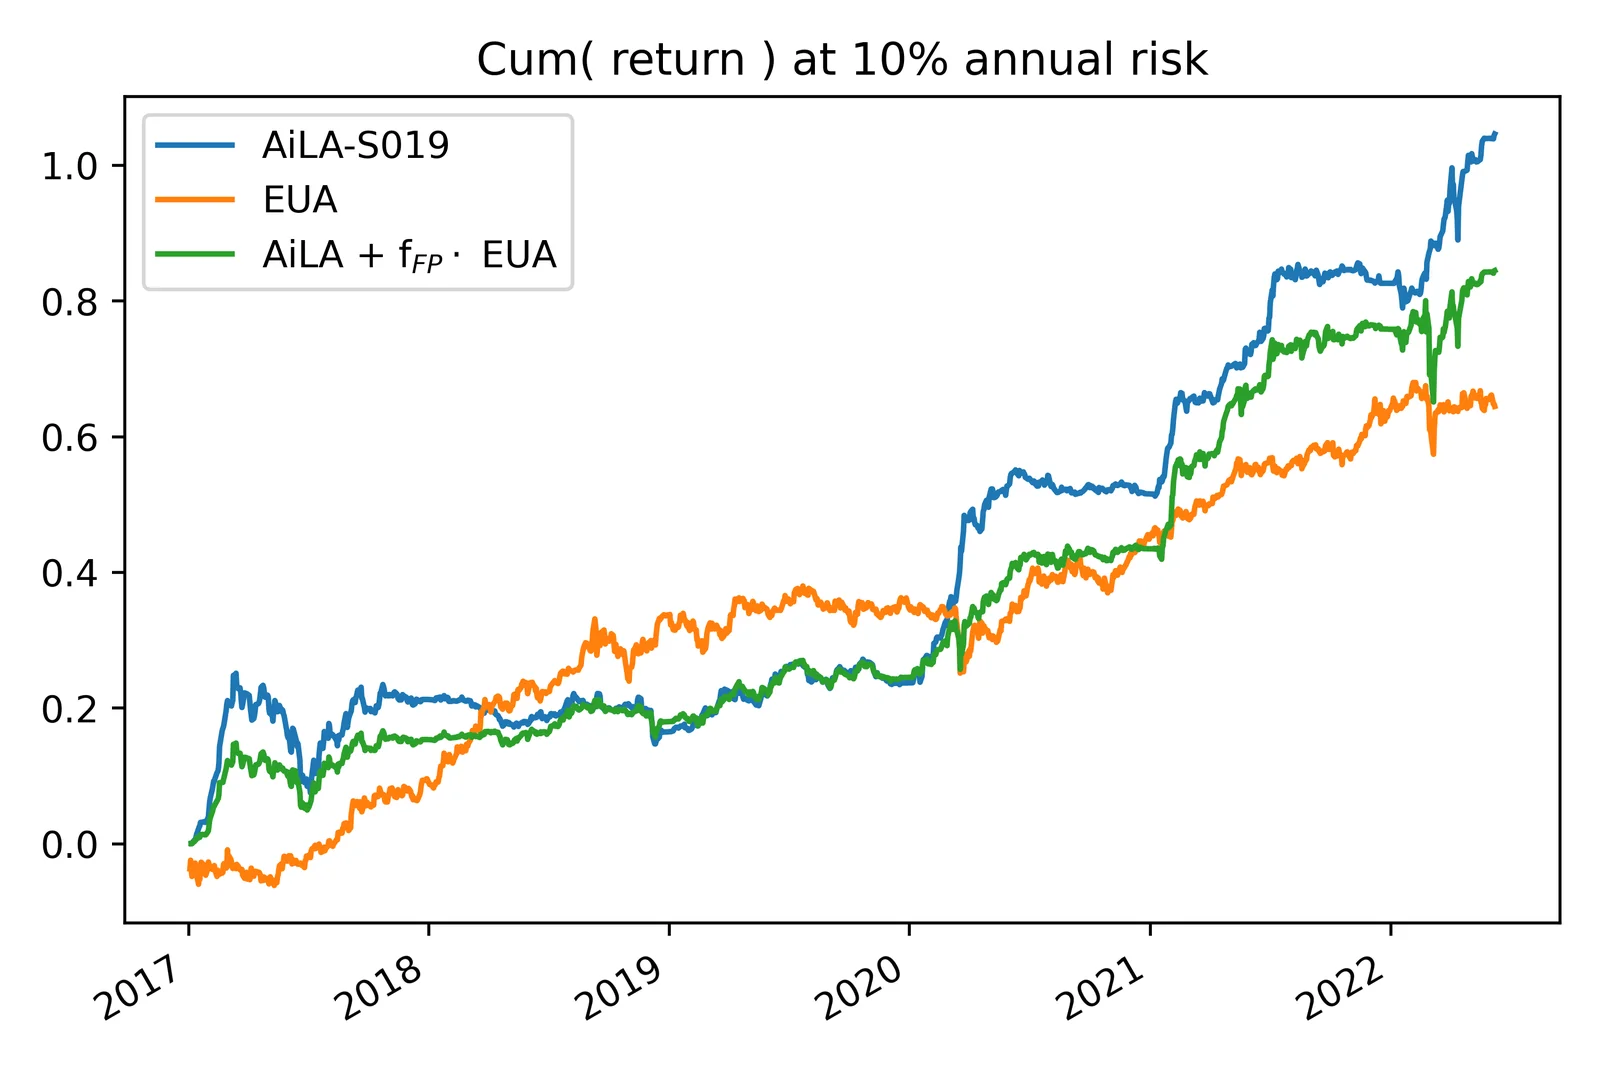
- 予想どおり、EUA の追加アロケーションは通常、直近の過去パフォーマンスを向上させます。
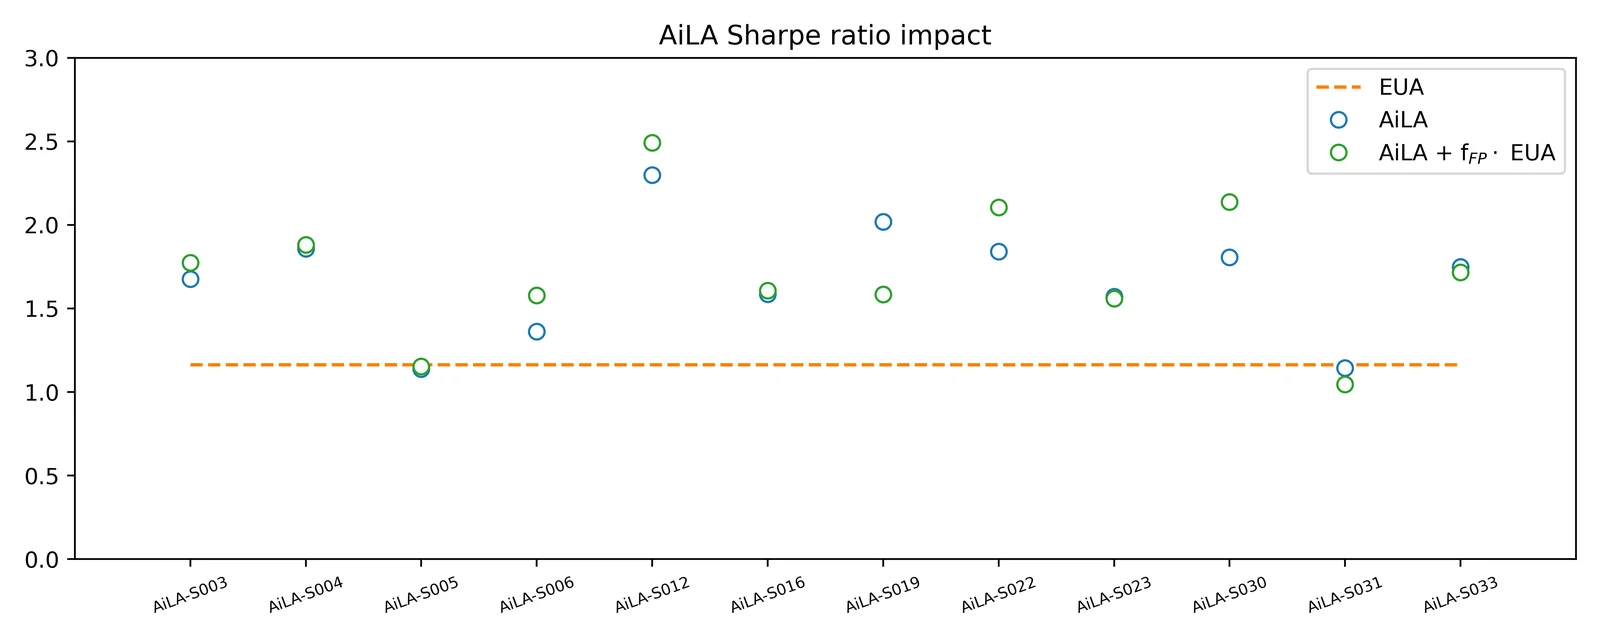
- リスク調整ベースでは、シャープレシオの上昇は通常約 10% で、履歴を直近数年に限定すると、個別のケースではより大きな差が見られます。
- ただし、シャープレシオが低下するケースもあります。
結論
- 短い調査として、AiLA のコモディティ・プロダクトに、対応する AiLA のカーボン・フットプリントに相当する EUA 先物のロング・アロケーションを追加した場合のパフォーマンスを調べました。
- 本調査は、こうしたアプローチの妥当性について何らかの主張をするものではなく、このシナリオがパフォーマンスにどの程度影響するかという関心のみに基づいています。
- AiLA プロダクトの場合、結果として生じる EUA のロング・アロケーションは、概して AiLA プロダクトへの配分資本のより小さな一部にとどまることがわかりました。
- しかし、EUA 価格のボラティリティが大きいこともあり、この追加アロケーションは合成パフォーマンスにしばしば顕著な影響を与えます。
- 本調査の期間において、シャープレシオへの影響は通常約 10% でした。パフォーマンスは向上する傾向にありましたが、シャープレシオが低下したケースも含まれます。
- このことは、こうした条件のもとでは AiLA プロダクトへのパフォーマンスの影響は比較的穏当であることを示しています。ただし、例えば配分額が大きい、あるいはレバレッジをかけたプロダクトなど、他のプロダクトでは必ずしもそうとは限りません。