
AiLA 상품과 AiLA 넷제로 상품 비교
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
배출 전략 연구
- AiLA 방법론에서 설명한 바와 같이, AiLA 지수에는 탄소 발자국이 산출되며, 이는 포트폴리오 비중과 배분된 자본을 바탕으로 매일 계산되는 값입니다.
- 탄소 발자국 값은 포트폴리오 자산의 기초가 되는 원자재와 관련된 CO2 환산 온실가스 배출량을 미터톤(MT) 단위로 나타냅니다.
- 어떤 활용 사례가 더 낫거나 못하다는 것을 의미하지는 않지만, 투자 포트폴리오에 탄소 발자국 추정치를 반영하는 방법으로 다음과 같은 다양한 시나리오를 생각해 볼 수 있습니다.
- 포트폴리오 탄소 발자국과 같은 양의 CO2 배출권을 보유합니다.
- 포트폴리오 탄소 발자국을 줄이기 위해 특정 원자재의 포지션을 제한합니다.
- 이 짧은 분석에서는 포트폴리오 탄소 발자국과 시간에 걸쳐 같도록 EUA 선물 롱 포지션을 유지했다고 가정한 시나리오가 AiLA 상품 성과에 미치는 영향을 분석합니다.
- 최근 몇 년간 배출권 가격이 크게 상승했으므로 롱 포지션이 전체 성과를 개선할 것이라고 단순하게 예상할 수 있으나, 여기서 다루려는 질문은 그 개선 폭이 얼마나 되는가입니다.
(* 본 문서에서 CO2는 CO2 환산 온실가스 배출량의 의미로 사용됩니다)
AiLA + EUA 롱
- 단순화를 위해(예: AiLA 수익률과 EUA 수익률을 서로 독립적으로 유지), 특정 AiLA 상품에 대해 AiLA 탄소 발자국을 기준으로 배출권 롱 배분을 추가하는 시나리오를 고려합니다.
- AiLA 탄소 발자국은 MT CO2로 표시되며, 배출권 배분은 ICE EUA 선물의 최근월물 롱 포지션으로 나타내고, 포지션은 매일 탄소 발자국과 같게 유지합니다.
- 이 AiLA+EUA 전략의 총 %-수익률(𝑟 𝑇 )은 AiLA 수익률(𝑟 𝐴 )과 EUA 수익률(𝑟 𝐸 )로 표현할 수 있으며, 이때 MT 단위의 AiLA 탄소 발자국(𝐹𝑃 ), MT당 EUA 가격(𝑝 𝐸 ), 배분 자본(A)에 기반한 계수를 사용합니다.
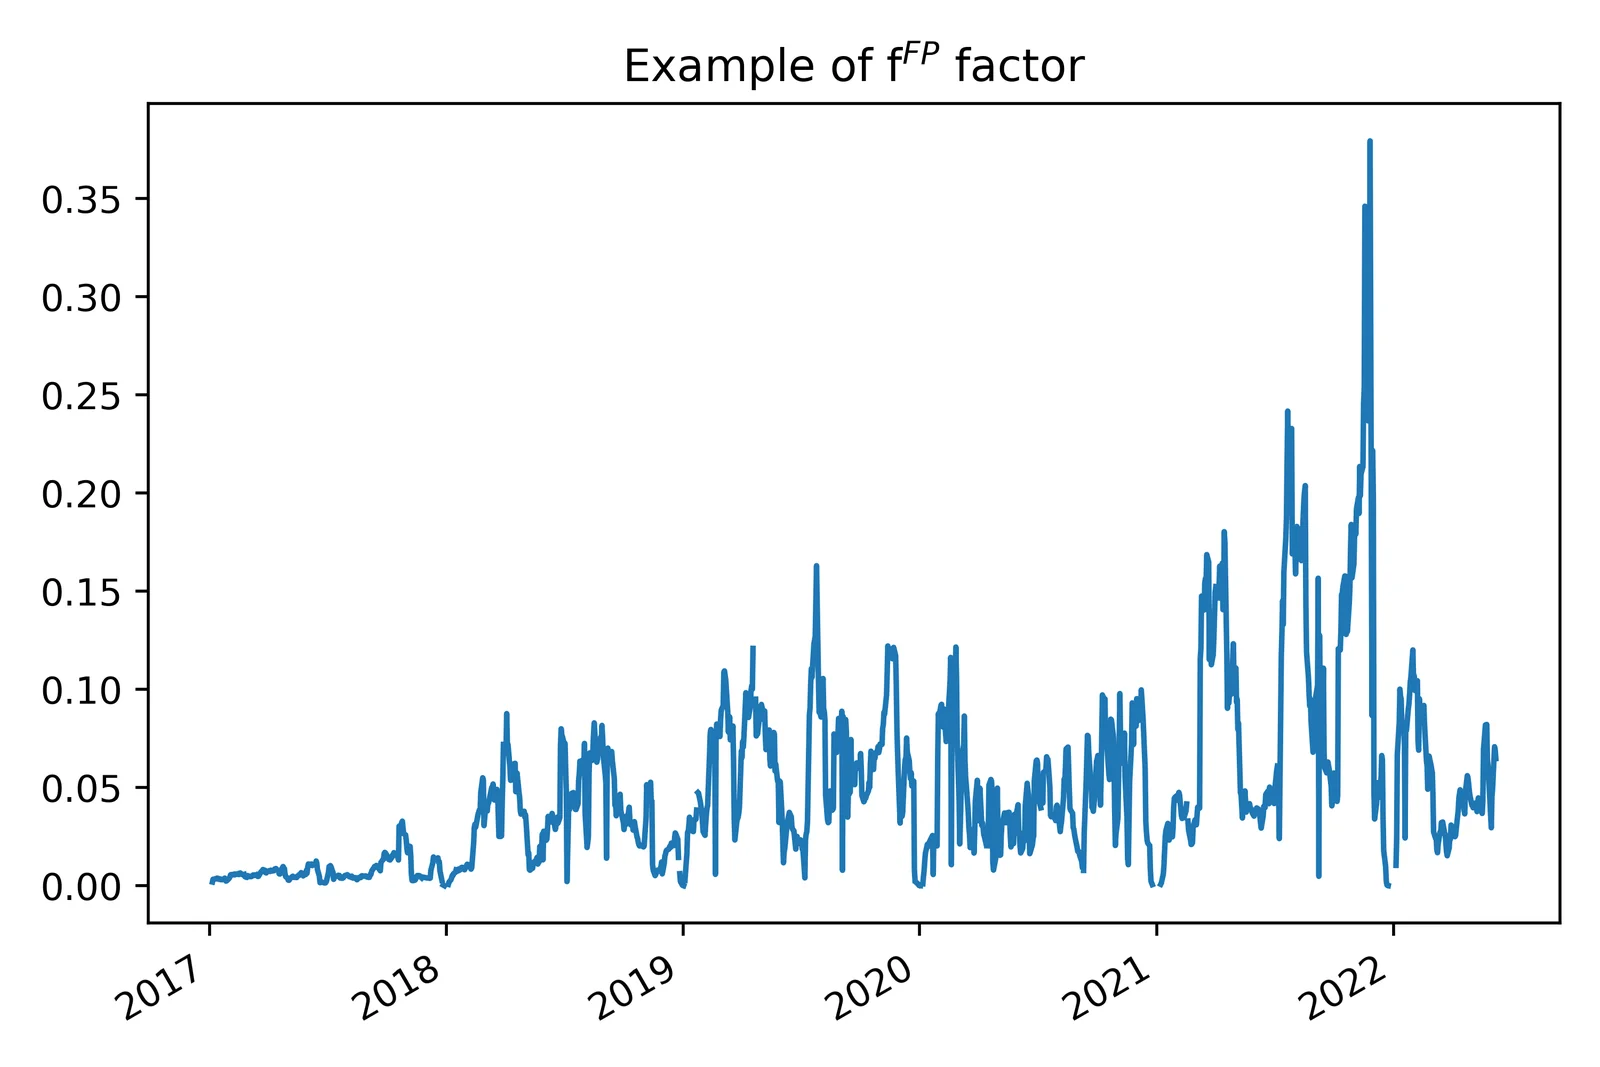
- 계수 𝑓 𝐹𝑃 는 AiLA 배분이 변하기 때문에, 그리고 배출권 가격이 상승하기 때문에 시간에 따라 크게 변동합니다.
- 최근 배출권 가격이 높은 상황에서도 EUA에 대한 USD 배분은 AiLA 배분의 작은 일부에 그치는 경향이 있습니다.
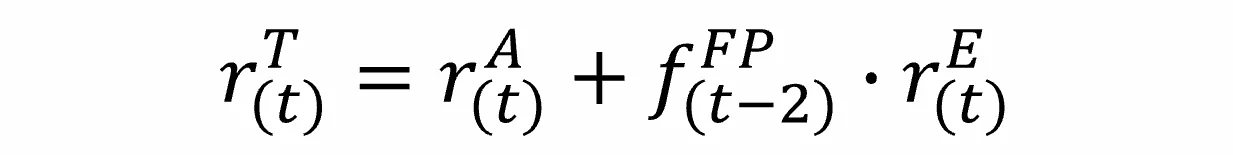
(* 2일 시차는 AiLA 상품 비중과 같은 시점에 리밸런싱하기 때문에 발생합니다)
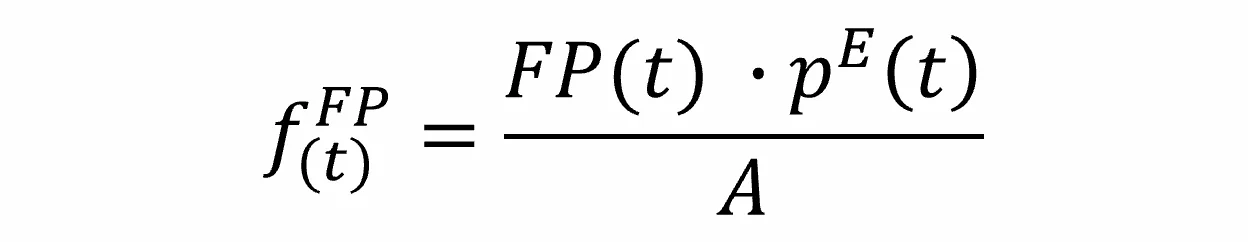
성과 영향
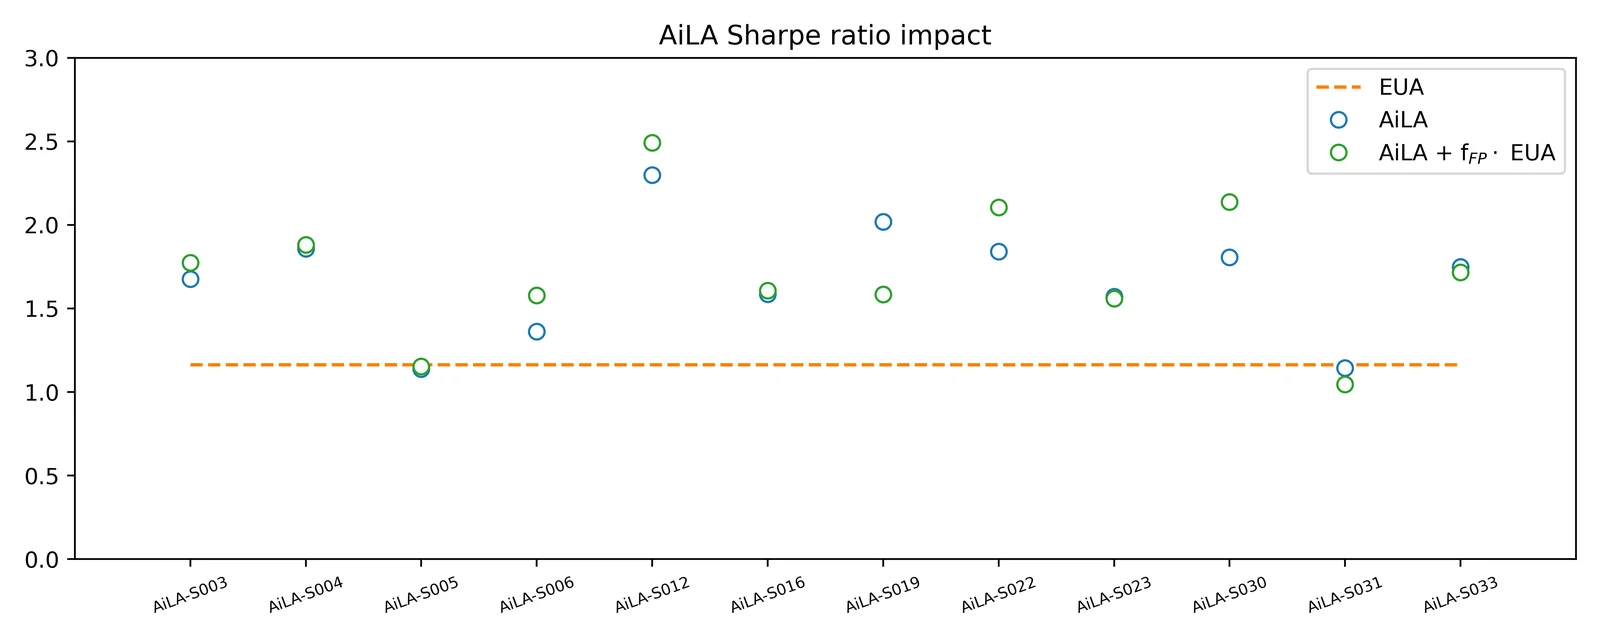
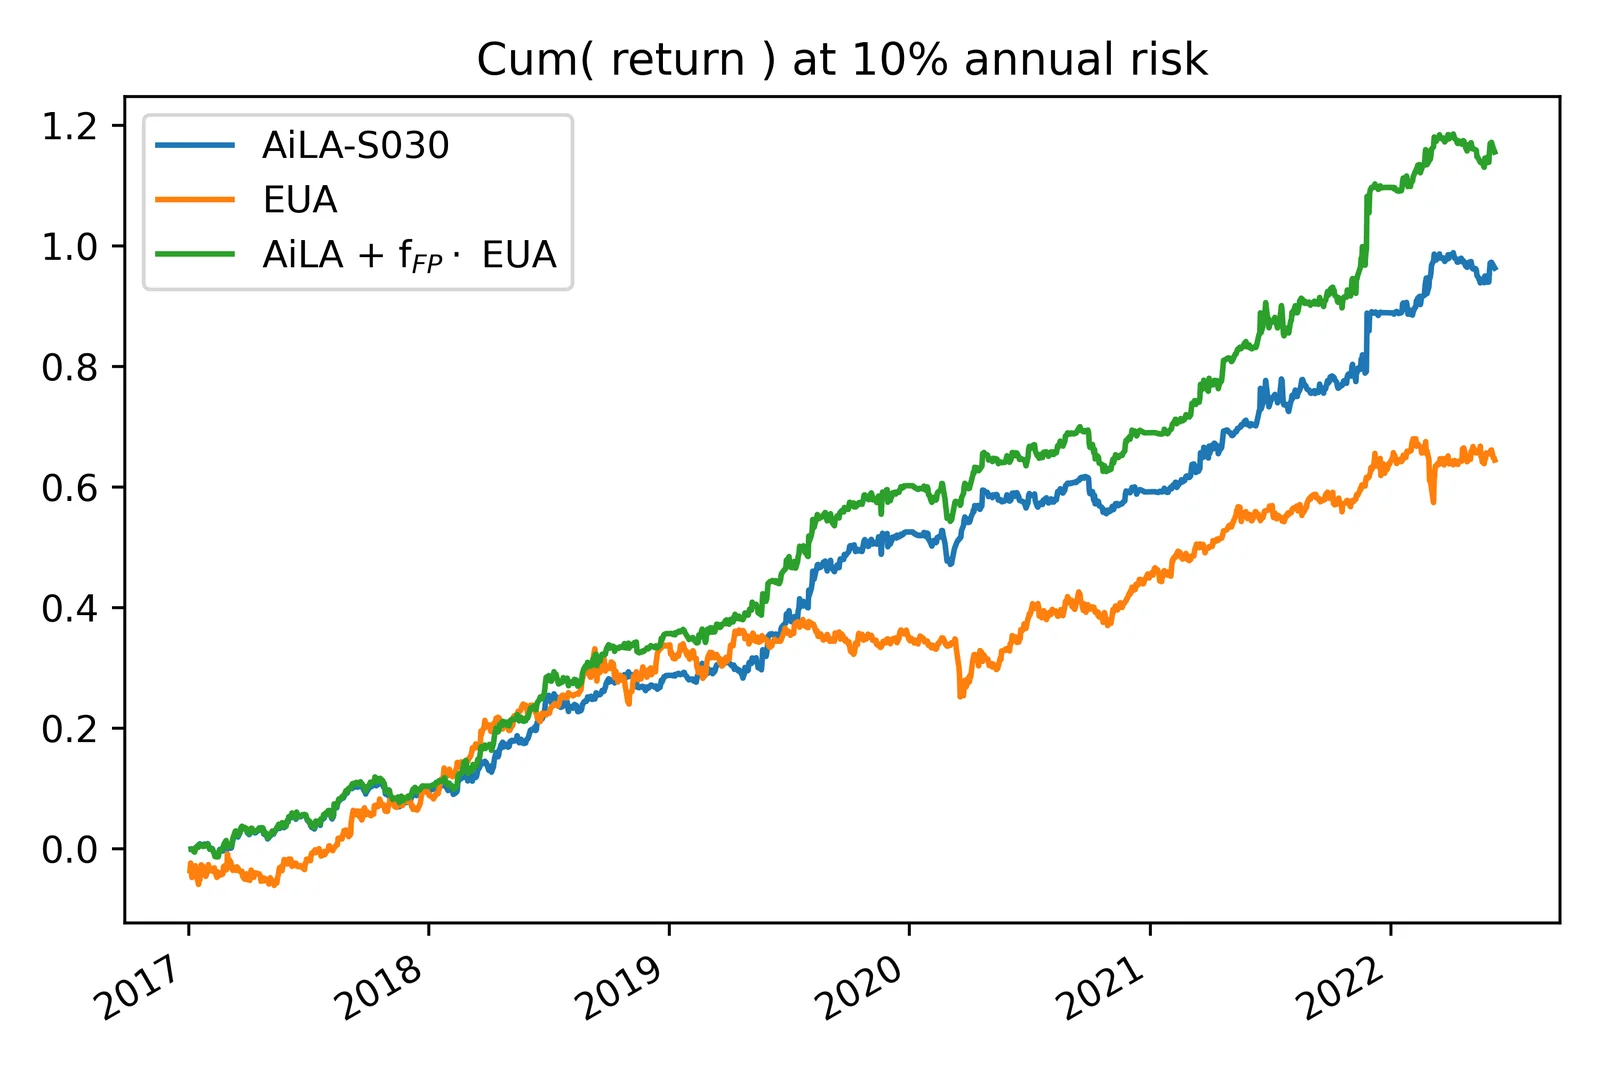
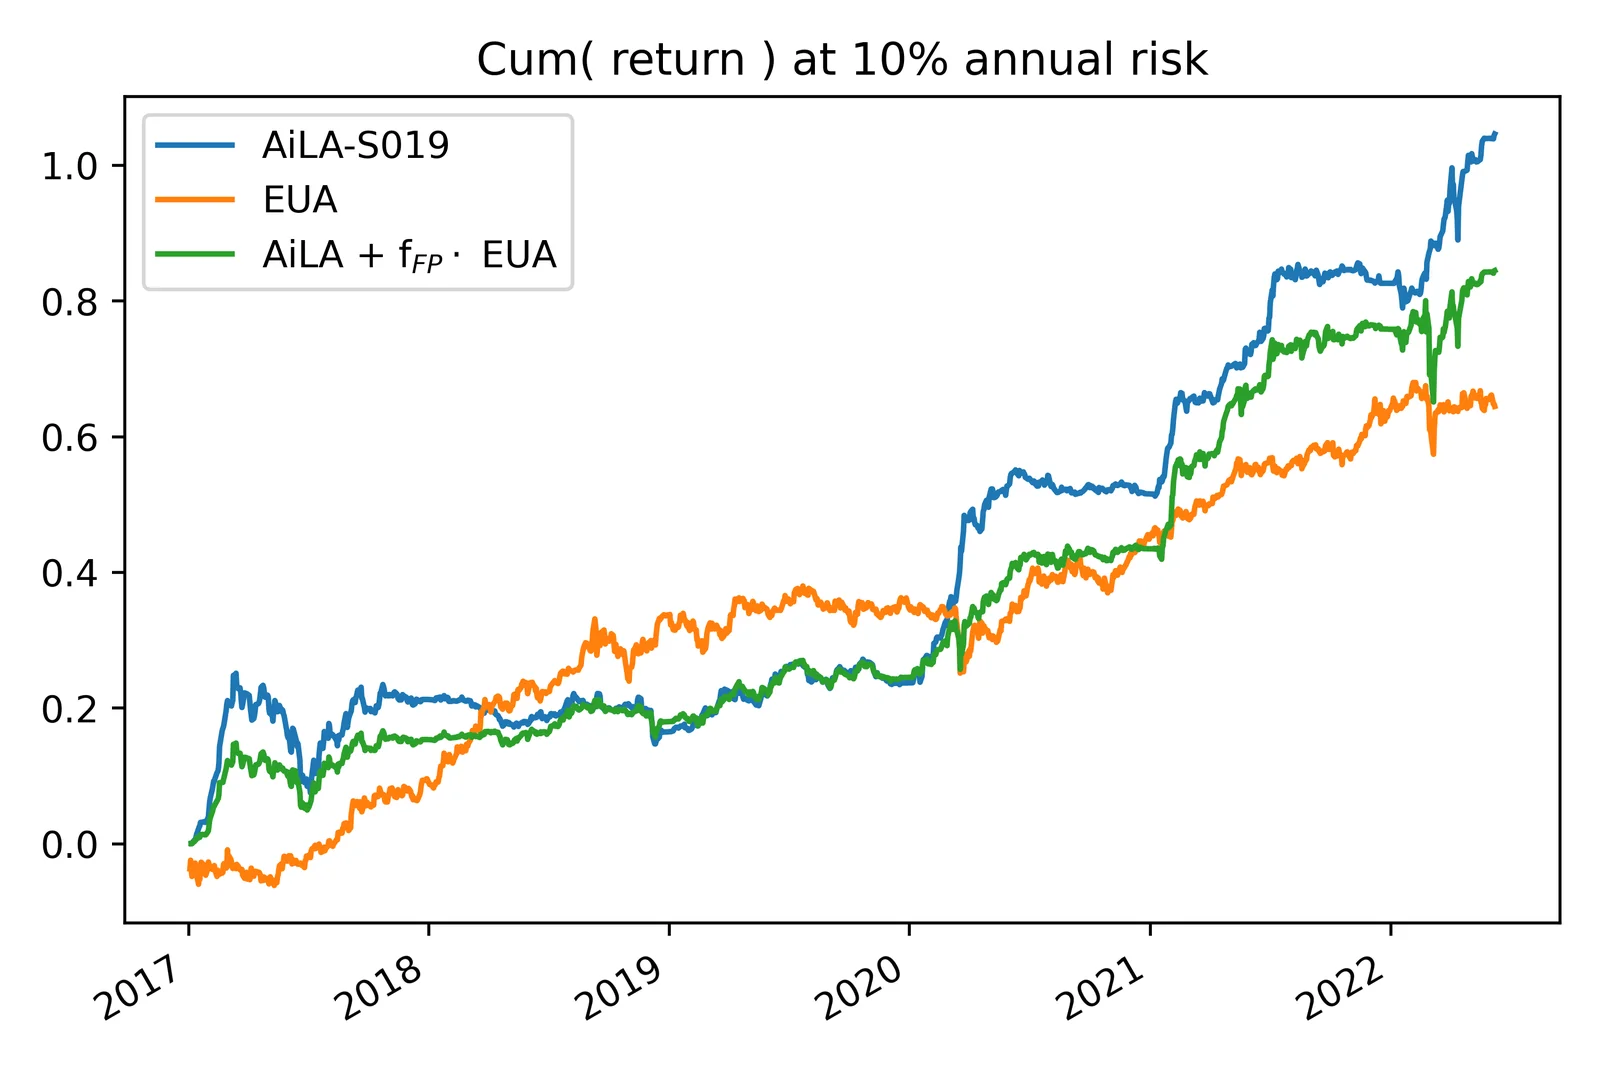
- 예상대로 추가 EUA 배분은 일반적으로 최근 과거 성과를 개선합니다.
- 위험 조정 기준으로 샤프 지수는 일반적으로 약 10% 상승하며, 분석 기간을 최근 몇 년으로 한정하면 개별 사례에서 더 큰 차이가 나타나기도 합니다.
- 그러나 샤프 지수가 하락하는 사례도 있습니다.
결론
- 짧은 연구를 통해 해당 AiLA 탄소 발자국에 상응하는 EUA 선물 롱 배분을 추가했을 때의 AiLA 원자재 상품 성과를 분석했습니다.
- 본 연구는 이러한 접근 방식의 타당성에 대해 어떠한 주장도 하지 않으며, 단지 이러한 시나리오가 성과에 얼마나 영향을 미치는지에 대한 관심에서 출발했습니다.
- AiLA 상품의 경우, 그에 따른 EUA 롱 배분은 대체로 AiLA 상품에 배분된 자본의 작은 일부인 것으로 나타났습니다.
- 그러나 EUA 가격의 큰 변동성 등으로 인해 이 추가 배분은 결합 성과에 뚜렷한 영향을 미치는 경우가 많습니다.
- 본 연구의 분석 기간 동안 샤프 지수에 대한 영향은 일반적으로 약 10%였으며, 성과가 개선되는 경향이 있었으나 샤프 지수가 하락한 사례도 있었습니다.
- 이는 이러한 조건에서 AiLA 상품에 대한 성과 영향이 비교적 크지 않음을 나타내지만, 다른 상품(예: 배분 규모가 더 크거나 레버리지를 사용한 상품)에서는 반드시 그렇지 않을 수 있습니다.