
Produtos AiLA vs. produtos AiLA Net Zero
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Estudo de estratégia de emissões
- Conforme descrito na metodologia AiLA, os índices AiLA caracterizam-se por uma pegada de carbono, calculada como um valor diário com base nos pesos da carteira e no capital alocado.
- O valor da pegada representa as emissões de gases de efeito estufa em CO2 equivalente, em toneladas métricas (MT), associadas às commodities subjacentes aos ativos da carteira.
- Sem pretender indicar qual seria um caso de uso melhor ou pior para essa pegada, é possível imaginar diferentes cenários em que uma estimativa da pegada seja incluída em uma carteira de investimentos, por exemplo:
- Manter uma quantidade de direitos de emissão de CO2 equivalente à pegada da carteira.
- Restringir posições em determinadas commodities para reduzir a pegada da carteira.
- Nesta breve análise, investigamos o impacto sobre o desempenho dos produtos AiLA no cenário em que uma posição comprada em futuros de EUA teria sido mantida, igual à pegada da carteira ao longo do tempo.
- Dada a alta significativa dos preços das emissões nos últimos anos, espera-se, de forma ingênua, que uma posição comprada melhore o desempenho geral; no entanto, a pergunta que procuramos responder aqui é também: em quanto?
(* Observe que, neste documento, CO2 será usado no sentido de emissões de gases de efeito estufa em CO2 equivalente)
AiLA + EUA comprado
- Por simplicidade, por exemplo mantendo os retornos da AiLA e dos EUA independentes, consideramos o cenário em que, para um dado produto AiLA, é feita uma alocação comprada adicional em emissões com base na pegada de carbono da AiLA.
- A pegada da AiLA é expressa em MT de CO2, e a alocação em emissões é representada por uma posição comprada no contrato de vencimento mais próximo do futuro de EUA da ICE, com uma posição igual à pegada a cada dia.
- O retorno total em % (𝑟 𝑇 ) dessa estratégia AiLA+EUA pode então ser expresso pelo retorno da AiLA (𝑟 𝐴 ) e pelo retorno dos EUA (𝑟 𝐸 ), usando um fator baseado na pegada da AiLA em MT (𝐹𝑃 ), no preço do EUA (𝑝 𝐸 ) por MT e no capital alocado (A).
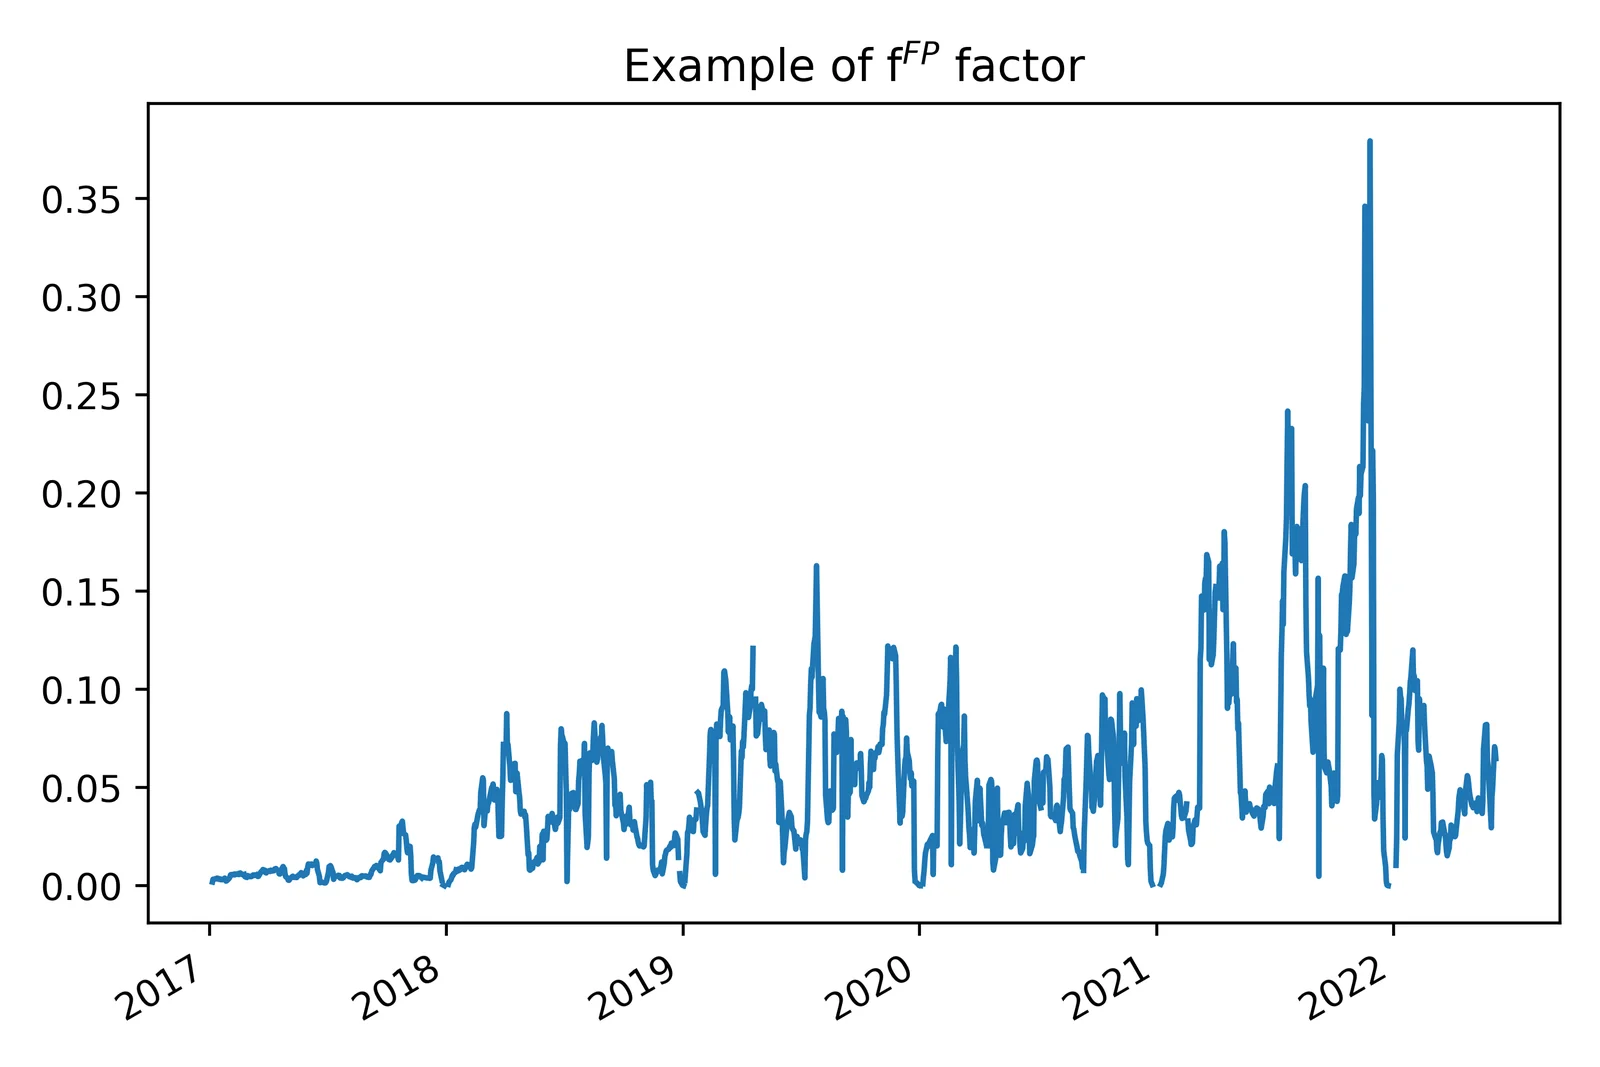
- O fator 𝑓 𝐹𝑃 varia significativamente ao longo do tempo devido às alocações variáveis da AiLA, mas também devido ao aumento do preço das emissões.
- Mesmo com os recentes preços elevados das emissões, a alocação em USD em EUA tende a ser uma pequena fração da alocação AiLA.
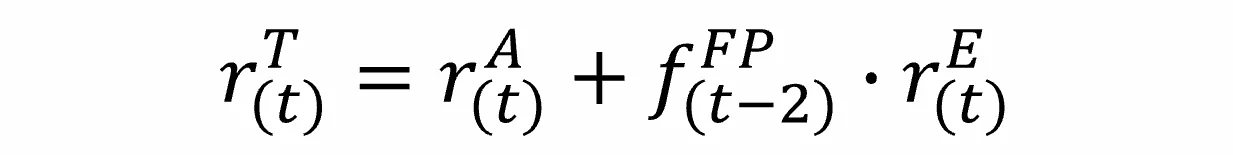
(* A defasagem de 2 dias decorre do rebalanceamento feito ao mesmo tempo que o dos pesos do produto AiLA)
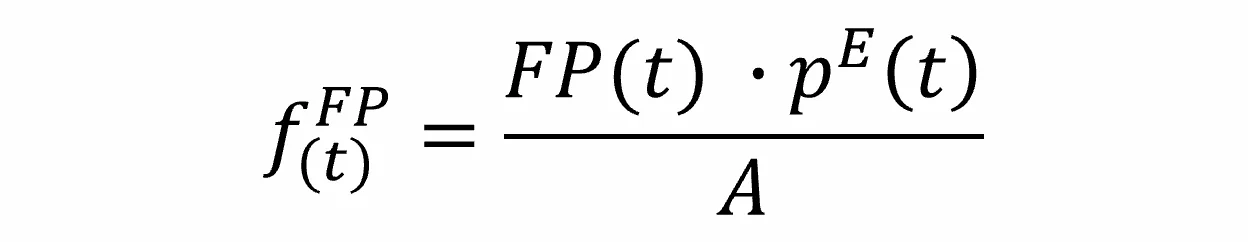
Impacto no desempenho
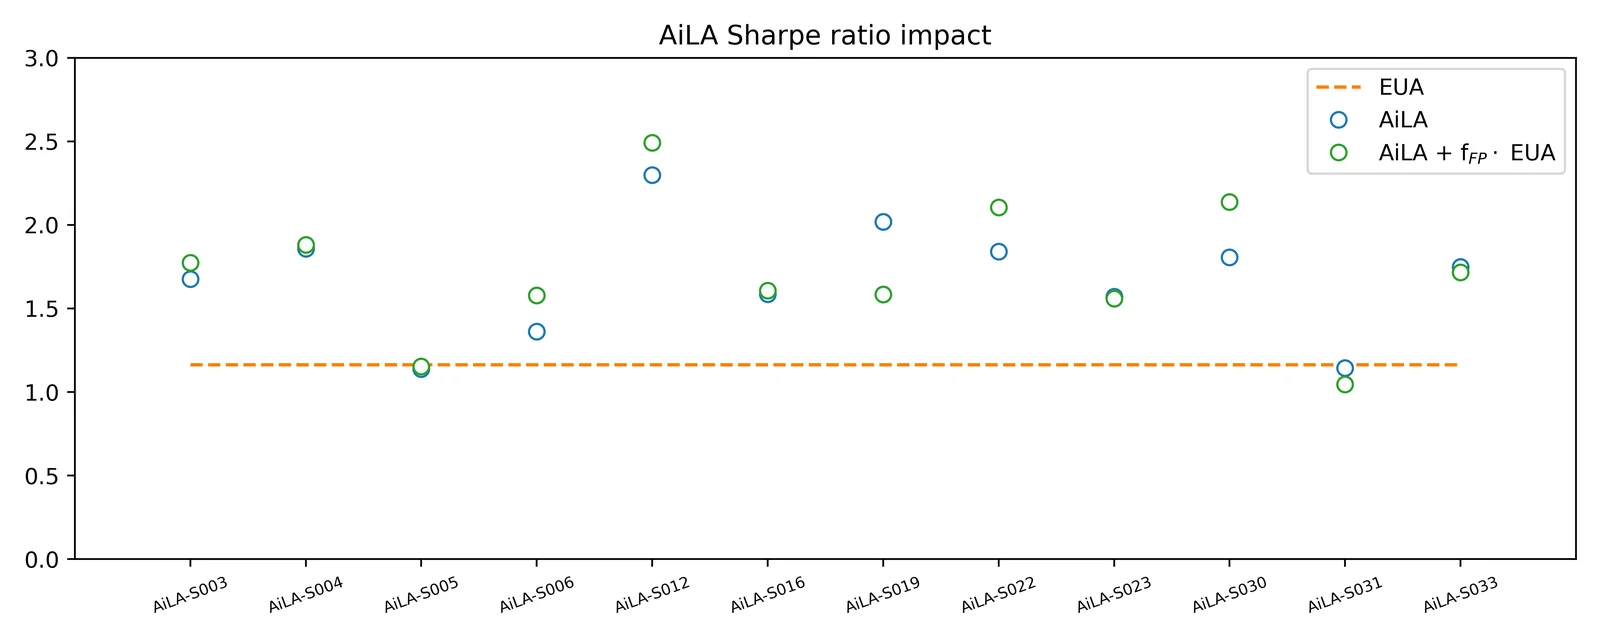
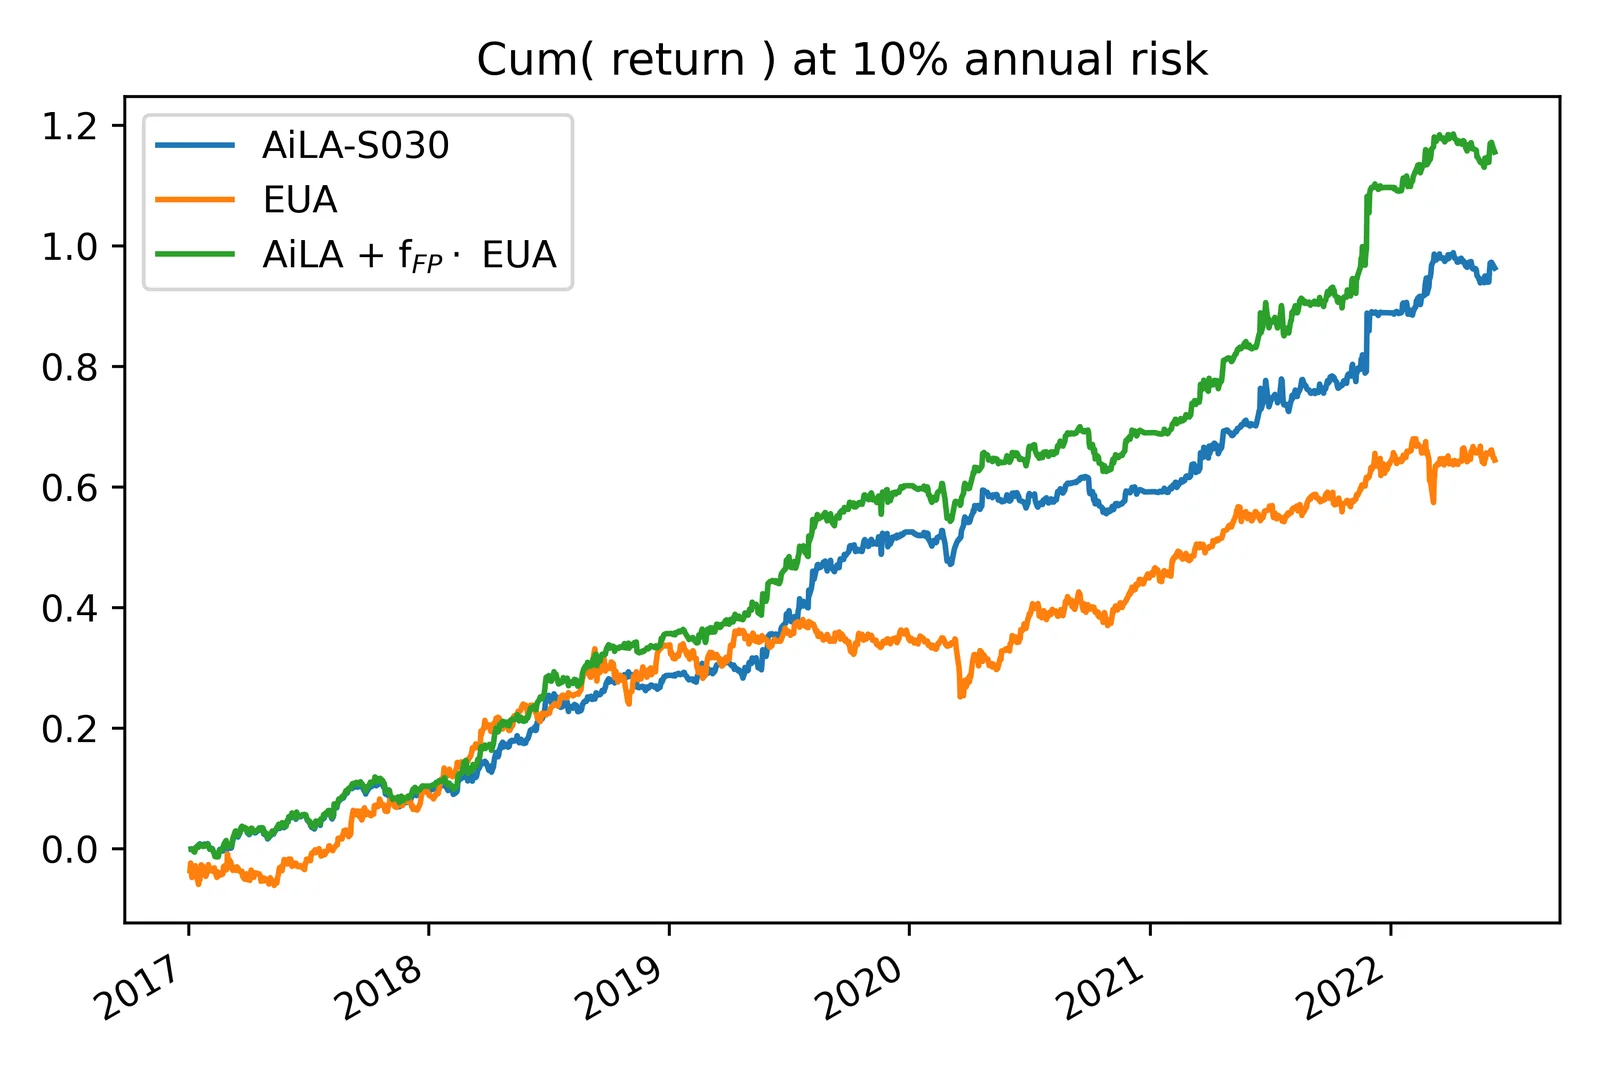
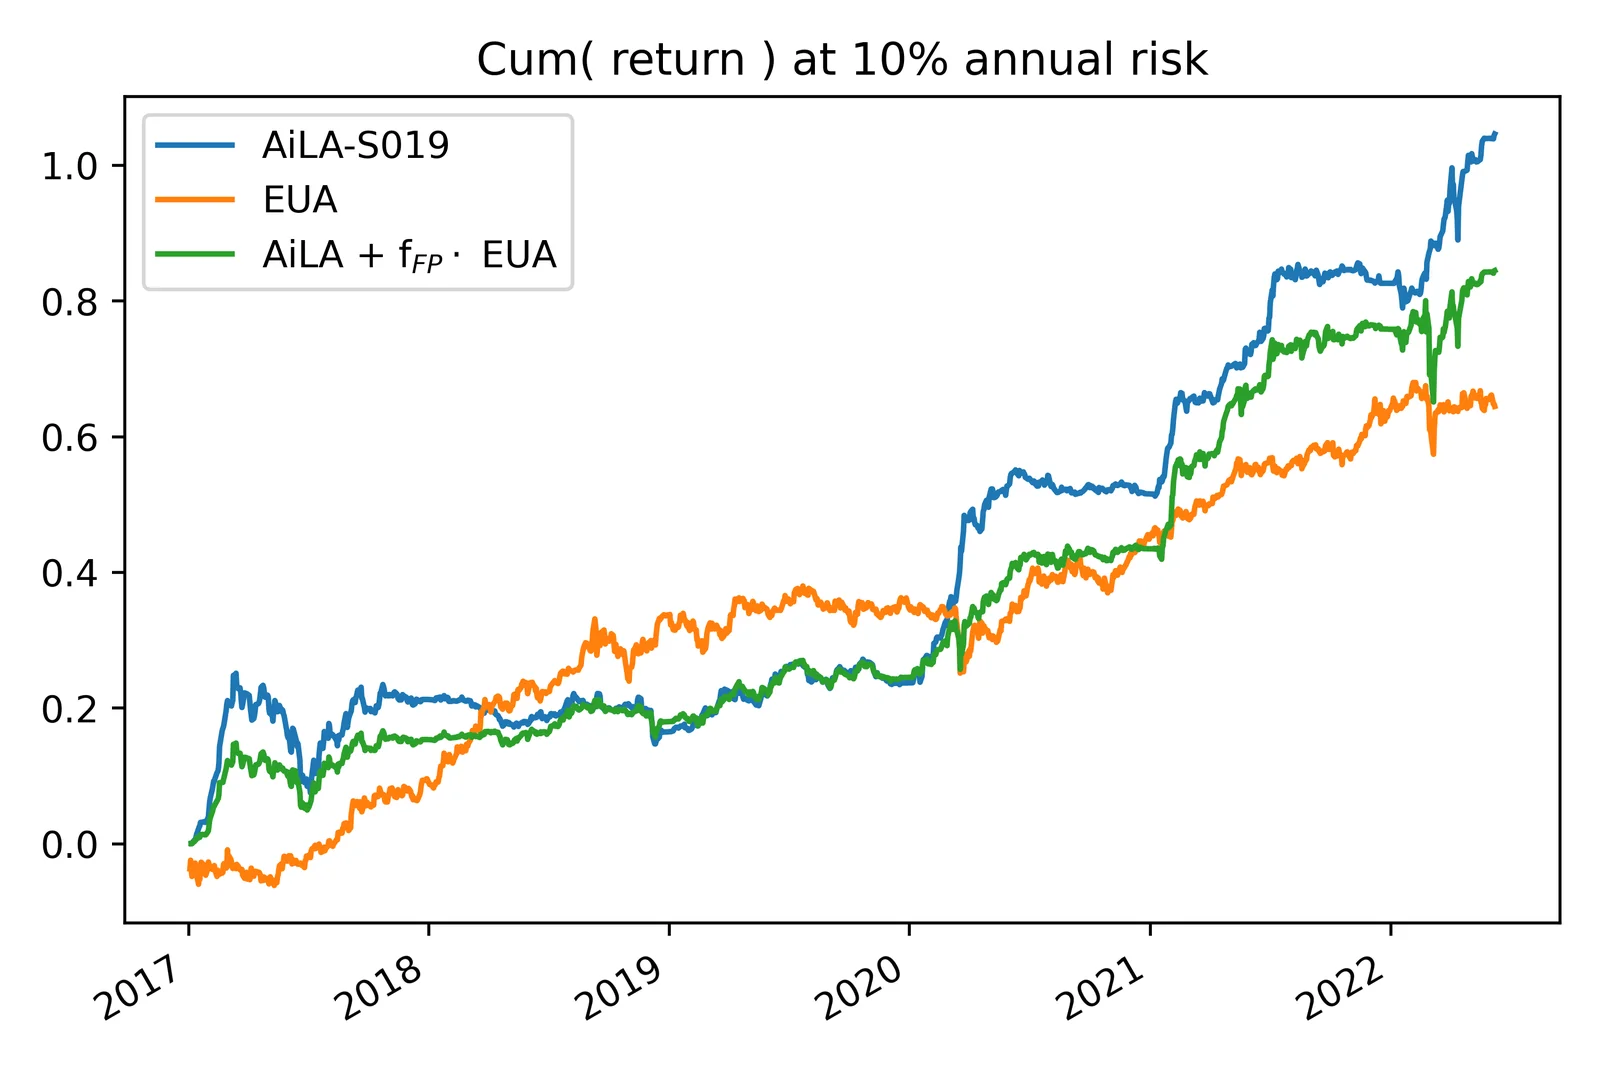
- Como esperado, a alocação adicional em EUA normalmente melhora o desempenho histórico recente.
- Em base ajustada ao risco, o aumento do índice de Sharpe é tipicamente de cerca de 10%, com algumas diferenças maiores em casos individuais quando o histórico se limita aos anos mais recentes.
- Há, no entanto, também casos em que o índice de Sharpe diminui.
Conclusões
- O desempenho dos produtos de commodities AiLA foi investigado em um breve estudo, com o acréscimo de uma alocação comprada em futuros de EUA equivalente à respectiva pegada de carbono da AiLA.
- O estudo não faz nenhuma afirmação sobre a validade dessa abordagem; é motivado apenas pelo interesse em saber o quanto esse cenário afetaria o desempenho.
- Para os produtos AiLA, a alocação comprada resultante em EUA geralmente representa uma fração menor do capital alocado ao produto AiLA.
- No entanto, em parte devido à grande volatilidade do preço dos EUA, essa alocação adicional tem muitas vezes um impacto perceptível sobre o desempenho combinado.
- Ao longo do histórico deste estudo, o impacto sobre o índice de Sharpe foi tipicamente de cerca de 10%; o desempenho tendeu a melhorar, mas houve também casos em que o índice de Sharpe diminuiu.
- Isso indica que, nessas condições, o impacto sobre o desempenho dos produtos AiLA é relativamente modesto, o que não precisa ser o caso para outros produtos, por exemplo, com alocações maiores ou alavancadas.