
AiLA 表现与隐含波动率
译自英文。以英文原文为准。 阅读英文版
问题
问题:
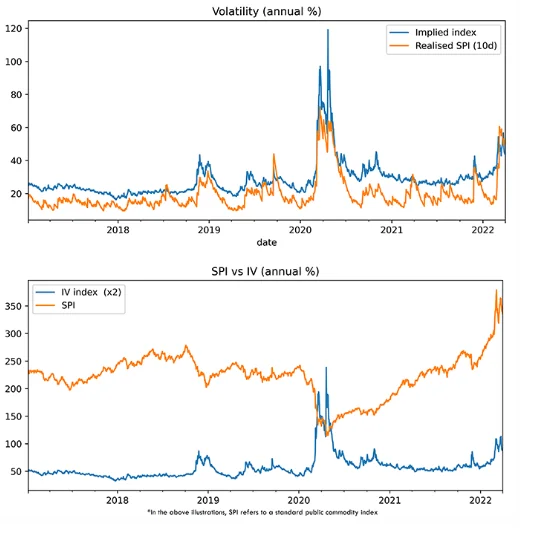
- 我们使用 AiLA-V001 来衡量市场对波动率的看法。AiLA-V001 是由流动性最好的大宗商品中的高流动性期权构建的波动率指数。
- AiLA alpha 产品(AiLA S 系列)的表现与 AiLA-V001 所反映的当期波动率状况之间是否存在可观察到的关系?
- 在剔除高波动率时期后,是否仍能观察到任何关系?
方法:
- 由于单一 AiLA 指数的数据不足,我们将所有 AiLA 产品汇集在一起进行分析。
- 我们以不同的波动率环境为条件,研究了 AiLA 产品的历史预期收益。
- 由于波动率指数由一篮子隐含波动率构成,本文中隐含波动率与波动率指数可互换使用。
- 本分析剔除了 2020 年 COVID-19 暴跌等高波动率时期。
表现与 IV
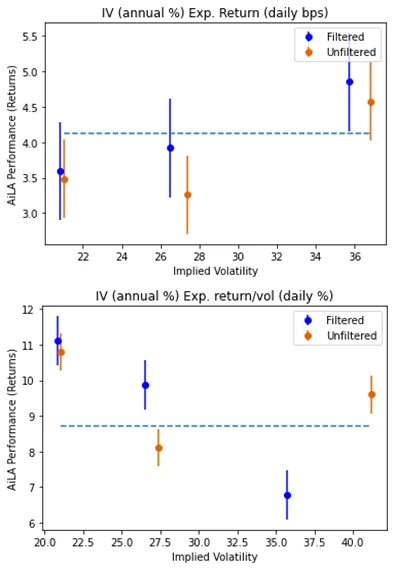
- 我们根据当期 IV 指数值(即波动率水平)将数据分为三个分组。
- 经过滤(剔除高波动率时期)和未经过滤的情形均显示出轻微的上升趋势,微弱地表明在隐含波动率较高的时期预期收益较大。
- 当以各自分组的样本标准差对收益进行标准化后,这一迹象便消失了。
- 值得注意的是,经过滤的数据显示标准化表现与隐含波动率之间呈反向关系,这表明收益的高波动率与高隐含波动率时期相重合。
- 因此,这主要应归因于收益幅度的差异,而非预测收益方向的能力。
- 有迹象表明,在经风险调整的基础上进行交易时,产品表现较为一致。
表现与 IV 变化
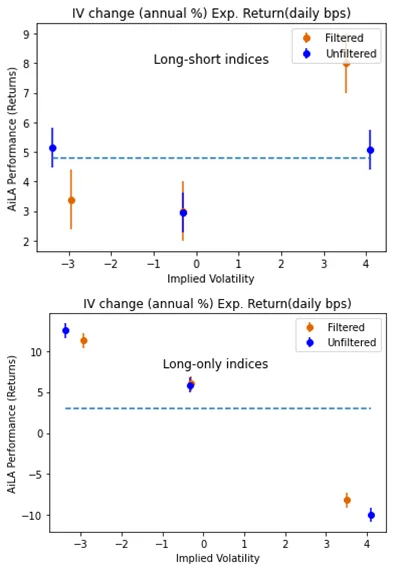
- 我们根据当期 IV 指数值的变化(即 IV 下降、持平或上升)将数据分为三个分组。
- 结果显示,AiLA 多空产品与纯多头产品呈现不同的模式。
- AiLA 多空产品在 IV 下降和上升的环境中均表现出良好的趋势。
- 值得指出的是,AiLA 多空产品在 IV 大幅上升的时期表现良好,这可能表明多空策略能够更快地利用不断变化的市场状况。
- AiLA 纯多头产品则表现出强烈的倾向:在 IV 下降的环境中表现最佳,而在 IV 上升期间略微跑输,这一点在经过滤和未经过滤的数据集中均保持一致。
- 直观上看,纯多头的模式与市场暴跌期间(例如 2020 年上半年)IV 的典型演变相一致。
表现与 IV 变化
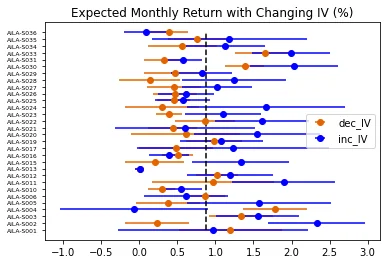
- 细分至单个 AiLA 产品层面时,与 IV 上升和下降相关的表现模式总体上也得到体现。
- 此处将历史月度收益与 IV 上升和下降时期进行比较。可以看到,在 30 个 AiLA 产品中,有 24 个产品在 IV 上升时期的月度收益高于 IV 下降时期的月度收益。
- 历史日收益图无法就上述结论得出明确判断,原因可能是单日期限过短,难以评估 IV 变化的影响。
- 但需要指出的是,有限的数据集及相应的统计误差通常使得难以得出普遍性的结论。
结论
- 我们使用隐含波动率指数(AiLA-V001)衡量市场对波动率的看法,并以此研究其与 AiLA alpha 产品(AiLA S 系列)表现之间的潜在关系。
- 结果显示,表现随 IV 水平存在轻微差异的迹象,但这一潜在效应与收益幅度的差异相一致。
- 然而,AiLA 多空产品与纯多头产品之间呈现出不同的表现模式。
- 多空产品在 IV 上升和下降期间均获得较高的预期收益,而纯多头产品在 IV 下降时的预期收益通常显著高于 IV 上升时。
- 使用剔除高隐含波动率时期的过滤数据集被证明是有用的,因为其显示的模式与未经过滤的数据集相似,这表明我们可以假设在大多数隐含波动率情形下收益模式相同。
- 上述结果旨在初步概述 AiLA alpha(S 系列)与 AiLA Vol(V 系列)产品之间的关系,预计后续将就波动率这一主题开展进一步研究。