
Desempenho da AiLA vs. volatilidade implícita
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Perguntas
Perguntas:
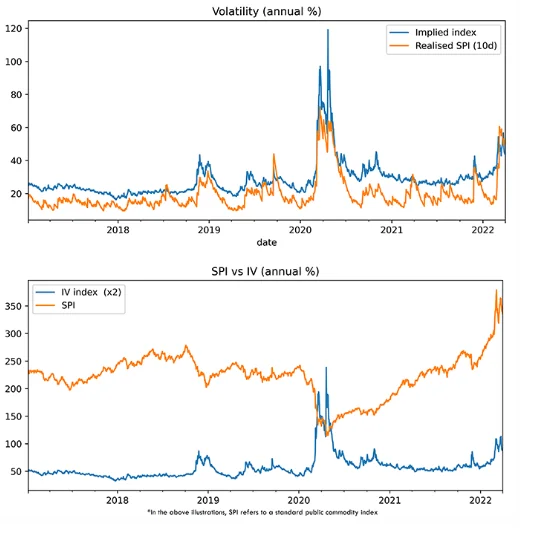
- Usamos o AiLA-V001, um índice de volatilidade construído a partir de opções líquidas sobre as commodities mais líquidas, para medir a visão do mercado sobre a volatilidade.
- É possível observar alguma relação entre o desempenho do produto de alfa da AiLA (AiLA S series) e as condições de volatilidade vigentes refletidas pelo AiLA-V001?
- É possível observar alguma relação quando os períodos de alta volatilidade são excluídos da análise?
Abordagem:
- Dada a insuficiência de dados de um único índice AiLA, todos os produtos AiLA foram agrupados para a análise.
- Investigaram-se os retornos esperados históricos dos produtos AiLA, condicionados a diferentes circunstâncias de volatilidade.
- Usamos volatilidade implícita e índice de volatilidade como termos intercambiáveis, pois o índice de volatilidade constitui uma cesta de volatilidades implícitas.
- Esta análise foi feita excluindo-se períodos de alta volatilidade, como o crash de 2020 provocado pela COVID-19.
Desempenho vs. IV
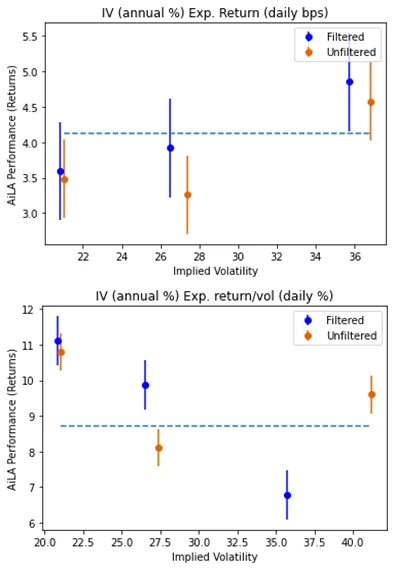
- Dividimos os dados em três grupos com base nos valores vigentes do índice de volatilidade implícita (IV), ou seja, nos níveis de volatilidade.
- Os casos filtrados (com a exclusão dos períodos de alta volatilidade) e não filtrados mostram uma leve tendência de alta, que sugere uma indicação fraca de que os retornos esperados são maiores em períodos de volatilidade implícita mais alta.
- Essa indicação desaparece quando os retornos são normalizados pelo desvio-padrão amostral do respectivo grupo.
- Curiosamente, os dados filtrados mostram uma relação inversa entre o desempenho normalizado e a volatilidade implícita, o que sugere que a alta volatilidade dos retornos coincide com períodos de alta volatilidade implícita.
- Portanto, a diferença se explicaria principalmente pelo tamanho distinto dos retornos, e não pela capacidade de prever o seu sinal.
- Há indicação de um desempenho uniforme dos produtos quando negociados em base ajustada ao risco.
Desempenho vs. variação da IV
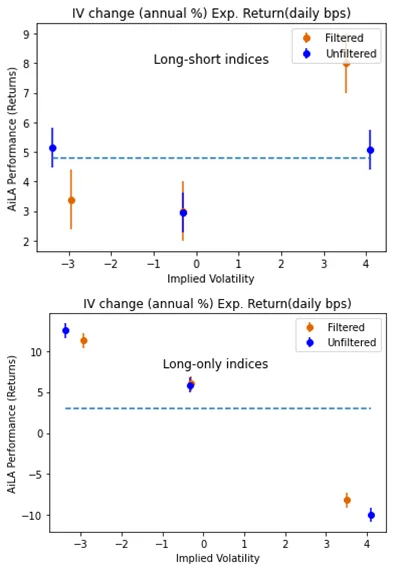
- Dividimos os dados em três grupos com base na variação vigente dos valores do índice de IV, ou seja, IV em queda, estável ou em alta.
- Isso indica um padrão diferente para os produtos AiLA long/short e long-only.
- Os produtos AiLA long/short indicam uma tendência de bom desempenho tanto em um ambiente de IV em queda quanto em um ambiente de IV em alta.
- Vale destacar que os produtos AiLA long/short têm bom desempenho em períodos de fortes altas da IV, o que pode sugerir que a estratégia long/short aproveita as mudanças nas condições de mercado com maior rapidez.
- Os produtos AiLA long-only indicam uma forte tendência de apresentar o melhor desempenho em um ambiente de IV em queda e de ter um desempenho ligeiramente inferior em períodos de IV em alta, o que também se mantém tanto no conjunto de dados filtrado quanto no não filtrado.
- O padrão long-only parece intuitivamente coerente com a evolução típica da IV durante um período de crash do mercado, como, por exemplo, o primeiro semestre de 2020.
Desempenho vs. variação da IV
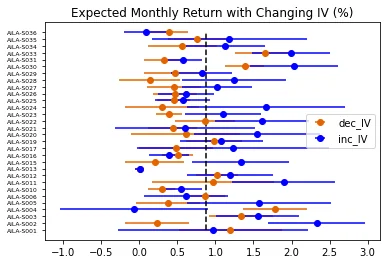
- O padrão de desempenho em relação à IV em alta e em queda geralmente se reflete também quando a análise é desagregada no nível de cada produto AiLA.
- Aqui, os retornos mensais históricos são comparados entre períodos de IV em alta e em queda. Observa-se que, para 24 dos 30 produtos AiLA, os retornos mensais são maiores nos períodos de IV em alta do que nos períodos de IV em queda.
- O gráfico dos retornos diários históricos é inconclusivo para determinar o que foi exposto acima, provavelmente porque o período diário é curto demais para avaliar o efeito da variação da IV.
- Cabe observar, no entanto, que o conjunto de dados limitado e os erros estatísticos correspondentes geralmente dificultam a obtenção de conclusões generalizadas.
Conclusões
- Um índice de volatilidade implícita (AiLA-V001) foi usado para medir a visão do mercado sobre a volatilidade e empregado em um estudo de uma possível relação com o desempenho dos produtos de alfa da AiLA (AiLA S series).
- Obteve-se uma indicação de uma leve diferença de desempenho em relação ao nível da IV; no entanto, constatou-se que o possível efeito é coerente com a diferença no tamanho dos retornos.
- Observou-se, no entanto, um padrão de desempenho diferente entre os produtos AiLA long/short e long-only.
- Para os produtos long/short, obtiveram-se retornos esperados elevados tanto com IV em alta quanto com IV em queda, ao passo que, para os produtos long-only, a IV em queda esteve tipicamente associada a retornos esperados significativamente maiores do que a IV em alta.
- O uso de um conjunto de dados filtrado, do qual foram excluídos os períodos de alta volatilidade implícita, mostrou-se útil, pois revelou padrões semelhantes aos do conjunto não filtrado, o que indica que podemos supor os mesmos padrões de retorno na maioria das situações de volatilidade implícita.
- Estes resultados pretendem ser uma visão geral inicial das relações entre os produtos AiLA alpha (S Series) e AiLA Vol (V Series), e espera-se que novos trabalhos de pesquisa sobre o tema da volatilidade venham a seguir.