
AiLA のパフォーマンスとインプライド・ボラティリティ
英語からの翻訳です。英語の原文を正とします。 英語で読む
問い
問い:
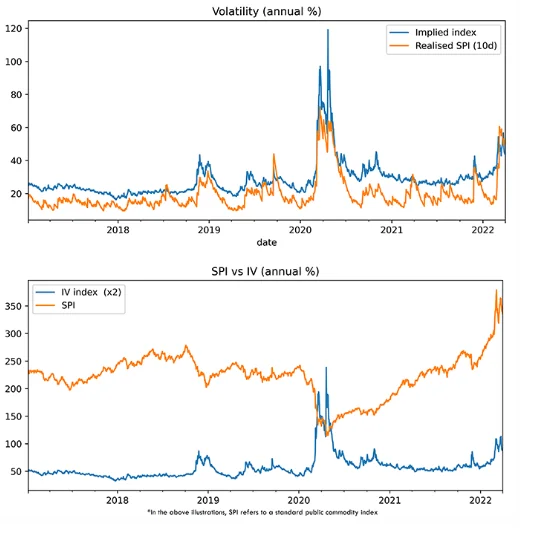
- 市場のボラティリティ見通しを測るため、最も流動性の高いコモディティの流動性の高いオプションから構築したボラティリティ指数である AiLA-V001 を用います。
- AiLA のアルファ・プロダクト(AiLA S シリーズ)のパフォーマンスと、AiLA-V001 に反映されるその時々のボラティリティ環境との間に、何らかの関係は見られるでしょうか。
- 高ボラティリティ期間を除外した場合にも、何らかの関係は見られるでしょうか。
アプローチ:
- 単一の AiLA 指数ではデータが十分でないため、すべての AiLA プロダクトをプールして分析しました。
- 異なるボラティリティ環境を条件として、AiLA プロダクトの過去の期待リターンを調べました。
- ボラティリティ指数はインプライド・ボラティリティのバスケットで構成されるため、インプライド・ボラティリティとボラティリティ指数を同じ意味で用います。
- 本分析は、2020 年の COVID-19 による暴落のような高ボラティリティ期間を除外して行いました。
パフォーマンスと IV
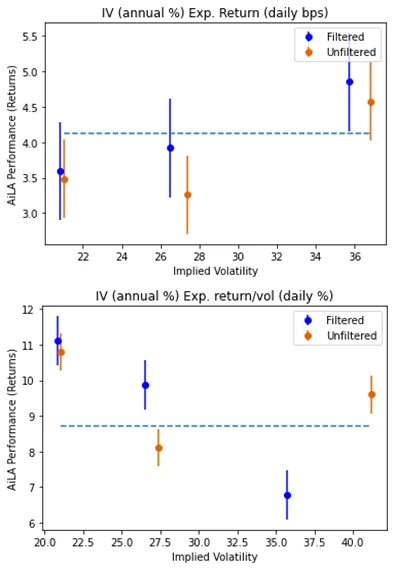
- その時々の IV 指数の値、すなわちボラティリティの水準に基づいて、データを 3 つのグループに分けました。
- フィルター適用後(高ボラティリティ期間を除外)とフィルター未適用のいずれのケースでも、わずかな右上がりの傾向が見られます。これは、インプライド・ボラティリティが高い期間に期待リターンが大きくなることを弱く示唆しています。
- この示唆は、リターンを対応するグループの標本標準偏差で正規化すると消えます。
- 興味深いことに、フィルター適用後のデータでは、正規化したパフォーマンスとインプライド・ボラティリティの間に逆相関の関係が見られます。これは、リターンの高ボラティリティがインプライド・ボラティリティの高い期間と重なることを示唆しています。
- したがって、この傾向は主にリターンの大きさの違いによって説明され、リターンの符号を予測する能力によるものではないと考えられます。
- リスク調整ベースで運用した場合、プロダクトのパフォーマンスは一様であることが示唆されます。
パフォーマンスと IV の変化
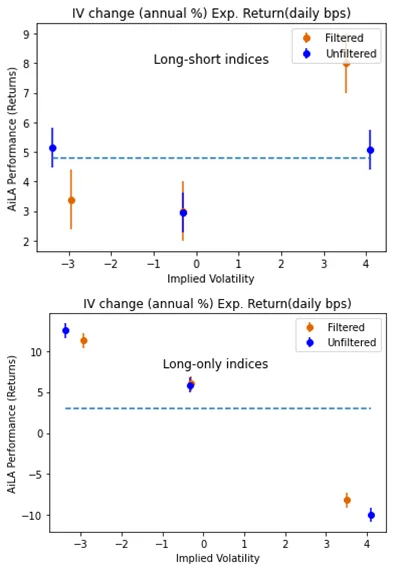
- その時々の IV 指数の値の変化、すなわち IV の低下、横ばい、上昇に基づいて、データを 3 つのグループに分けました。
- この結果は、ロング・ショート型とロング・オンリー型の AiLA プロダクトで異なるパターンを示しています。
- AiLA のロング・ショート型プロダクトは、IV が低下する環境でも上昇する環境でも、良好なパフォーマンスを示す傾向があります。
- 注目すべき点として、AiLA のロング・ショート型プロダクトは IV が大きく上昇する期間に良好なパフォーマンスを示しており、ロング・ショート戦略が市場環境の変化をより速いスピードで活用している可能性を示唆しています。
- AiLA のロング・オンリー型プロダクトは、IV が低下する環境で最も良好なパフォーマンスを示し、IV が上昇する期間にはやや劣後する強い傾向を示しています。この傾向は、フィルター適用後とフィルター未適用の両方のデータセットで一貫しています。
- このロング・オンリー型のパターンは、例えば 2020 年前半のような市場暴落期における典型的な IV の推移と、直感的に整合しているように見えます。
パフォーマンスと IV の変化
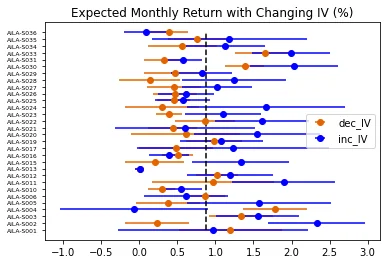
- IV の上昇と低下に対するパフォーマンスのパターンは、個々の AiLA プロダクトのレベルに分解した場合にも、概ね同様に表れます。
- ここでは、過去の月次リターンを IV の上昇期間と低下期間で比較しています。30 の AiLA プロダクトのうち 24 で、IV 上昇期間の月次リターンが IV 低下期間の月次リターンを上回っていることがわかります。
- 過去の日次リターンのプロットでは、上記を判断するには決定的な結果が得られません。日次という期間は、IV の変化の影響を評価するには短すぎるためと考えられます。
- ただし、データセットが限られており、それに伴う統計誤差があるため、一般化した結論を導くことは概して難しい点に留意が必要です。
結論
- 市場のボラティリティ見通しを測るためにインプライド・ボラティリティ指数(AiLA-V001)を用い、AiLA のアルファ・プロダクト(AiLA S シリーズ)のパフォーマンスとの潜在的な関係を調べました。
- IV の水準に応じてわずかなパフォーマンスの差があることが示唆されましたが、その潜在的な効果はリターンの大きさの違いと整合的であることがわかりました。
- 一方で、AiLA のロング・ショート型とロング・オンリー型のプロダクトの間では、異なるパフォーマンスのパターンが観察されました。
- ロング・ショート型プロダクトでは IV の上昇時と低下時の両方で高い期待リターンが得られたのに対し、ロング・オンリー型プロダクトでは通常、IV の低下時に IV の上昇時よりも大幅に高い期待リターンが得られました。
- インプライド・ボラティリティの高い期間を除外したフィルター適用後のデータセットは、フィルター未適用のデータセットと同様のパターンを示したため、有用であることが確認されました。これは、ほとんどのインプライド・ボラティリティ環境で同じリターンのパターンを想定できることを示しています。
- これらの結果は、AiLA のアルファ(S シリーズ)と AiLA のボラティリティ(V シリーズ)プロダクトの関係についての初期的な概観を意図したものであり、ボラティリティをテーマとしたさらなる研究が今後予定されています。