
AiLA 성과와 내재 변동성
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
질문
질문:
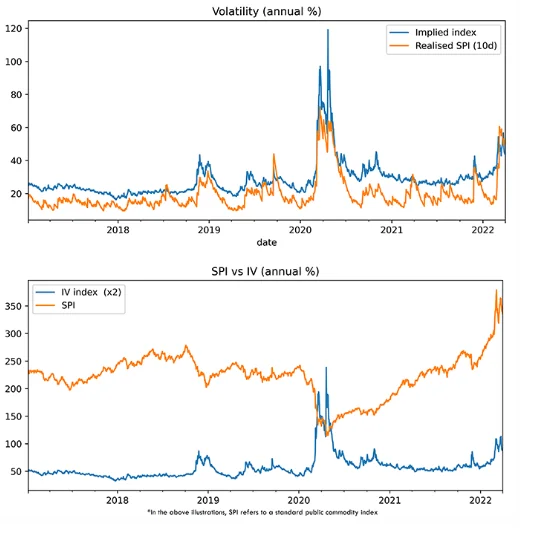
- 시장의 변동성 전망을 측정하기 위해, 유동성이 가장 높은 원자재 전반의 유동성 높은 옵션으로 구성한 변동성 지수인 AiLA-V001을 사용합니다.
- AiLA 알파 상품(AiLA S 시리즈)의 성과와 AiLA-V001에 반영된 당시 변동성 상황 사이에서 어떤 관계를 관찰할 수 있습니까?
- 고변동성 기간을 제외하면 어떤 관계를 관찰할 수 있습니까?
접근 방법:
- 단일 AiLA 지수만으로는 데이터가 충분하지 않으므로, 모든 AiLA 상품을 통합하여 분석했습니다.
- 다양한 변동성 상황을 조건으로 하여 AiLA 상품의 과거 기대 수익률을 분석했습니다.
- 변동성 지수는 내재 변동성의 바스켓으로 구성되므로, 내재 변동성과 변동성 지수를 같은 의미로 사용합니다.
- 본 분석은 2020년 COVID-19 폭락과 같은 고변동성 기간을 제외하고 수행했습니다.
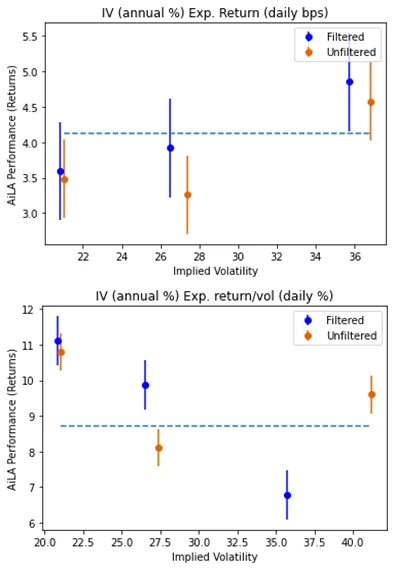
성과와 IV
- 당시 IV 지수 값, 즉 변동성 수준에 따라 데이터를 세 구간으로 나눕니다.
- 필터링한 경우(고변동성 기간 제외)와 필터링하지 않은 경우 모두 약간의 상승 추세를 보이며, 이는 내재 변동성이 높은 기간에 기대 수익률이 더 크다는 약한 징후를 시사합니다.
- 이 징후는 수익률을 해당 구간의 표본 표준편차로 정규화하면 사라집니다.
- 흥미롭게도 필터링한 데이터는 정규화 성과와 내재 변동성 사이에 역관계를 보이며, 이는 수익률의 높은 변동성이 높은 내재 변동성 기간과 겹친다는 것을 시사합니다.
- 따라서 이는 주로 수익률의 부호를 예측하는 능력보다는 수익률 크기의 차이로 설명됩니다.
- 위험 조정 기준으로 거래할 때 상품 성과가 균일하다는 징후가 있습니다.
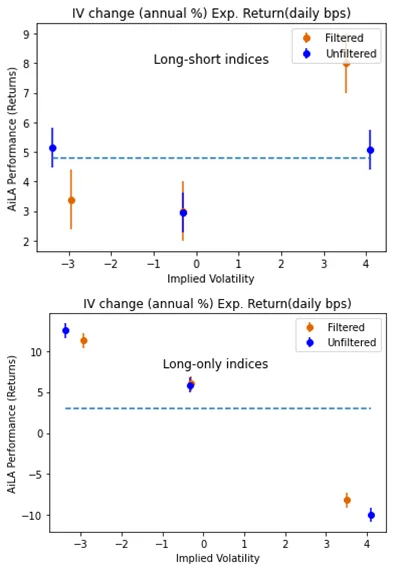
성과와 IV 변화
- 당시 IV 지수 값의 변화, 즉 IV의 하락, 보합 또는 상승에 따라 데이터를 세 구간으로 나눕니다.
- 그 결과 롱숏 AiLA 상품과 롱온리 AiLA 상품에서 서로 다른 패턴이 나타납니다.
- AiLA 롱숏 상품은 IV 하락 환경과 IV 상승 환경 모두에서 좋은 성과를 내는 경향을 보입니다.
- AiLA 롱숏 상품이 IV가 크게 상승하는 기간에 좋은 성과를 낸다는 점은 흥미로우며, 이는 롱숏 전략이 변화하는 시장 상황을 더 빠른 속도로 활용한다는 것을 시사할 수 있습니다.
- AiLA 롱온리 상품은 IV 하락 환경에서 가장 좋은 성과를 내고 IV 상승 기간에는 다소 저조한 성과를 내는 강한 경향을 보이며, 이는 필터링한 데이터 세트와 필터링하지 않은 데이터 세트에서 모두 일관되게 나타납니다.
- 롱온리 패턴은 예를 들어 2020년 상반기와 같은 시장 폭락 기간의 전형적인 IV 전개와 직관적으로 부합하는 것으로 보입니다.
성과와 IV 변화
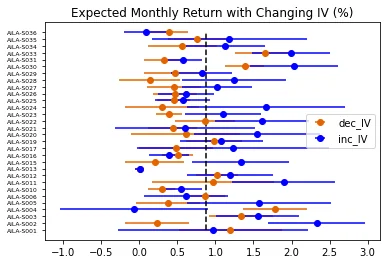
- IV 상승 및 하락에 따른 성과 패턴은 개별 AiLA 상품 수준으로 세분화해도 대체로 동일하게 나타납니다.
- 여기서는 과거 월간 수익률을 IV 상승 기간과 IV 하락 기간으로 나누어 비교합니다. 30개 AiLA 상품 중 24개에서 IV 상승 기간의 월간 수익률이 IV 하락 기간의 월간 수익률보다 높다는 것을 확인할 수 있습니다.
- 과거 일간 수익률 도표로는 위 내용을 판단하기 어려우며, 이는 하루라는 기간이 IV 변화의 효과를 평가하기에 너무 짧기 때문으로 보입니다.
- 다만 데이터 세트가 제한적이고 그에 따른 통계적 오차가 있어, 일반화된 결론을 내리기는 대체로 어렵다는 점에 유의해야 합니다.
결론
- 시장의 변동성 전망을 측정하기 위해 내재 변동성 지수(AiLA-V001)를 사용했으며, 이를 AiLA 알파 상품(AiLA S 시리즈)의 성과와의 잠재적 관계를 분석하는 데 활용했습니다.
- IV 수준에 따라 성과에 약간의 차이가 있다는 징후를 얻었으나, 이 잠재적 효과는 수익률 크기의 차이와 일치하는 것으로 나타났습니다.
- 그러나 AiLA 롱숏 상품과 롱온리 상품 사이에서는 서로 다른 성과 패턴이 관찰되었습니다.
- 롱숏 상품은 IV 상승기와 하락기 모두에서 높은 기대 수익률을 기록한 반면, 롱온리 상품은 일반적으로 IV 하락기에 IV 상승기보다 상당히 높은 기대 수익률을 기록했습니다.
- 고내재 변동성 기간을 제외한 필터링 데이터 세트는 필터링하지 않은 데이터 세트와 유사한 패턴을 보여 유용한 것으로 확인되었으며, 이는 대부분의 내재 변동성 상황에서 동일한 수익률 패턴을 가정할 수 있음을 보여줍니다.
- 이 결과는 AiLA 알파(S 시리즈) 상품과 AiLA 변동성(V 시리즈) 상품 사이의 관계에 대한 초기 개관을 위한 것이며, 변동성을 주제로 한 추가 연구가 이어질 예정입니다.