
カーブ・ティルトはリターンやシャープレシオを真に高めるか?
英語からの翻訳です。英語の原文を正とします。 英語で読む
ポートフォリオのアロケーションのティルト
- 先物カーブは、現在の市場環境を示すものです。
- こうした環境は、AILA-X のロングまたはショートのアロケーションに、全般的に有利または不利に働く可能性があります。
- 例えば、カーブの傾きが正(バックワーデーション)である、または傾きが上昇している市場レジームでは、ロングのアロケーションに有利、ショートのアロケーションに不利に働く可能性があります。
- ただし、これは AILA-X のアロケーションが活用している具体的な効果によって異なる可能性があります。
問い:先物カーブの傾きに反映されるその時々のレジームに応じて、ポートフォリオのロングとショートのアロケーションをティルトさせることで、全般的なパフォーマンス上のメリットは得られるでしょうか。
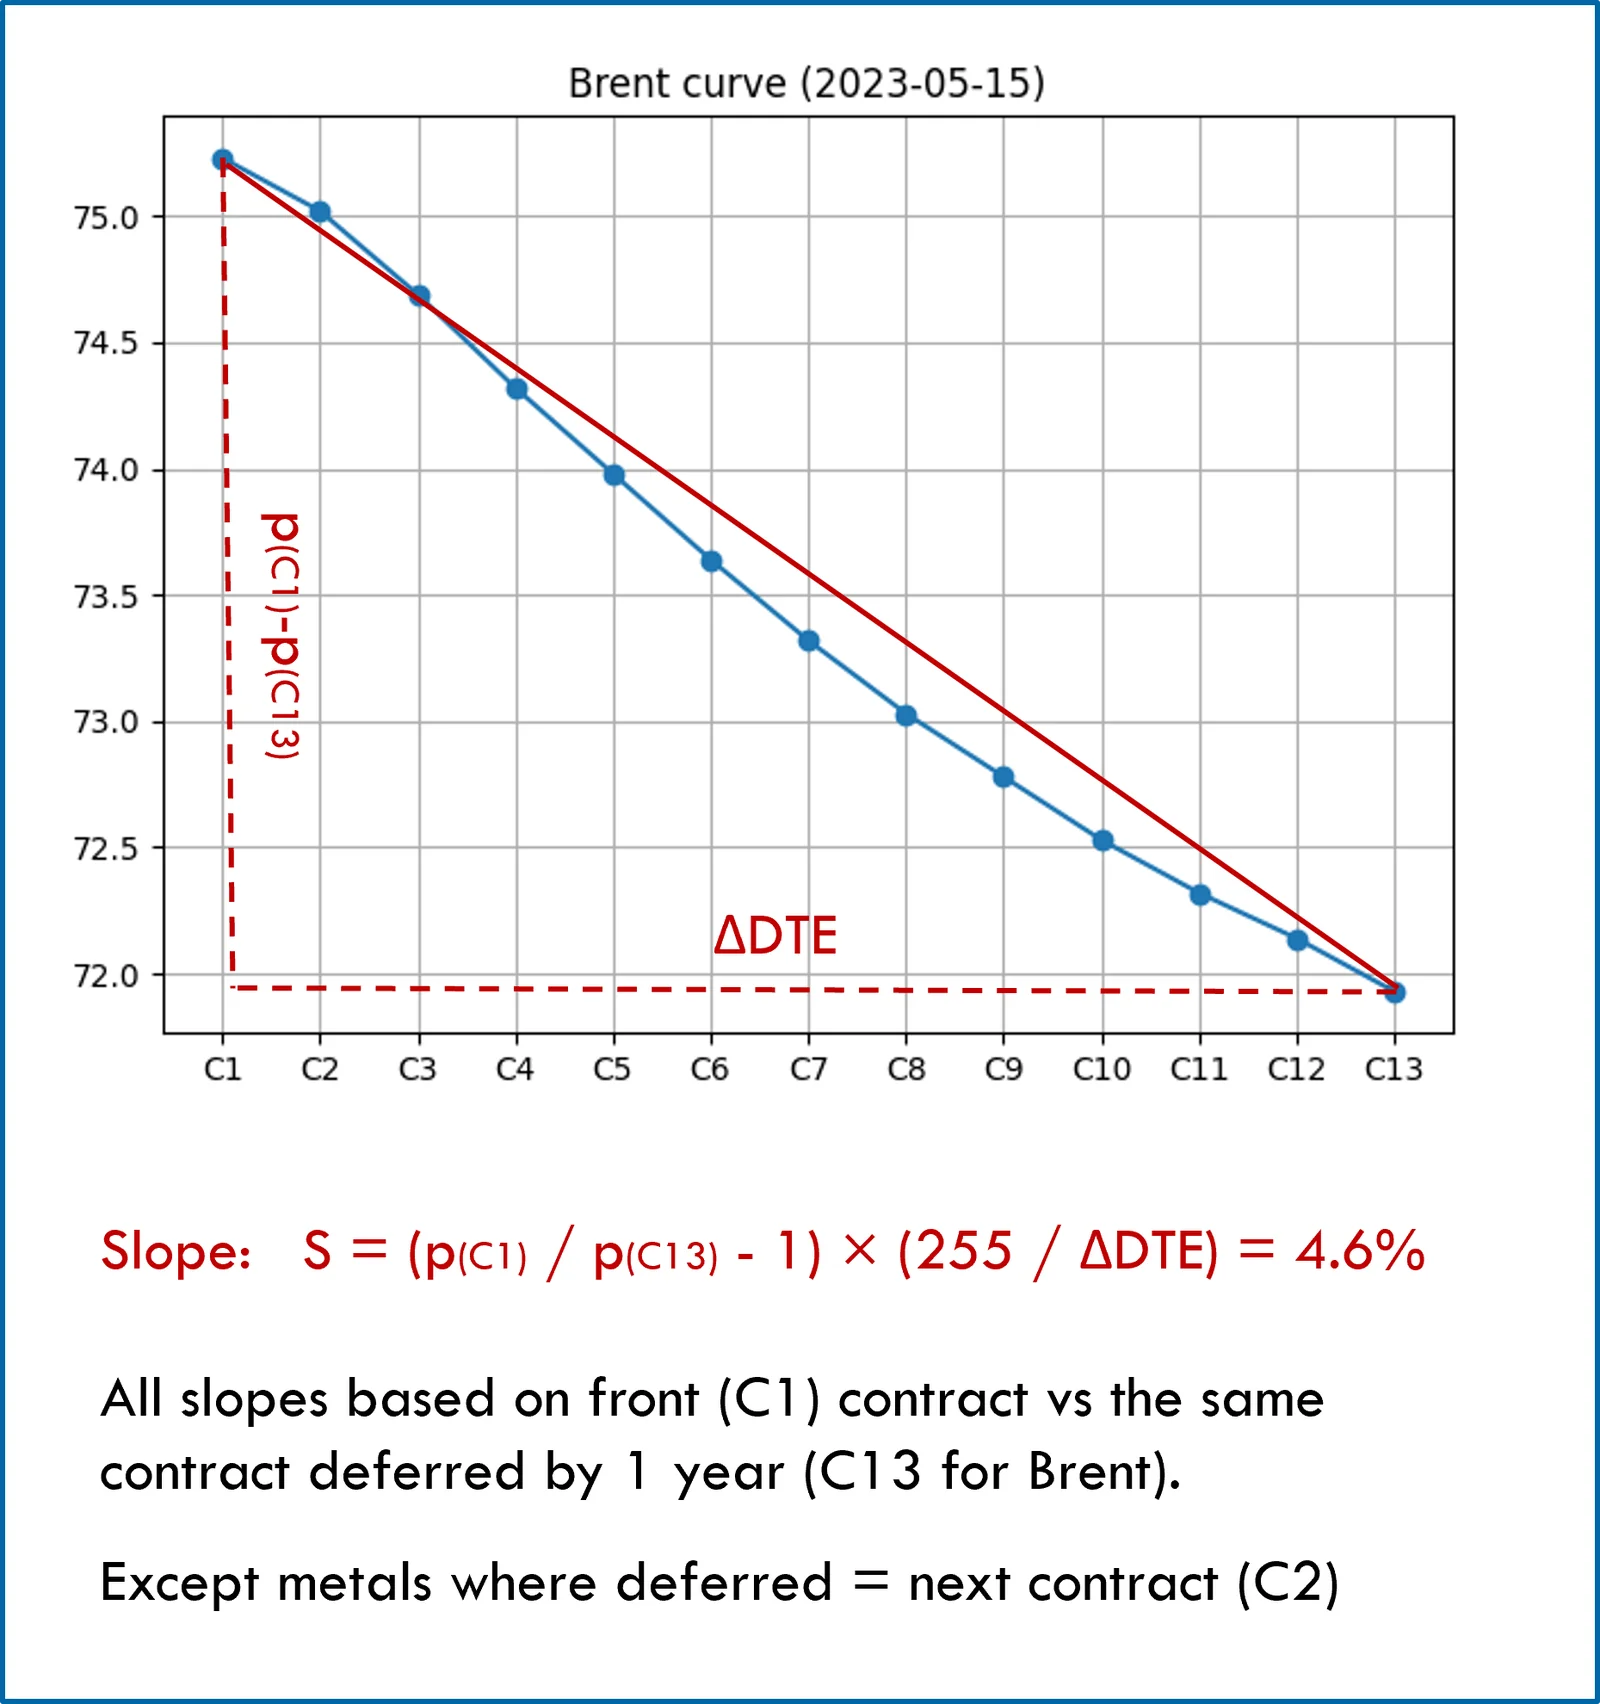
シグナル・レベルの分析(1/3)
- ポートフォリオのリスクと執行ロジックによる影響を避けるため、分析はアロケーション・シグナルのレベルで行いました。
- 少数の(二値の)ケースと前提を用いて、予想される効果の全般的な兆候を確認します。
カーブの分類
- 傾きの変化:15 日間のウィンドウ (*) による、傾きの正または負の変化。
- 傾きの大きさ:絶対値が中央値を上回るか下回るかによる、傾きの大小。
- 傾きの符号:バックワーデーション(正)またはコンタンゴ(負)の傾き。
(*) 15 日間のウィンドウは典型的な保有期間に基づいて選びましたが、これを変えても結果への影響は小さいことが示されました。
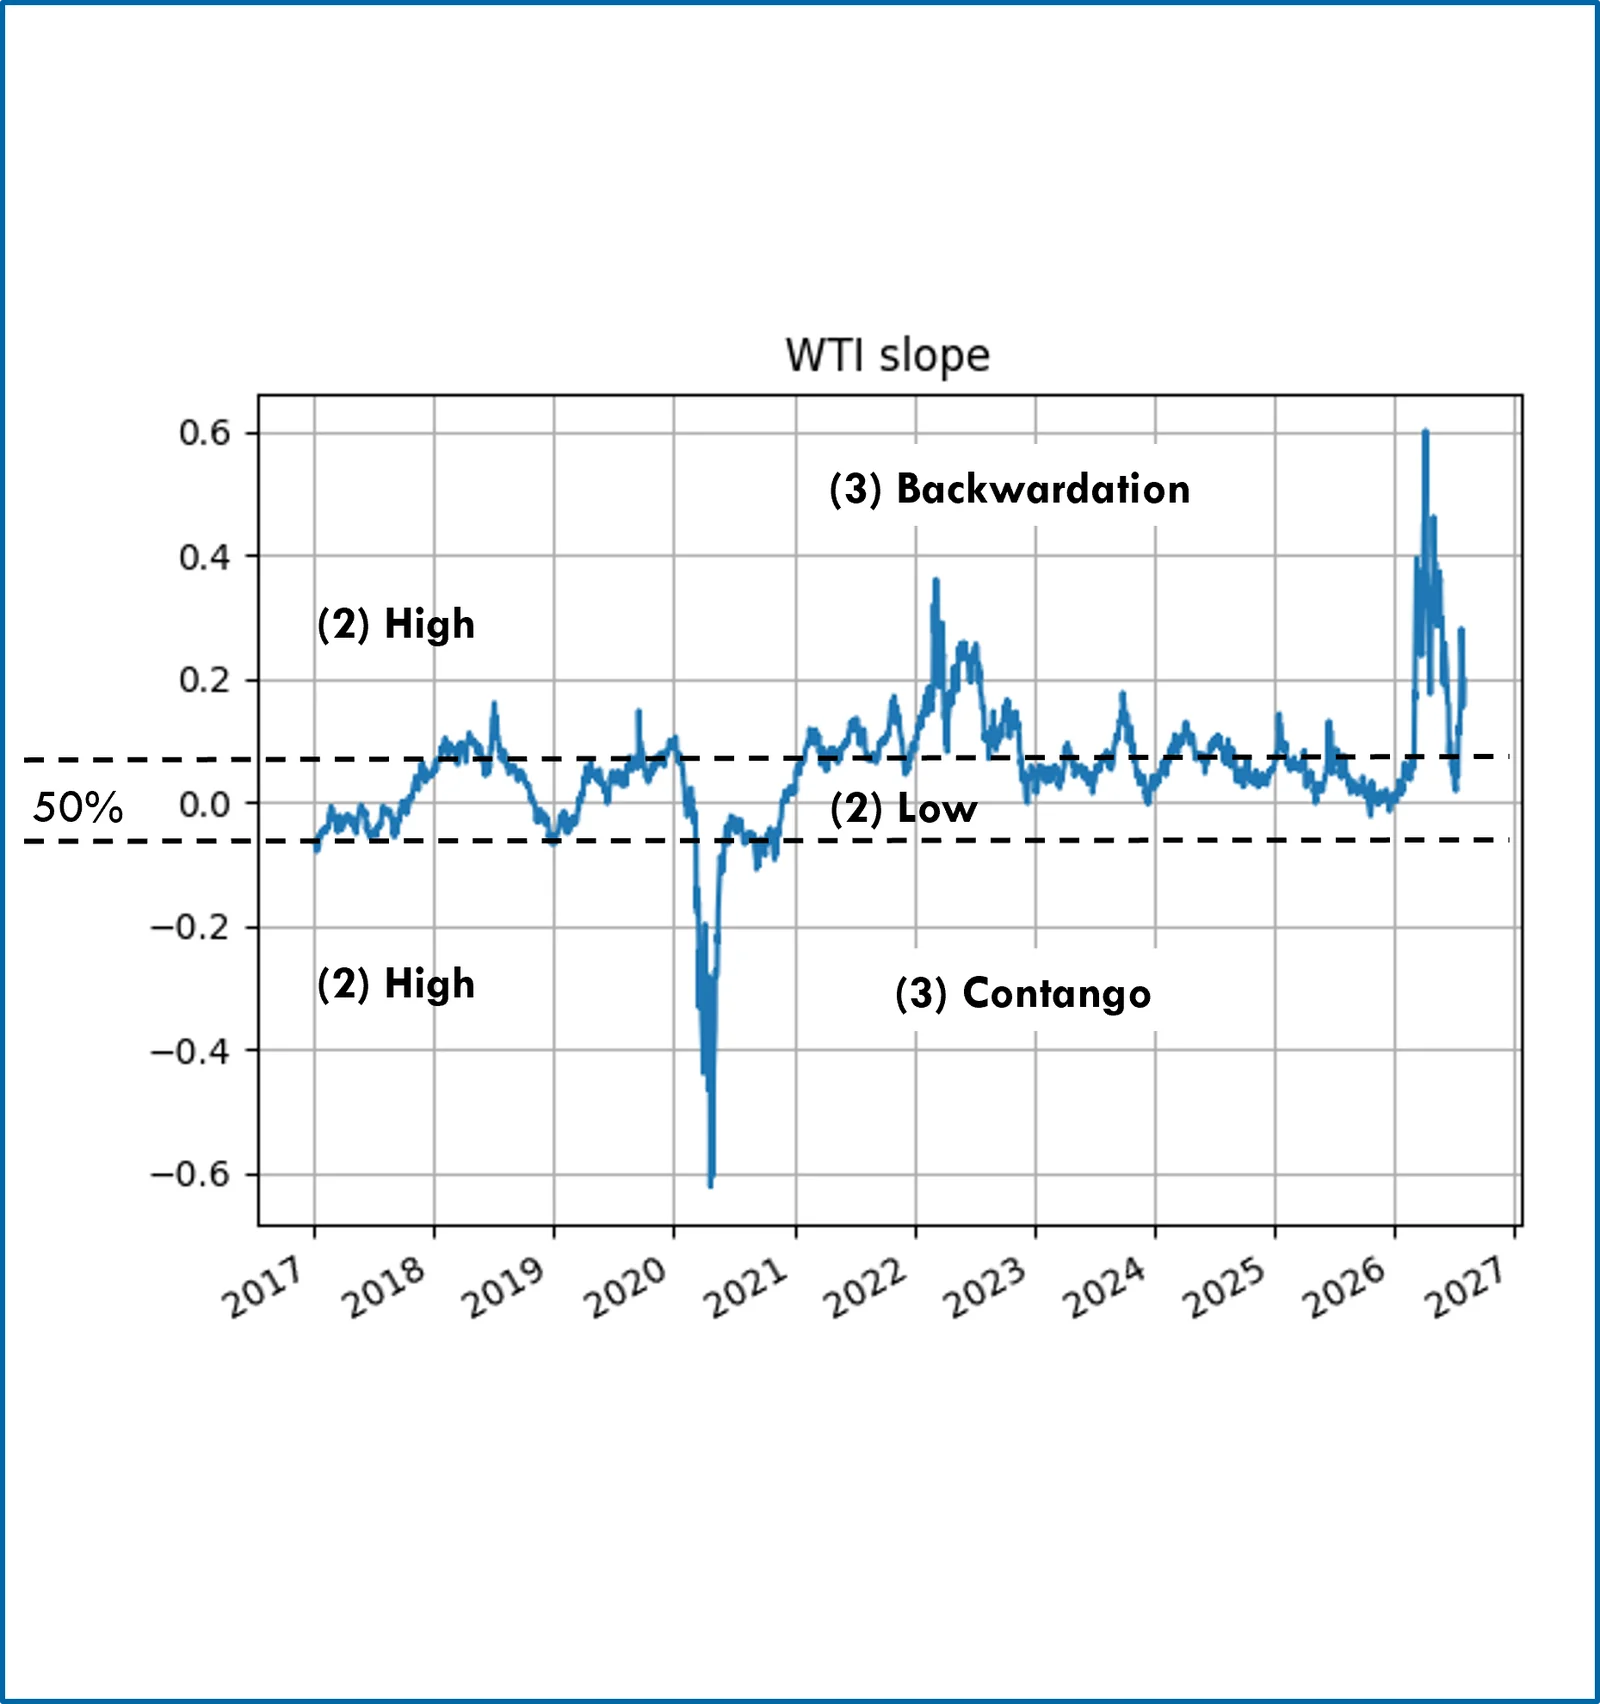
シグナル・レベルの分析(2/3)
カーブの分類
- 傾きの変化:15 日間のウィンドウ (*) による、傾きの正または負の変化。
- 傾きの大きさ:絶対値が中央値を上回るか下回るかによる、傾きの大小。
- 傾きの符号:バックワーデーション(正)またはコンタンゴ(負)の傾き。
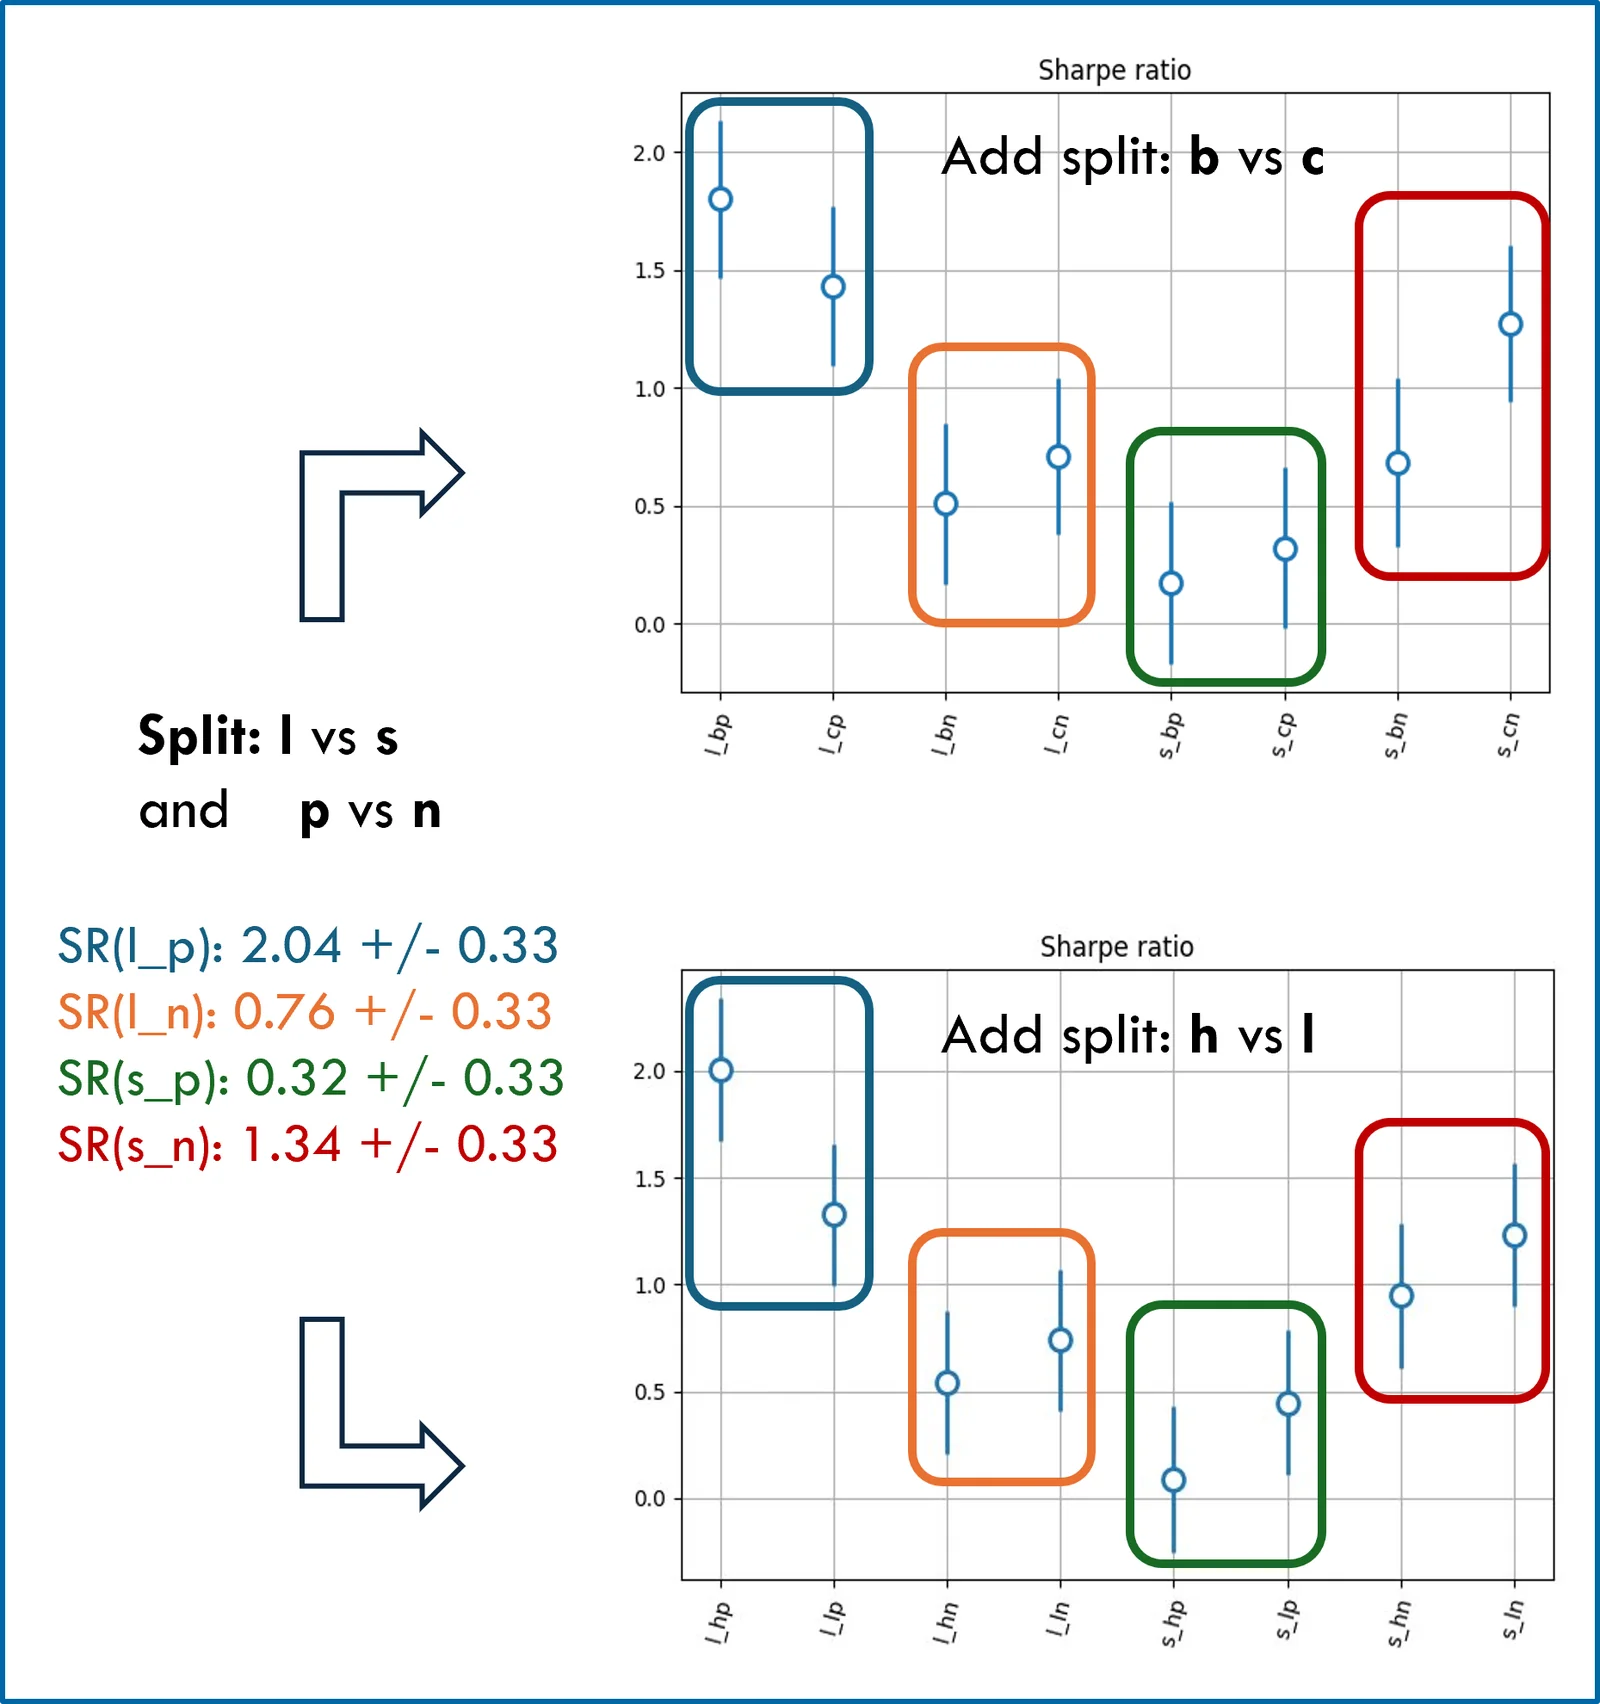
ポートフォリオの分割
- ティルトなしのポートフォリオのシグナル・レベルの損益を、ロングとショートのアロケーションの日に分け、さらに分類 (1) の p と n の日に分けます。
- 加えて、損益を分類 (2) の h と l の日、または分類 (3) の b と c の日に分けます。
結果は、事前の予想と整合的に、ロングとショートのアロケーションに有利/不利に働く効果を裏付けています。
シグナル・レベルの分析(3/3)
ポートフォリオの(ティルト)ウェイト
- 傾きの変化:アロケーションをウェイト x1.5 で増加(x0.5 で減少)。
- 傾きの大きさ:アロケーションをウェイト x1.25 で増加(x0.75 で減少)。
- 傾きの符号:アロケーションをウェイト x1.25 で増加(x0.75 で減少)。
- 傾きの分類は独立ではないと考えられるため、順序が影響する可能性がありますが、結論を変えるほどではありません。
- 予想される効果の強さの違いを反映するため、ウェイトは異なります(例:x1.5 と x1.25)。
- ただし、いずれも元のアロケーション(x1)からの穏当な変動にとどまります。
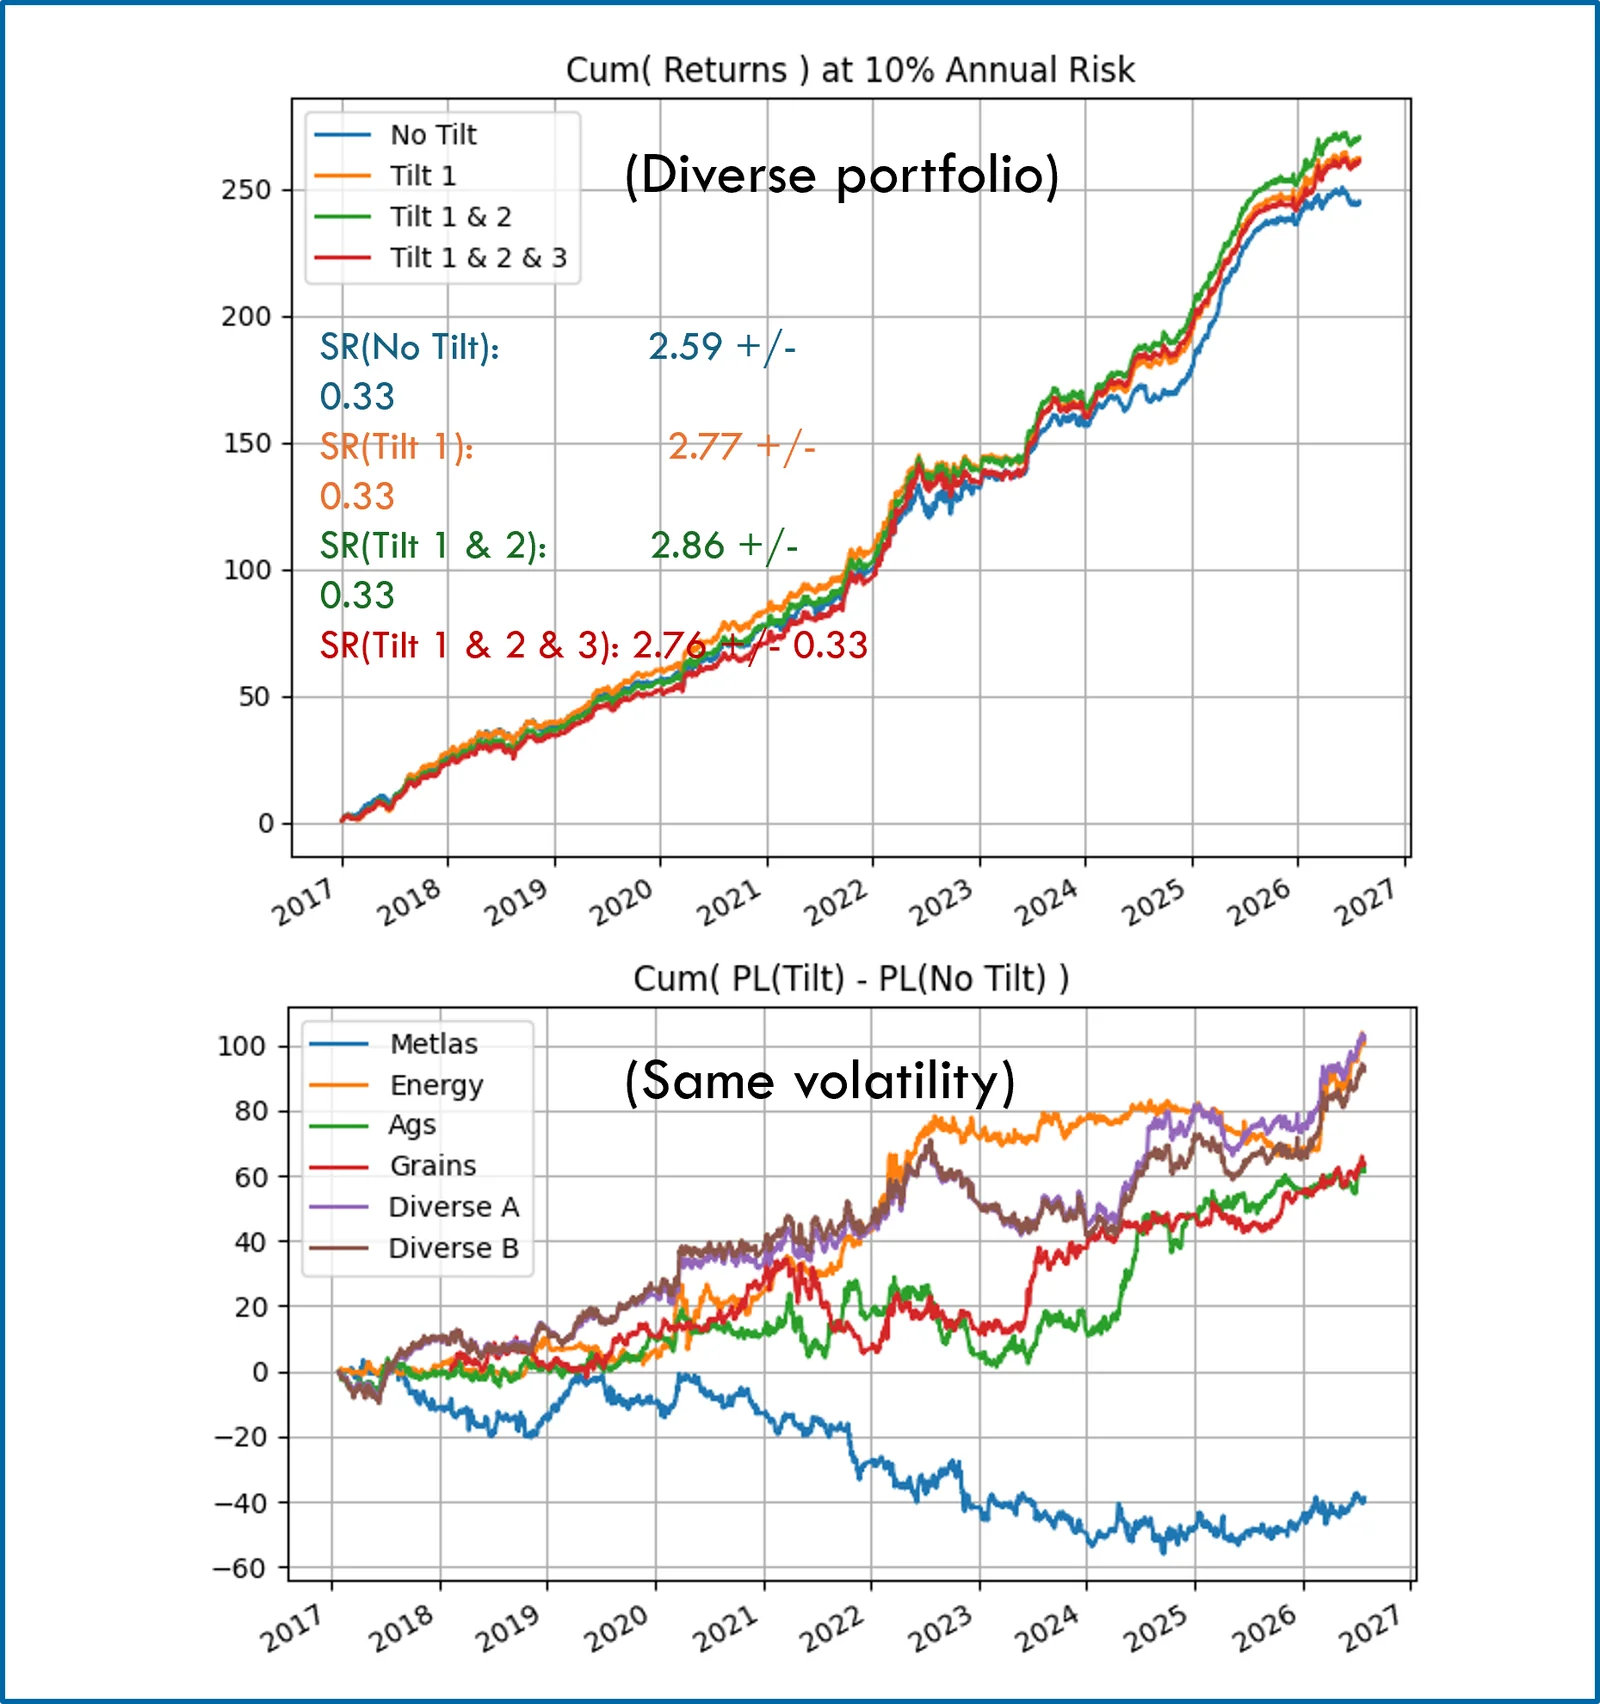
- 効果の兆候はポートフォリオ・レベルでも残りますが(金属を除く)、意味を持つほど大きくはありません。
ポートフォリオの分析(1/2)
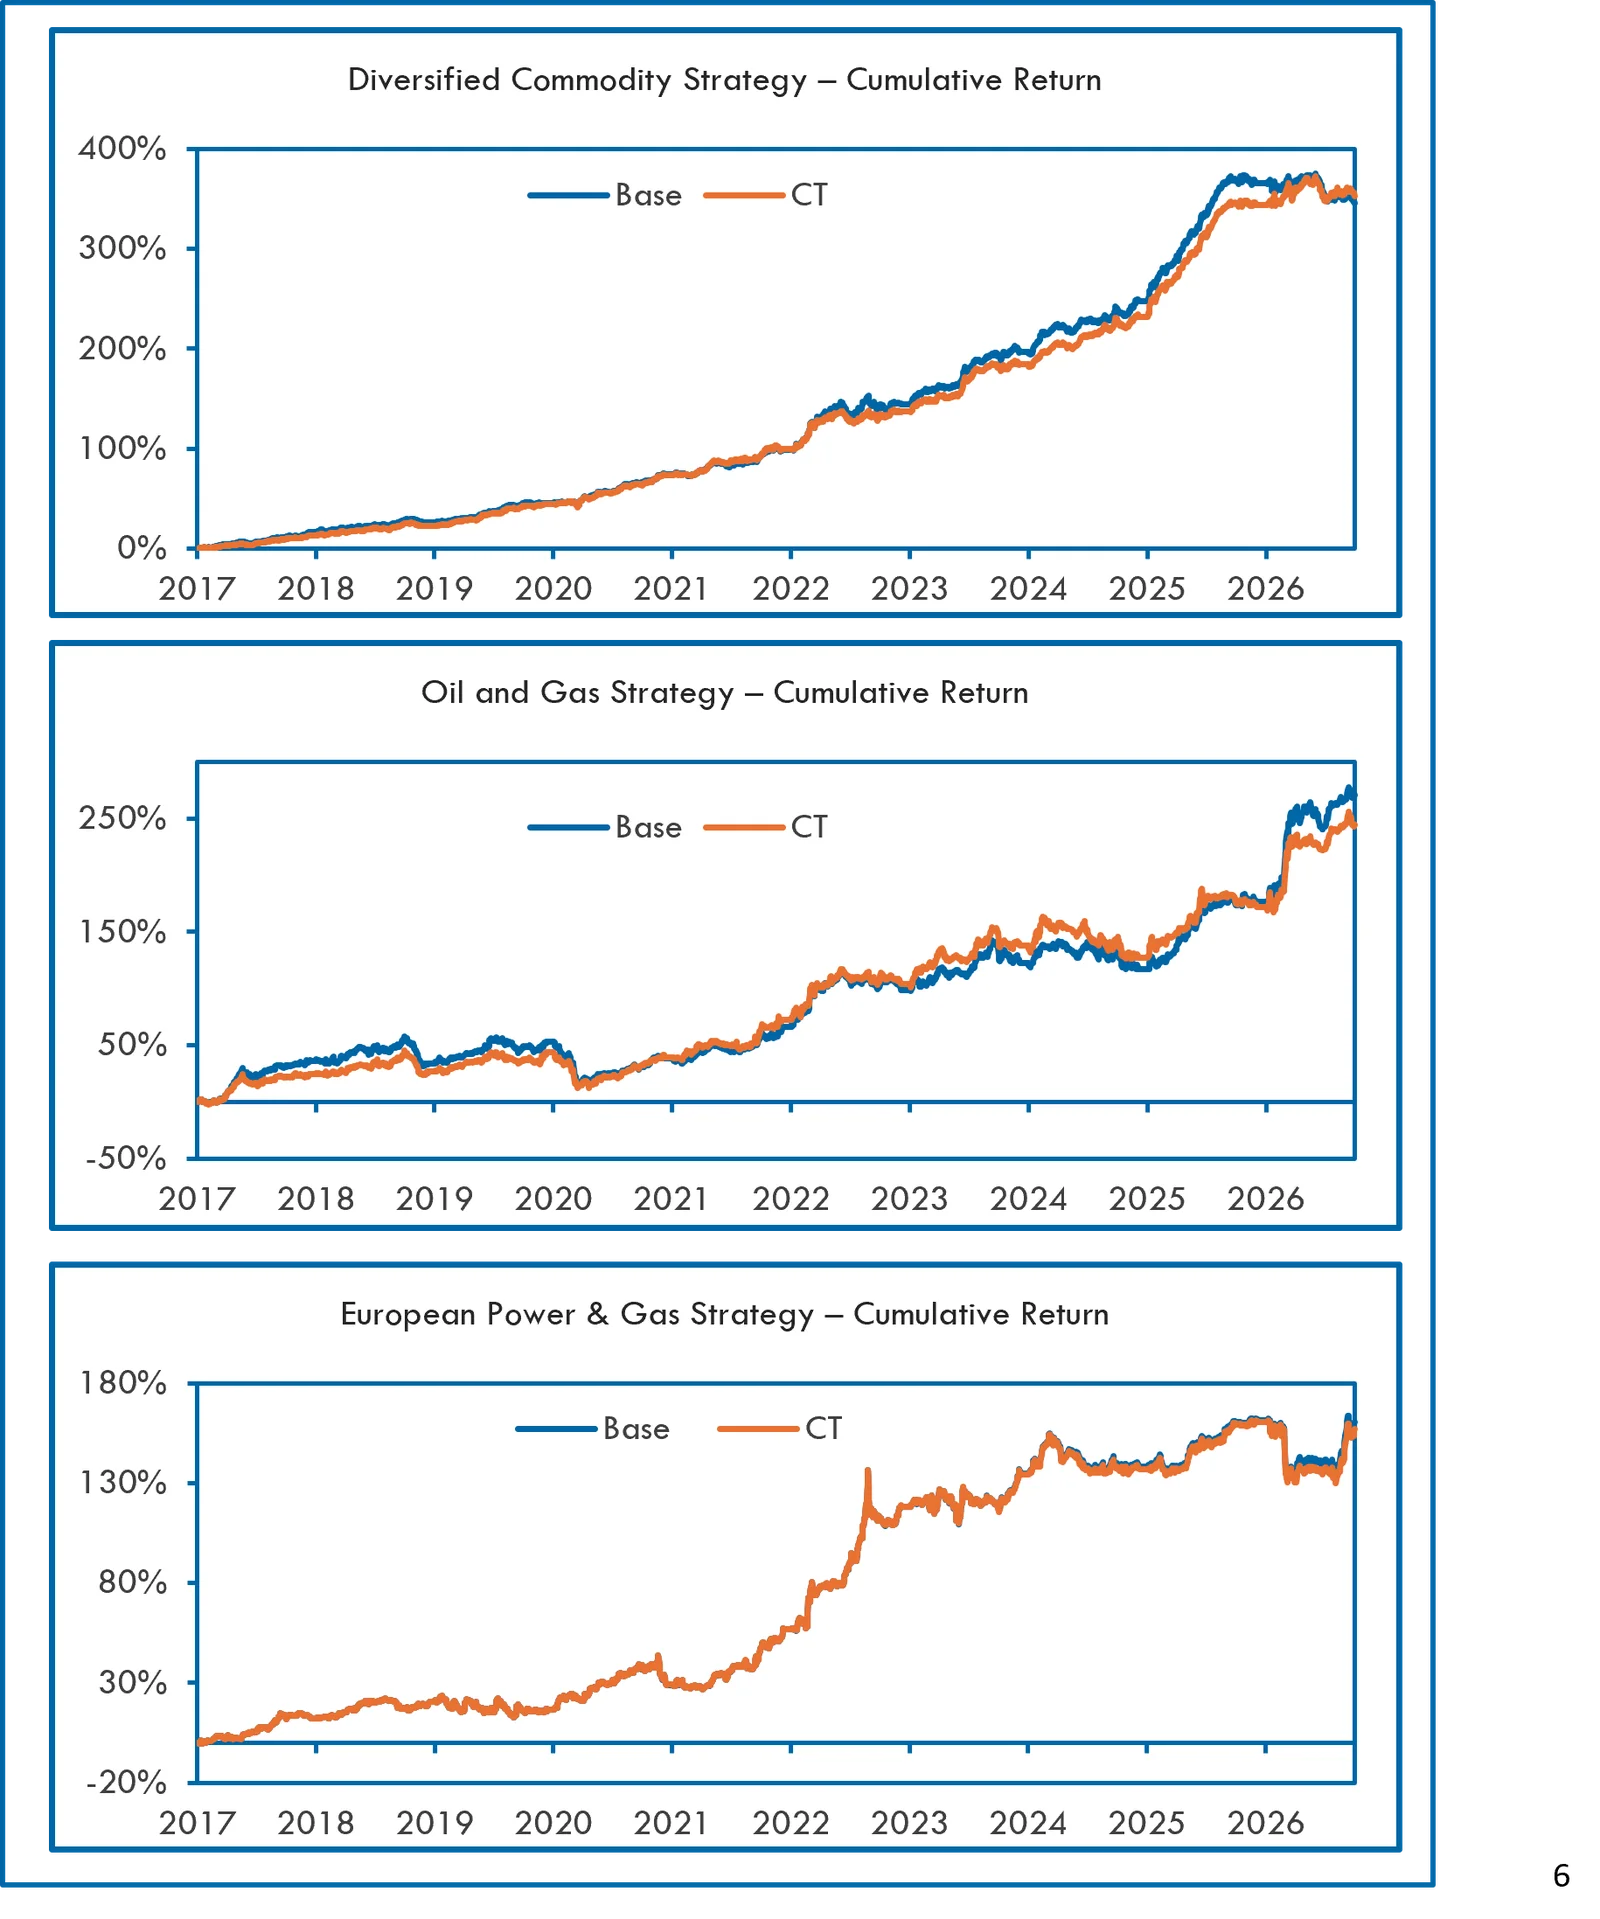
- 既存の戦略(ベース)に基づくさまざまなポートフォリオの構築に先物カーブのティルトを適用し、その他のポートフォリオ構築の変数はすべてベースと同じに保ちました。
- パフォーマンスを比較し、カーブ・ティルト(CT)の影響を測るために用いたベース戦略は次のとおりです。
- 農産物戦略
- ベースメタル戦略
- 欧州電力・ガス戦略
- 分散型コモディティ戦略
- 石油・ガス戦略
- 右のポートフォリオ比較では、分散型、石油・ガス、欧州電力・ガスの 3 つの戦略のポートフォリオについて、パフォーマンスの相関が高く、分散型と石油・ガスのポートフォリオでは、ベース・ポートフォリオがカーブ・ティルト付きのポートフォリオをわずかに上回っています。欧州電力・ガス戦略では、ティルトの影響はごくわずかです。
ポートフォリオの分析(2/2)
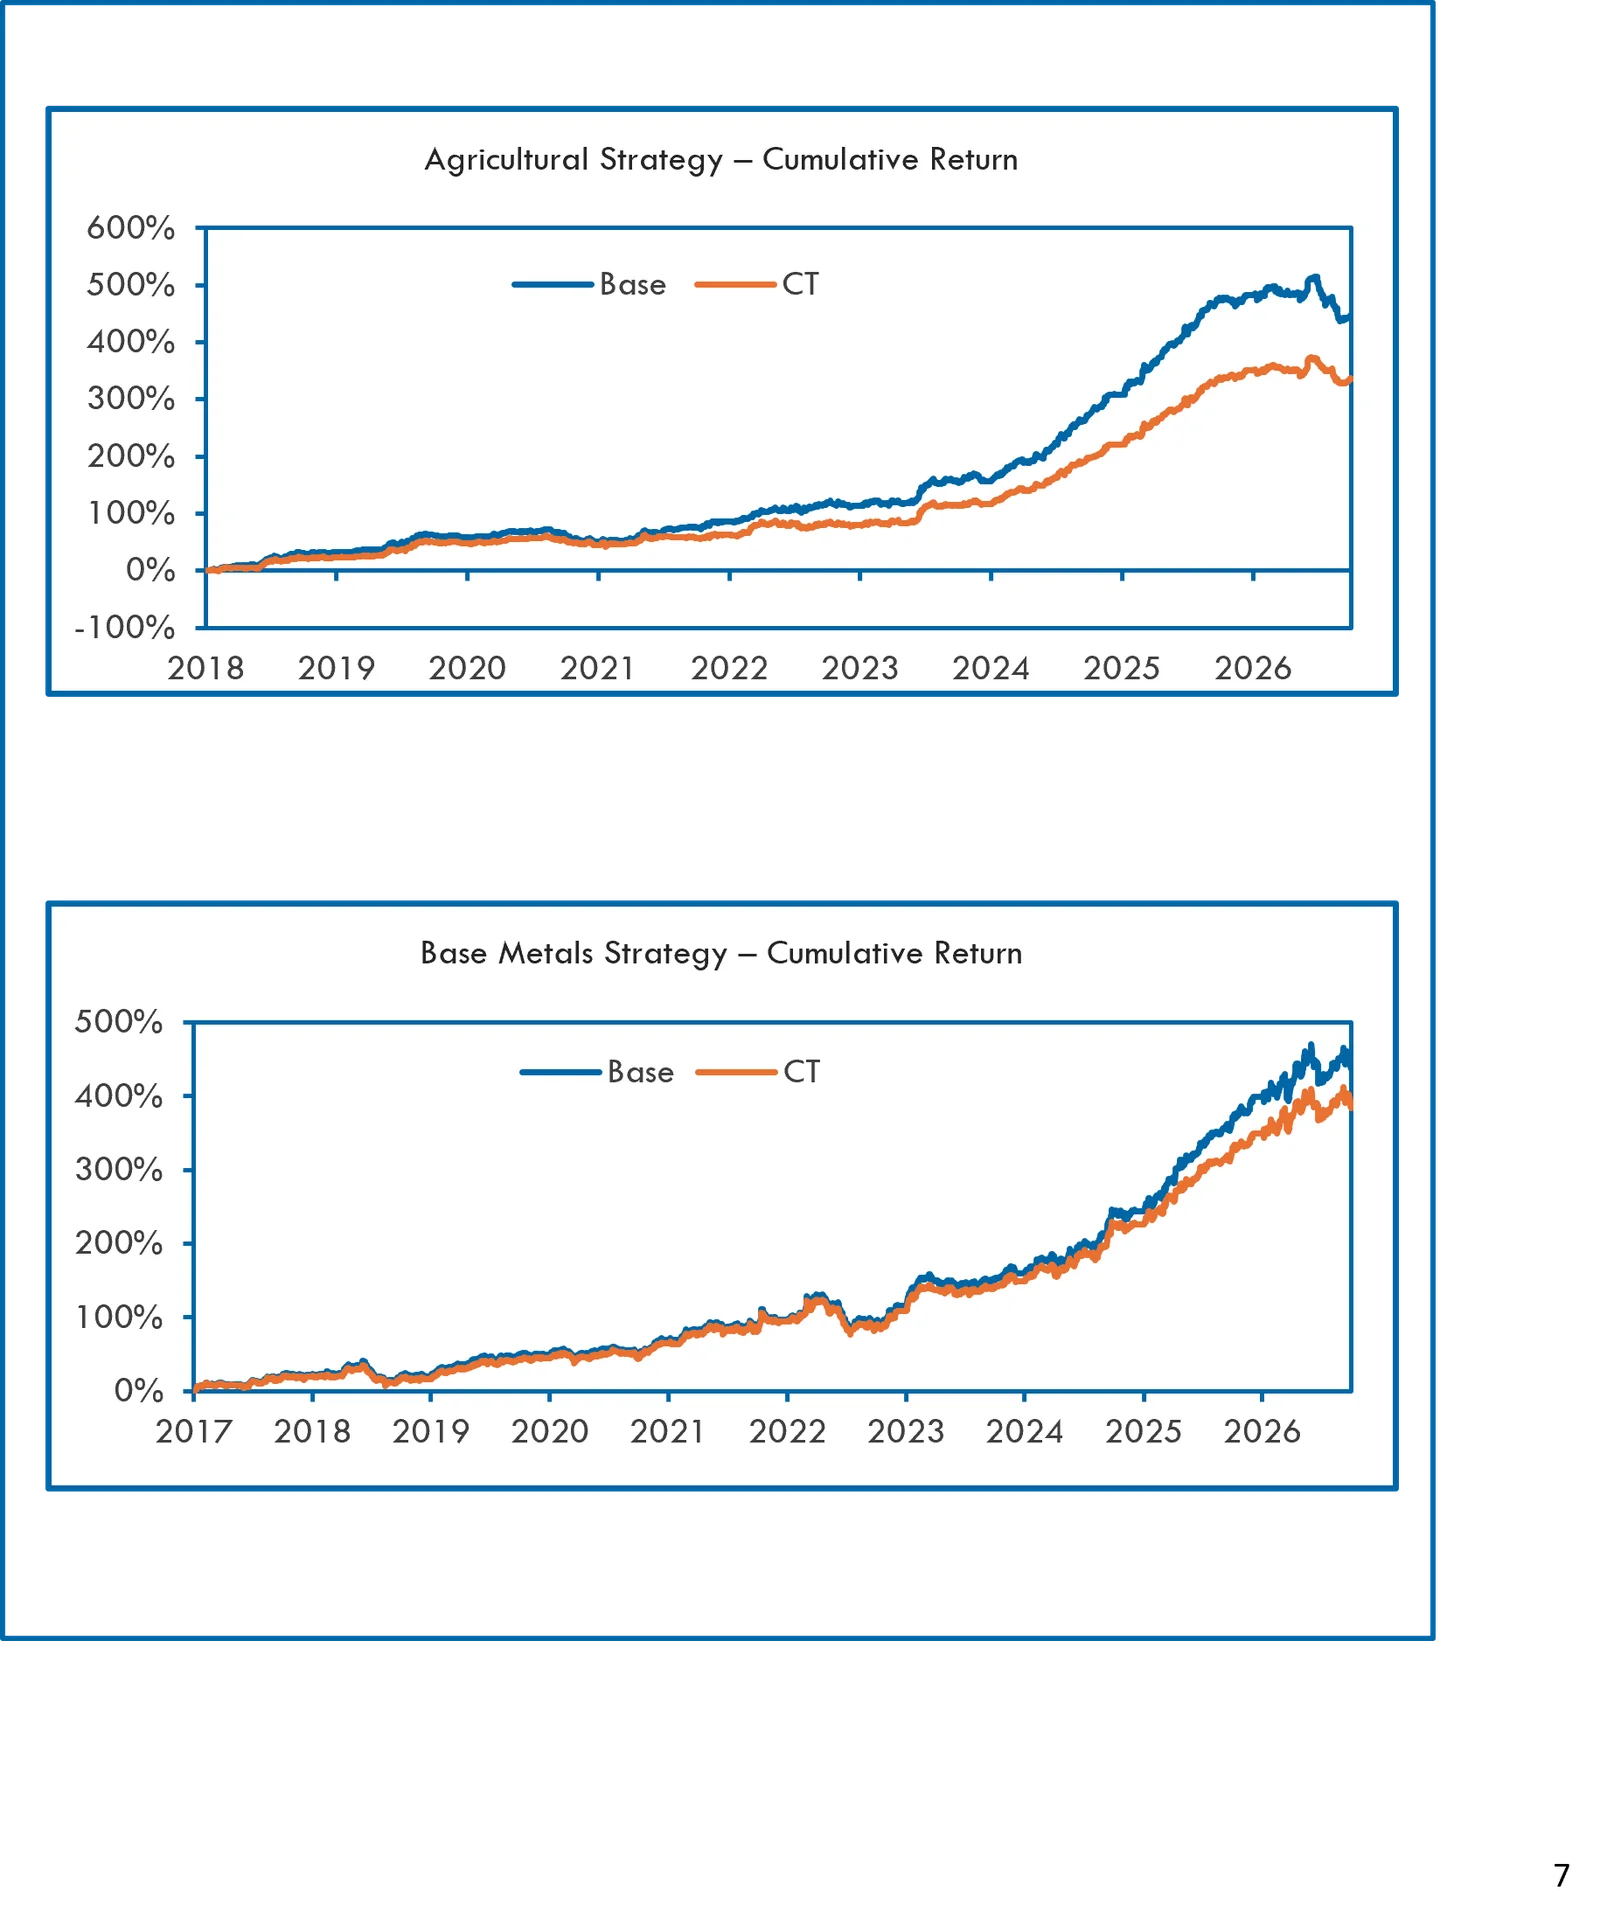
- 右のポートフォリオ比較では、農産物戦略とベースメタル戦略に基づく 2 つのポートフォリオについて、ベース・ポートフォリオが CT のパフォーマンスを上回っています。特に農産物戦略では、ベース・ポートフォリオが早い段階から上回り始め、その後差を広げています。
- セクター全体にわたるポートフォリオ分析の観察結果は、シグナル・レベルの分析と概ね一致しています。シグナル・レベルの分析では、ティルトの影響はパフォーマンスにプラスに作用するほど大きくなく、むしろベース・ポートフォリオのパフォーマンスを押し下げるマイナスの影響があることが観察されました。
結論
- 本調査では、先物カーブの傾きに反映されるその時々のレジームに応じて、ポートフォリオのロングとショートのアロケーションをティルトさせることで、パフォーマンス上のメリットが得られるかを検討しました。
- シグナル・レベルでの初期調査では、先物カーブの傾きに関する一般的な予想と一致する全般的な兆候の特定を試みました。
- 予想と一致する全般的な傾向が観察されましたが、その程度はコモディティ・セクターによって異なる可能性があります。
- しかし、調査した AILA-X のポートフォリオについては、この効果はポートフォリオ・レベルで大きな改善をもたらすほど強くはないように見えます。
- ポートフォリオ構築にカーブ・ティルトを組み込むと、ティルトはセクター全体にわたってパフォーマンスにマイナスの影響を与えます。