
곡선 틸팅은 수익률이나 샤프 지수를 실제로 높입니까?
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
포트폴리오 배분의 틸팅
- 선물 곡선은 현재 시장 상황을 나타냅니다.
- 이러한 상황은 일반적으로 AILA-X의 롱 배분 또는 숏 배분에 유리하거나 불리하게 작용할 수 있습니다.
- 예를 들어 곡선 기울기가 양(+)(백워데이션)이거나 상승하는 시장 국면은 롱 배분에 유리하고 숏 배분에 불리할 수 있습니다.
- 다만 이는 AILA-X 배분이 활용하는 구체적인 효과에 따라 달라질 수 있습니다.
질문: 선물 곡선 기울기에 반영된 당시 국면에 따라 롱 및 숏 포트폴리오 배분을 틸팅하면 전반적인 성과 개선 효과가 있습니까?
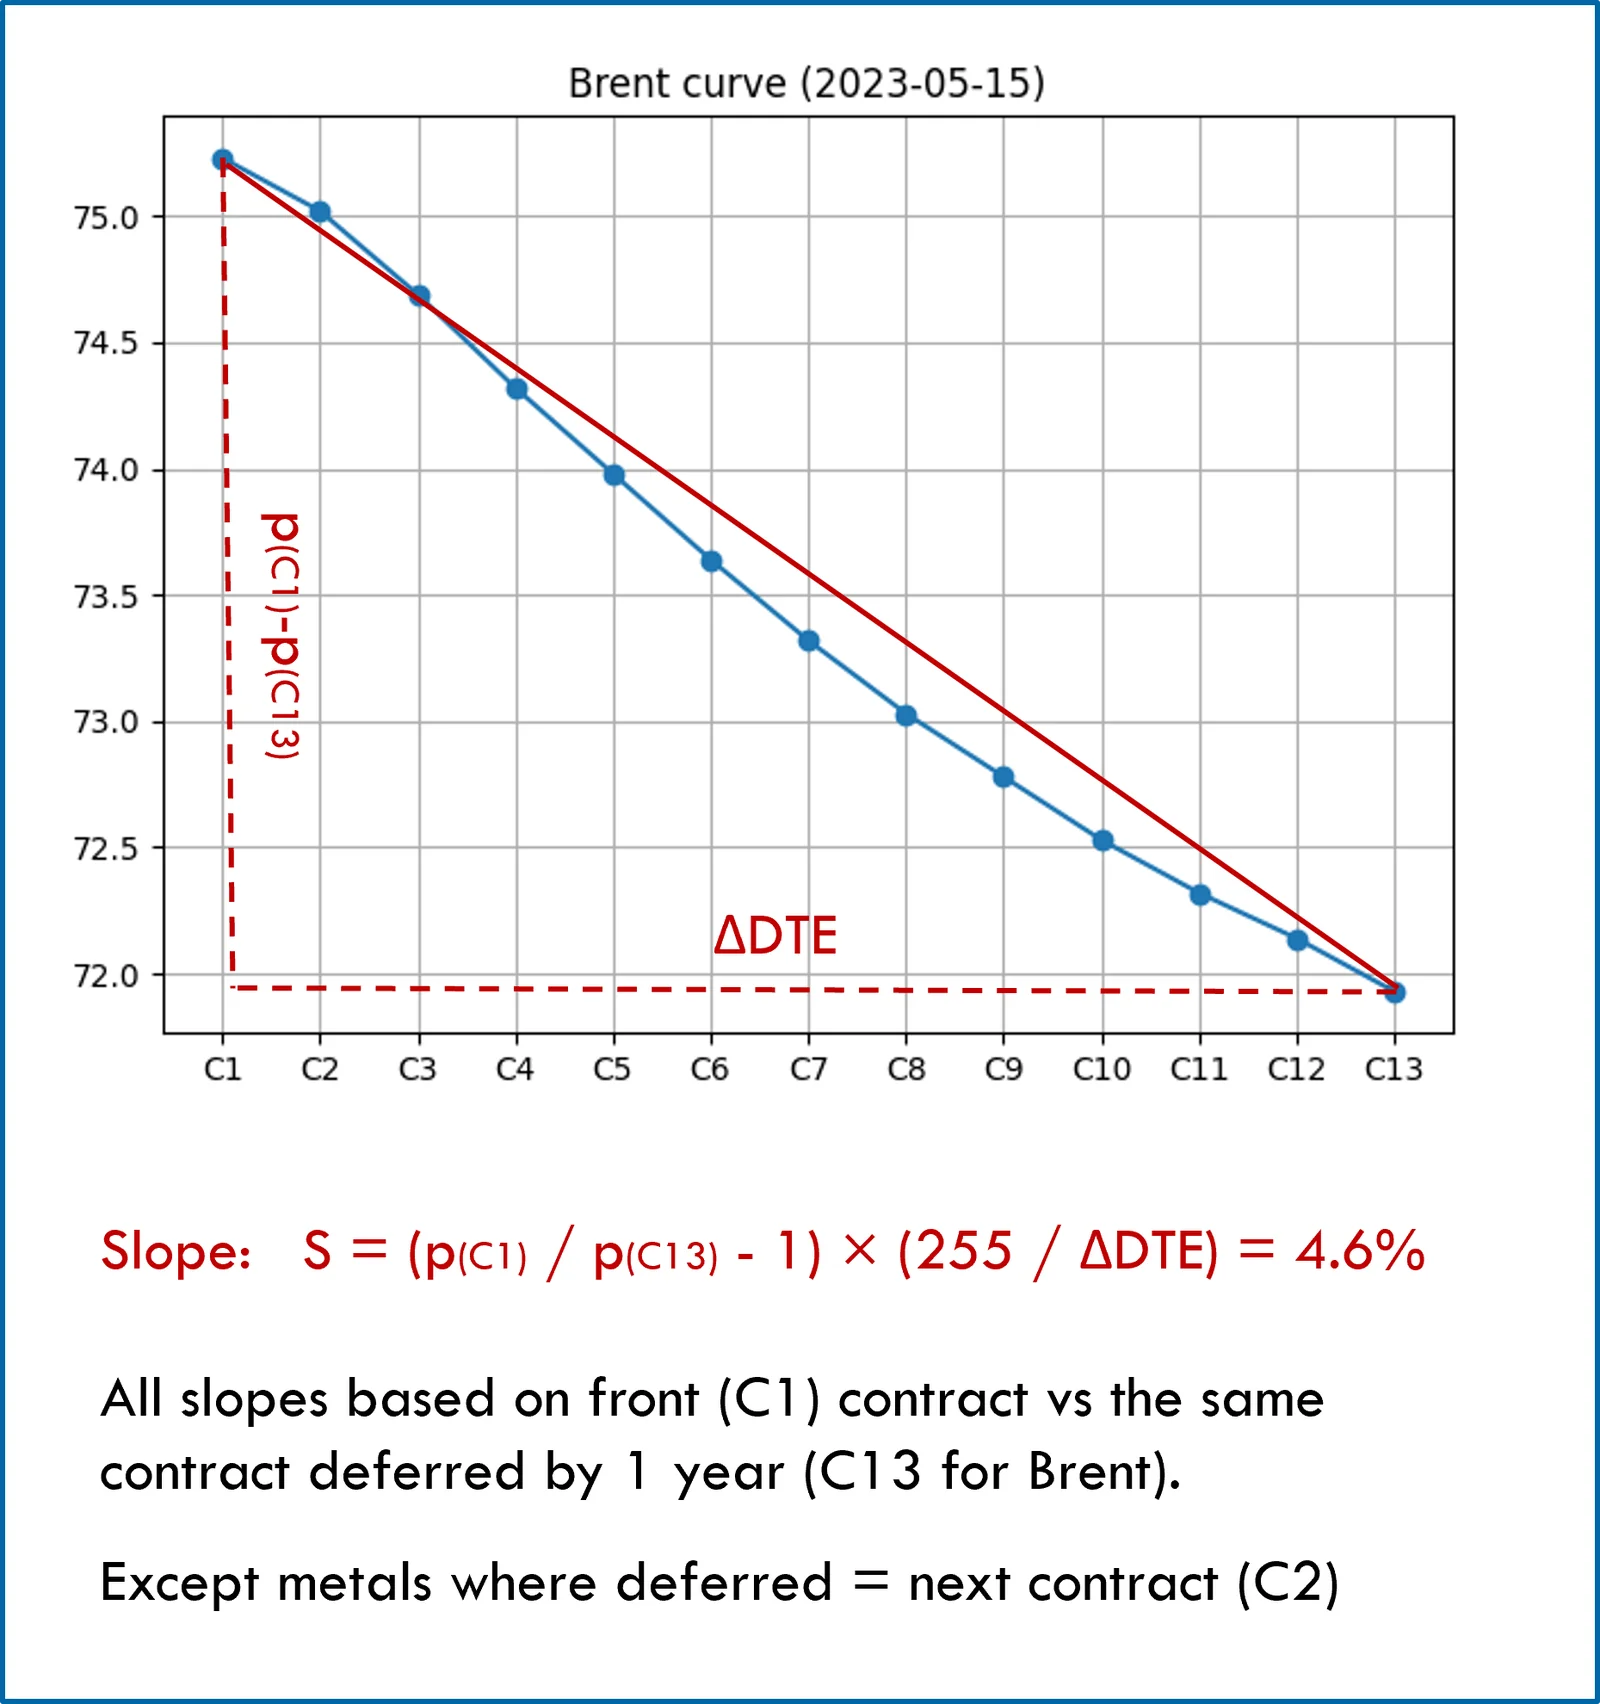
시그널 수준 분석 (1/3)
- 포트폴리오 위험과 실행 로직의 영향을 피하기 위해 배분 시그널 수준에서 분석했습니다.
- 소수의 (이진) 사례와 가정을 사용하여 예상 효과의 전반적인 징후를 살펴봅니다.
곡선 분류
- 기울기 변화: 15일 기간(*)에 걸친 기울기의 양(+) 또는 음(-)의 변화.
- 기울기 크기: 절댓값이 중앙값보다 크거나 작은지에 따른 높은 기울기 또는 낮은 기울기.
- 기울기 부호: 백워데이션(양) 또는 콘탱고(음) 기울기.
(*) 15일 기간은 전형적인 보유 기간을 근거로 정했으나, 기간을 바꿔도 결과에 미치는 영향은 작았습니다.
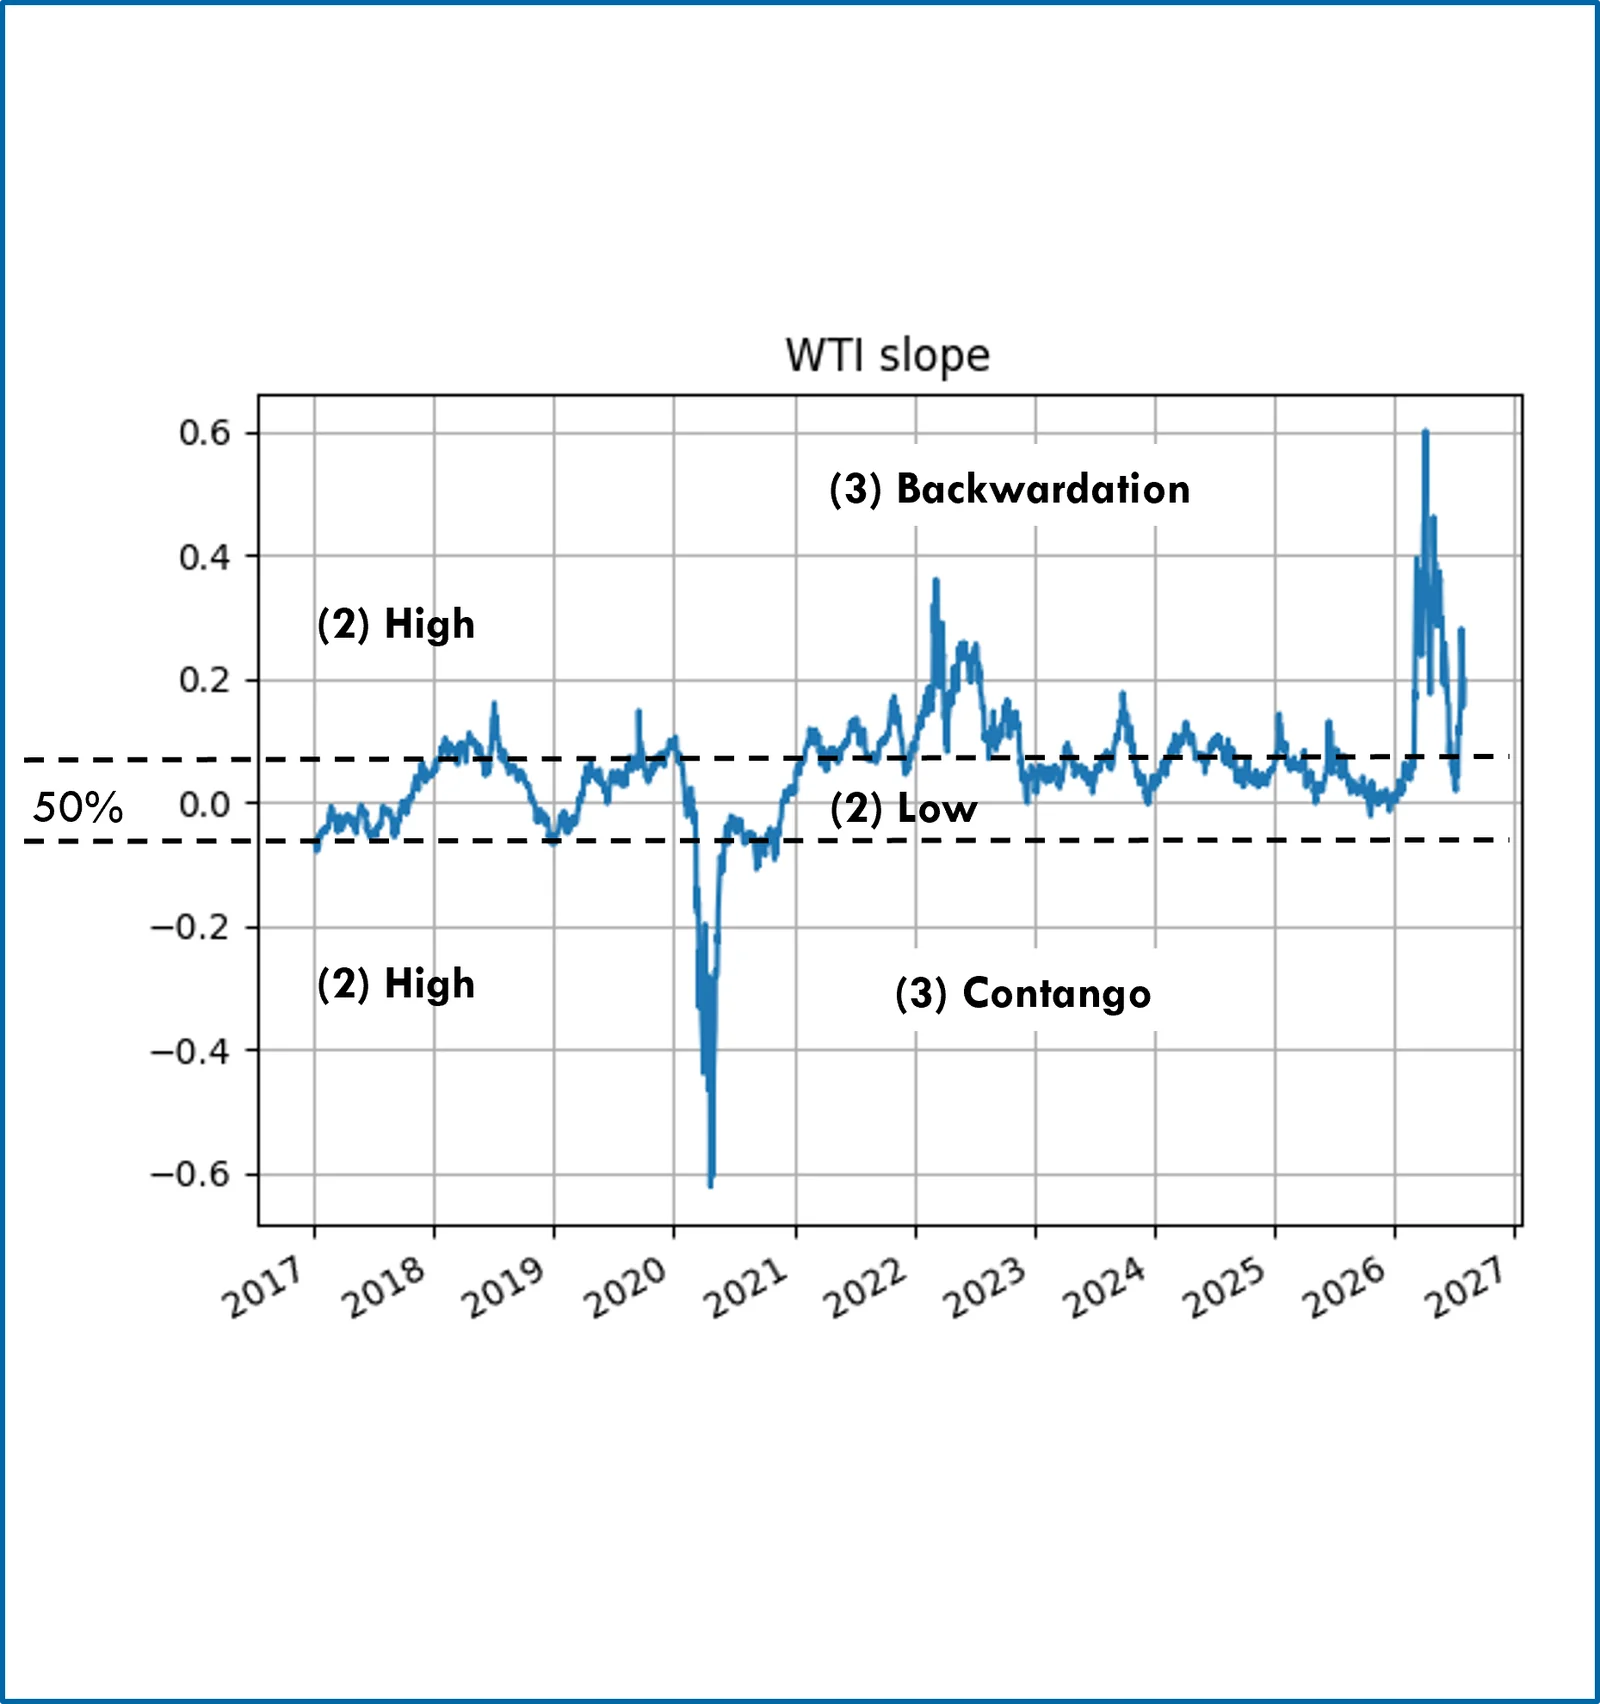
시그널 수준 분석 (2/3)
곡선 분류
- 기울기 변화: 15일 기간(*)에 걸친 기울기의 양(+) 또는 음(-)의 변화.
- 기울기 크기: 절댓값이 중앙값보다 크거나 작은지에 따른 높은 기울기 또는 낮은 기울기.
- 기울기 부호: 백워데이션(양) 또는 콘탱고(음) 기울기.
포트폴리오 분할
- 틸팅하지 않은 포트폴리오의 시그널 수준 손익(P&L)을 롱 배분일과 숏 배분일로, 그리고 분류 (1)의 p와 n으로 나눕니다.
- 또한 손익을 분류 (2)의 h와 l, 또는 분류 (3)의 b와 c로 나눕니다.
결과는 롱 및 숏 배분에 유리하거나 불리하게 작용하는 효과를 뒷받침하며, 이는 사전 예상과 일치합니다.
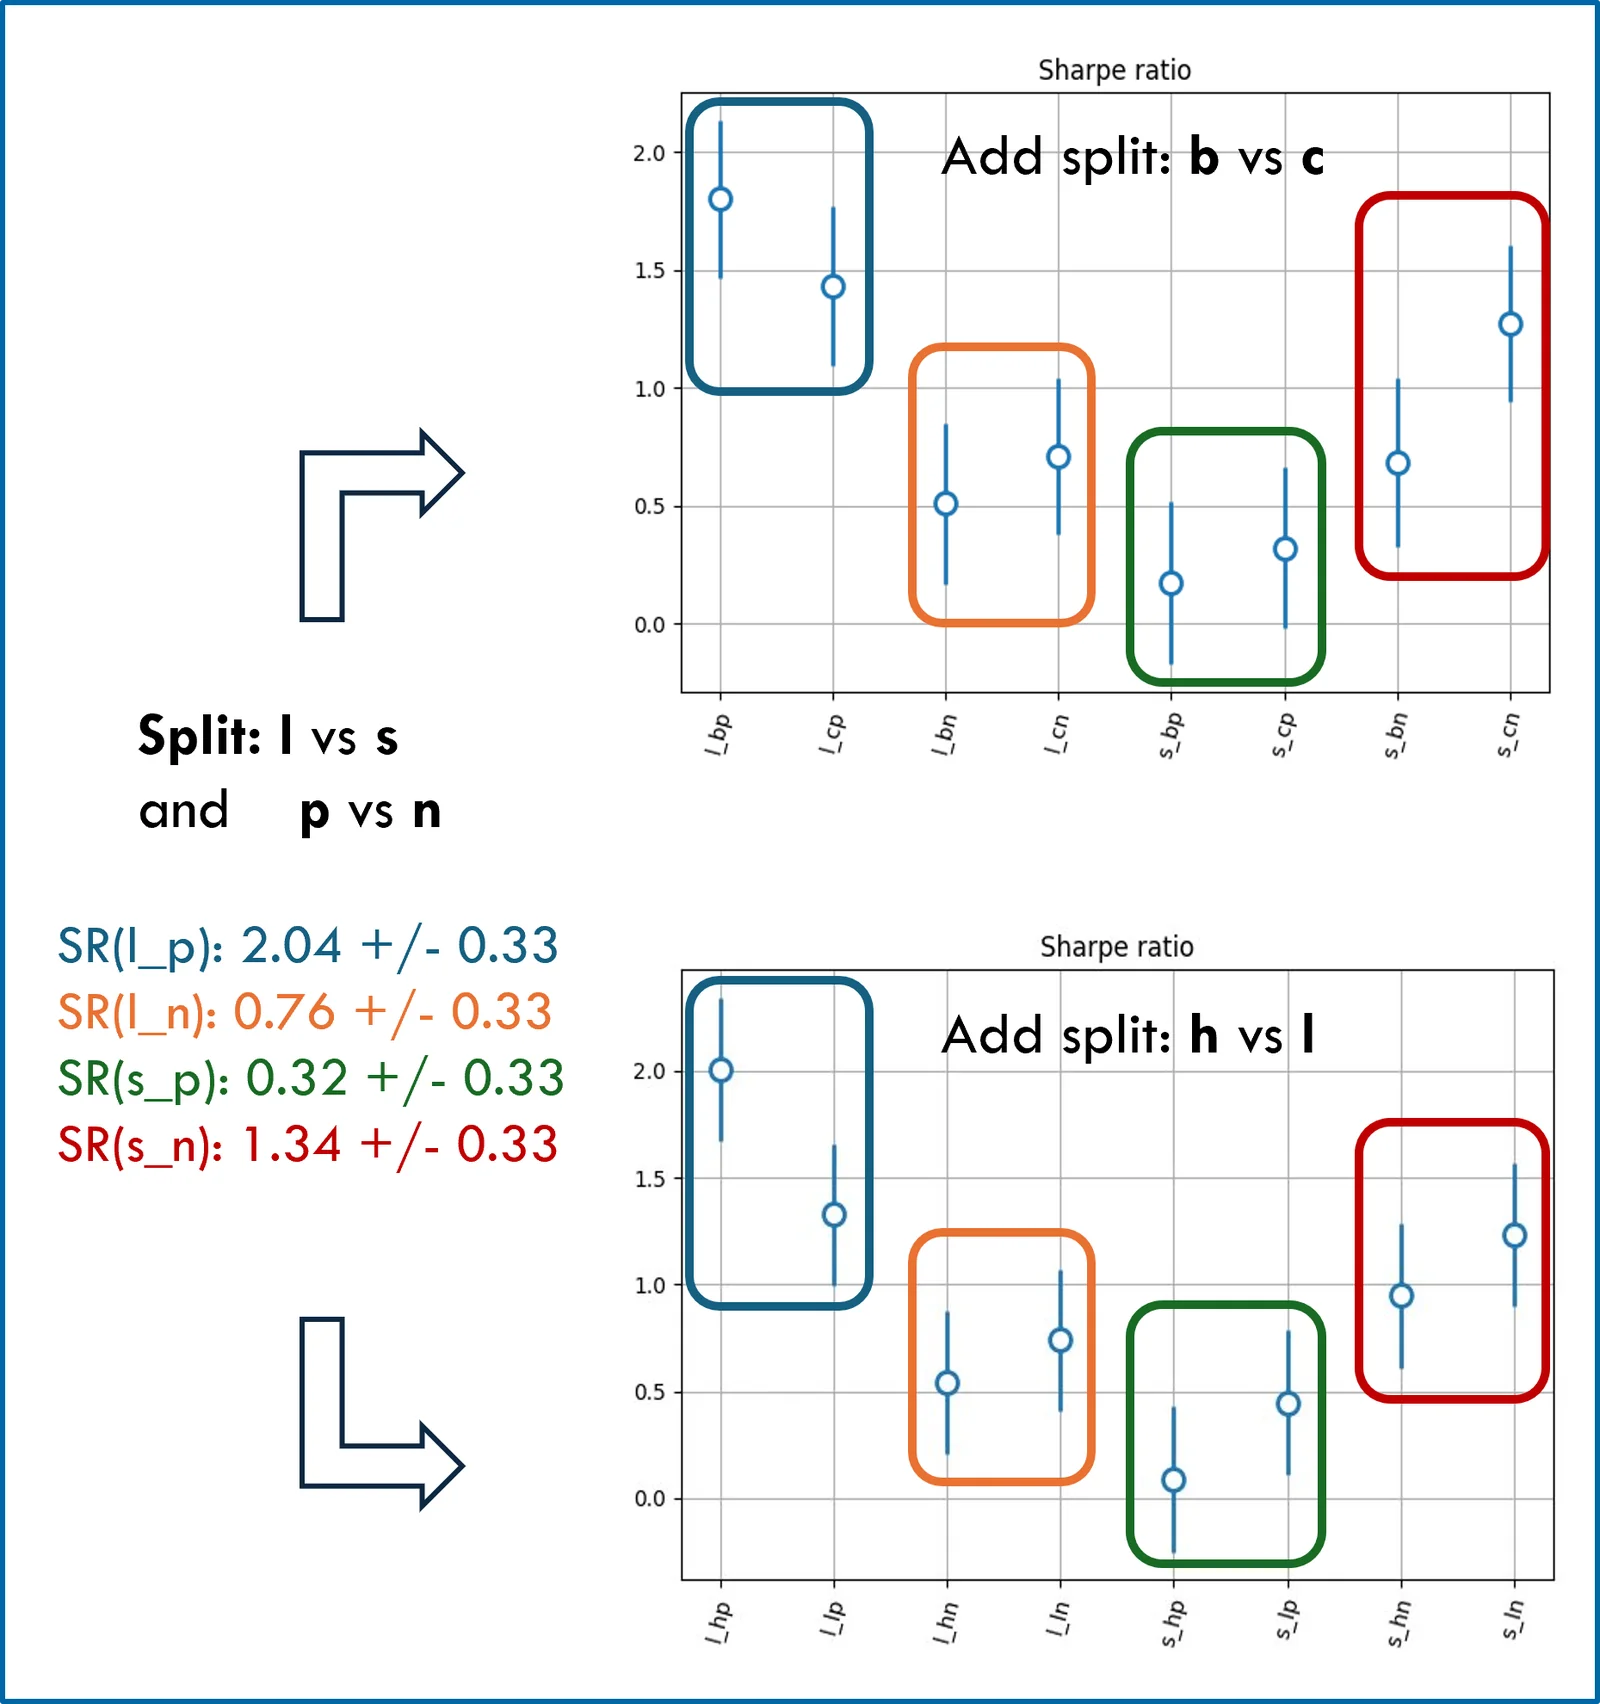
시그널 수준 분석 (3/3)
포트폴리오 (틸트) 비중
- 기울기 변화: 비중을 x1.5 (x0.5)로 하여 배분을 늘림 (줄임).
- 기울기 크기: 비중을 x1.25 (x0.75)로 하여 배분을 늘림 (줄임).
- 기울기 부호: 비중을 x1.25 (x0.75)로 하여 배분을 늘림 (줄임).
- 기울기 분류는 서로 독립적이지 않을 것으로 예상되므로 순서가 중요할 수 있지만, 결론을 바꿀 정도는 아닙니다.
- 예상 효과의 강도 차이를 반영하기 위해 비중을 다르게 했습니다(예: x1.5 대 x1.25).
- 그러나 여전히 원래 배분(x1)에 대한 완만한 변동에 불과합니다.
- 포트폴리오 수준에서도 (금속을 제외하고) 효과의 징후는 남아 있지만, 의미가 있을 만큼 크지는 않습니다.
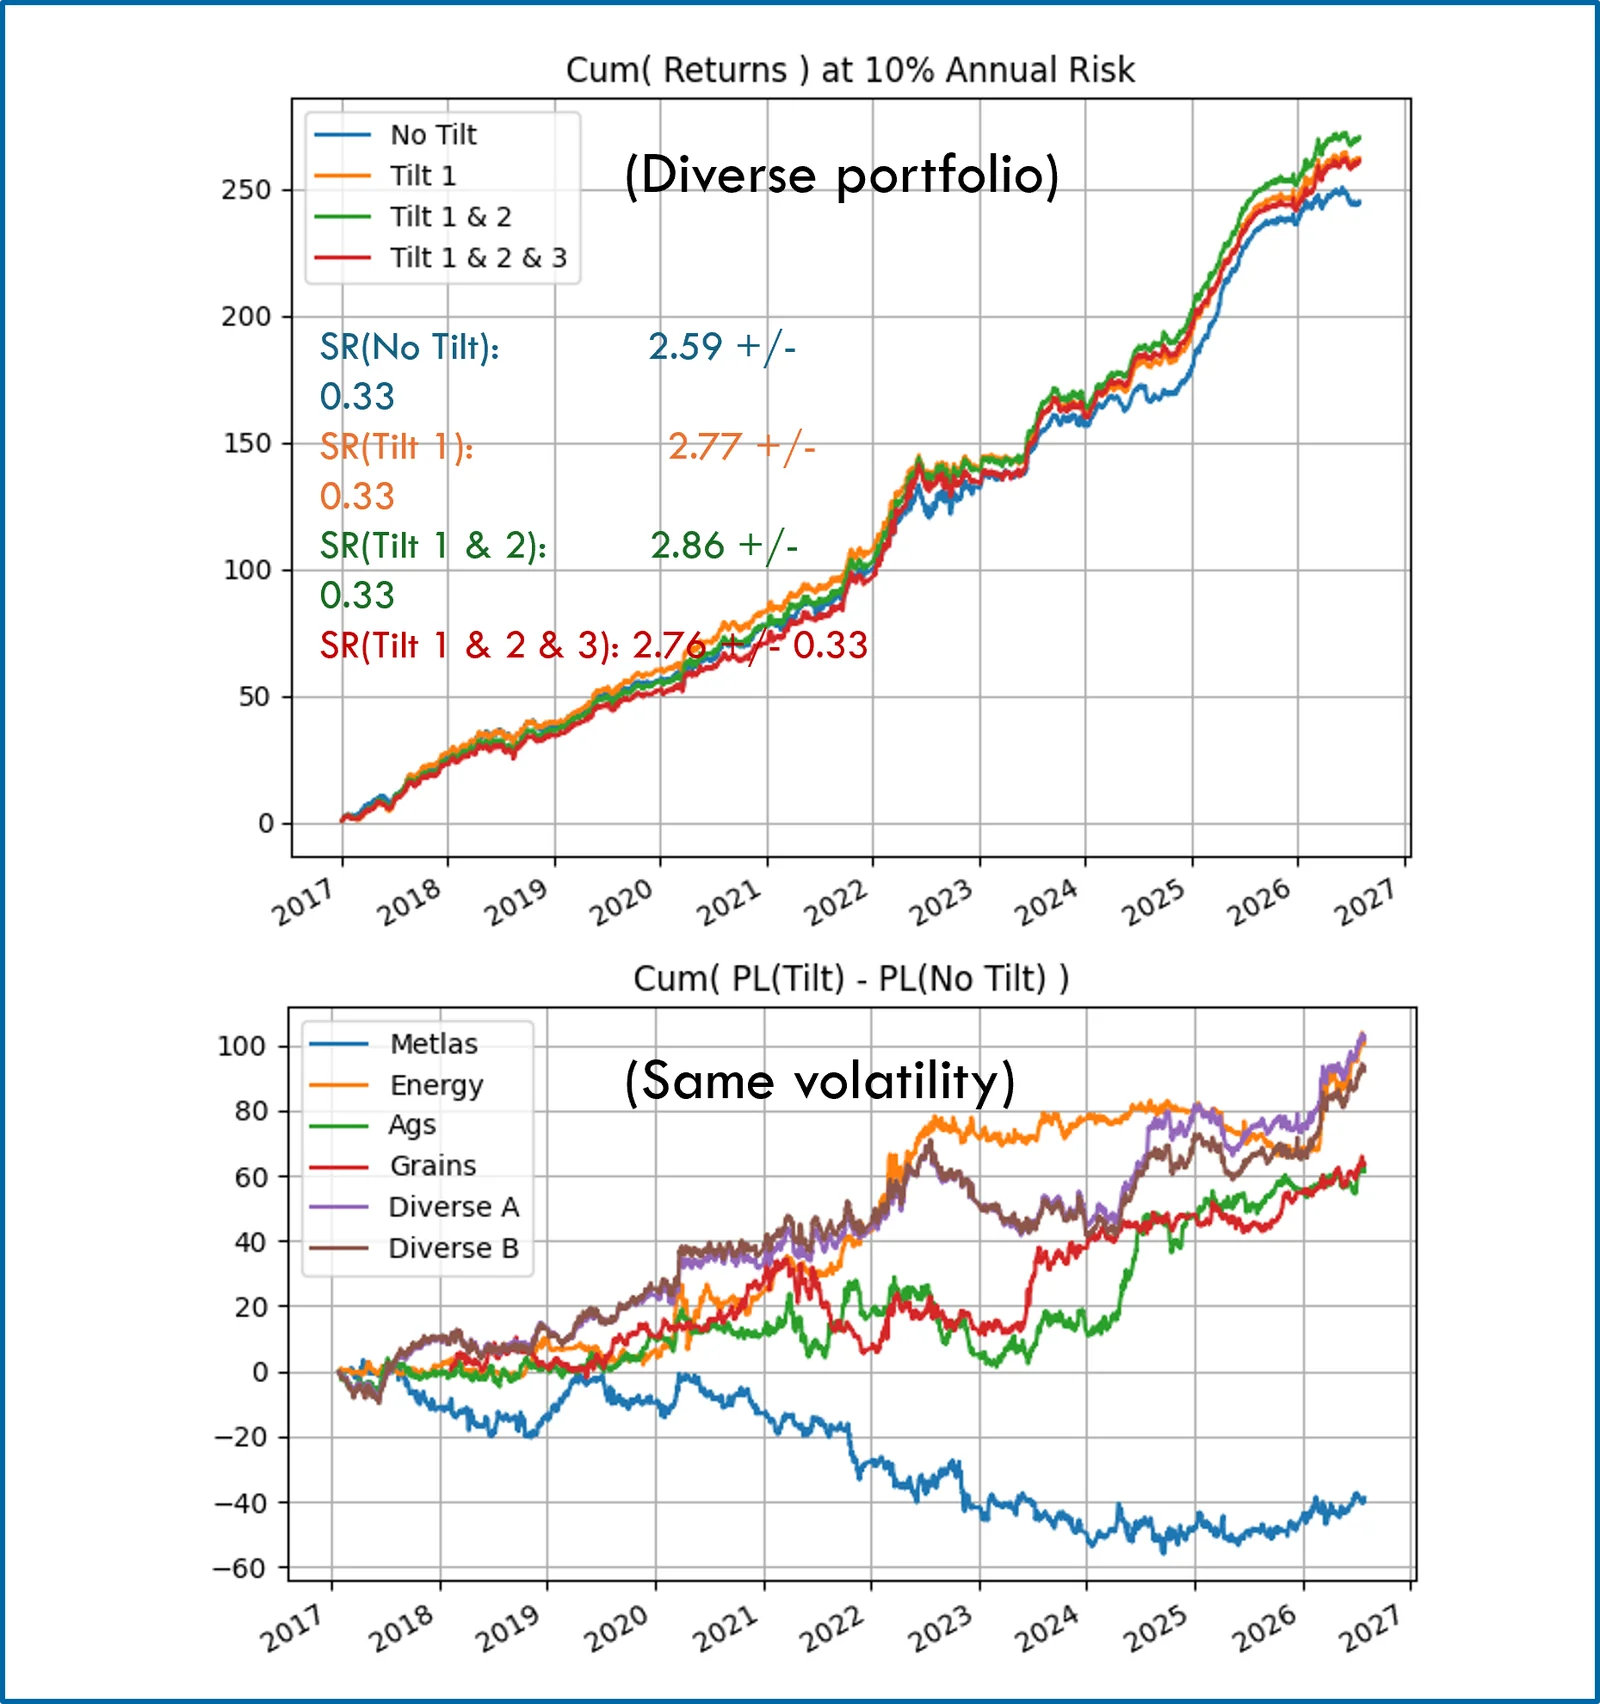
포트폴리오 분석 (1/2)
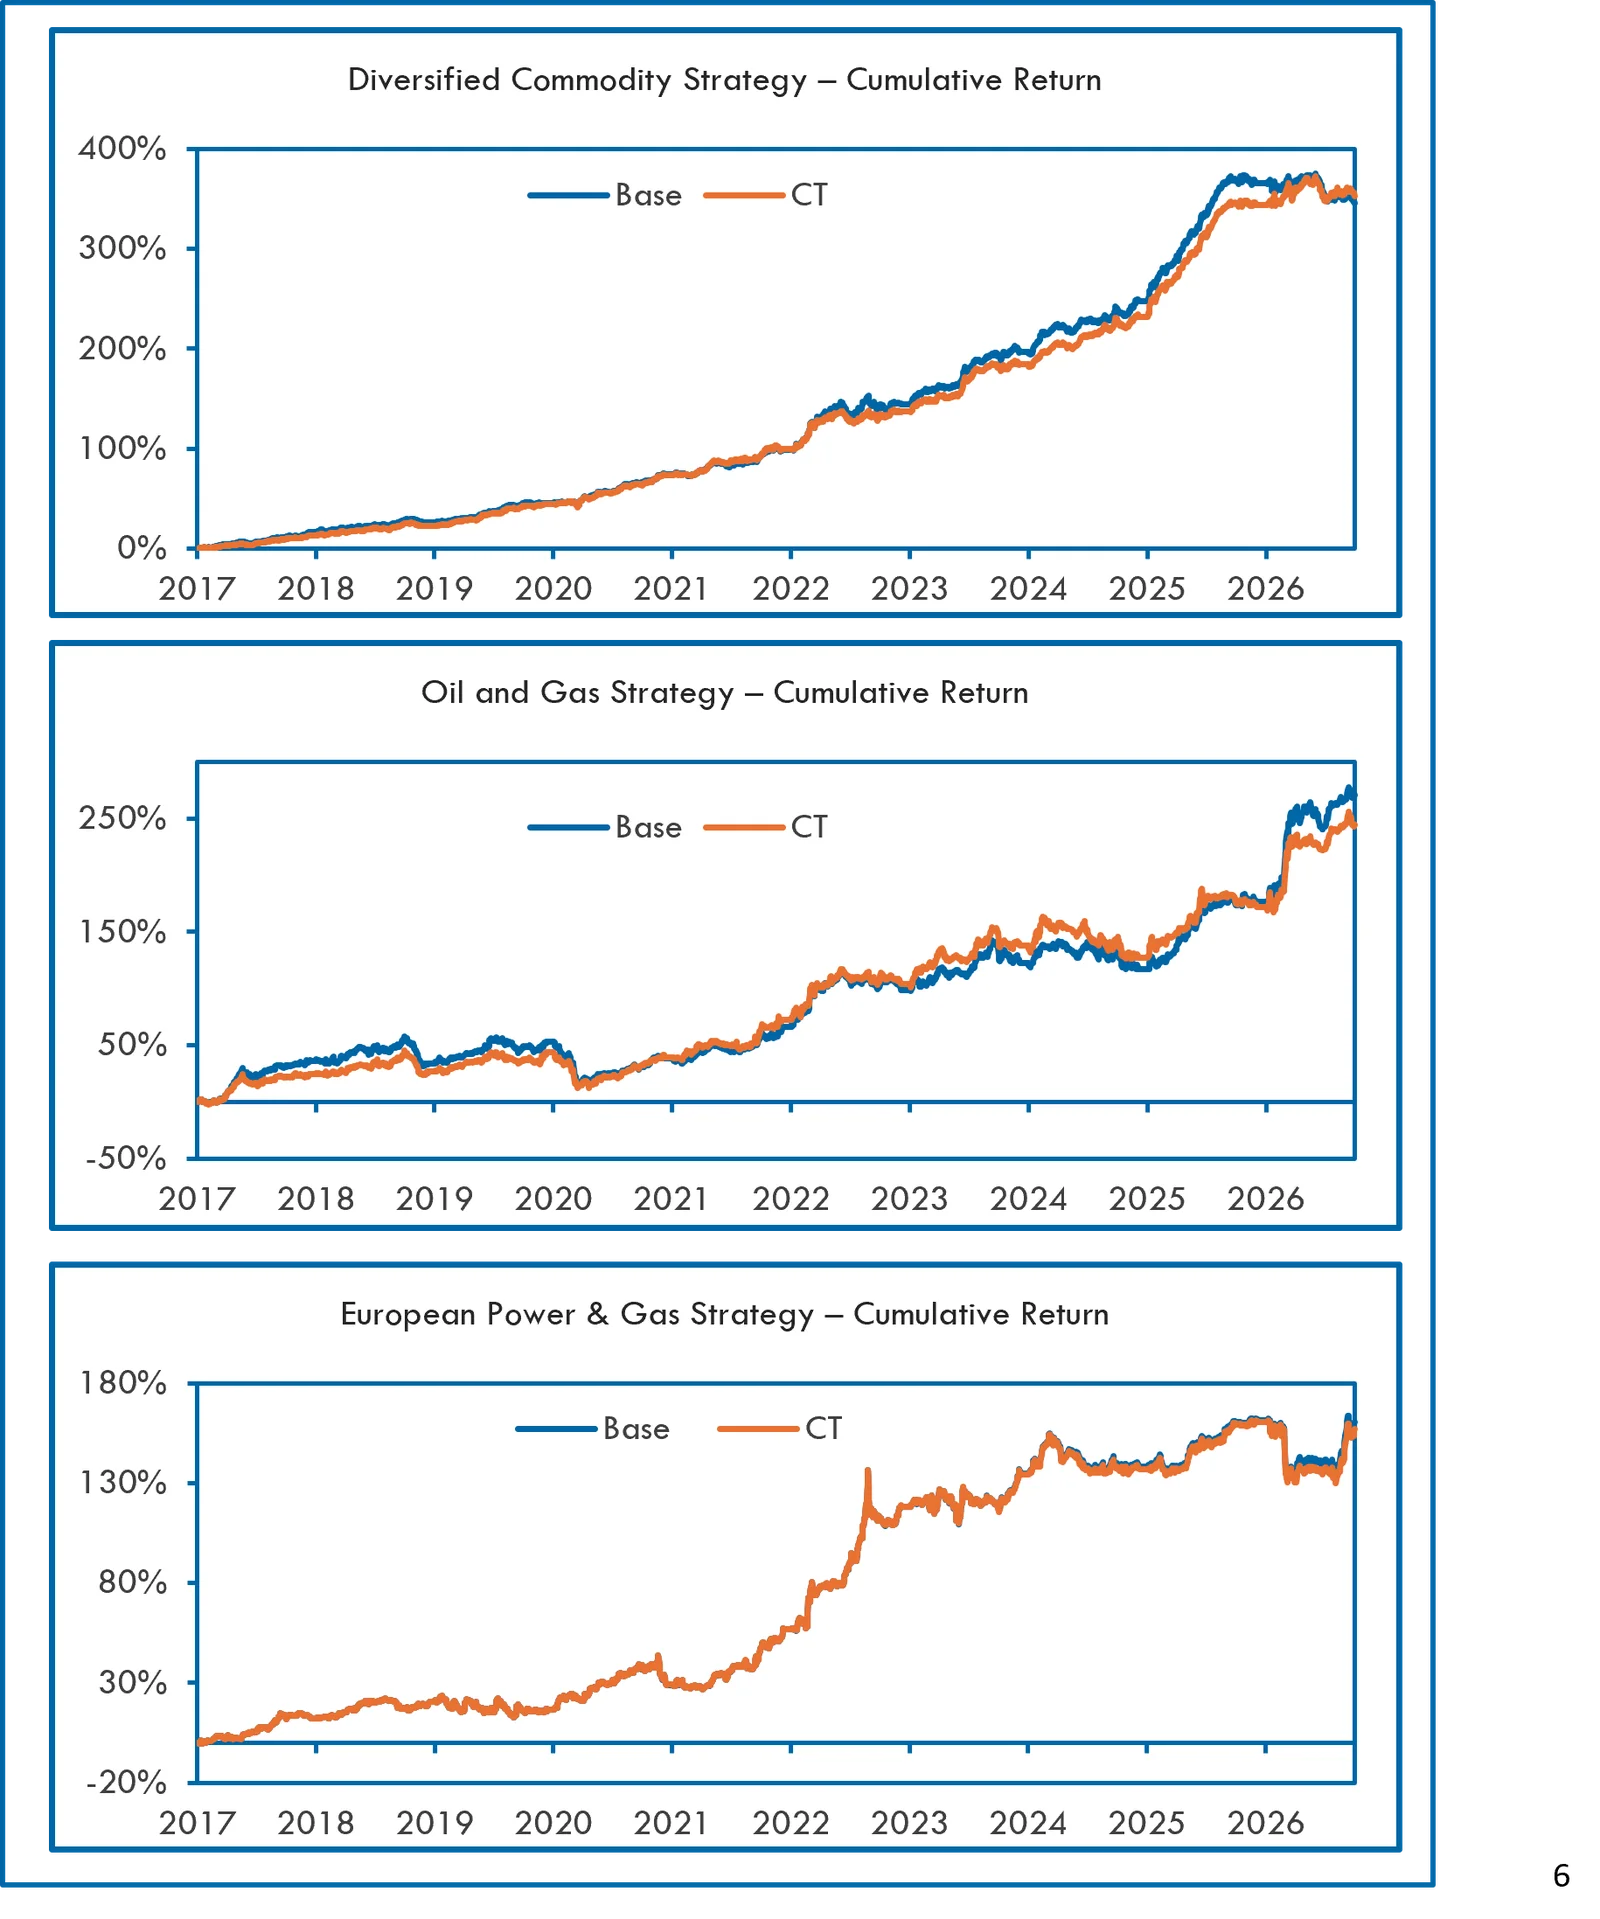
- 기존 전략(기본)을 바탕으로 여러 포트폴리오를 구성할 때 선물 곡선 틸트를 적용했으며, 다른 모든 포트폴리오 구성 변수는 기본과 동일하게 유지했습니다.
- 성과를 비교하고 곡선 틸트(CT)의 영향을 측정하는 데 사용한 기본 전략은 다음과 같습니다.
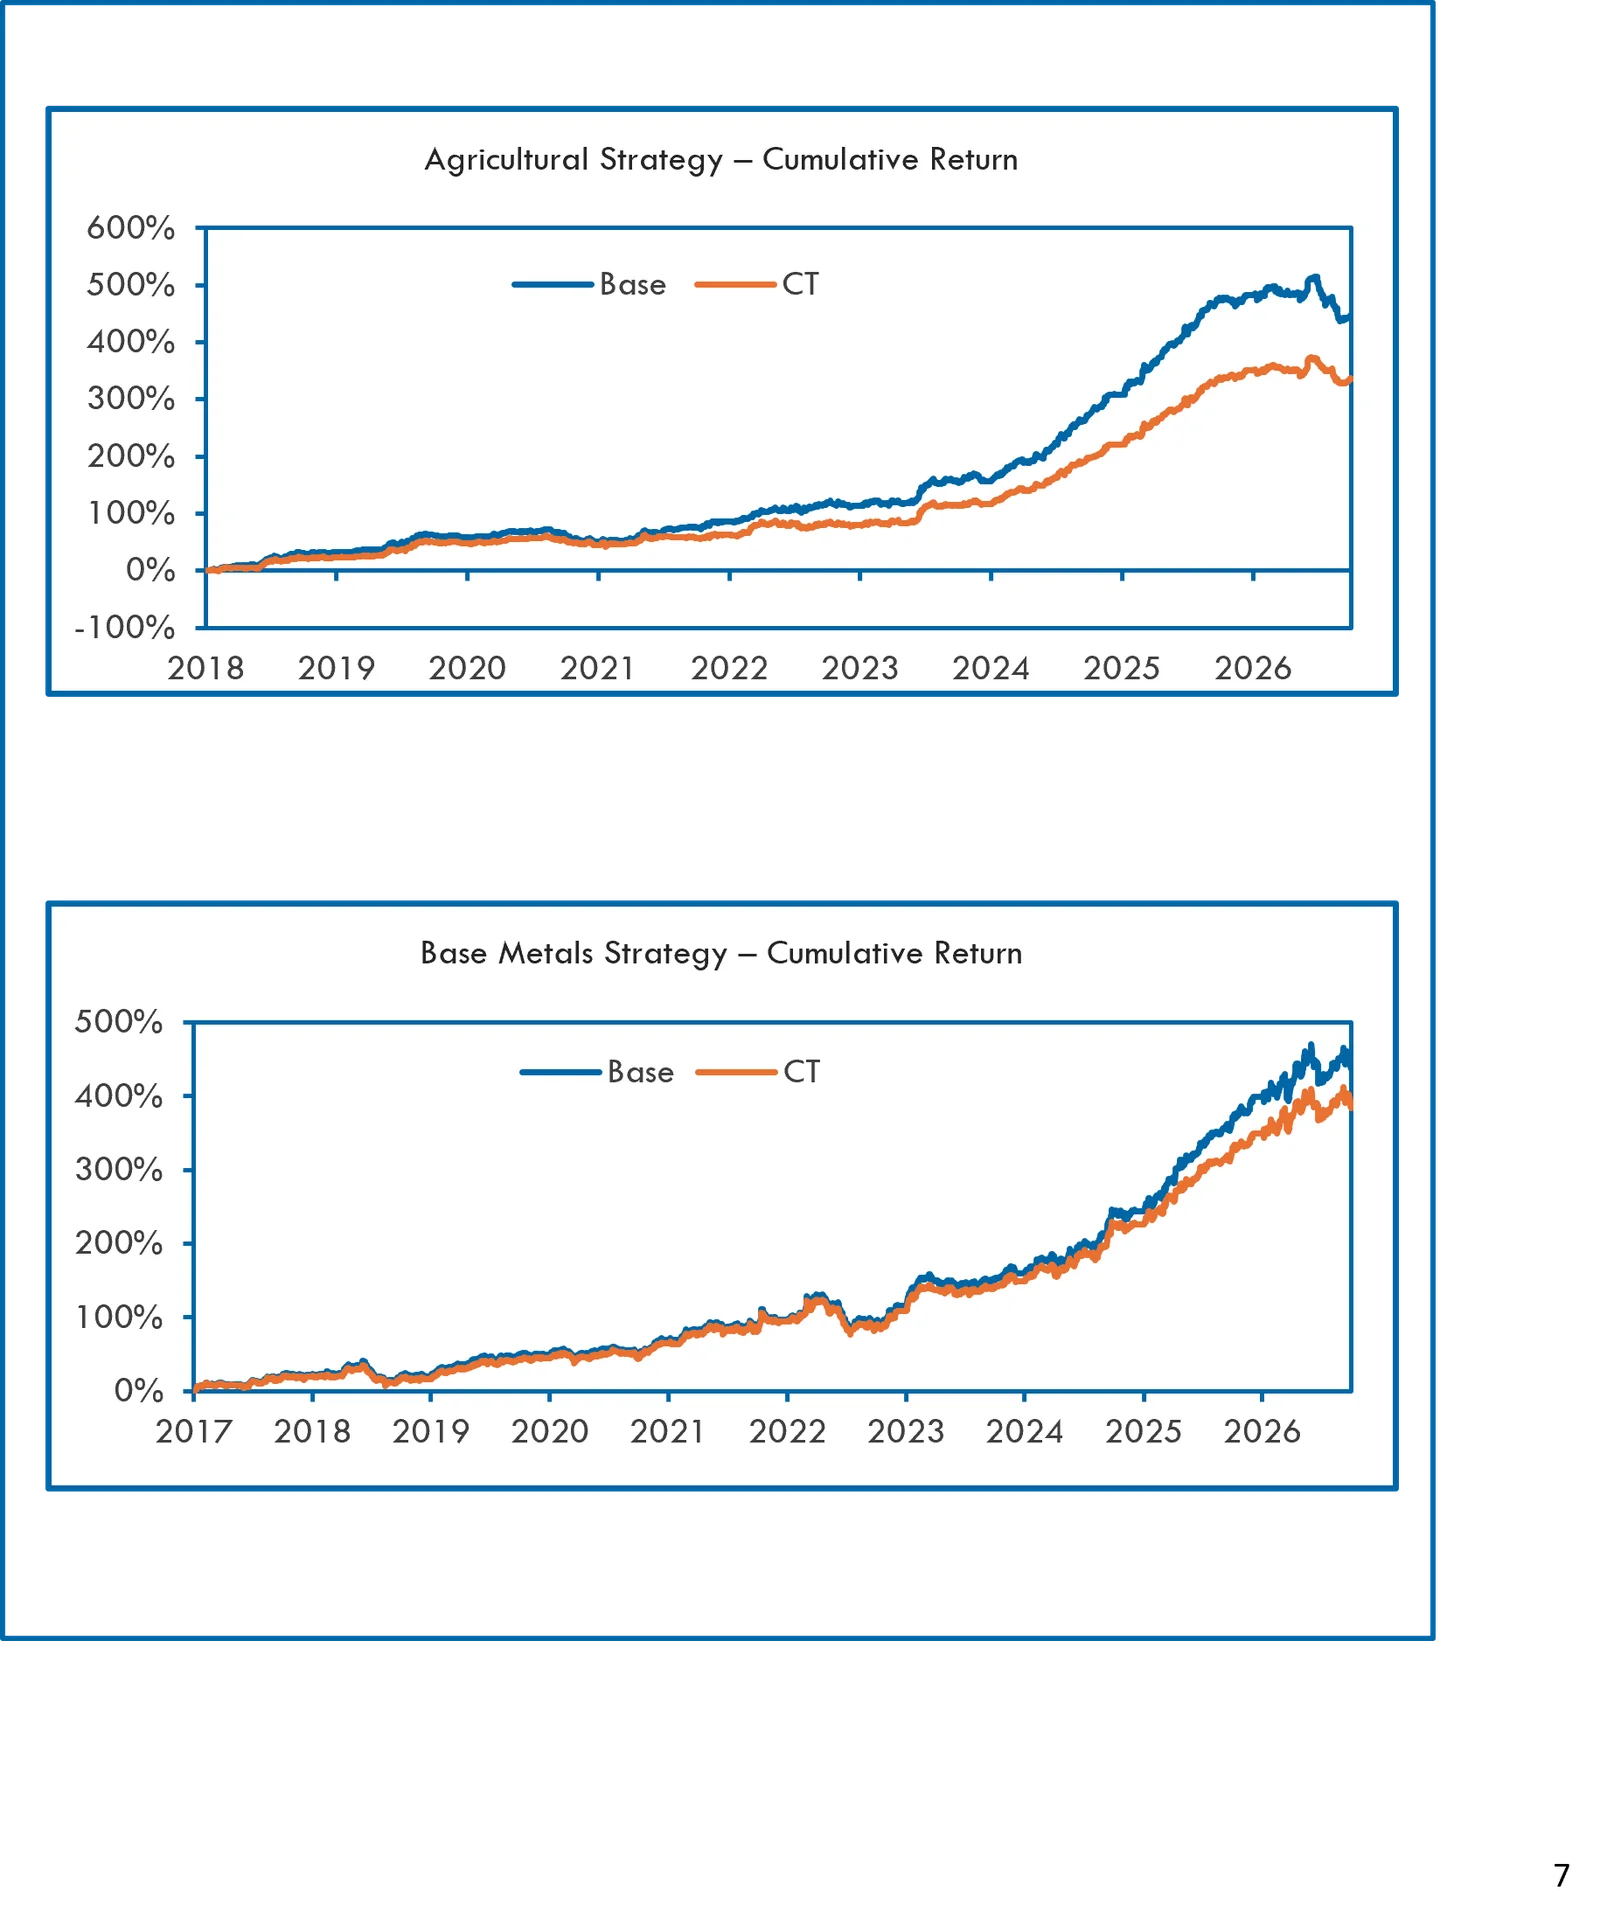
- 농산물 전략
- 비철금속 전략
- 유럽 전력 및 가스 전략
- 분산형 원자재 전략
- 석유 및 가스 전략
- 오른쪽의 3개 포트폴리오(분산형, 석유 및 가스, 유럽 전력 및 가스 전략) 비교를 보면 성과가 밀접하게 상관되어 있으며, 분산형 포트폴리오와 석유 및 가스 포트폴리오에서는 기본 포트폴리오가 곡선 틸트를 적용한 포트폴리오보다 근소하게 우수한 성과를 보입니다. 유럽 전력 및 가스 전략에서는 틸트의 영향이 매우 작습니다.
포트폴리오 분석 (2/2)
- 오른쪽의 2개 포트폴리오(농산물 전략 및 비철금속 전략 기반) 비교를 보면 기본 포트폴리오가 CT보다 우수한 성과를 보이며, 특히 농산물 전략의 경우 기본 포트폴리오가 초기부터 우수한 성과를 내기 시작해 그 격차를 넓혀 갑니다.
- 섹터 전반에 걸친 포트폴리오 분석의 관찰 결과는 시그널 수준 분석과 대체로 일치합니다. 시그널 수준 분석에서도 틸트의 영향은 성과에 긍정적인 영향을 줄 만큼 크지 않았으며, 오히려 기본 포트폴리오의 성과를 억누르는 부정적인 영향을 미쳤습니다.
결론
- 본 연구는 선물 곡선 기울기에 반영된 당시 국면에 따라 롱 및 숏 포트폴리오 배분을 틸팅하면 성과 개선 효과가 있는지를 다룹니다.
- 시그널 수준의 초기 연구에서는 선물 곡선 기울기와 관련된 일반적인 예상과 일치하는 전반적인 징후를 확인하고자 했습니다.
- 예상과 일치하는 전반적인 경향이 관찰되었으나, 그 정도는 원자재 섹터마다 다를 수 있습니다.
- 그러나 분석한 AILA-X 포트폴리오에서 이 효과는 포트폴리오 수준에서 상당한 개선을 이룰 만큼 강하지 않은 것으로 보입니다.
- 포트폴리오 구성에 곡선 틸트를 포함하면, 틸트는 섹터 전반에 걸쳐 성과에 부정적인 영향을 미칩니다.