
A inclinação pela curva realmente melhora os retornos ou o índice de Sharpe?
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Inclinação (tilt) das alocações da carteira
- A curva de futuros é um indicativo das condições atuais de mercado.
- Essas condições podem, de modo geral, favorecer ou penalizar as alocações compradas ou vendidas da AILA-X.
- Por exemplo, um regime de mercado com inclinação da curva positiva (backwardation) ou crescente pode favorecer as alocações compradas e penalizar as vendidas.
- Isso, no entanto, pode depender dos efeitos específicos explorados pelas alocações da AILA-X.
Pergunta: Há um benefício geral de desempenho em inclinar (tilt) as alocações compradas e vendidas da carteira de acordo com o regime vigente refletido pela inclinação da curva de futuros?
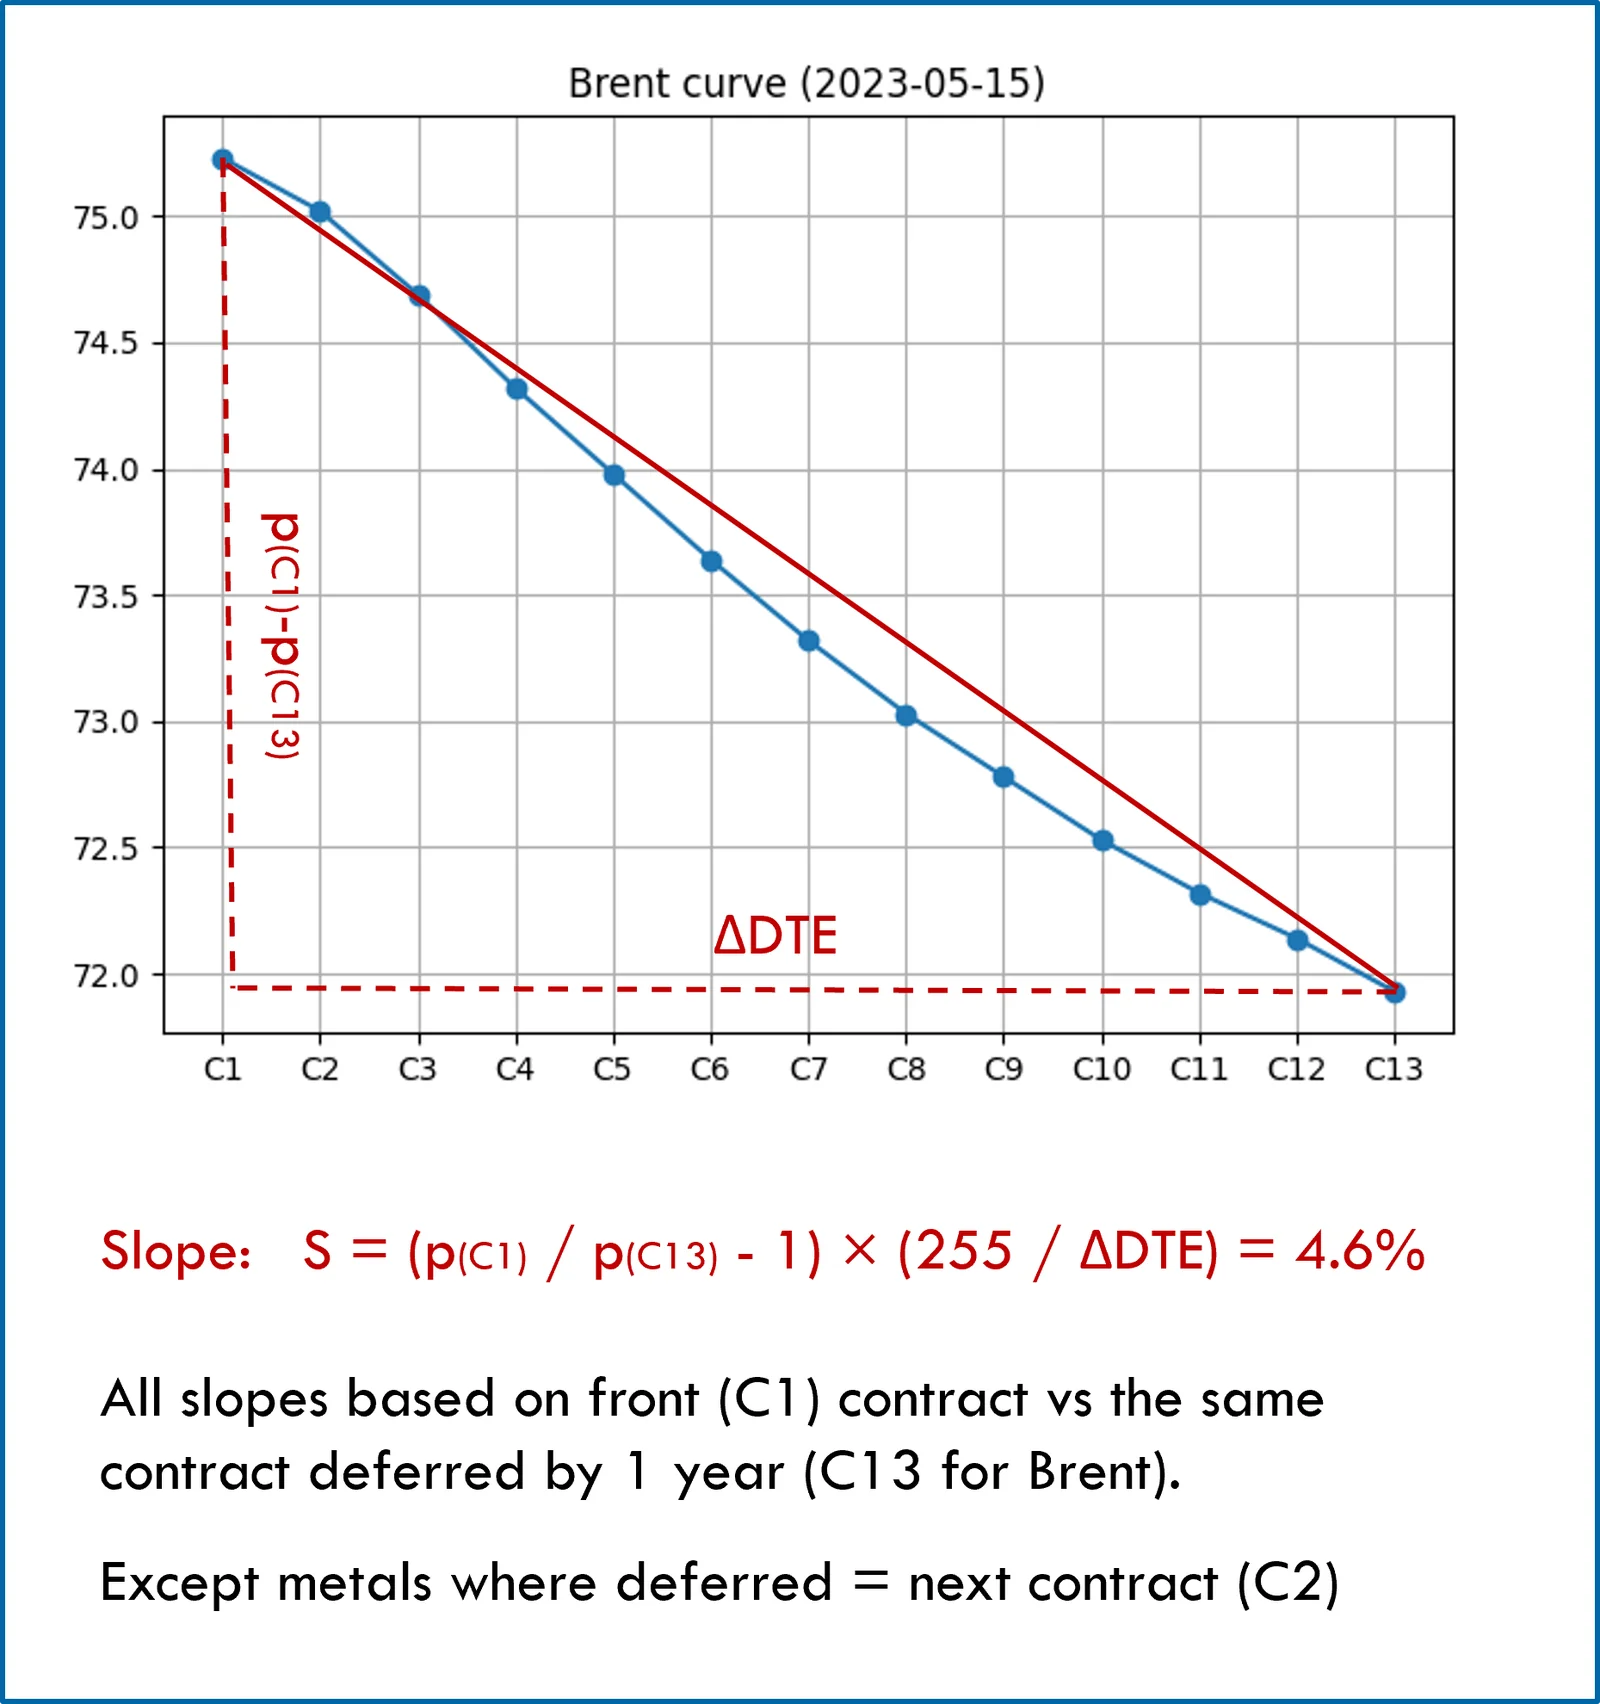
Análise no nível dos sinais (1/3)
- A análise foi feita no nível dos sinais de alocação, para evitar o impacto do risco da carteira e da lógica de execução.
- Busca-se uma indicação geral do efeito esperado, com poucos casos (binários) e poucas premissas.
Classificação da curva
- Variação da inclinação: variação positiva ou negativa da inclinação, em uma janela de 15 dias (*).
- Tamanho da inclinação: inclinação alta ou baixa, conforme o valor absoluto esteja acima/abaixo da mediana.
- Sinal da inclinação: inclinação em backwardation (positiva) ou em contango (negativa).
(*) A janela de 15 dias foi motivada pelo período de manutenção típico; no entanto, variações indicaram pequeno impacto nos resultados.
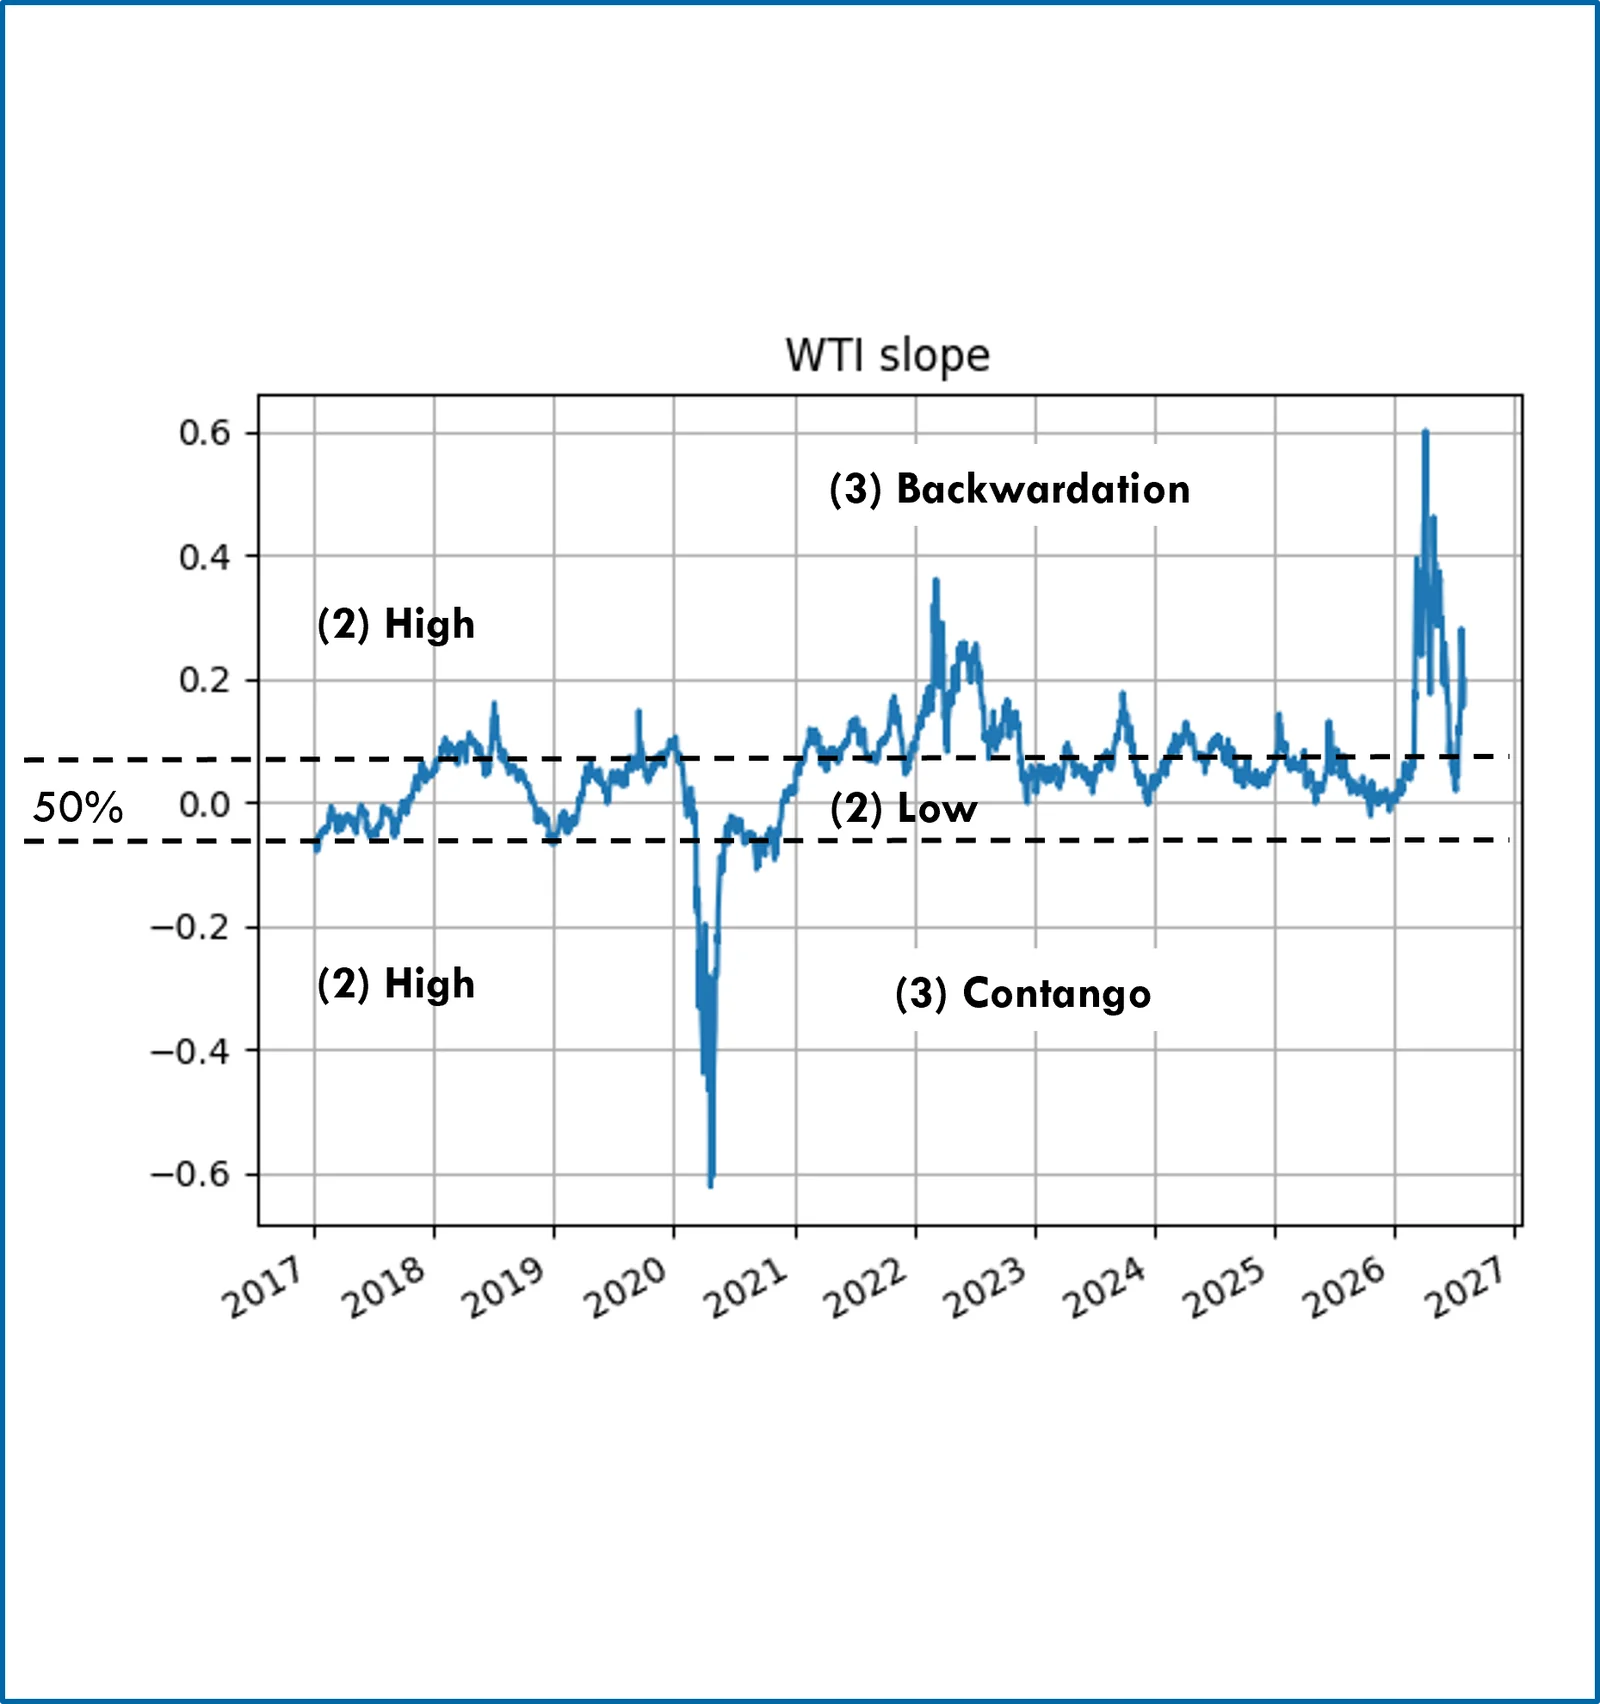
Análise no nível dos sinais (2/3)
Classificação da curva
- Variação da inclinação: variação positiva ou negativa da inclinação, em uma janela de 15 dias (*).
- Tamanho da inclinação: inclinação alta ou baixa, conforme o valor absoluto esteja acima/abaixo da mediana.
- Sinal da inclinação: inclinação em backwardation (positiva) ou em contango (negativa).
Divisão da carteira
- Dividir o P&L no nível dos sinais de uma carteira sem inclinação em dias com alocação comprada vs. vendida, bem como p vs. n na classificação (1).
- Além disso, dividir o P&L em dias com h vs. l nas classes (2), ou b vs. c nas classes (3).
Os resultados corroboram um efeito que beneficia/penaliza as alocações compradas e vendidas, coerente com a expectativa a priori.
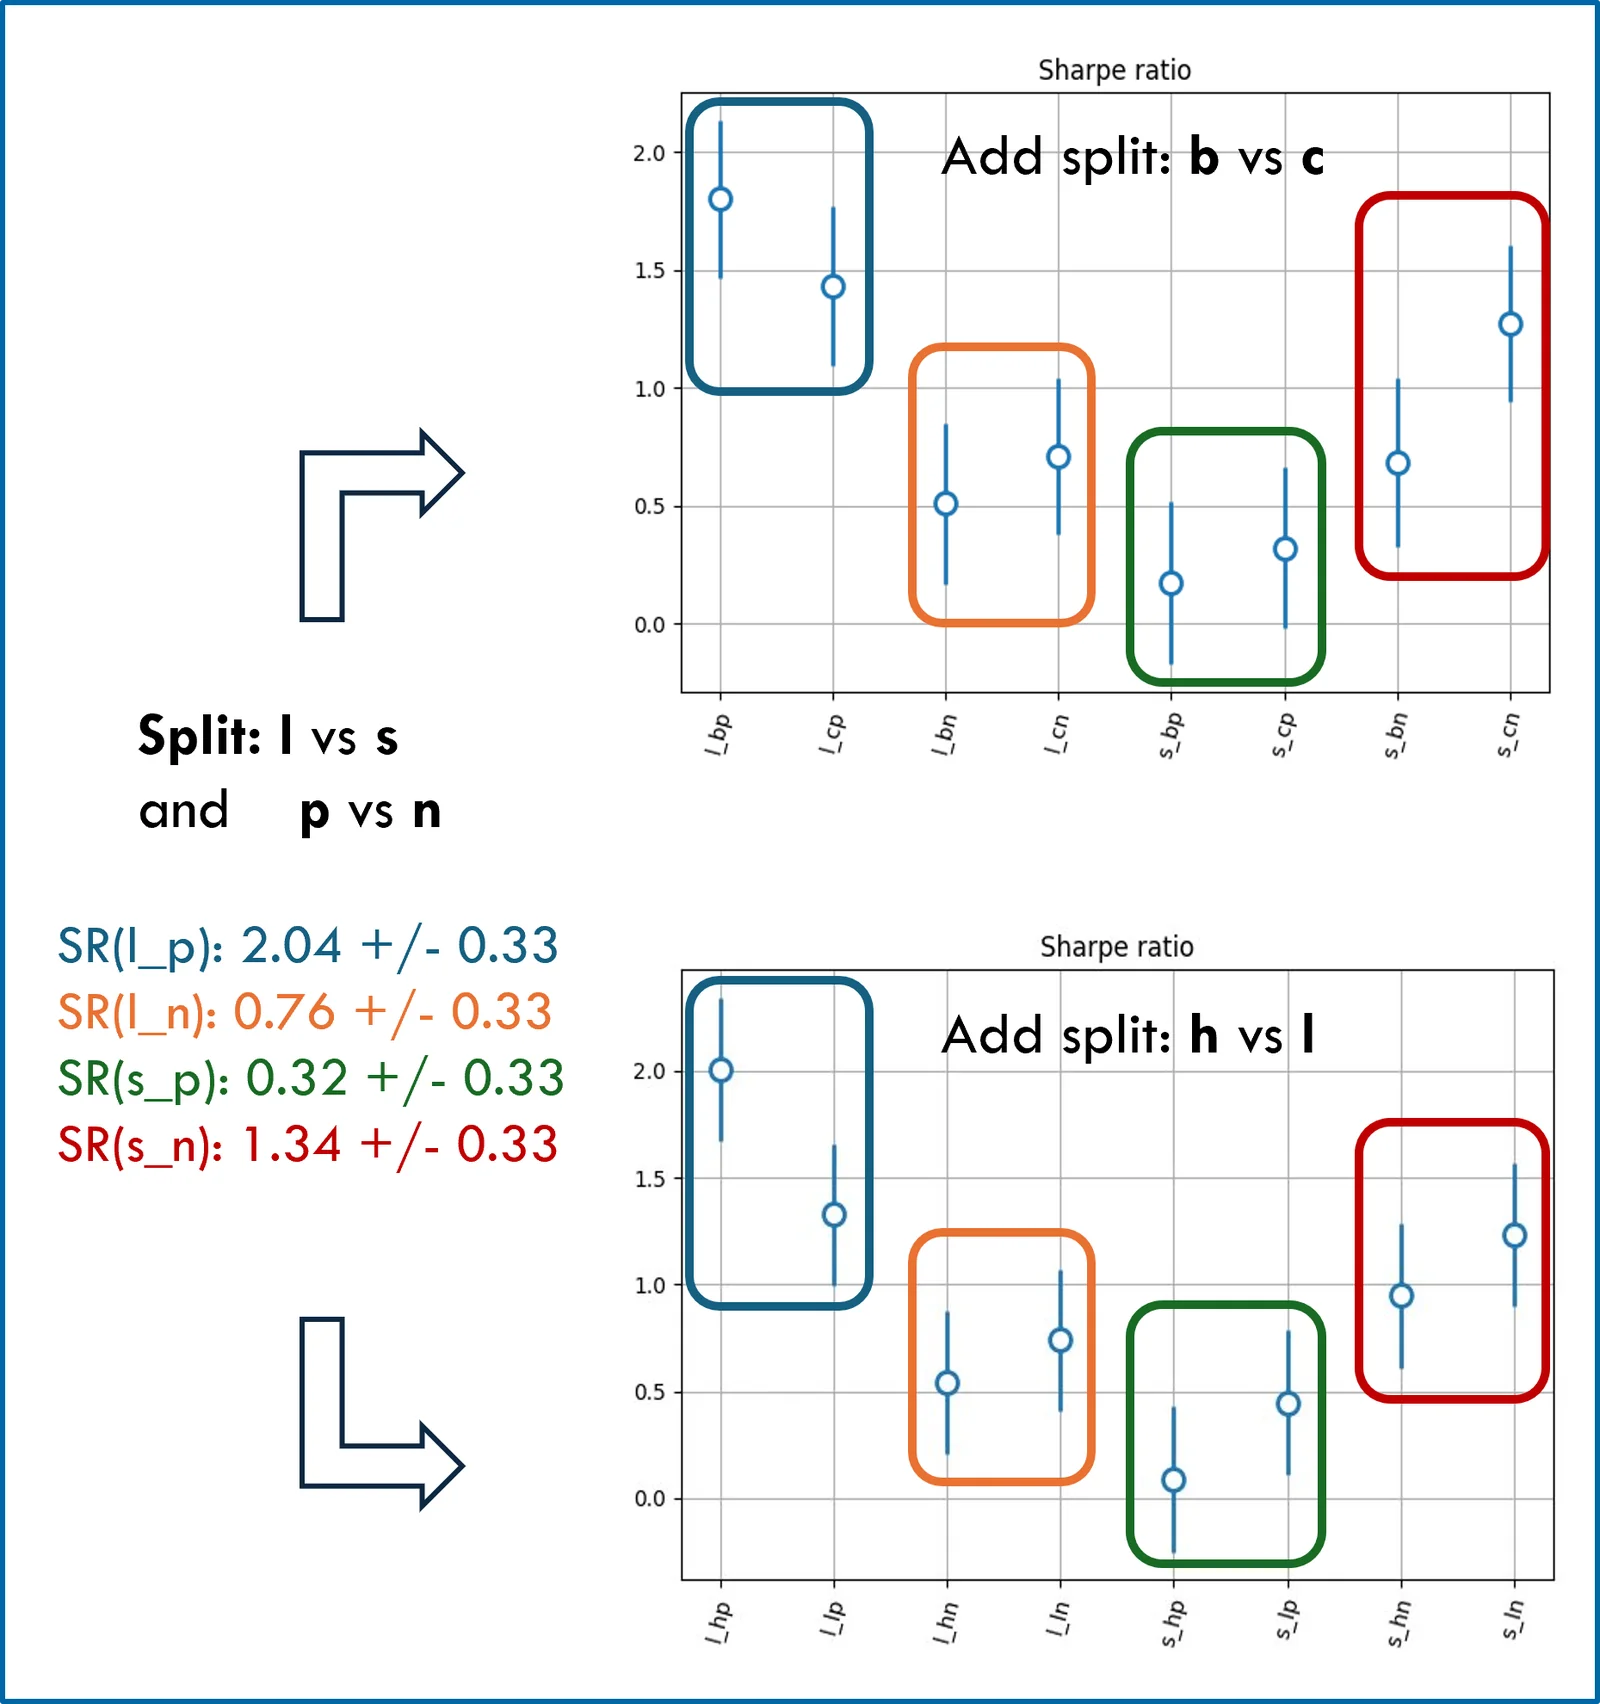
Análise no nível dos sinais (3/3)
Pesos (de inclinação) da carteira
- Variação da inclinação: aumentar (reduzir) a alocação pelo fator x1.5 (x0.5).
- Tamanho da inclinação: aumentar (reduzir) a alocação pelo fator x1.25 (x0.75).
- Sinal da inclinação: aumentar (reduzir) a alocação pelo fator x1.25 (x0.75).
- Não se espera que as classes de inclinação sejam independentes, ou seja, a ordem pode importar, mas não a ponto de alterar as conclusões.
- Os pesos são diferentes para refletir diferentes intensidades de efeito esperadas, por exemplo, x1.5 vs. x1.25.
- No entanto, ainda representam apenas uma variação modesta das alocações originais (x1).
- A indicação do efeito se mantém no nível da carteira (exceto para metais), mas não é grande o suficiente para fazer diferença.
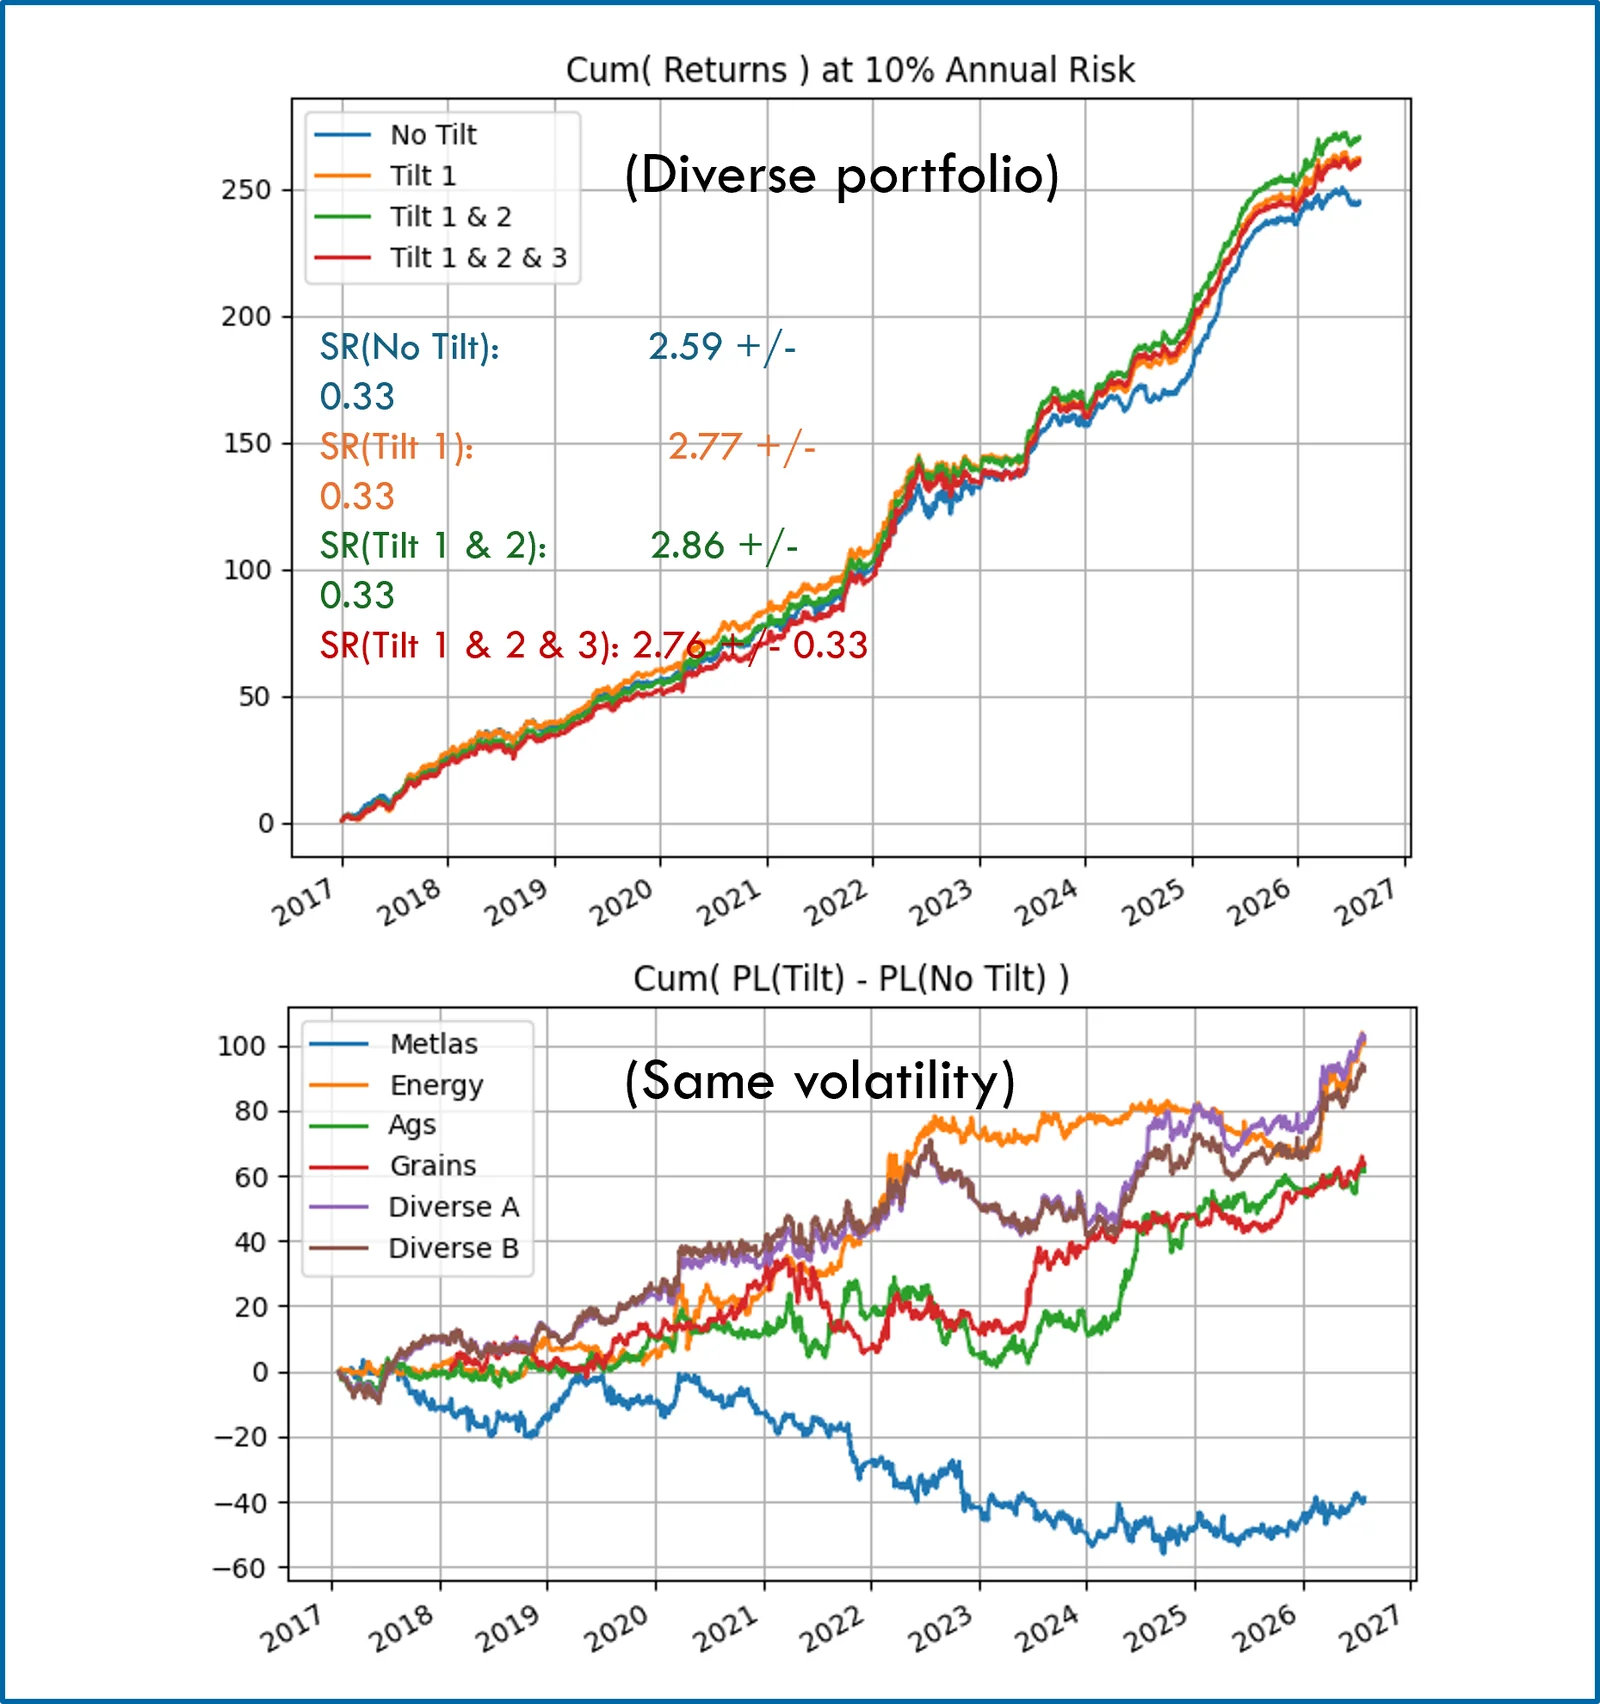
Análise das carteiras (1/2)
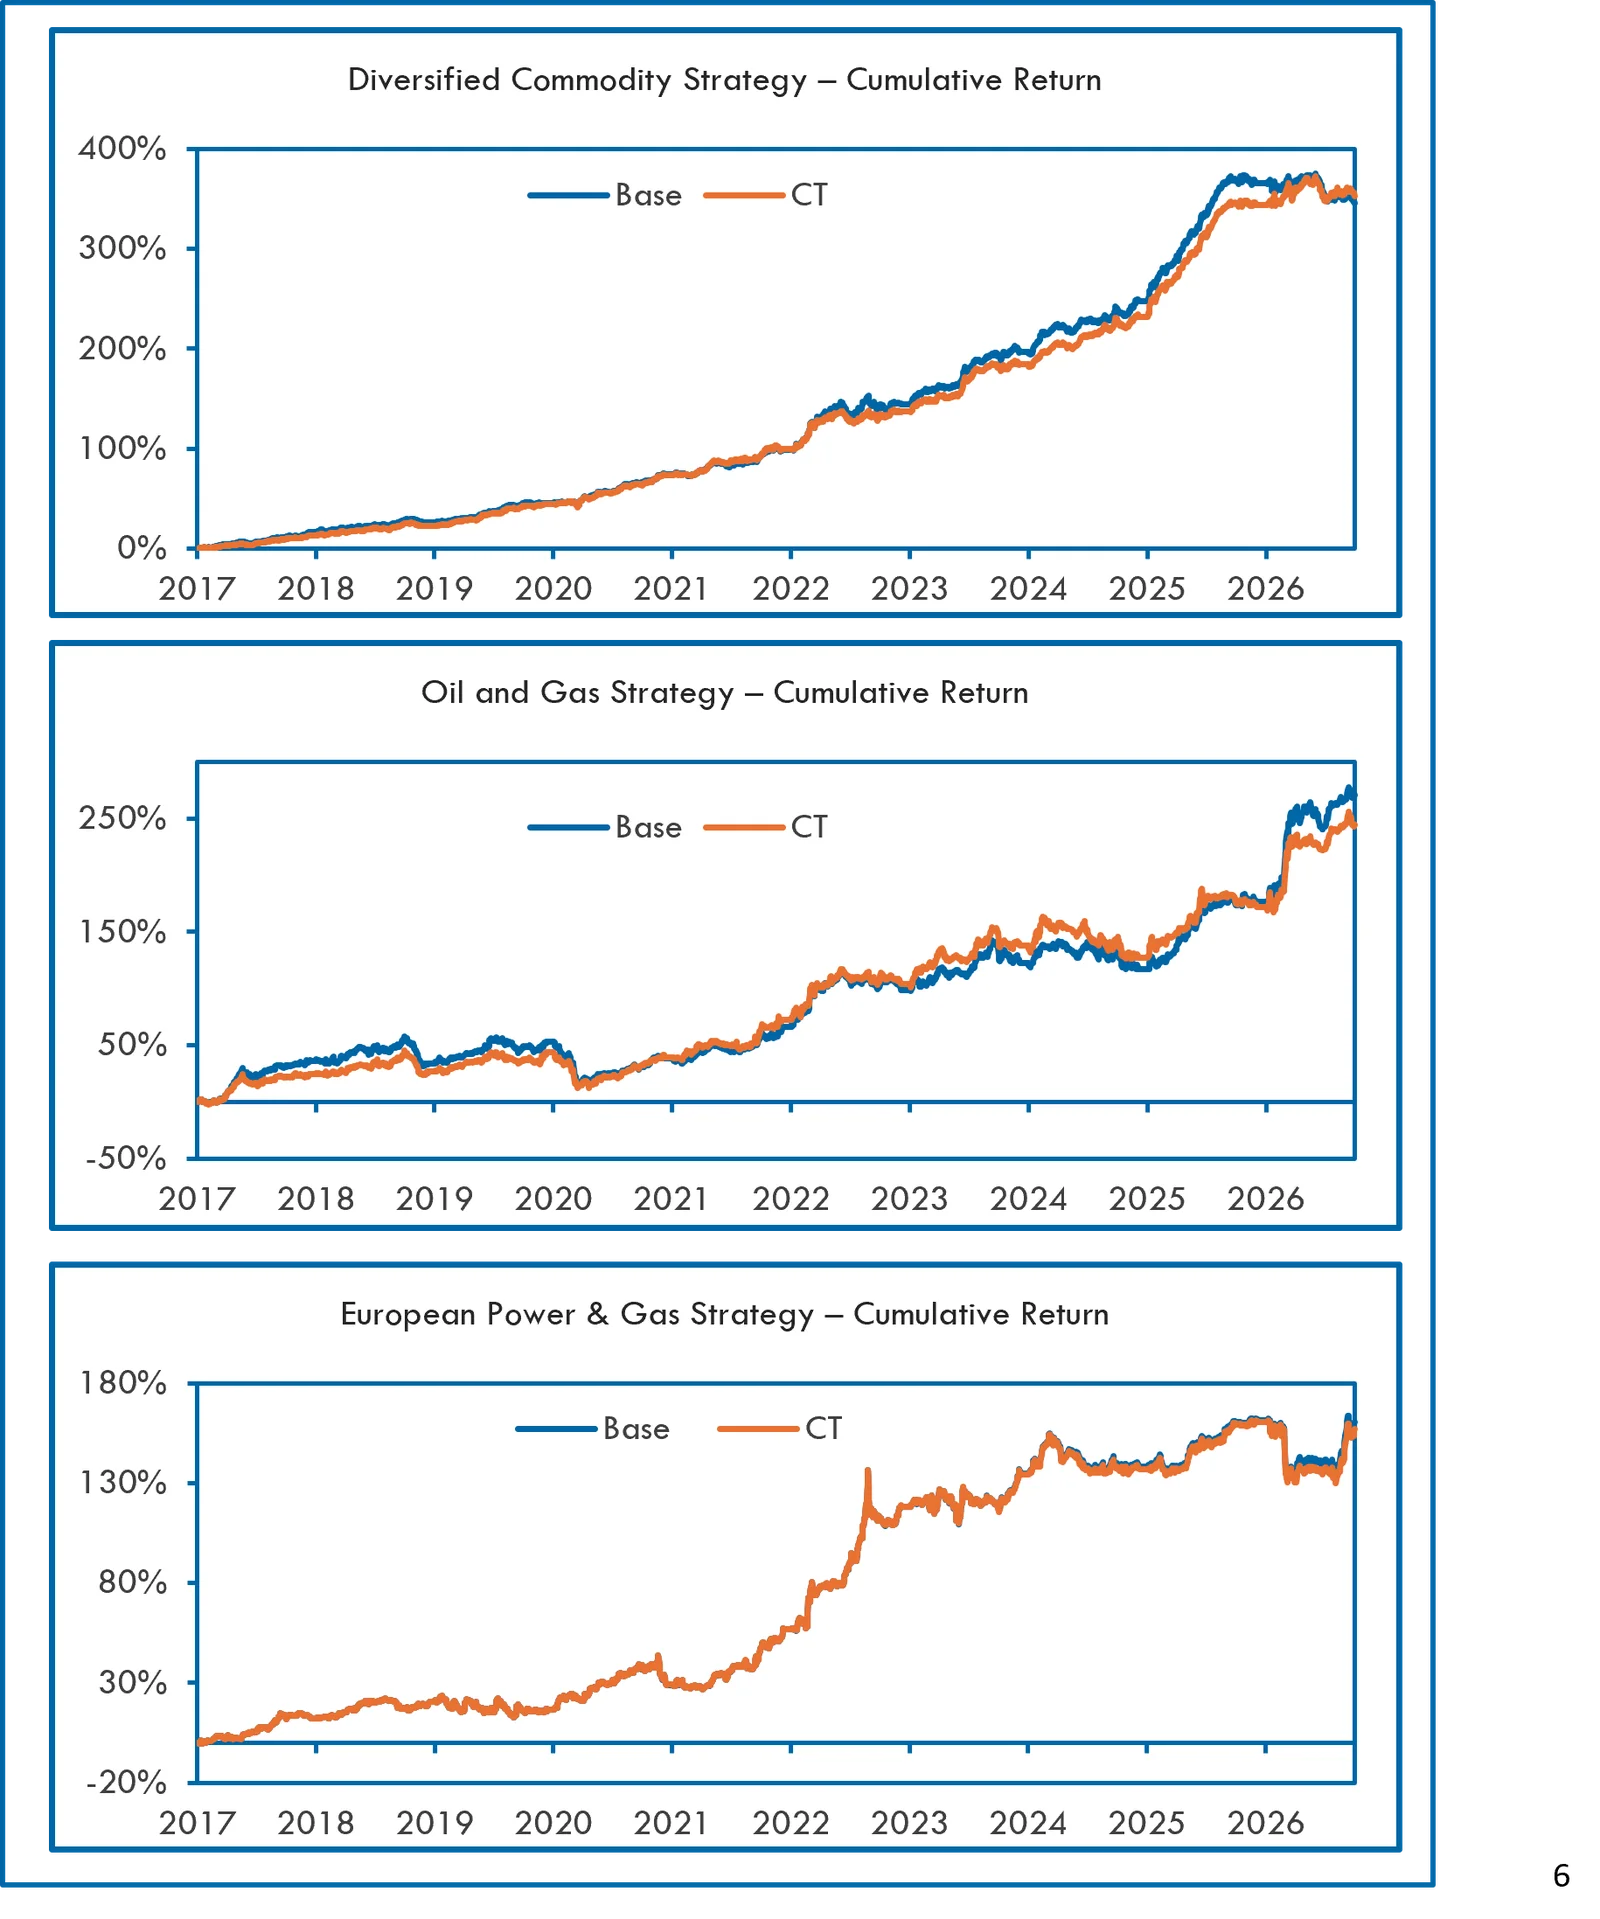
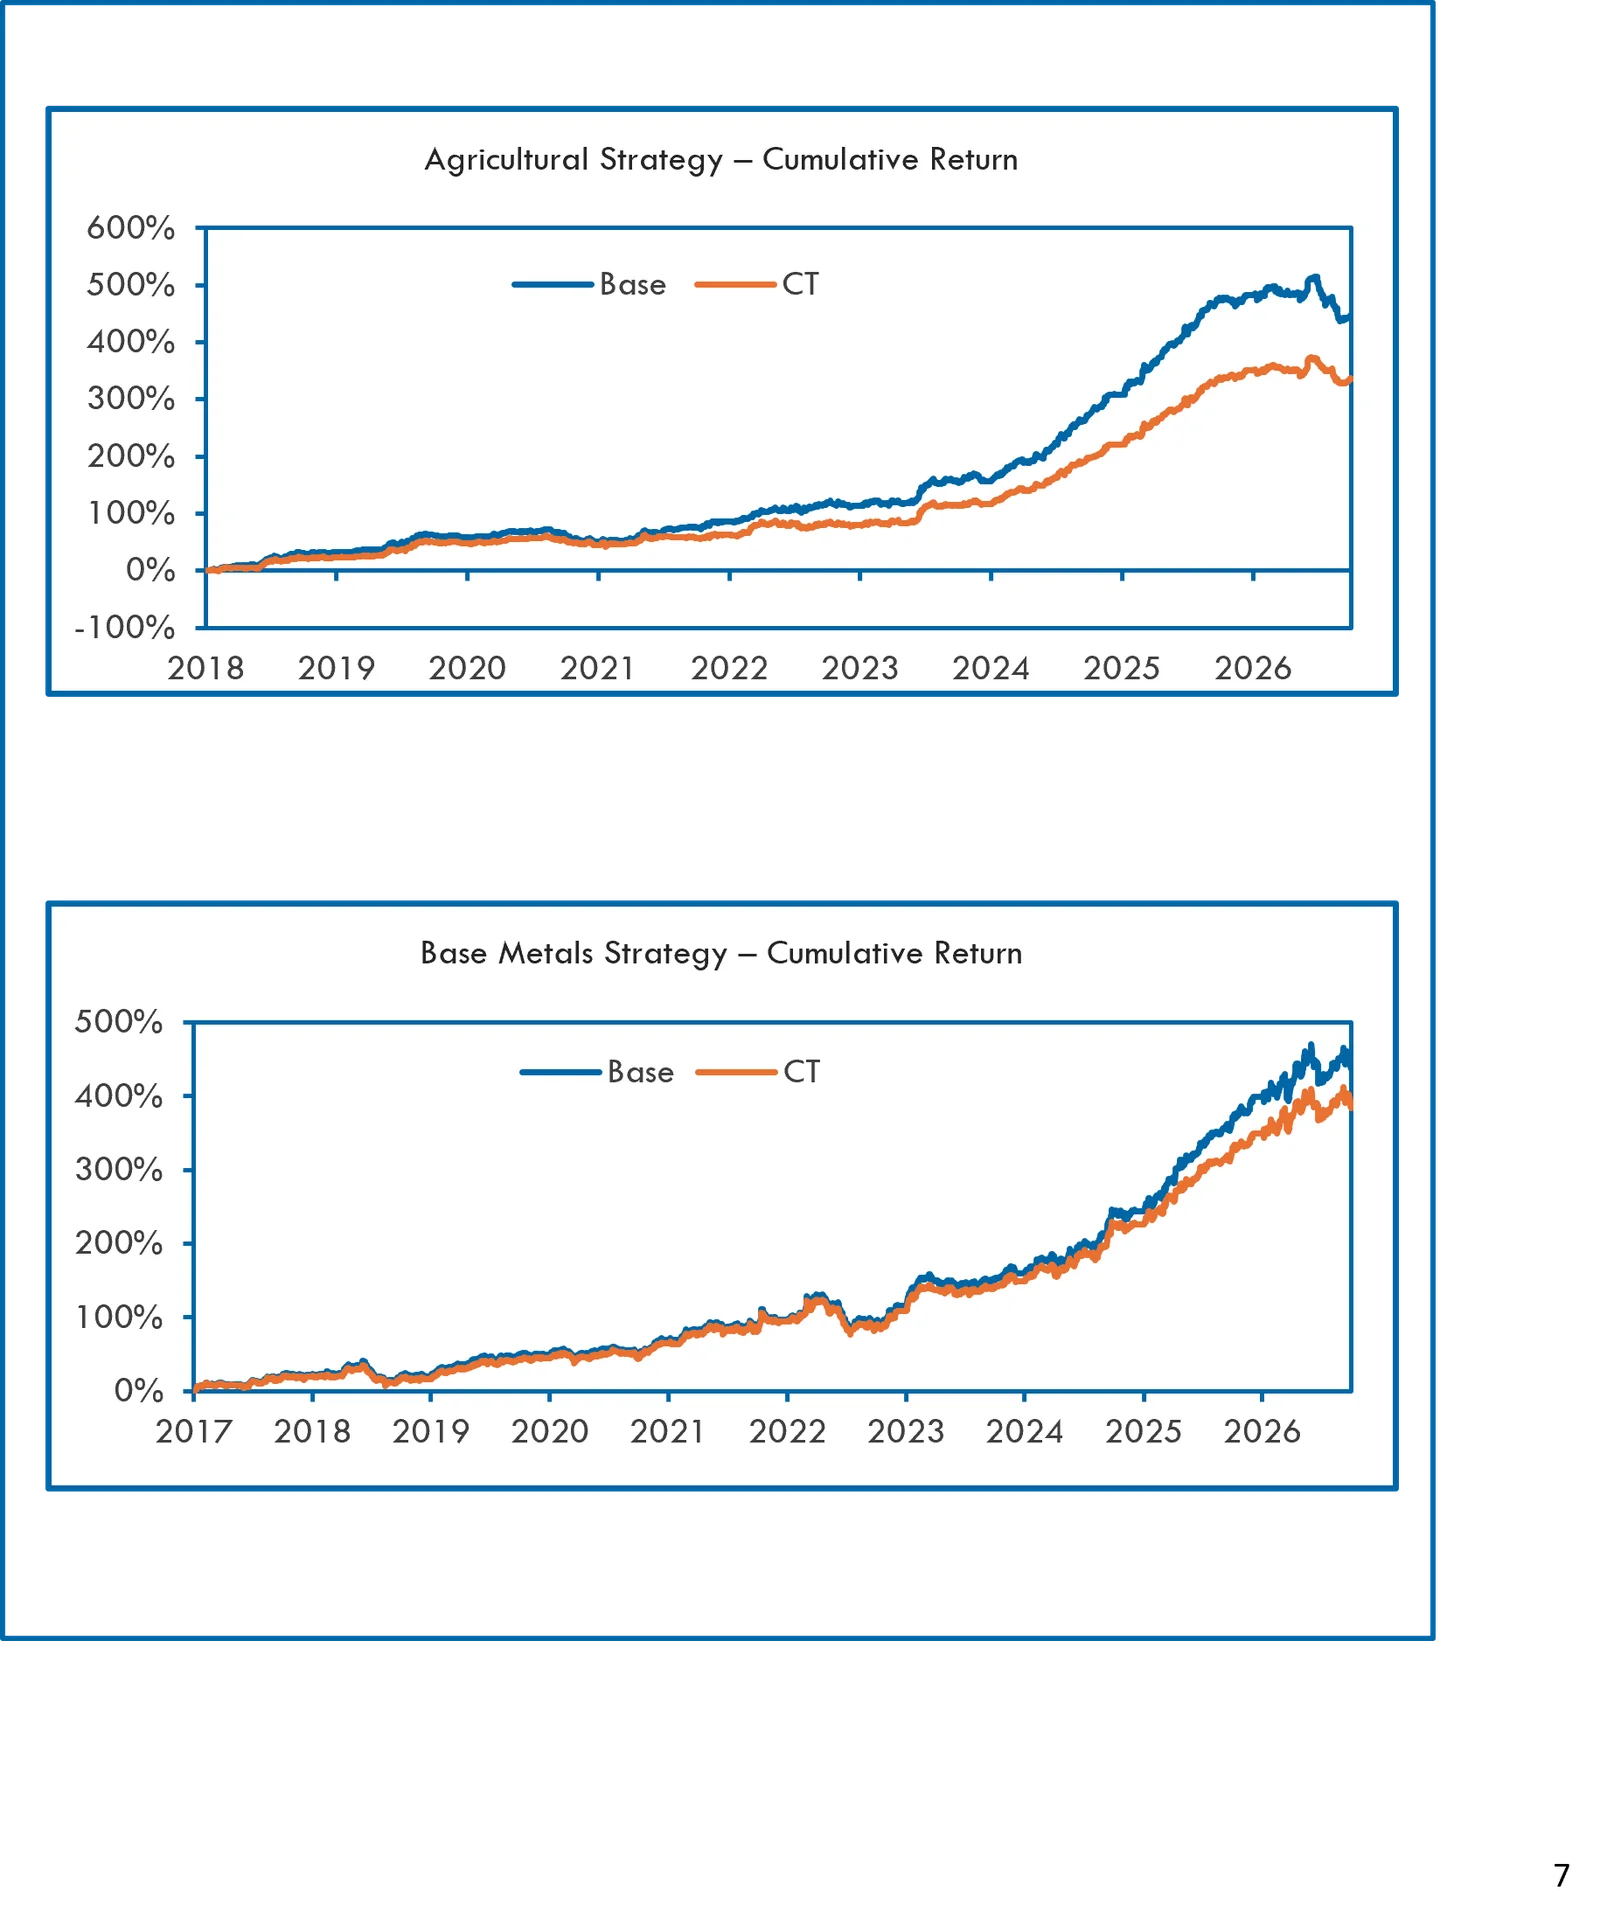
- A inclinação pela curva de futuros foi aplicada na construção de várias carteiras baseadas em estratégias existentes (base), mantendo todas as demais variáveis de construção da carteira iguais às da base.
- Abaixo estão as estratégias-base usadas para comparar o desempenho e medir o impacto da inclinação pela curva (CT):
- Estratégia agrícola
- Estratégia de metais básicos
- Estratégia de energia elétrica e gás europeus
- Estratégia diversificada de commodities
- Estratégia de petróleo e gás
- Na comparação das carteiras à direita, para as 3 carteiras - diversificada, de petróleo e gás e de energia elétrica e gás europeus -, vemos que o desempenho é fortemente correlacionado e que a carteira-base supera marginalmente a carteira com inclinação pela curva nos casos das carteiras diversificada e de petróleo e gás. Na estratégia de energia elétrica e gás europeus, vemos que a inclinação tem impacto muito pequeno.
Análise das carteiras (2/2)
- Na comparação das carteiras à direita, para as 2 carteiras - baseadas nas estratégias agrícola e de metais básicos -, vemos que a carteira-base supera o desempenho com CT e, especificamente no caso da estratégia agrícola, vemos que a carteira-base começa a superar cedo e depois amplia a diferença.
- As observações da análise das carteiras, nos diversos setores, estão em grande medida alinhadas com a análise no nível dos sinais, na qual observamos que o impacto da inclinação não é grande o suficiente para influenciar positivamente o desempenho; ao contrário, tem um impacto negativo, que reduz o desempenho da carteira-base.
Conclusões
- Este estudo procura verificar se há benefício de desempenho em inclinar as alocações compradas e vendidas da carteira de acordo com o regime vigente refletido pela inclinação da curva de futuros.
- Um estudo inicial no nível dos sinais procura identificar uma indicação geral em linha com as expectativas comuns relacionadas à inclinação da curva de futuros.
- Observa-se uma tendência geral em linha com as expectativas, embora possivelmente em grau variável conforme o setor de commodities.
- O efeito, no entanto, não parece forte o suficiente para gerar uma melhora substancial no nível da carteira, nas carteiras AILA-X investigadas.
- Ao incluir a inclinação pela curva na construção da carteira, a inclinação afeta negativamente o desempenho em todos os setores.