
Stratégie de superposition sur indice standard
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Questions
Questions :
- Les indices de matières premières standard, fondés sur des allocations fixes à un panier de matières premières, sont répandus et faciles à négocier.
- Peut-on construire une stratégie de superposition (overlay) pour ces indices standard ?
Approche :
- Les stratégies AiLA reposent généralement sur des décisions d’allocation associées à des actifs individuels, comme les contrats Corn de mars ou WTI de décembre.
- Les allocations des actifs individuels sont agrégées pour former une allocation par matière première.
- Les allocations par matière première sont combinées selon les pondérations de l’indice standard pour obtenir les allocations de la stratégie de superposition pour l’indice standard dans son ensemble.
Agrégation par matière première
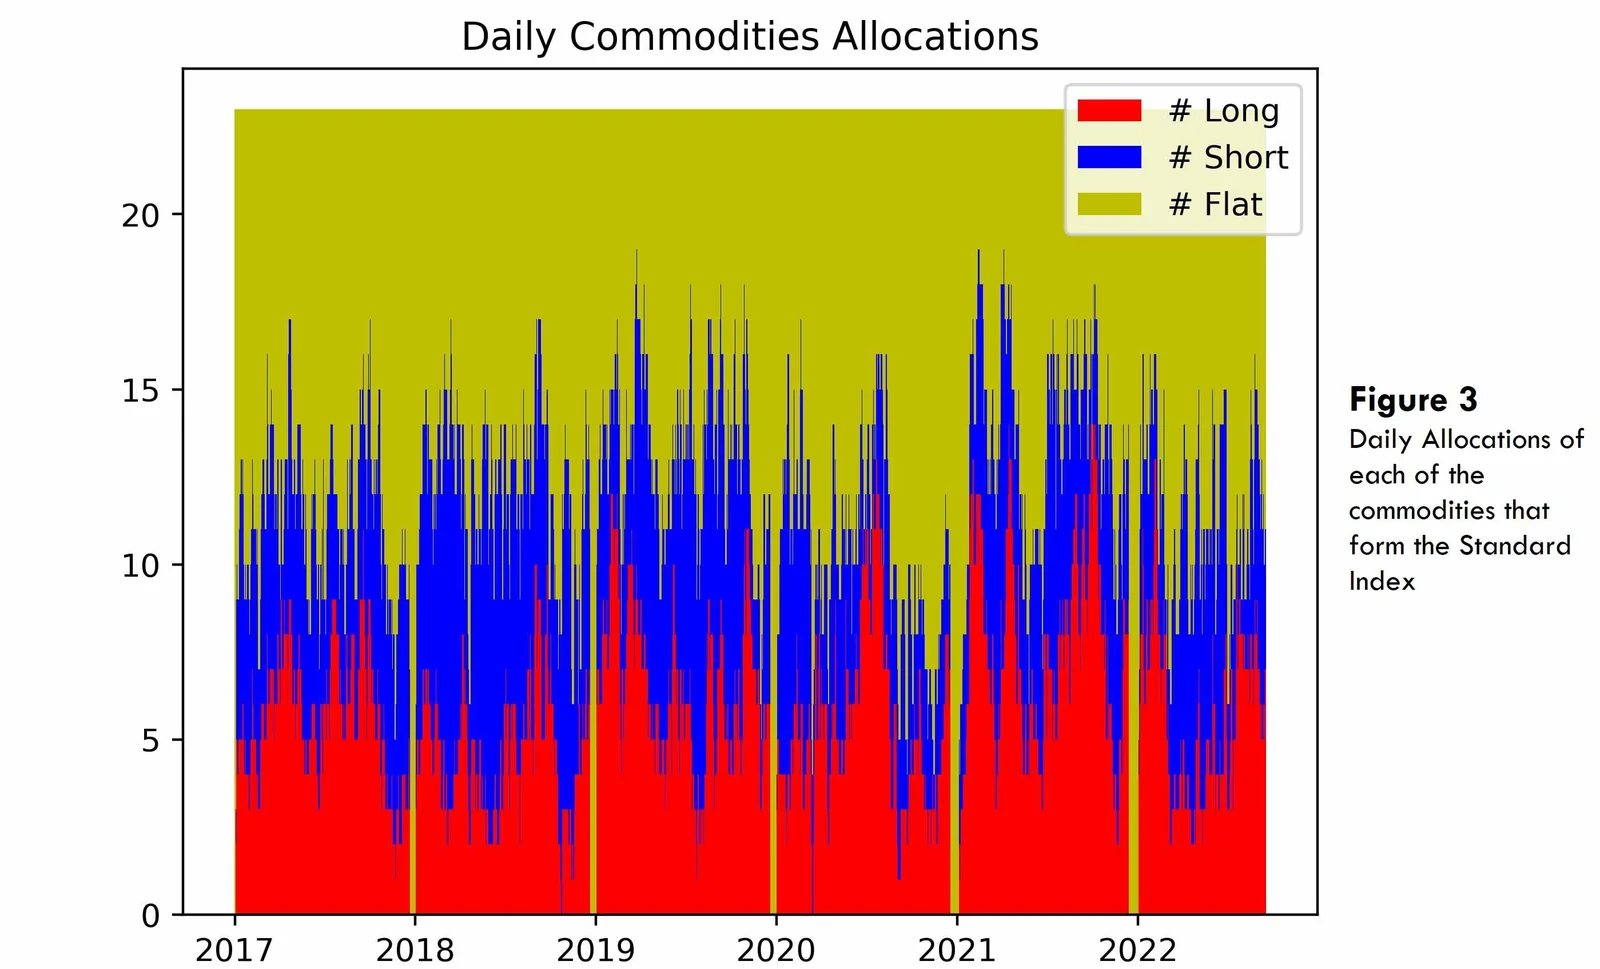
- Tous les actifs individuels, comme Corn de mars, Corn de mai, etc., sont pris en compte pour toutes les matières premières qui composent l’indice de matières premières standard.
- Les modèles AiLA génèrent les décisions d’allocation de tous les actifs individuels.
- Sur la base d’une étude récente consacrée à la structure des allocations des actifs individuels[1], un ensemble équilibré d’actifs individuels est utilisé, car il apporte des bénéfices de couverture et donc une meilleure performance ajustée du risque.
- Les décisions d’allocation de cet ensemble équilibré d’actifs sont combinées par matière première selon un vote à la majorité.
- Les pondérations de chaque matière première utilisées par l’indice standard servent ensuite à calculer les allocations de la stratégie de superposition.
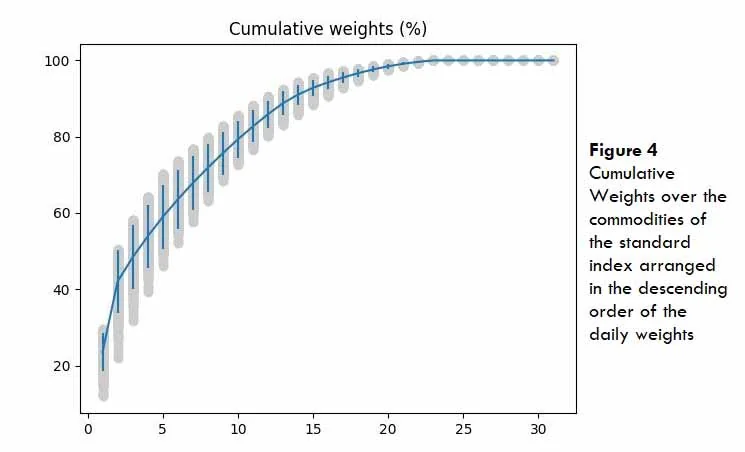
- La figure 4 montre que les 5 premières matières premières en pondération quotidienne, qui appartiennent au secteur pétrole et gaz, reçoivent une pondération moyenne de 60% dans le calcul de l’indice standard.
[1] Hedging Benefits from Individual Assets - https://aila-x.com/perspectives/hedging-benefits-from-individual-assets
Allocation de la stratégie de superposition
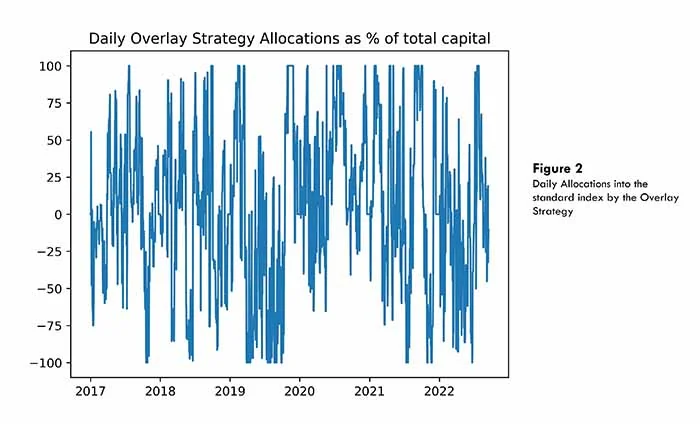
- Les allocations de la stratégie de superposition sont obtenues en calculant la moyenne pondérée des allocations quotidiennes par matière première, selon les pondérations de ces matières premières dans l’indice standard.
- Les allocations de la stratégie de superposition ainsi obtenues sont winsorisées à ±2SD, SD étant l’écart-type glissant des allocations, puis normalisées à ±100% (voir la figure 2).
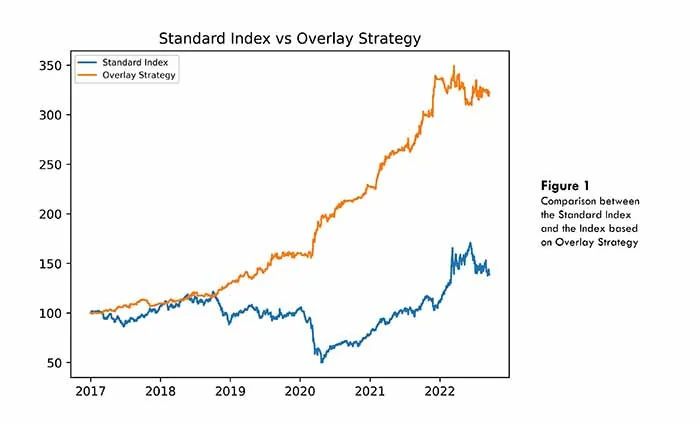
- D’après la comparaison des performances ajustées du risque de la figure 5, la stratégie de superposition sur l’indice standard fait nettement mieux que l’indice standard seul, avec les ratios de Sharpe suivants
𝑆𝑅 (𝑆𝑡𝑎𝑛𝑑𝑎𝑟𝑑 𝐼𝑛𝑑𝑒𝑥) = 0.36
𝑆𝑅 (𝑂𝑣𝑒𝑟𝑙𝑎𝑦 𝑆𝑡𝑟𝑎𝑡𝑒𝑔𝑦) = 1.94
- Comme les secteurs pétrole et gaz représentent 60% de l’indice de matières premières standard, la performance de la stratégie de superposition est aussi présentée lorsqu’elle repose uniquement sur les allocations aux matières premières du pétrole et du gaz, ainsi que lorsqu’elle les exclut.
- La possibilité de prendre des positions longues et courtes sur l’indice standard permet à la stratégie de superposition d’obtenir une meilleure performance que la position long only sur l’indice standard.
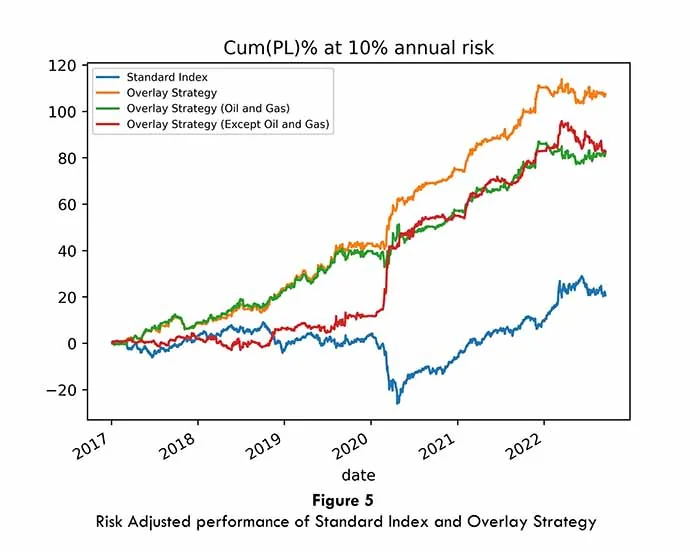
- Le graphique de PL ci-dessus de la stratégie de superposition sur les secteurs hors pétrole et gaz montre que, lors des replis, les allocations deviennent négatives, ce qui correspond à une position courte sur l’indice standard et soutient la performance de la stratégie de superposition.
- La stratégie de superposition sur les secteurs pétrole et gaz a, quant à elle, réalisé une performance régulière et contribue à la stabilité de la performance de l’ensemble de la stratégie de superposition.
Conclusions
- Les décisions d’allocation de chaque actif d’un ensemble équilibré d’actifs sont agrégées selon un vote à la majorité pour obtenir les décisions d’allocation par matière première.
- Les décisions d’allocation par matière première sont pondérées selon les pondérations de l’indice standard pour obtenir l’allocation de la stratégie de superposition.
- La performance ajustée du risque de la stratégie de superposition apparaît nettement meilleure que celle de l’indice standard long only, et la performance historique peut être attribuée aux facteurs suivants.
- Les modèles d’allocation AiLA individuels, qui opèrent au plus près de chaque actif pour en extraire la performance optimale.
- Le processus de sélection équilibrée des actifs, qui se traduit par une faible corrélation entre les allocations des actifs individuels et apporte ainsi un bénéfice de couverture et une meilleure performance ajustée du risque.
- La capacité à identifier les régimes de marché et à prendre à bon escient des positions longues comme courtes sur l’indice standard.