
Bénéfices de couverture apportés par les actifs individuels
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Questions
Questions :
- Les portefeuilles de matières premières se caractérisent souvent par des actifs dont la corrélation des PnL est soit élevée, soit faible, par exemple :
- un 𝜌 élevé entre contrats à terme d’une même matière première, comme Corn Mar et Corn May ;
- un 𝜌 faible entre contrats à terme de matières premières différentes, comme Silver Dec et Cocoa Jul.
- La possibilité de prendre à la fois des allocations longues et courtes sur des contrats de matières premières différentes comme de la même matière première peut avoir un effet important sur le risque du portefeuille.
- Quelle est l’ampleur de cet effet de couverture sur un portefeuille AiLA long-short ?
Approche :
- Construire des scénarios de portefeuille avec différents signaux d’allocation au sein d’une même matière première, afin de mettre en évidence l’effet de la couverture.
- Comparer les allocations AiLA appliquées à chaque contrat à des rendements de référence par matière première, afin de montrer l’importance de la manière dont les allocations AiLA sont appliquées.
Couverture entre positions longues et courtes
- Soit deux actifs (𝑎,𝑏) dont les rendements de marché ont un 𝜌 ~ 1, où 𝑎 (𝑏) reçoit une allocation longue (courte) selon un signal 𝑠 𝐿 (𝑠 𝑆 ).
- La corrélation des PnL combine la corrélation de marché et le recouvrement des signaux.
𝜌(𝑃𝐿 𝑎 ,𝑃𝐿 𝑏 ) ~ 𝑐𝑜𝑛𝑠𝑡 ∙𝜌(𝑟 𝑎 ,𝑟𝑏 )∙𝜌(𝑠 𝐿,𝑠 𝑆 )
- 𝜌(𝑠 𝐿 ,𝑠 𝑆 )= 0 : si les signaux 𝑠 𝐿 sont toujours générés d’autres jours que les signaux 𝑠 𝑆 , les deux flux de PnL sont complémentaires, mais sans aucun bénéfice de couverture sur leur risque combiné.
- 𝜌(𝑠 𝐿 ,𝑠𝑆 ) ≠ 0 : si les signaux 𝑠 𝐿 et 𝑠 𝑆 peuvent apparaître les mêmes jours, la couverture réduit leur risque combiné, avec un bénéfice potentiel sur leur performance ajustée du risque.
- Ce scénario s’applique aux actifs de matières premières différentes (à 𝜌 élevé), comme le WTI et le RBOB, mais il peut aussi s’appliquer aux actifs d’une même matière première, comme WTI Jul et WTI Dec.
- La possibilité de réduire le risque du portefeuille est l’une des raisons pour lesquelles AiLA génère des allocations pour chaque contrat de matière première.
Couverture long short
- Le portefeuille initial créé pour cet exercice repose sur plusieurs contrats par matière première, mais les signaux d’allocation au sein d’une même matière première y sont en pratique tous longs ou tous courts un jour donné.
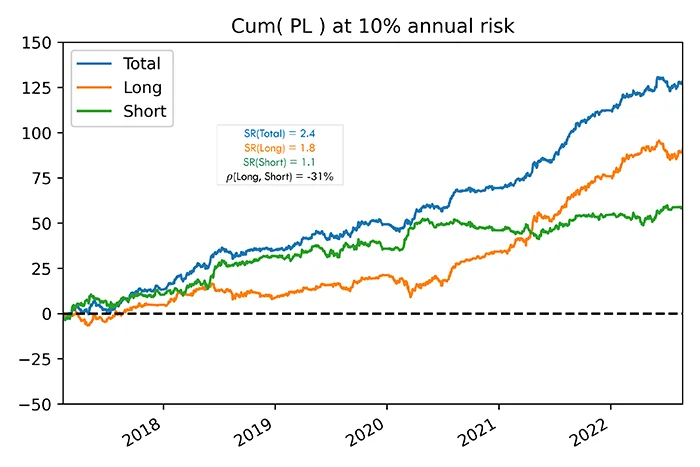
- Le portefeuille est composé d’un ensemble varié de matières premières : les portefeuilles long et short pris isolément devraient donc bénéficier de la diversification, mais la corrélation des PnL entre positions longues et courtes (la couverture) devrait être minime.
- On observe une corrélation négative d’environ -30% entre les portefeuilles long et short, ce qui s’explique sans doute en grande partie par la composante USD commune à tous les actifs utilisés dans les portefeuilles.
- Les portefeuilles long et short sont construits avec un risque similaire, et la performance totale obtenue est conforme aux attentes, ce qui confirme aussi le faible bénéfice de couverture par rapport à un scénario de deux portefeuilles long et short indépendants.
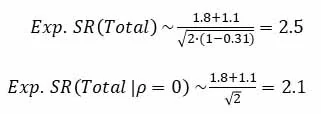
Couverture long short
- Deux autres portefeuilles ont été construits sur un ensemble commun de marchés pétroliers et de métaux, avec dans les deux cas le même nombre de contrats pour chaque matière première.
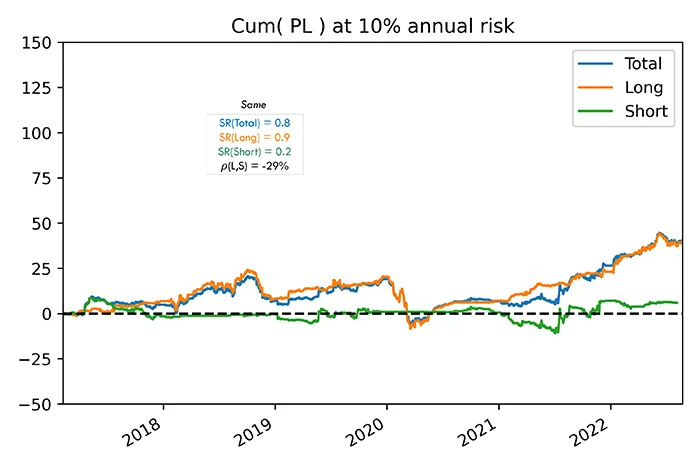
- Portefeuille « Same » : issu d’allocations qui, en pratique, sont soit toutes longues, soit toutes courtes un même jour sur l’ensemble des contrats d’une matière première.
- Contrairement au portefeuille précédent, le portefeuille « Same » n’est pas diversifié (les marchés pétroliers, par exemple, devraient se comporter de manière similaire) ; on attend donc peu de diversification comme de couverture.
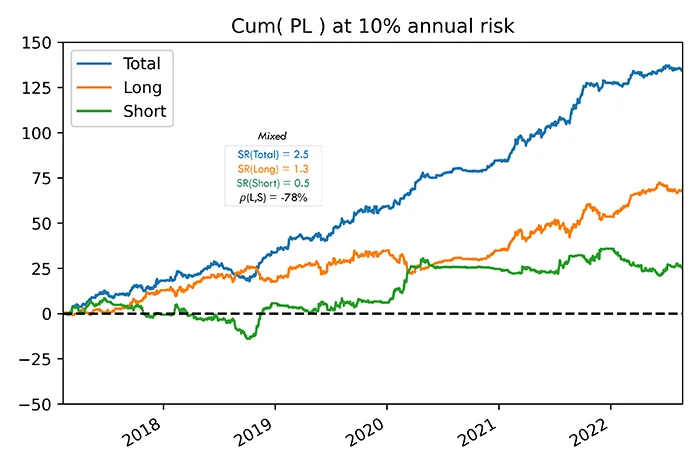
- Portefeuille « Mixed » : issu de signaux d’allocation pouvant être longs et courts entre matières premières comme entre contrats un jour donné.
- La corrélation renforcée entre positions longues et courtes du portefeuille « Mixed » se traduit par un bénéfice important en performance ajustée du risque,
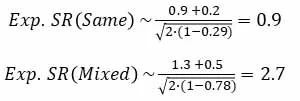
- Comme les signaux d’allocation sont produits différemment dans les deux scénarios ci-dessus, les performances de leurs portefeuilles long et short diffèrent, mais cela ne change rien à notre propos sur leur bénéfice de couverture.
Rendements des actifs
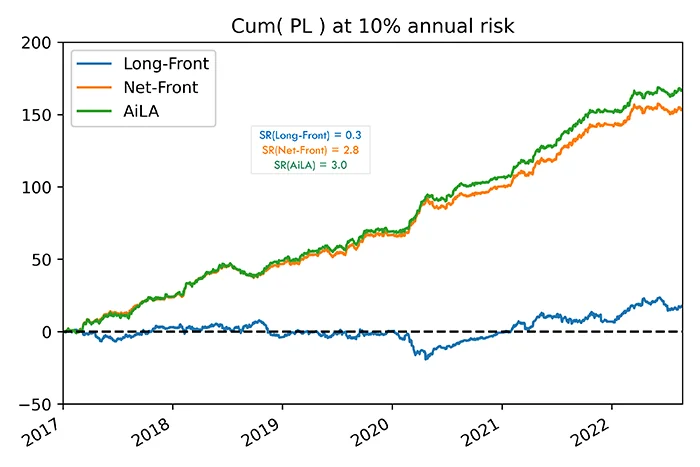
- Pour mesurer l’intérêt d’appliquer les allocations à chaque actif, les allocations ont été utilisées dans trois scénarios différents :
- Long-Front : comme référence long only, les valeurs absolues des allocations de tous les contrats d’une matière première ont été additionnées, et l’allocation totale correspondante a été appliquée au contrat le plus proche de cette matière première.
- Net-Front : l’allocation nette de l’ensemble des contrats d’une matière première a été allouée au contrat le plus proche de cette matière première.
- AiLA : allocations AiLA appliquées à chaque contrat pris individuellement.
- L’exercice a porté sur un portefeuille AiLA de 76 actifs répartis sur un ensemble varié de 18 marchés de matières premières.
- Les résultats suggèrent que, si les signaux d’allocation AiLA obtenus pour chaque actif d’une même matière première apportent un bénéfice important en matière de risque du portefeuille, l’essentiel de la performance peut être conservé en appliquant leur allocation nette au contrat le plus proche de la matière première correspondante.
Conclusions
- Les allocations AiLA sont générées pour chaque actif de matière première le long de la courbe, des positions longues et courtes étant possibles sur différents contrats d’un même marché.
- La possibilité de détenir simultanément des allocations longues et courtes sur différents contrats d’une même matière première peut renforcer sensiblement la corrélation entre les parties longue et courte du portefeuille.
- L’effet de la couverture entre les parties longue et courte d’un portefeuille AiLA a été étudié en construisant des portefeuilles équivalents dont les signaux d’allocation AiLA se recouvrent plus ou moins, afin de maximiser ou de minimiser cet effet.
- La corrélation renforcée a réduit le risque du portefeuille et nettement amélioré le rendement ajusté du risque, avec un effet seulement limité sur le levier.
- Les résultats montrent aussi que l’essentiel de la performance peut être conservé lorsque l’allocation nette est appliquée aux contrats glissants du mois le plus proche plutôt qu’à chaque contrat.
- Afin d’isoler l’effet étudié, tous les résultats de performance de cette étude ont été obtenus sans tenir compte des contraintes réelles, par exemple de liquidité et de coûts de transaction.