
Overlay-Strategie für Standardindizes
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Fragestellung
Fragestellung:
- Standard-Rohstoffindizes, die auf festen Allokationen in einen Korb von Rohstoffen beruhen, sind beliebt und leicht handelbar.
- Lässt sich für die Standardindizes eine Overlay-Strategie entwickeln?
Vorgehen:
- Die AiLA-Strategien beruhen typischerweise auf Allokationsentscheidungen für einzelne Assets, etwa den März-Kontrakt auf Mais oder den Dezember-Kontrakt auf WTI.
- Die Allokationen der einzelnen Assets werden zu einer Allokation auf Rohstoffebene aggregiert.
- Die Rohstoffallokationen werden gemäß den Gewichten des Standardindex kombiniert, um die Allokationen der Overlay-Strategie für den Standardindex als Ganzes zu erhalten.
Aggregation auf Rohstoffebene
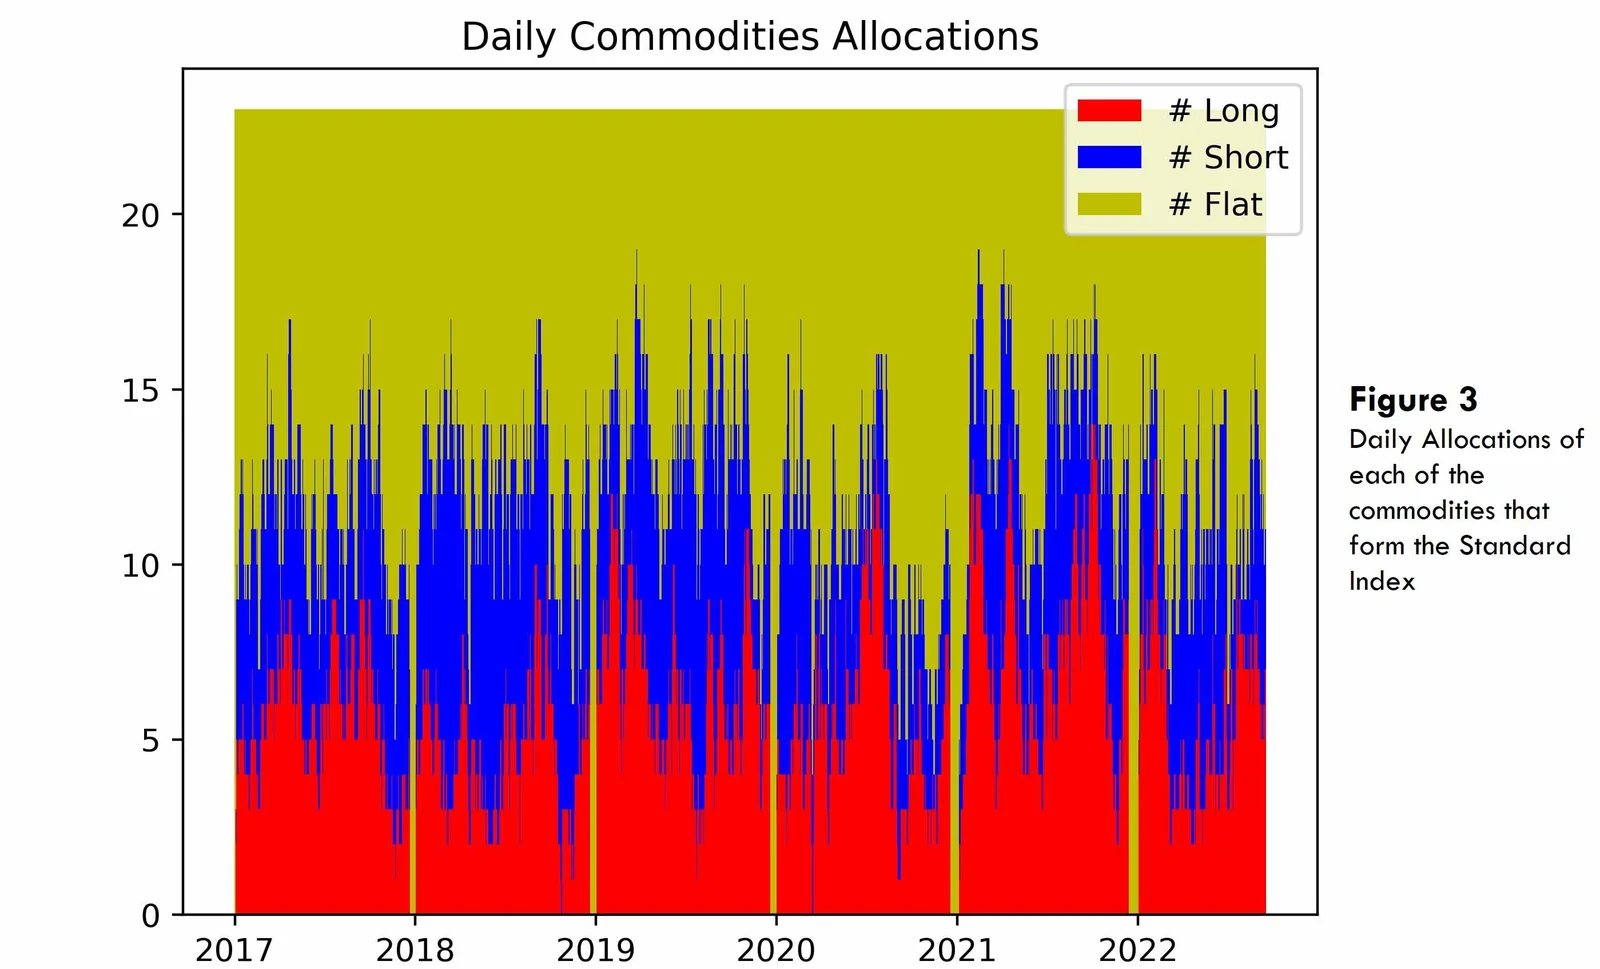
- Für alle Rohstoffe, aus denen der Standard-Rohstoffindex besteht, werden alle einzelnen Assets wie Mais März, Mais Mai usw. berücksichtigt.
- Die AiLA-Modelle erzeugen die Allokationsentscheidungen für alle einzelnen Assets.
- Auf Grundlage einer aktuellen Studie zur Struktur der Allokationen einzelner Assets[1] wird eine ausgewogene Auswahl einzelner Assets verwendet, da sie Absicherungsvorteile und damit eine bessere risikoadjustierte Wertentwicklung bietet.
- Die Allokationsentscheidungen dieser ausgewogen ausgewählten Assets werden auf Rohstoffebene per Mehrheitsentscheid zusammengefasst.
- Anschließend werden die Gewichte der einzelnen Rohstoffe im Standardindex verwendet, um die Allokationen der Overlay-Strategie zu berechnen.
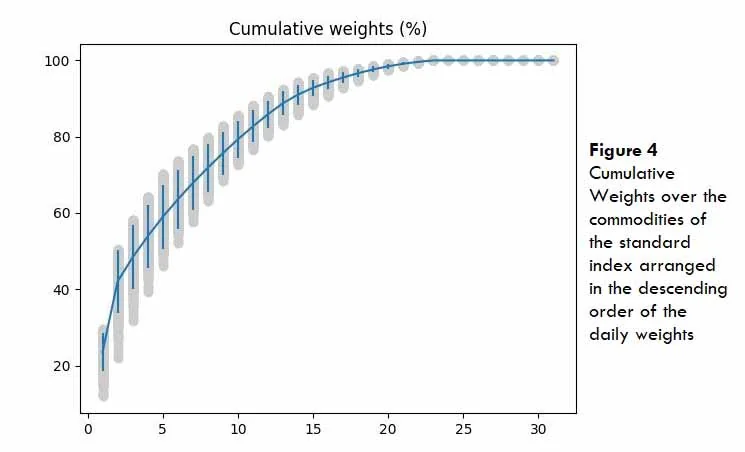
- Abbildung 4 zeigt, dass die 5 Rohstoffe mit den höchsten täglichen Gewichten, die alle zum Sektor Öl und Gas gehören, in der Berechnung des Standardindex ein durchschnittliches Gewicht von 60% erhalten.
[1] Hedging Benefits from Individual Assets - https://aila-x.com/perspectives/hedging-benefits-from-individual-assets
Allokation der Overlay-Strategie
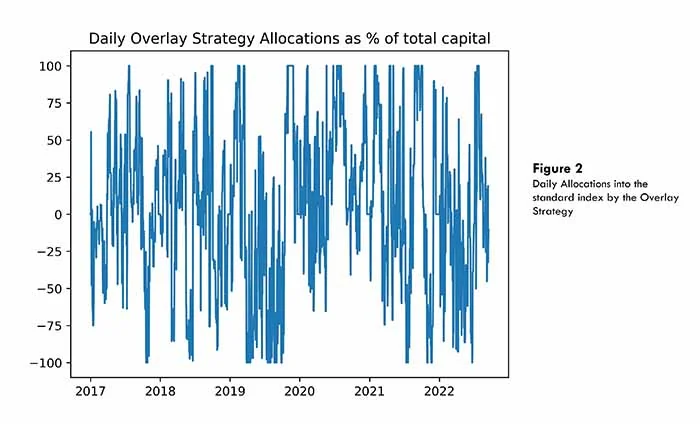
- Die Allokationen der Overlay-Strategie ergeben sich als gewichteter Durchschnitt der täglichen Rohstoffallokationen auf Basis der Gewichte dieser Rohstoffe im Standardindex.
- Die so ermittelten Allokationen der Overlay-Strategie werden bei ±2SD winsorisiert, wobei SD die laufende Standardabweichung der Allokationen ist, und anschließend auf ±100% normiert (siehe Abbildung 2).
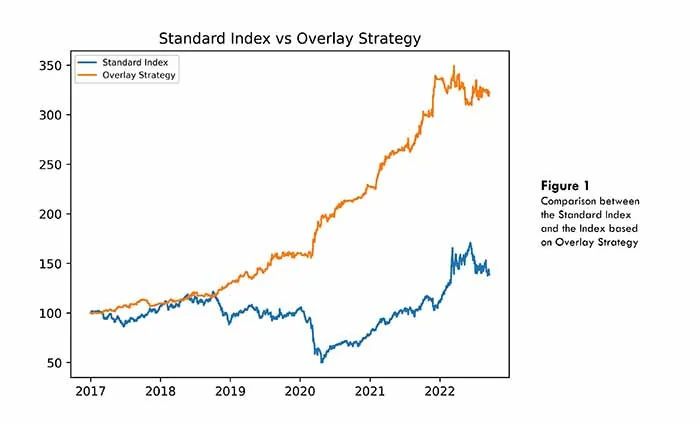
- Gemessen an der in Abbildung 5 verglichenen risikoadjustierten Wertentwicklung schneidet die Overlay-Strategie auf den Standardindex deutlich besser ab als der Standardindex allein, mit folgenden Sharpe-Ratios:
𝑆𝑅 (𝑆𝑡𝑎𝑛𝑑𝑎𝑟𝑑 𝐼𝑛𝑑𝑒𝑥) = 0.36
𝑆𝑅 (𝑂𝑣𝑒𝑟𝑙𝑎𝑦 𝑆𝑡𝑟𝑎𝑡𝑒𝑔𝑦) = 1.94
- Da auf die Sektoren Öl und Gas im Standard-Rohstoffindex 60% entfallen, wird die Wertentwicklung der Overlay-Strategie auch auf Basis ausschließlich der Allokationen in Öl- und Gasrohstoffe sowie ohne diese dargestellt.
- Die Möglichkeit, im Standardindex Long- und Short-Positionen einzugehen, verhilft der Overlay-Strategie zu einer besseren Wertentwicklung als die Long-only-Position im Standardindex.
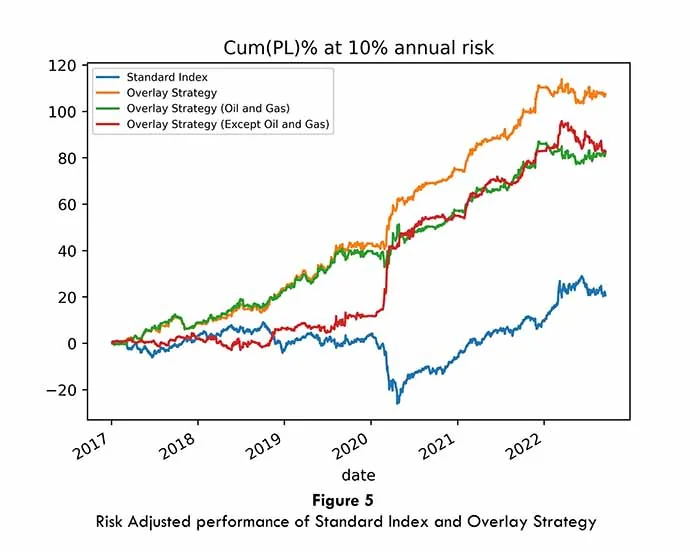
- Das obige GuV-Diagramm der Overlay-Strategie für die Sektoren außerhalb von Öl und Gas zeigt, dass die Allokationen in Rückgangsphasen negativ werden, also eine Short-Position im Standardindex anzeigen, was der Wertentwicklung der Overlay-Strategie zugutekommt.
- Die Overlay-Strategie auf die Sektoren Öl und Gas hat dagegen eine beständige Wertentwicklung erzielt und trägt zur stabilen Wertentwicklung der gesamten Overlay-Strategie bei.
Fazit
- Die Allokationsentscheidungen für eine ausgewogene Auswahl einzelner Assets werden per Mehrheitsentscheid zu Allokationsentscheidungen auf Rohstoffebene zusammengefasst.
- Die Allokationsentscheidungen auf Rohstoffebene werden gemäß den Gewichten des Standardindex gewichtet, um die Allokation der Overlay-Strategie zu erhalten.
- Die risikoadjustierte Wertentwicklung der Overlay-Strategie erscheint deutlich besser als die des Long-only-Standardindex. Die historische Wertentwicklung lässt sich auf folgende Faktoren zurückführen:
- die einzelnen AiLA-Allokationsmodelle, die auf unterster Ebene arbeiten und aus jedem Asset die optimale Wertentwicklung herausholen;
- den ausgewogenen Auswahlprozess der Assets, der zu einer geringen Korrelation zwischen den Allokationen der einzelnen Assets führt und so Absicherungsvorteile und eine bessere risikoadjustierte Wertentwicklung bietet;
- die Fähigkeit, Marktregime zu erkennen und im Standardindex angemessen sowohl Long- als auch Short-Positionen einzugehen.