
Capa de gestión del riesgo (overlay)
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Preguntas
Preguntas:
- Aplicar reglas sistemáticas de gestión del riesgo para reducir el efecto de un entorno de mercado de alta volatilidad.
- El objetivo es mejorar las propiedades de riesgo del índice en mayor medida de lo que se sacrifica en rentabilidad anual.
- ¿Existe un conjunto genérico de reglas que mejore de forma sistemática el ratio de Sharpe del índice?
Enfoque:
- Implementar cuatro umbrales de riesgo con sus correspondientes pesos de superposición (overlay) sobre la cartera.
- Explorar una malla de parámetros de los umbrales de riesgo y de los pesos para un conjunto de índices alfa de AiLA.
- Tratar de identificar un conjunto de parámetros que mejore de forma sistemática el ratio de Sharpe del índice.
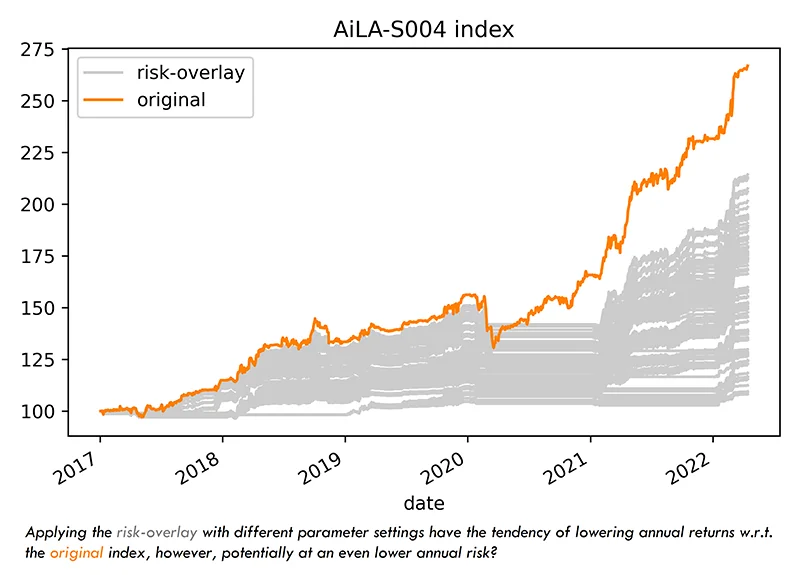
Malla de parámetros
- Los parámetros de gestión del riesgo de un índice AiLA determinado se definen en relación con la desviación típica muestral anualizada de las rentabilidades del índice, es decir, normalizando el rendimiento respecto a la magnitud típica de la rentabilidad anual del índice.
- El riesgo anualizado puede variar considerablemente, ya que algunos índices se construyen con un objetivo de volatilidad específico y otros con una volatilidad variable.
- Si el PnL acumulado del índice cruza alguno de los umbrales, a partir de ese momento se aplica el peso correspondiente a las asignaciones de activos del índice; es decir, se trata de un cruce desde abajo (desde arriba) en el caso de los umbrales de objetivo de cartera y de reinicio tras pérdida moderada (de pérdida moderada y de pérdida máxima).
- En el ejercicio, todos los pesos se restablecen a 1.0 cada año.
- La capa de riesgo se aplica a cada índice para 163 puntos de la malla,
- 𝐶𝑝𝑡 : (0.25, 0.50, 1.00), 𝑊𝑝𝑡 : (0.25, 0.50, 0.75)
- 𝐶𝑠𝑙 : (0.10, 0.25, 0.50), 𝑊𝑠𝑙 : (0.25, 0.50, 0.75)
- 𝐶ℎ𝑙 : (0.10, 0.25, 0.50), 𝑊ℎ𝑙 = 0
- 𝐶𝑠𝑙𝑟 = 0, 𝑊𝑠𝑙𝑟 = 1.00
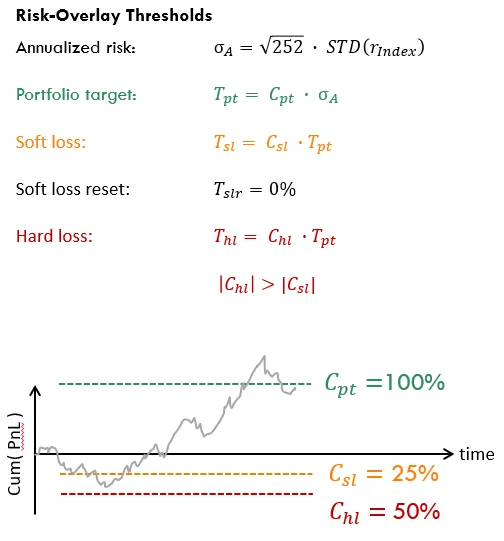
Índices AiLA
- La capa de gestión del riesgo se aplicó a 20 índices AiLA, para cada punto de la malla de parámetros.
- En 8 de los 20 índices, menos del 10% de los puntos supuso una mejora del ratio de Sharpe respecto al índice original.
- De los 12 índices restantes, se utilizaron 3, en los que ≳50% de los puntos mejoraba el ratio de Sharpe respecto al índice original, para seleccionar dentro de la muestra configuraciones de parámetros favorables.
- Los 9 índices restantes se utilizaron después para investigar si las configuraciones de parámetros seleccionadas mostraban indicios de ser favorables de forma genérica fuera de muestra.
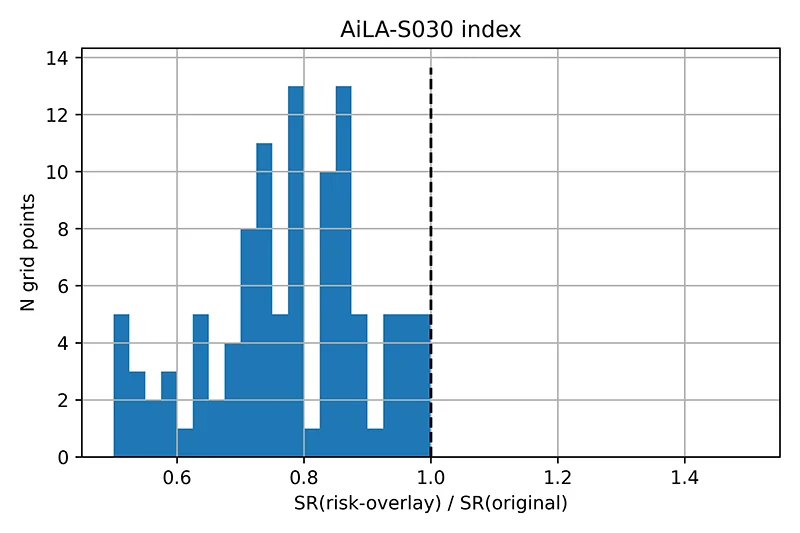
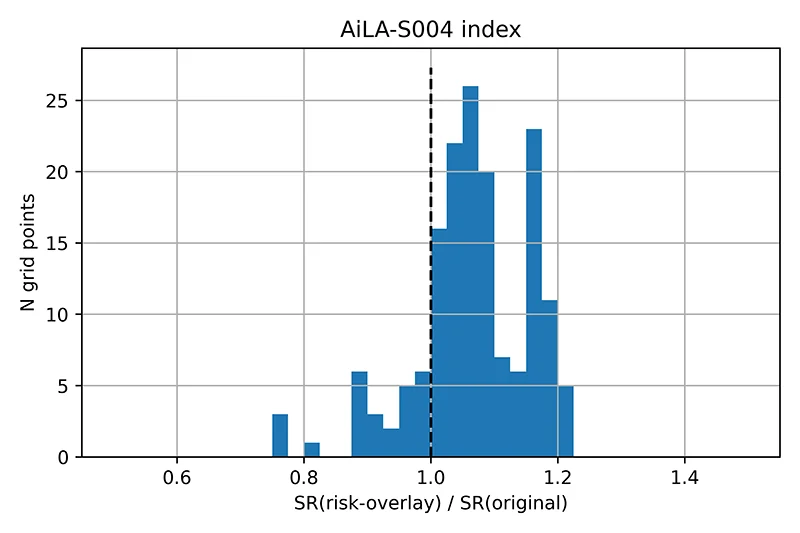
Selección y resultados
- Con los 3 índices dentro de la muestra, se filtraron los puntos de parámetros según los criterios siguientes:
- N.º de días con asignación > 50% respecto al índice original.
- SR(capa de riesgo) > SR(original)
- Rank(SR) entre todos los puntos > 2/3 x mediana(SR)
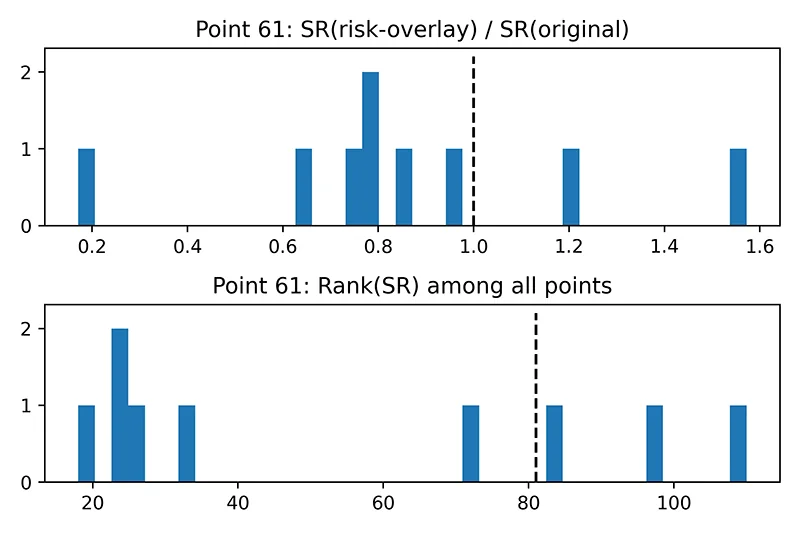
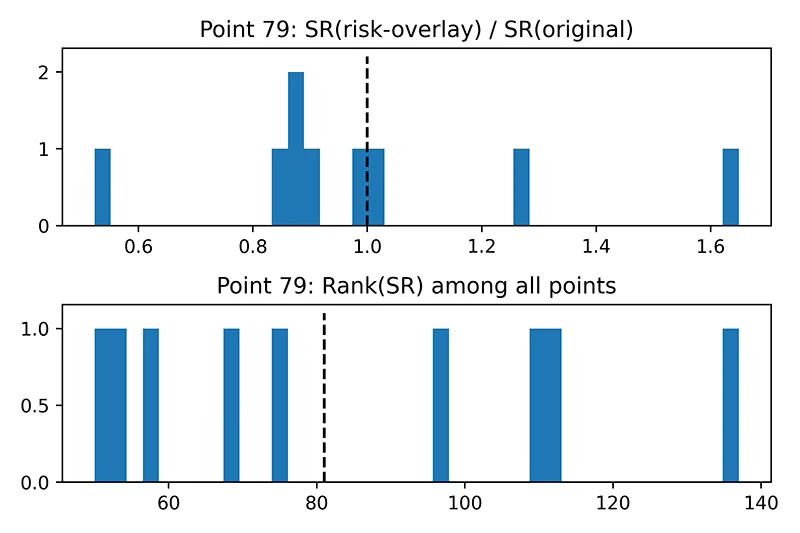
- El resultado fueron dos puntos preferidos de la malla de parámetros:
- (𝐶𝑝𝑡 , 𝑊𝑝𝑡 , 𝐶𝑠𝑙 ∙ 𝐶𝑝𝑡 , 𝑊𝑠𝑙 , 𝐶ℎ𝑙 ∙ 𝐶𝑝𝑡)
- Punto 61: (0.50, 0.25, -0.05, 0.75, -0.125)
- Punto 79: (0.50, 0.50, -0.05, 0.75, -0.125)
- Idealmente, ¿podrían estas configuraciones de parámetros proporcionar también en otros índices un ratio de Sharpe mejorado y bien clasificado?
- Ambos conjuntos de parámetros dan lugar a 2/9 índices con un SR mejorado y a 3(4)/9 índices con rank(SR) por encima de la mediana de los 81 valores.
- La mejora del ratio de Sharpe suele ser, en general, frecuente o rara para un índice dado, lo que dificulta su interpretación. Sin embargo, junto con los resultados de la clasificación, no se observó ningún indicio de una mejora general del SR con los puntos de la malla seleccionados dentro de la muestra.
Conclusiones
- En un breve análisis se utilizó un conjunto de reglas sistemáticas de gestión del riesgo para responder a la pregunta de si un conjunto genérico de estas reglas mejora de forma sistemática el ratio de Sharpe de los índices AiLA.
- Las reglas sistemáticas de gestión del riesgo se implementaron como una capa de riesgo aplicable a cualquier índice AiLA, y se utilizó una malla de parámetros para investigar una gama más amplia de configuraciones de las reglas.
- La capa de riesgo se aplicó, para cada punto de la malla de parámetros, a un conjunto de 20 índices AiLA; un subconjunto de índices dentro de la muestra se utilizó para seleccionar candidatos a puntos de parámetros favorables de forma genérica, y un subconjunto de índices fuera de muestra se utilizó para evaluar su rendimiento.
- Los resultados no indicaron una mejora general en los índices fuera de muestra para los puntos de parámetros preferidos por los índices dentro de la muestra; es decir, no hay indicios de una configuración de la capa de riesgo que mejore el ratio de Sharpe de los índices AiLA en general.
- El estudio no pretende en absoluto ser exhaustivo, ya que presenta limitaciones significativas tanto en la cobertura de escenarios de la capa de riesgo como en los índices y datos disponibles. No obstante, el análisis cumple su propósito de comprobar si podía observarse algún indicio dentro del alcance de esta breve investigación.