
Risikomanagement-Overlay
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Fragestellungen
Fragestellungen:
- Systematische Regeln des Risikomanagements anwenden, um die Auswirkungen eines hochvolatilen Marktumfelds zu verringern.
- Ziel ist, die Risikoeigenschaften des Index stärker zu verbessern, als an Jahresrendite geopfert wird.
- Gibt es einen allgemeingültigen Satz von Regeln, der die Sharpe-Ratio des Index durchweg verbessert?
Vorgehen:
- Vier Risikoschwellen mit entsprechenden Overlay-Gewichten für das Portfolio umsetzen.
- Ein Parameterraster der Risikoschwellen und Gewichte für eine Reihe von Alpha-AiLA-Indizes durchlaufen.
- Versuchen, einen Parametersatz zu finden, der die Sharpe-Ratio des Index durchweg verbessert.
Parameterraster
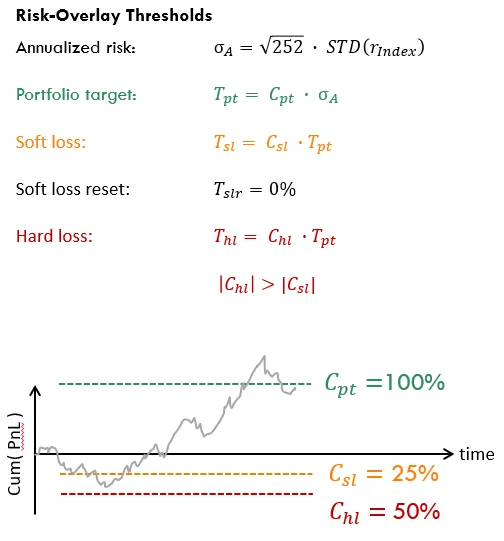
- Die Parameter des Risikomanagements für einen bestimmten AiLA-Index werden relativ zur annualisierten Stichproben-Standardabweichung der Indexrenditen definiert, d. h. die Performance wird auf die typische jährliche Renditegröße des Index normiert.
- Das annualisierte Risiko kann sich erheblich unterscheiden, da einige Indizes mit einem bestimmten Volatilitätsziel konstruiert werden und andere mit variierender Indexvolatilität.
- Überschreitet die kumulierte Index-GuV einen der Schwellenwerte, wird das entsprechende Gewicht ab diesem Zeitpunkt auf die Asset-Allokationen des Index angewandt; gemeint ist dabei ein Überschreiten von unten (von oben) für die Schwellen Portfolioziel und Soft-Loss-Reset (Soft Loss und Hard Loss).
- In der Übung werden alle Gewichte jährlich auf 1.0 zurückgesetzt.
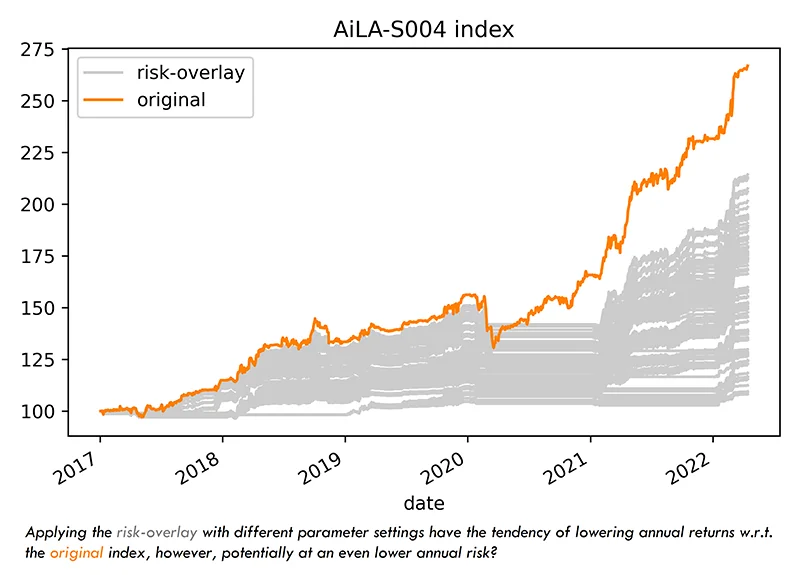
- Das Risiko-Overlay wird auf jeden Index für 163 Rasterpunkte angewandt:
- 𝐶𝑝𝑡 : (0.25, 0.50, 1.00), 𝑊𝑝𝑡 : (0.25, 0.50, 0.75)
- 𝐶𝑠𝑙 : (0.10, 0.25, 0.50), 𝑊𝑠𝑙 : (0.25, 0.50, 0.75)
- 𝐶ℎ𝑙 : (0.10, 0.25, 0.50), 𝑊ℎ𝑙 = 0
- 𝐶𝑠𝑙𝑟 = 0, 𝑊𝑠𝑙𝑟 = 1.00
AiLA-Indizes
- Das Risikomanagement-Overlay wurde für jeden Punkt des Parameterrasters auf 20 AiLA-Indizes angewandt.
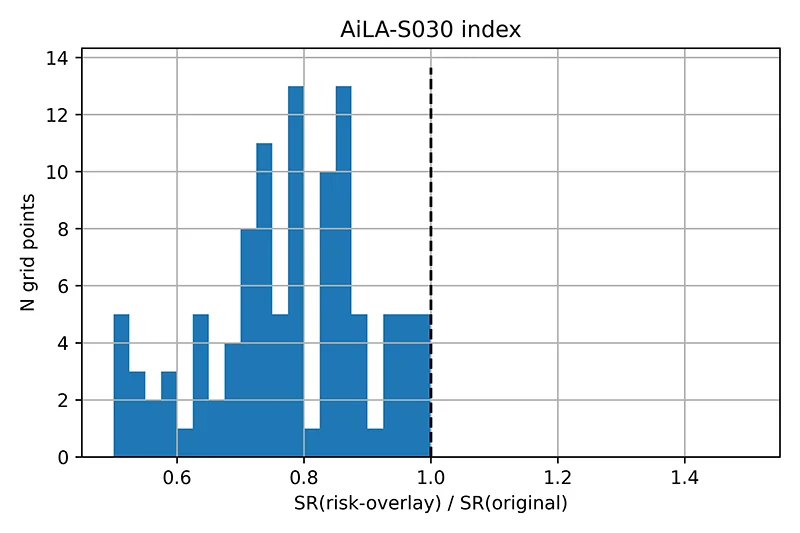
- Bei 8 der 20 Indizes führten weniger als 10% der Punkte zu einer Verbesserung der Sharpe-Ratio gegenüber dem ursprünglichen Index.
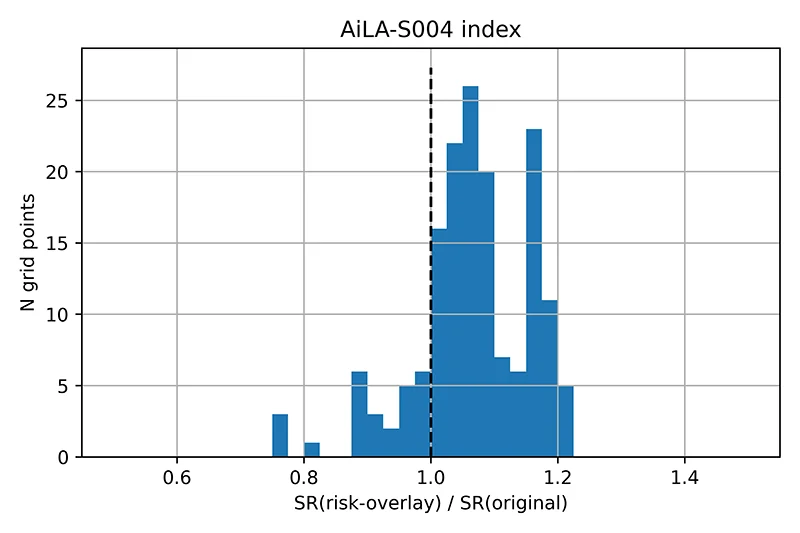
- Von den übrigen 12 Indizes wurden 3 Indizes, bei denen ≳50% der Punkte eine höhere Sharpe-Ratio als der ursprüngliche Index ergaben, genutzt, um In-Sample günstige Parametereinstellungen auszuwählen.
- Anhand der verbleibenden 9 Indizes wurde dann untersucht, ob die ausgewählten Parametereinstellungen Out-of-Sample Anzeichen zeigen, allgemein vorteilhaft zu sein.
Auswahl und Ergebnisse
- Anhand der 3 In-Sample-Indizes wurden Parameterpunkte nach folgenden Kriterien herausgefiltert:
- Anzahl der Tage mit Allokation > 50% gegenüber dem ursprünglichen Index.
- SR(Risiko-Overlay) > SR(Original)
- Rang(SR) unter allen Punkten > 2/3 x Median(SR)
- Daraus ergaben sich zwei bevorzugte Punkte des Parameterrasters:
- (𝐶𝑝𝑡 , 𝑊𝑝𝑡 , 𝐶𝑠𝑙 ∙ 𝐶𝑝𝑡 , 𝑊𝑠𝑙 , 𝐶ℎ𝑙 ∙ 𝐶𝑝𝑡)
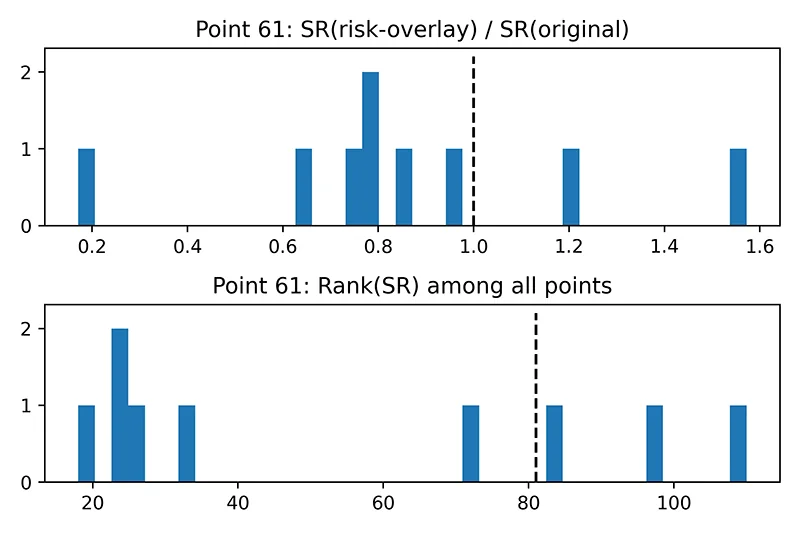
- Punkt 61: (0.50, 0.25, -0.05, 0.75, -0.125)
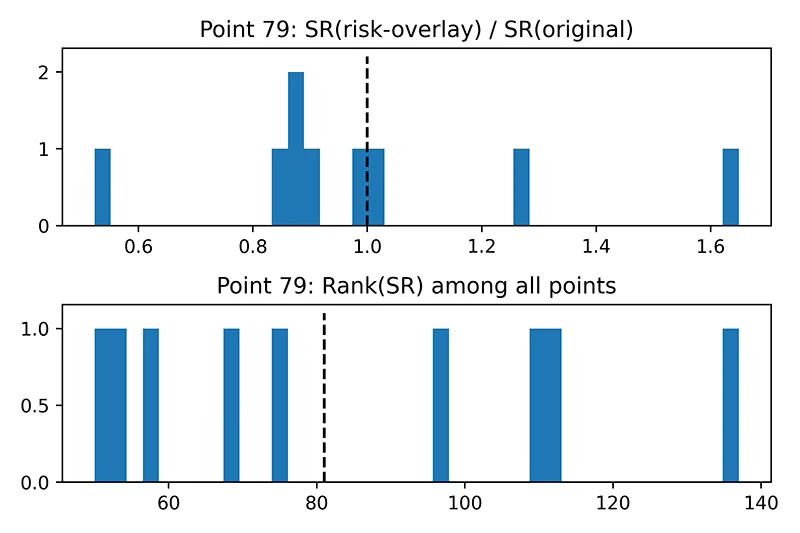
- Punkt 79: (0.50, 0.50, -0.05, 0.75, -0.125)
- Im Idealfall würden diese Parametereinstellungen auch bei anderen Indizes eine verbesserte und zugleich hoch eingestufte Sharpe-Ratio ergeben?
- Beide Parametersätze ergeben bei 2/9 Indizes eine verbesserte SR und bei 3(4)/9 Indizes einen Rang(SR) über dem Medianwert von 81.
- Ob sich die Sharpe-Ratio verbessert, ist bei einem bestimmten Index oft entweder allgemein häufig oder selten und daher schwer zu deuten. Zusammen mit den Rangergebnissen zeigte sich jedoch kein Hinweis auf eine allgemeine SR-Verbesserung durch die In-Sample-Rasterpunkte.
Schlussfolgerungen
- In einer kurzen Analyse wurde mit einem Satz systematischer Regeln des Risikomanagements untersucht, ob ein allgemeingültiger Satz solcher Regeln die Sharpe-Ratio der AiLA-Indizes durchweg verbessert.
- Die systematischen Regeln des Risikomanagements wurden als Risiko-Overlay umgesetzt, das auf jeden AiLA-Index anwendbar ist; mit einem Parameterraster wurde eine größere Bandbreite von Regelkonfigurationen untersucht.
- Das Risiko-Overlay wurde für jeden Punkt des Parameterrasters auf 20 AiLA-Indizes angewandt. Ein In-Sample-Satz von Indizes diente dazu, Kandidaten für allgemein vorteilhafte Parameterpunkte auszuwählen, ein Out-of-Sample-Satz von Indizes dazu, deren Performance zu bewerten.
- Für die von den In-Sample-Indizes bevorzugten Parameterpunkte zeigten die Ergebnisse keine allgemeine Verbesserung bei den Out-of-Sample-Indizes, d. h. keinen Hinweis auf eine Risiko-Overlay-Konfiguration, die die Sharpe-Ratio von AiLA-Indizes allgemein verbessert.
- Die Studie erhebt keinerlei Anspruch auf Vollständigkeit; sie unterliegt erheblichen Einschränkungen sowohl bei der Abdeckung von Risiko-Overlay-Szenarien als auch bei den verfügbaren Indizes und Daten. Die Analyse erfüllt jedoch ihren Zweck, im Rahmen dieser kurzen Untersuchung zu prüfen, ob sich überhaupt Anzeichen beobachten lassen.