
Overlay de gestion des risques
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Questions
Questions :
- Appliquer des règles systématiques de gestion des risques pour atténuer l’effet d’un environnement de marché très volatil.
- Objectif : améliorer les propriétés de risque de l’indice davantage que l’on ne sacrifie de rendement annuel.
- Existe-t-il un ensemble générique de règles qui améliore systématiquement le ratio de Sharpe de l’indice ?
Démarche :
- Mettre en place quatre seuils de risque assortis des pondérations d’overlay de portefeuille correspondantes.
- Balayer une grille de paramètres portant sur les seuils de risque et les pondérations, pour un ensemble d’indices alpha AiLA.
- Chercher à identifier un jeu de paramètres qui améliore systématiquement le ratio de Sharpe de l’indice.
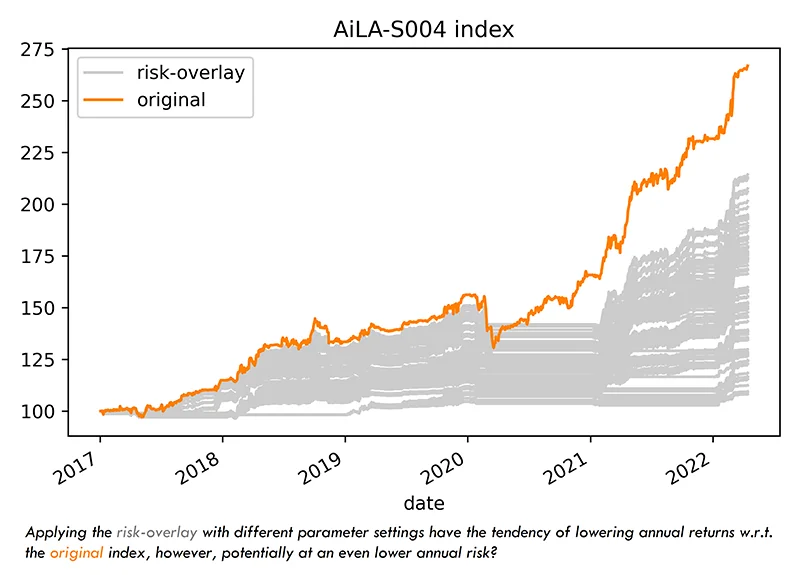
Grille de paramètres
- Les paramètres de gestion des risques d’un indice AiLA donné sont définis par rapport à l’écart-type annualisé de l’échantillon des rendements de l’indice, ce qui revient à normaliser la performance par rapport à l’ampleur typique du rendement annuel de l’indice.
- Le risque annualisé peut varier sensiblement, car certains indices sont construits avec un objectif de volatilité précis et d’autres avec une volatilité variable.
- Si le PnL cumulé de l’indice franchit l’une des valeurs de seuil, la pondération correspondante est ensuite appliquée aux allocations d’actifs de l’indice ; il s’agit d’un franchissement par le bas (par le haut) pour les seuils d’objectif de portefeuille et de réinitialisation de perte souple (de perte souple et de perte ferme).
- Dans cet exercice, toutes les pondérations sont ramenées à 1.0 chaque année.
- L’overlay de risque est appliqué à chaque indice pour 163 points de la grille :
- 𝐶𝑝𝑡 : (0.25, 0.50, 1.00), 𝑊𝑝𝑡 : (0.25, 0.50, 0.75)
- 𝐶𝑠𝑙 : (0.10, 0.25, 0.50), 𝑊𝑠𝑙 : (0.25, 0.50, 0.75)
- 𝐶ℎ𝑙 : (0.10, 0.25, 0.50), 𝑊ℎ𝑙 = 0
- 𝐶𝑠𝑙𝑟 = 0, 𝑊𝑠𝑙𝑟 = 1.00
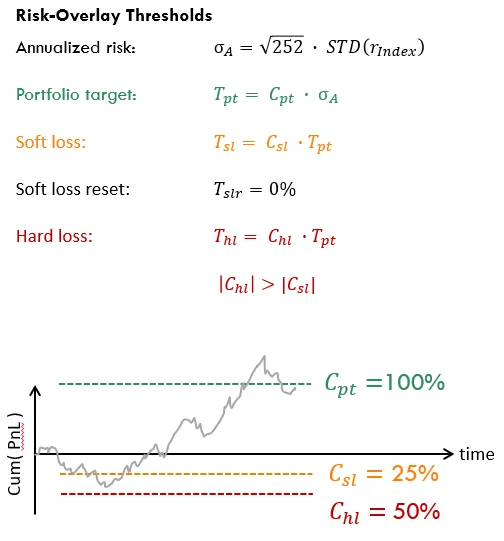
Indices AiLA
- L’overlay de gestion des risques a été appliqué à 20 indices AiLA, pour chaque point de la grille de paramètres.
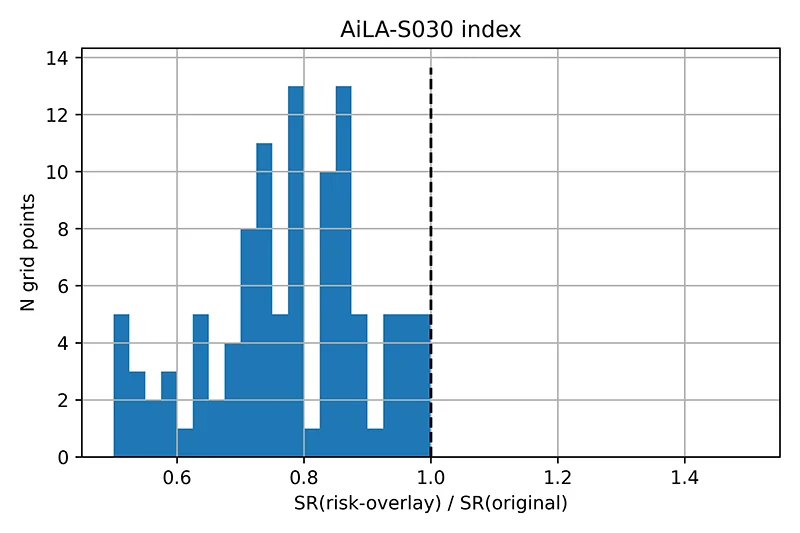
- Pour 8 des 20 indices, moins de 10% des points correspondaient à une amélioration du ratio de Sharpe par rapport à l’indice d’origine.
- Parmi les 12 indices restants, 3 indices pour lesquels ≳50% des points correspondaient à un ratio de Sharpe amélioré par rapport à l’indice d’origine ont servi à sélectionner des paramétrages favorables dans l’échantillon.
- Les 9 indices restants ont ensuite servi à vérifier si les paramétrages sélectionnés se révèlent génériquement favorables hors échantillon.
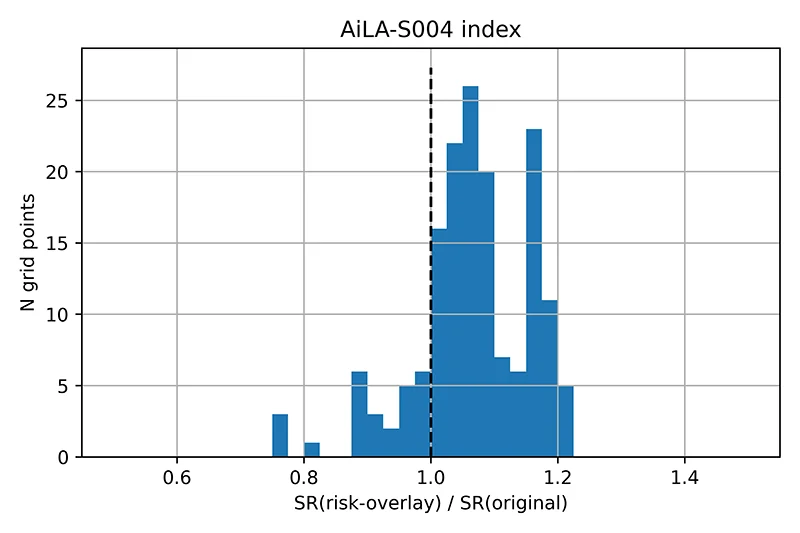
Sélection et résultats
- À l’aide des 3 indices dans l’échantillon, les points de paramètres ont été filtrés selon les critères suivants :
- Nombre de jours avec allocation > 50% par rapport à l’indice d’origine.
- SR(overlay de risque) > SR(origine)
- Rang(SR) parmi tous les points > 2/3 x médiane(SR)
- Il en est ressorti deux points privilégiés de la grille de paramètres :
- (𝐶𝑝𝑡 , 𝑊𝑝𝑡 , 𝐶𝑠𝑙 ∙ 𝐶𝑝𝑡 , 𝑊𝑠𝑙 , 𝐶ℎ𝑙 ∙ 𝐶𝑝𝑡)
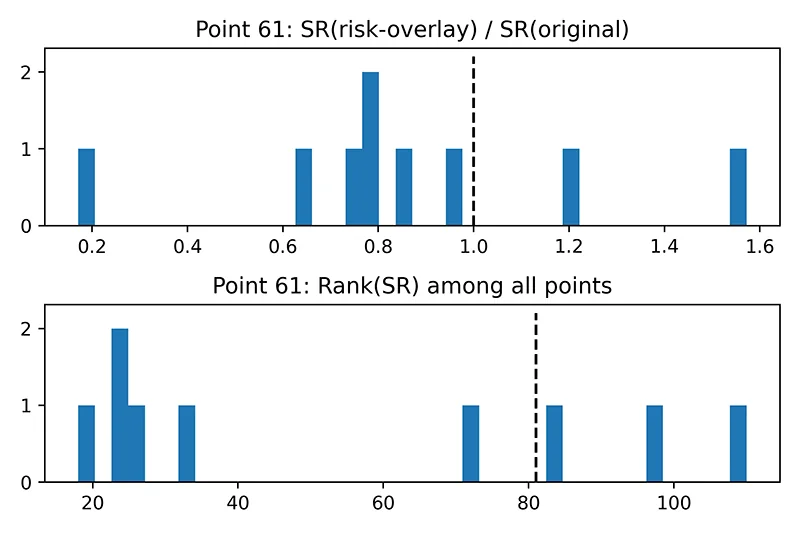
- Point 61 : (0.50, 0.25, -0.05, 0.75, -0.125)
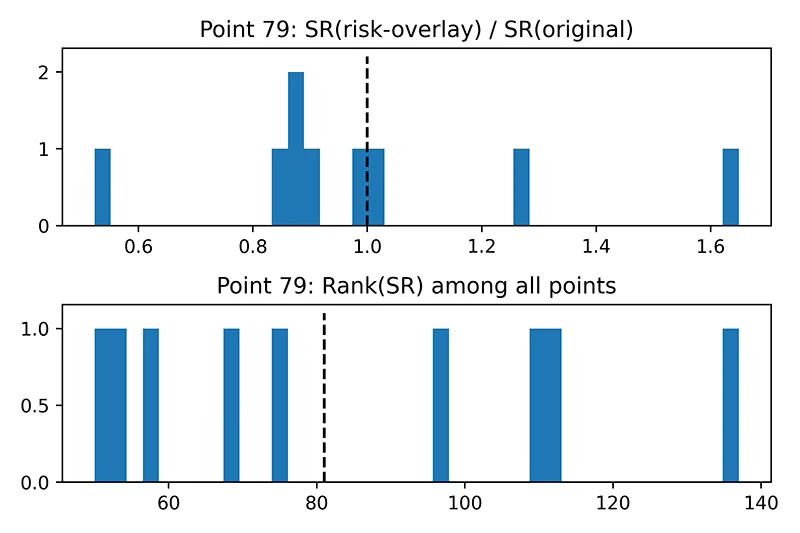
- Point 79 : (0.50, 0.50, -0.05, 0.75, -0.125)
- Idéalement, ces paramétrages pourraient-ils aussi produire un ratio de Sharpe amélioré et bien classé pour d’autres indices ?
- Les deux jeux de paramètres donnent 2/9 indices avec un SR amélioré et 3(4)/9 indices dont le rang(SR) dépasse la valeur médiane de 81.
- L’amélioration du ratio de Sharpe est souvent soit fréquente, soit rare pour un indice donné, ce qui la rend difficile à interpréter. Toutefois, compte tenu également des résultats de classement, aucune indication d’une amélioration générale du SR par les points de grille issus de l’échantillon n’a été observée.
Conclusions
- Un ensemble de règles systématiques de gestion des risques a été utilisé dans une brève analyse afin de déterminer si un ensemble générique de ces règles améliore systématiquement le ratio de Sharpe des indices AiLA.
- Les règles systématiques de gestion des risques ont été mises en œuvre sous la forme d’un overlay de risque applicable à tout indice AiLA, et une grille de paramètres a permis d’étudier un éventail plus large de configurations de ces règles.
- L’overlay de risque a été appliqué, pour chaque point de la grille de paramètres, à un ensemble de 20 indices AiLA : un sous-ensemble d’indices dans l’échantillon a servi à sélectionner des points de paramètres candidats génériquement favorables, et un sous-ensemble hors échantillon à évaluer leur performance.
- Les résultats n’ont montré aucune amélioration générale parmi les indices hors échantillon pour les points de paramètres privilégiés par les indices dans l’échantillon ; rien n’indique donc qu’une configuration d’overlay de risque améliore le ratio de Sharpe des indices AiLA en général.
- Cette étude ne prétend nullement être exhaustive : elle présente des limites importantes, tant dans la couverture des scénarios d’overlay de risque que dans les indices et données disponibles. L’analyse remplit toutefois son objectif, qui était de vérifier si une indication quelconque pouvait être observée dans le cadre de cette brève étude.