
Productos AiLA frente a productos AiLA de cero neto
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Estudio de una estrategia de emisiones
- Como se describe en la metodología de AiLA, los índices AiLA se caracterizan por una huella de carbono, que se calcula como un valor diario a partir de las ponderaciones de la cartera y del capital asignado.
- El valor de la huella representa las emisiones de gases de efecto invernadero en CO2 equivalente, en toneladas métricas (MT), asociadas a las materias primas subyacentes a los activos de la cartera.
- Sin pretender juzgar qué uso de esa huella es mejor o peor, cabe imaginar distintos escenarios en los que una estimación de la huella podría incorporarse a una cartera de inversión, por ejemplo:
- Mantener una cantidad de derechos de emisión de CO2 equivalente a la huella de la cartera.
- Restringir las posiciones en ciertas materias primas para reducir la huella de la cartera.
- En este breve análisis estudiamos el impacto en el rendimiento de los productos AiLA del escenario en el que se hubiera mantenido una posición larga en futuros de EUA igual a la huella de la cartera a lo largo del tiempo.
- Dada la fuerte subida de los precios de las emisiones en los últimos años, cabe esperar intuitivamente que una posición larga mejore el rendimiento global; sin embargo, la pregunta que intentamos responder aquí es también: ¿en qué medida?
(* En este documento, CO2 se utiliza en el sentido de emisiones de gases de efecto invernadero en CO2 equivalente)
AiLA + EUA largo
- Por simplicidad, por ejemplo para mantener independientes las rentabilidades de AiLA y de los EUA, consideramos el escenario en el que, para un producto AiLA determinado, se realiza una asignación larga adicional en emisiones basada en la huella de carbono de AiLA.
- La huella de AiLA se expresa en MT de CO2, y la asignación en emisiones se representa con una posición larga en el contrato del primer vencimiento del futuro ICE EUA, con una posición igual a la huella cada día.
- La rentabilidad porcentual total (𝑟 𝑇 ) de esta estrategia AiLA+EUA puede expresarse entonces mediante la rentabilidad de AiLA (𝑟 𝐴 ) y la rentabilidad de los EUA (𝑟 𝐸 ), con un factor basado en la huella de AiLA en MT (𝐹𝑃 ), el precio del EUA (𝑝 𝐸 ) por MT y el capital asignado (A).
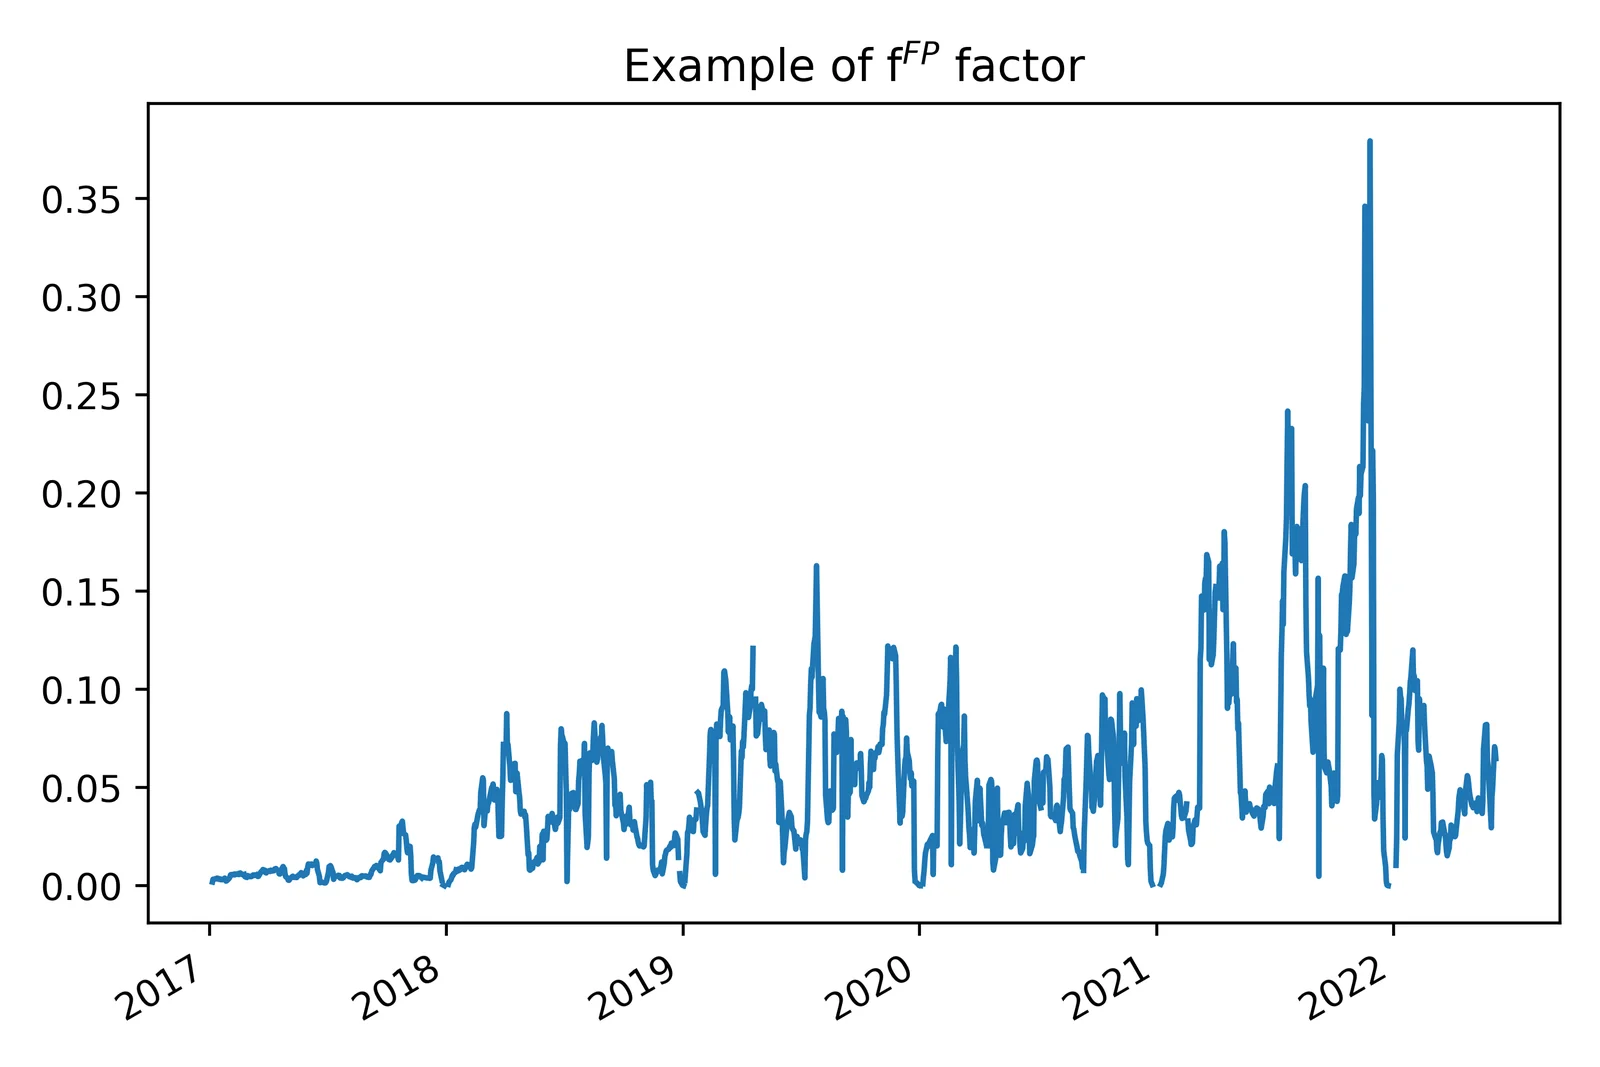
- El factor 𝑓 𝐹𝑃 varía considerablemente a lo largo del tiempo por la variación de las asignaciones de AiLA, pero también por el aumento del precio de las emisiones.
- Incluso con los elevados precios recientes de las emisiones, la asignación en USD a los EUA suele ser una pequeña fracción de la asignación de AiLA.
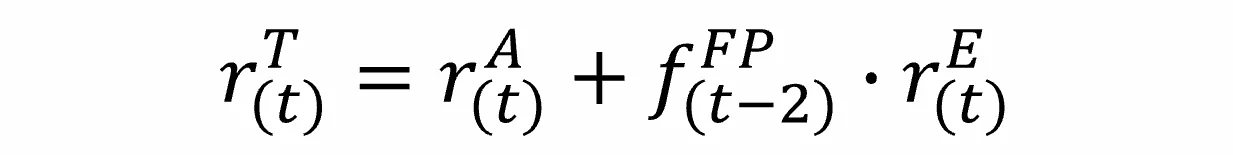
(* El desfase de 2 días se debe a que el rebalanceo se realiza al mismo tiempo que el de las ponderaciones del producto AiLA)
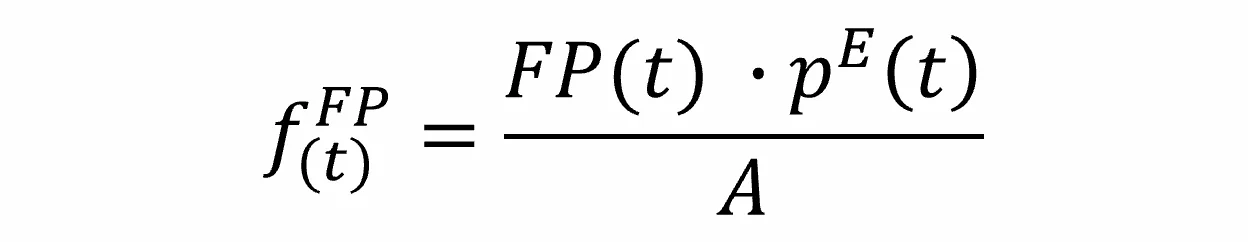
Impacto en el rendimiento
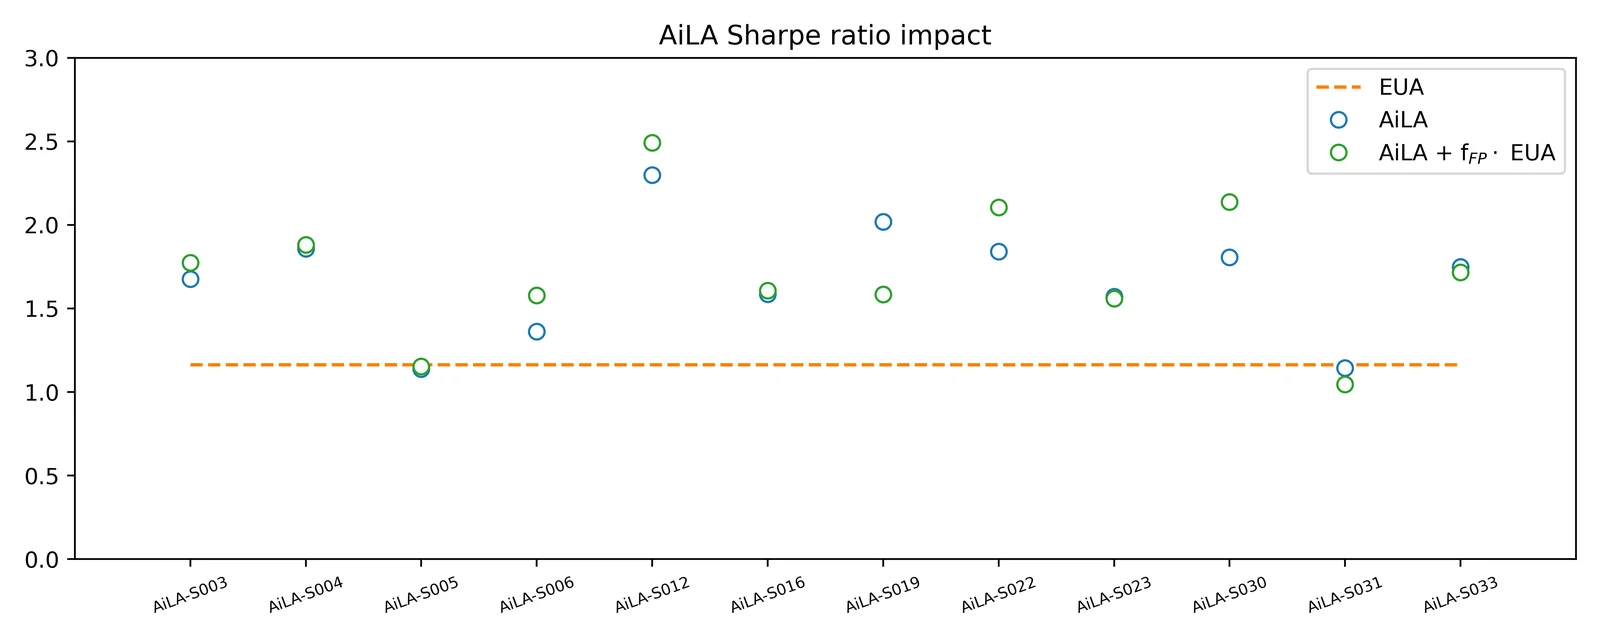
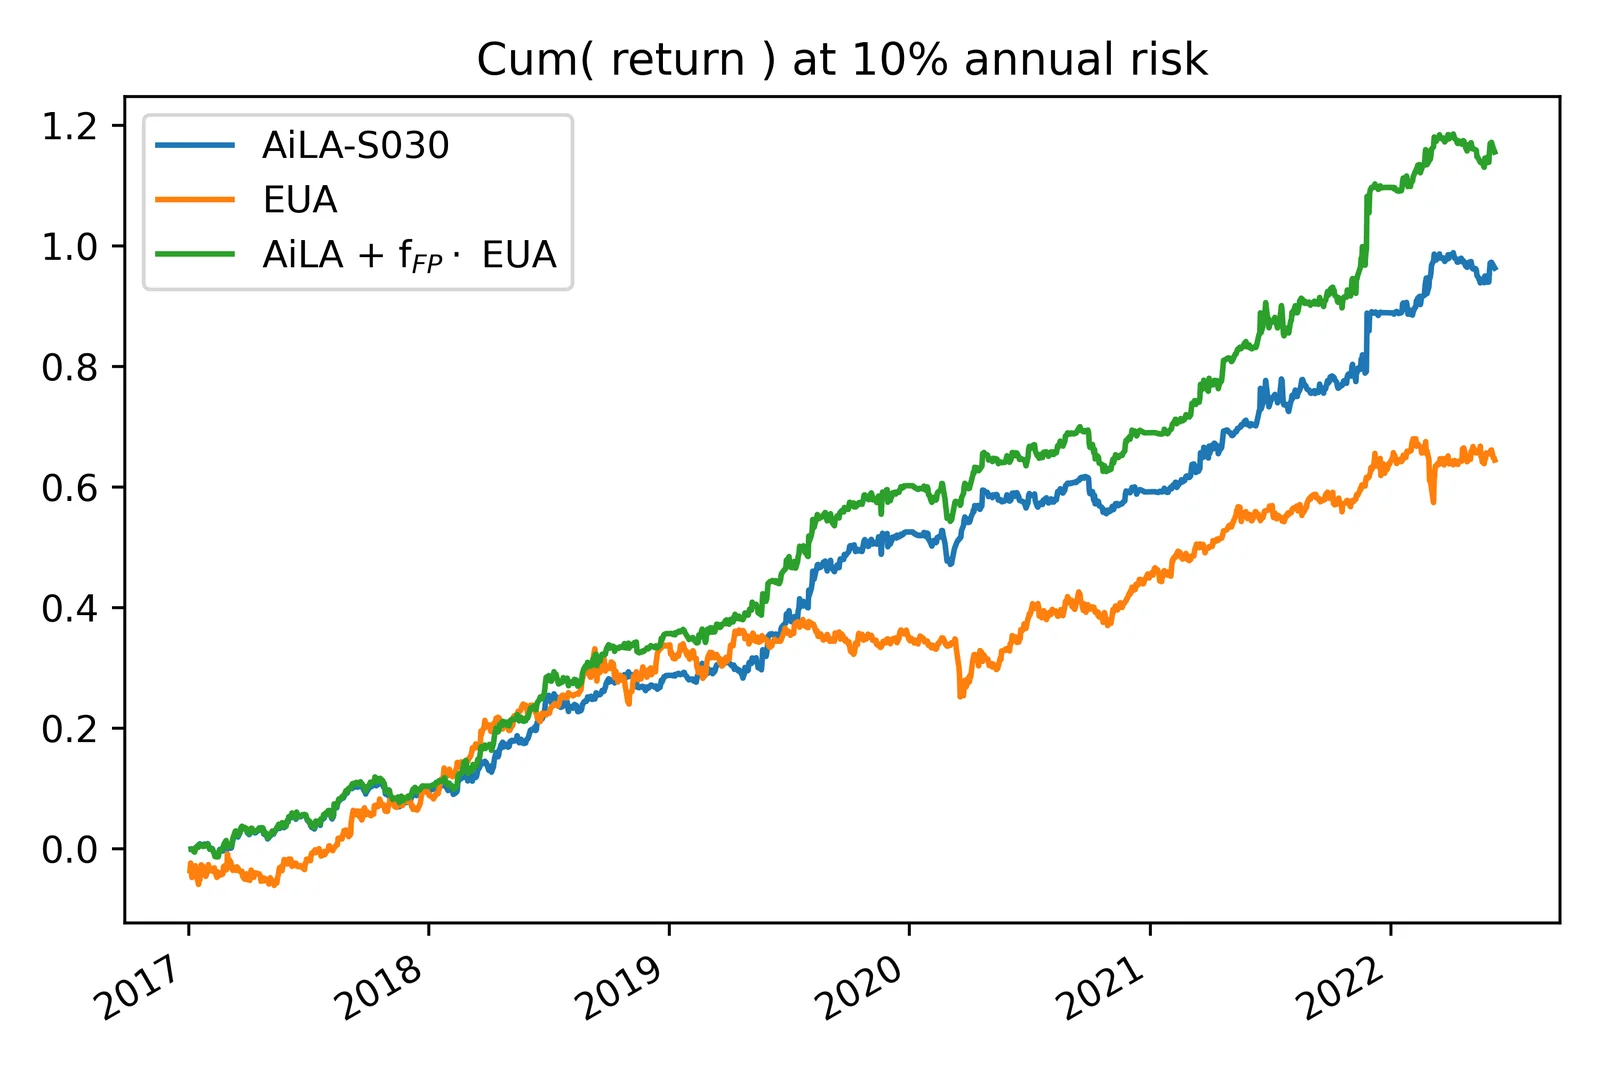
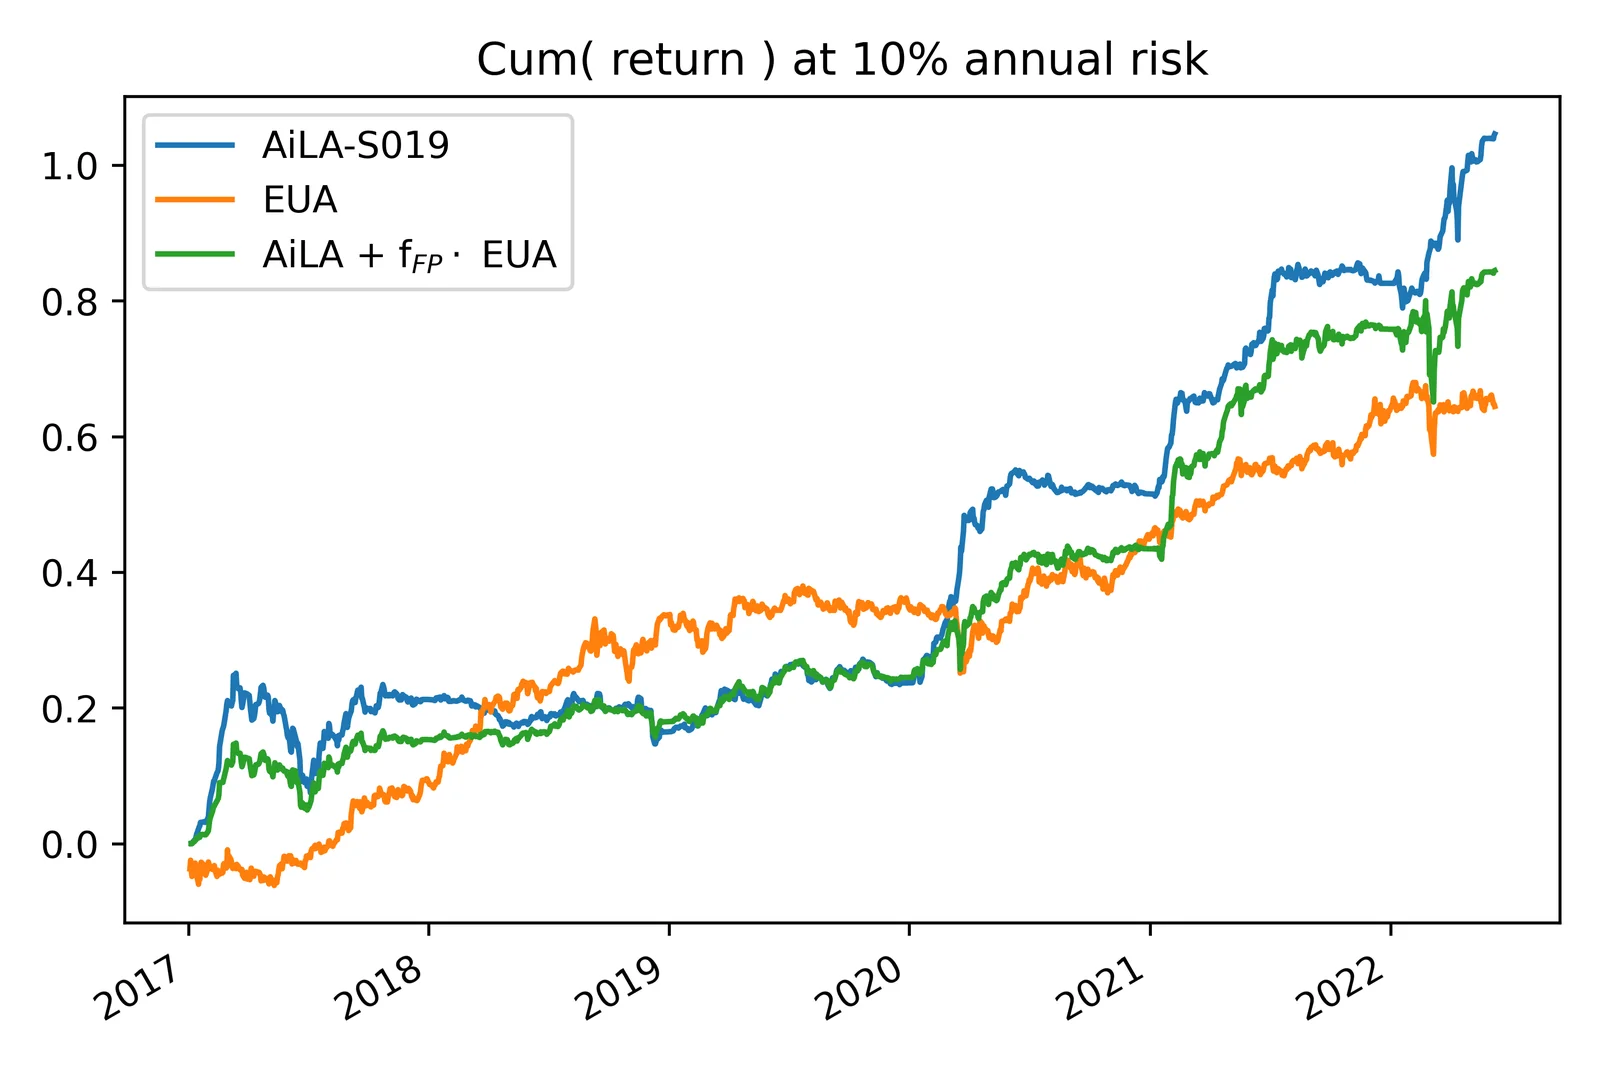
- Como cabía esperar, la asignación adicional a EUA suele mejorar el rendimiento histórico reciente.
- Sobre una base ajustada al riesgo, el aumento del ratio de Sharpe suele ser de alrededor del 10%, con diferencias mayores en algunos casos concretos cuando el historial se limita a los años más recientes.
- No obstante, también hay casos en los que el ratio de Sharpe disminuye.
Conclusiones
- En un breve estudio se ha analizado el rendimiento de los productos de materias primas de AiLA al añadirles una asignación larga en futuros de EUA equivalente a la huella de carbono de AiLA correspondiente.
- El estudio no se pronuncia sobre la validez de ese enfoque; su motivación es simplemente conocer en qué medida un escenario así afectaría al rendimiento.
- En los productos AiLA, la asignación larga resultante en EUA es, en general, una fracción pequeña del capital asignado al producto AiLA.
- Sin embargo, en parte por la elevada volatilidad del precio de los EUA, esta asignación adicional tiene a menudo un impacto apreciable en el rendimiento combinado.
- En el historial de este estudio, el impacto en el ratio de Sharpe fue normalmente de alrededor del 10%; el rendimiento tendió a mejorar, aunque también hay casos en los que el ratio de Sharpe disminuyó.
- Esto indica que, en estas condiciones, el impacto en el rendimiento de los productos AiLA es relativamente modesto, aunque no tiene por qué ser así en otros productos, por ejemplo, con asignaciones mayores o apalancadas.