
Produits AiLA et produits AiLA net zéro
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Étude d’une stratégie d’émissions
- Comme l’explique la méthodologie AiLA, les indices AiLA se caractérisent par une empreinte carbone, calculée chaque jour à partir des pondérations du portefeuille et du capital alloué.
- La valeur de l’empreinte représente les émissions de gaz à effet de serre en équivalent CO2, en tonnes métriques (MT), associées aux matières premières sous-jacentes des actifs du portefeuille.
- Sans préjuger du meilleur ou du moins bon usage d’une telle empreinte, on peut imaginer différents scénarios dans lesquels une estimation de l’empreinte serait intégrée à un portefeuille d’investissement, par exemple :
- détenir des droits d’émission de CO2 en quantité équivalente à l’empreinte du portefeuille ;
- restreindre les positions sur certaines matières premières afin de réduire l’empreinte du portefeuille.
- Dans cette courte analyse, nous étudions l’effet sur la performance des produits AiLA d’un scénario dans lequel une position longue sur contrats à terme EUA aurait été maintenue, à hauteur de l’empreinte du portefeuille au fil du temps.
- Compte tenu de la forte hausse des prix des quotas d’émission ces dernières années, on s’attend naturellement à ce qu’une position longue améliore la performance globale ; la question que nous cherchons aussi à traiter ici est : dans quelle mesure ?
(* Dans ce document, CO2 s’entend au sens des émissions de gaz à effet de serre en équivalent CO2)
AiLA + EUA en position longue
- Par souci de simplicité, et notamment pour que les rendements AiLA et EUA restent indépendants, nous considérons un scénario dans lequel, pour un produit AiLA donné, une allocation longue supplémentaire en quotas d’émission est constituée sur la base de l’empreinte carbone AiLA.
- L’empreinte AiLA est exprimée en MT de CO2, et l’allocation en quotas d’émission prend la forme d’une position longue sur le contrat le plus proche du contrat à terme ICE EUA, la position étant égale chaque jour à l’empreinte.
- Le rendement total en % (𝑟 𝑇 ) de cette stratégie AiLA+EUA s’exprime alors à partir du rendement AiLA (𝑟 𝐴 ) et du rendement EUA (𝑟 𝐸 ), au moyen d’un facteur fondé sur l’empreinte AiLA en MT (𝐹𝑃 ), le prix de l’EUA (𝑝 𝐸 ) par MT et le capital alloué (A).
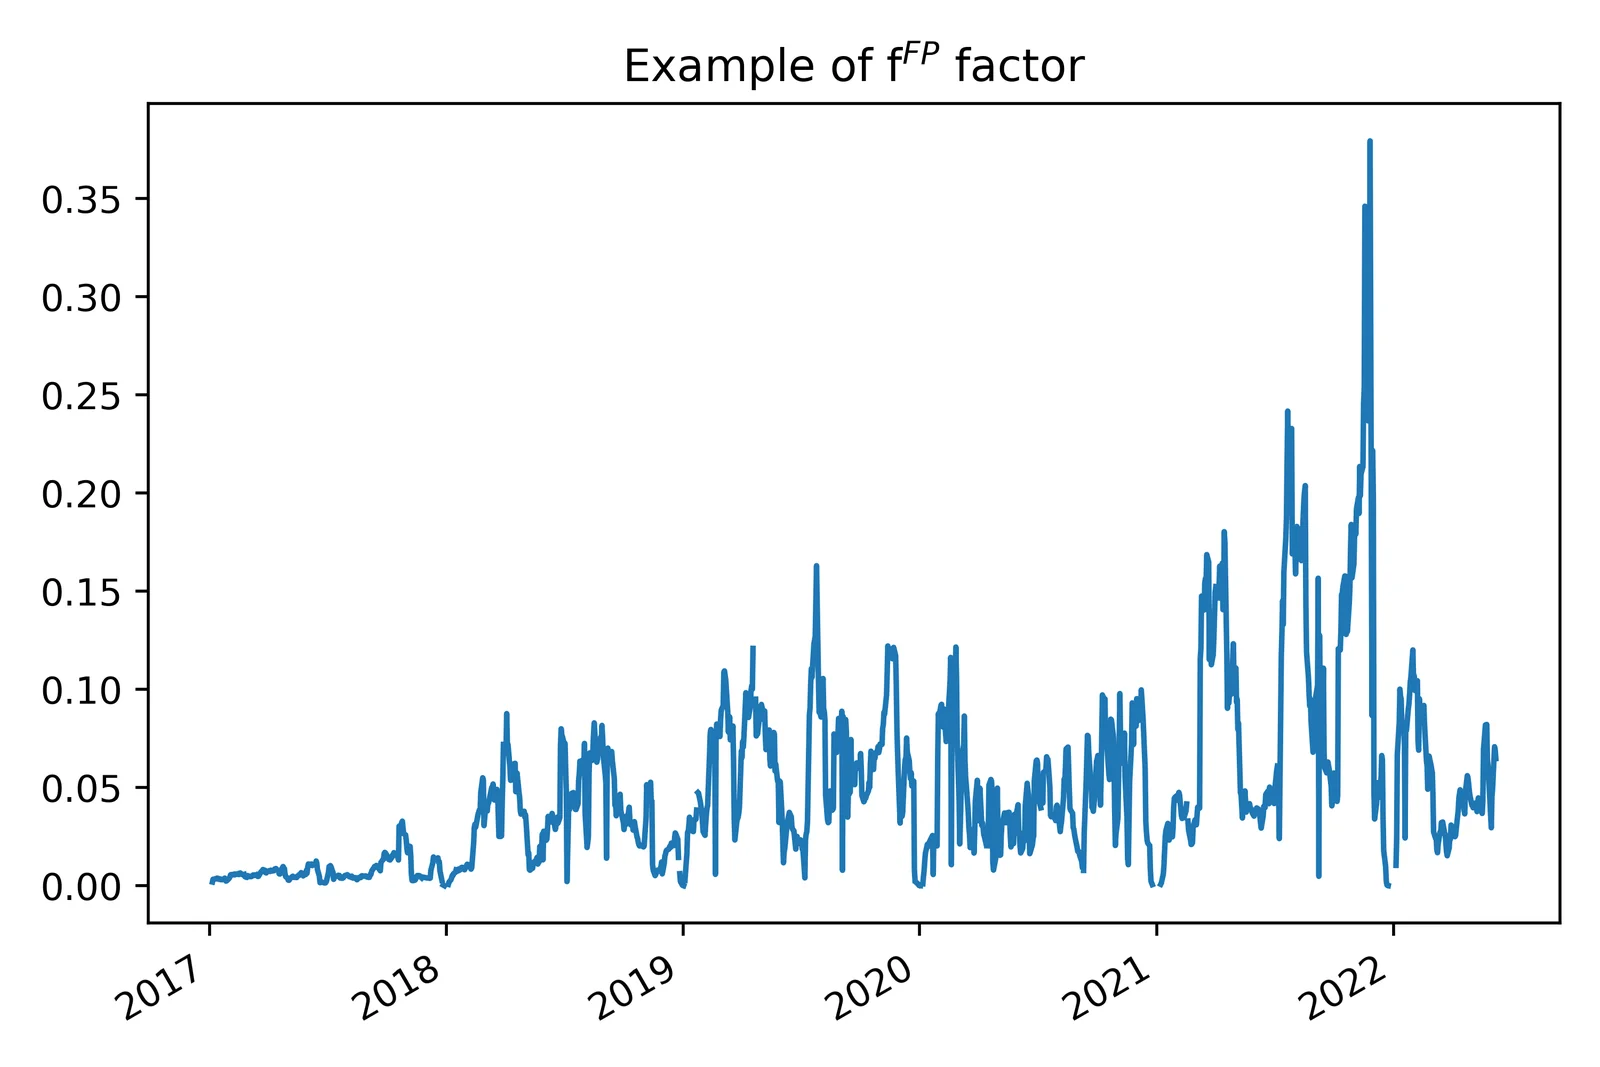
- Le facteur 𝑓 𝐹𝑃 varie fortement dans le temps en raison de la variation des allocations AiLA, mais aussi de la hausse du prix des quotas d’émission.
- Même avec les prix élevés des quotas d’émission de ces derniers temps, l’allocation en USD à l’EUA tend à ne représenter qu’une faible fraction de l’allocation AiLA.
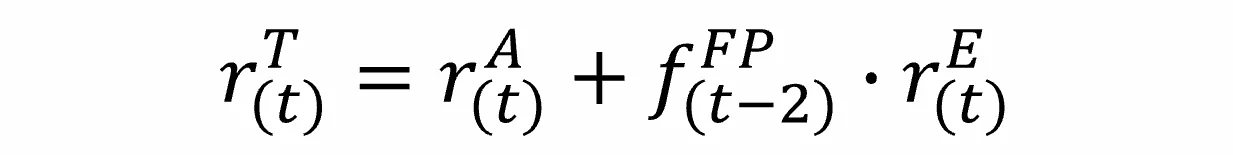
(* Le décalage de 2 jours vient du rééquilibrage effectué en même temps que celui des pondérations du produit AiLA)
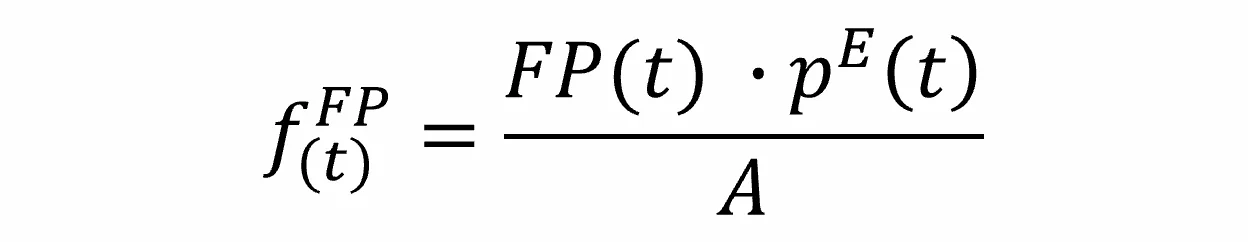
Impact sur la performance
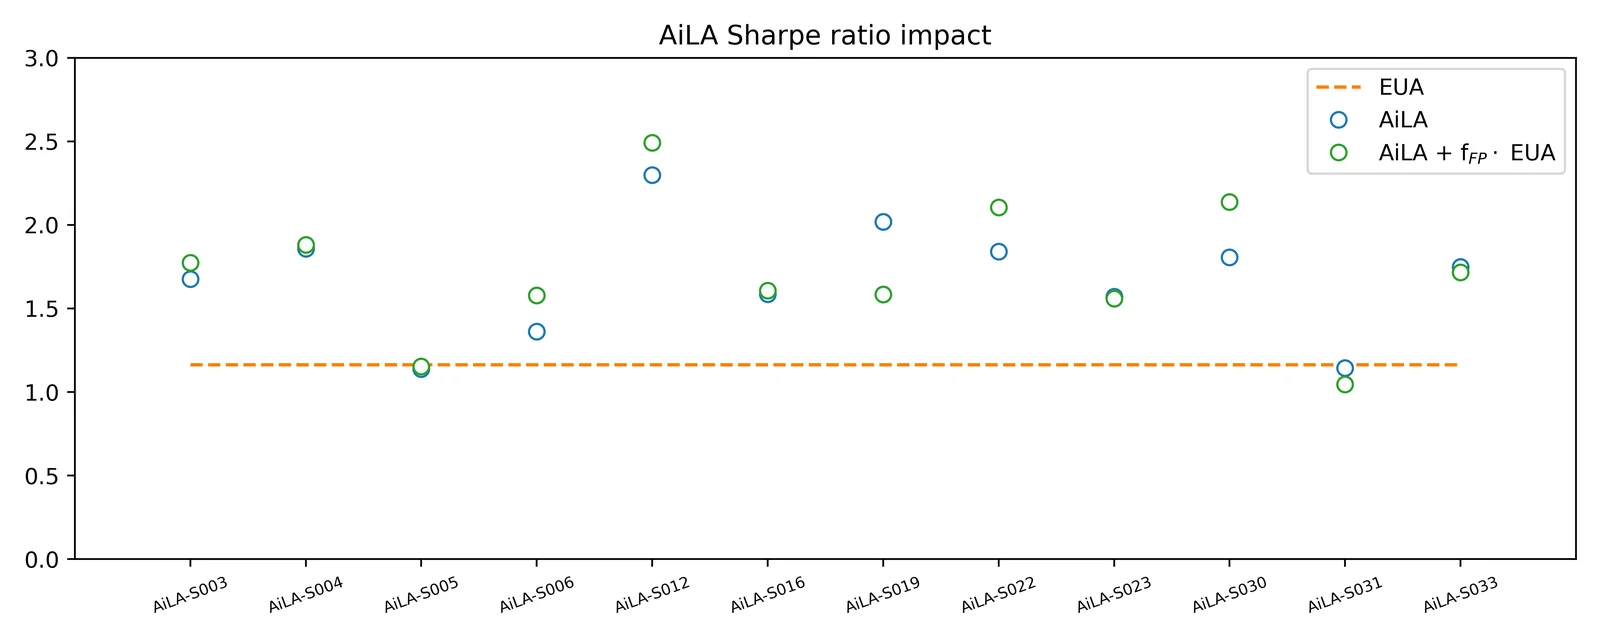
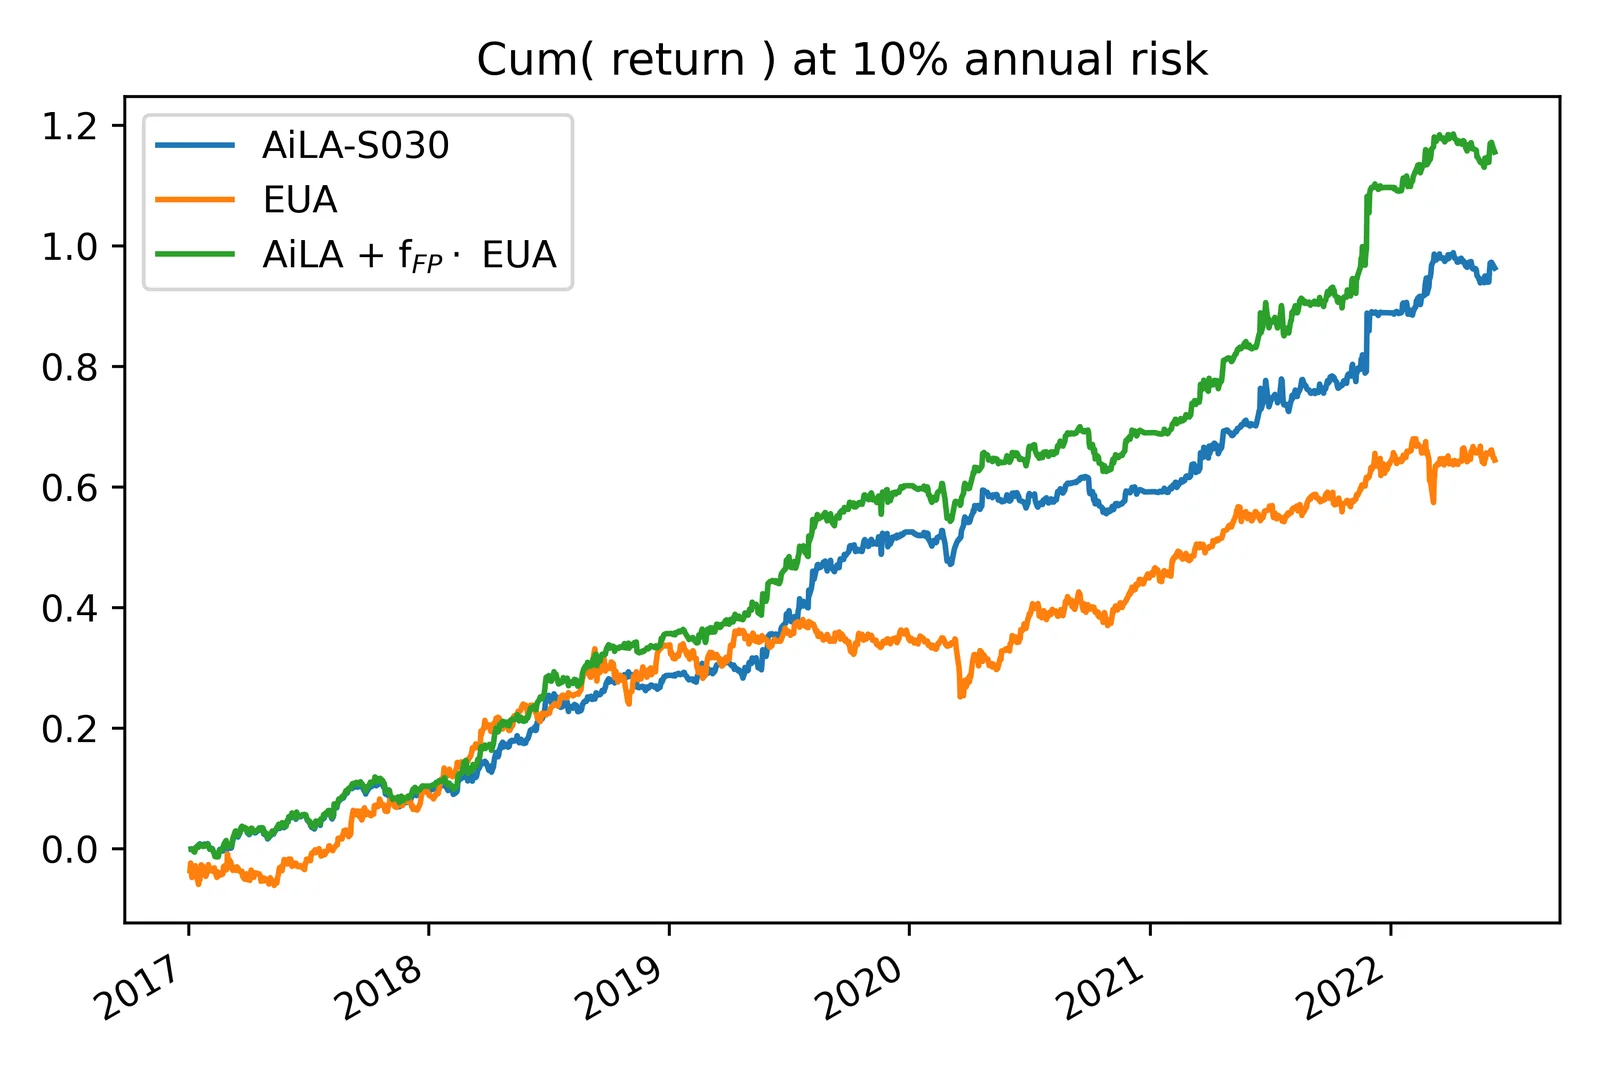
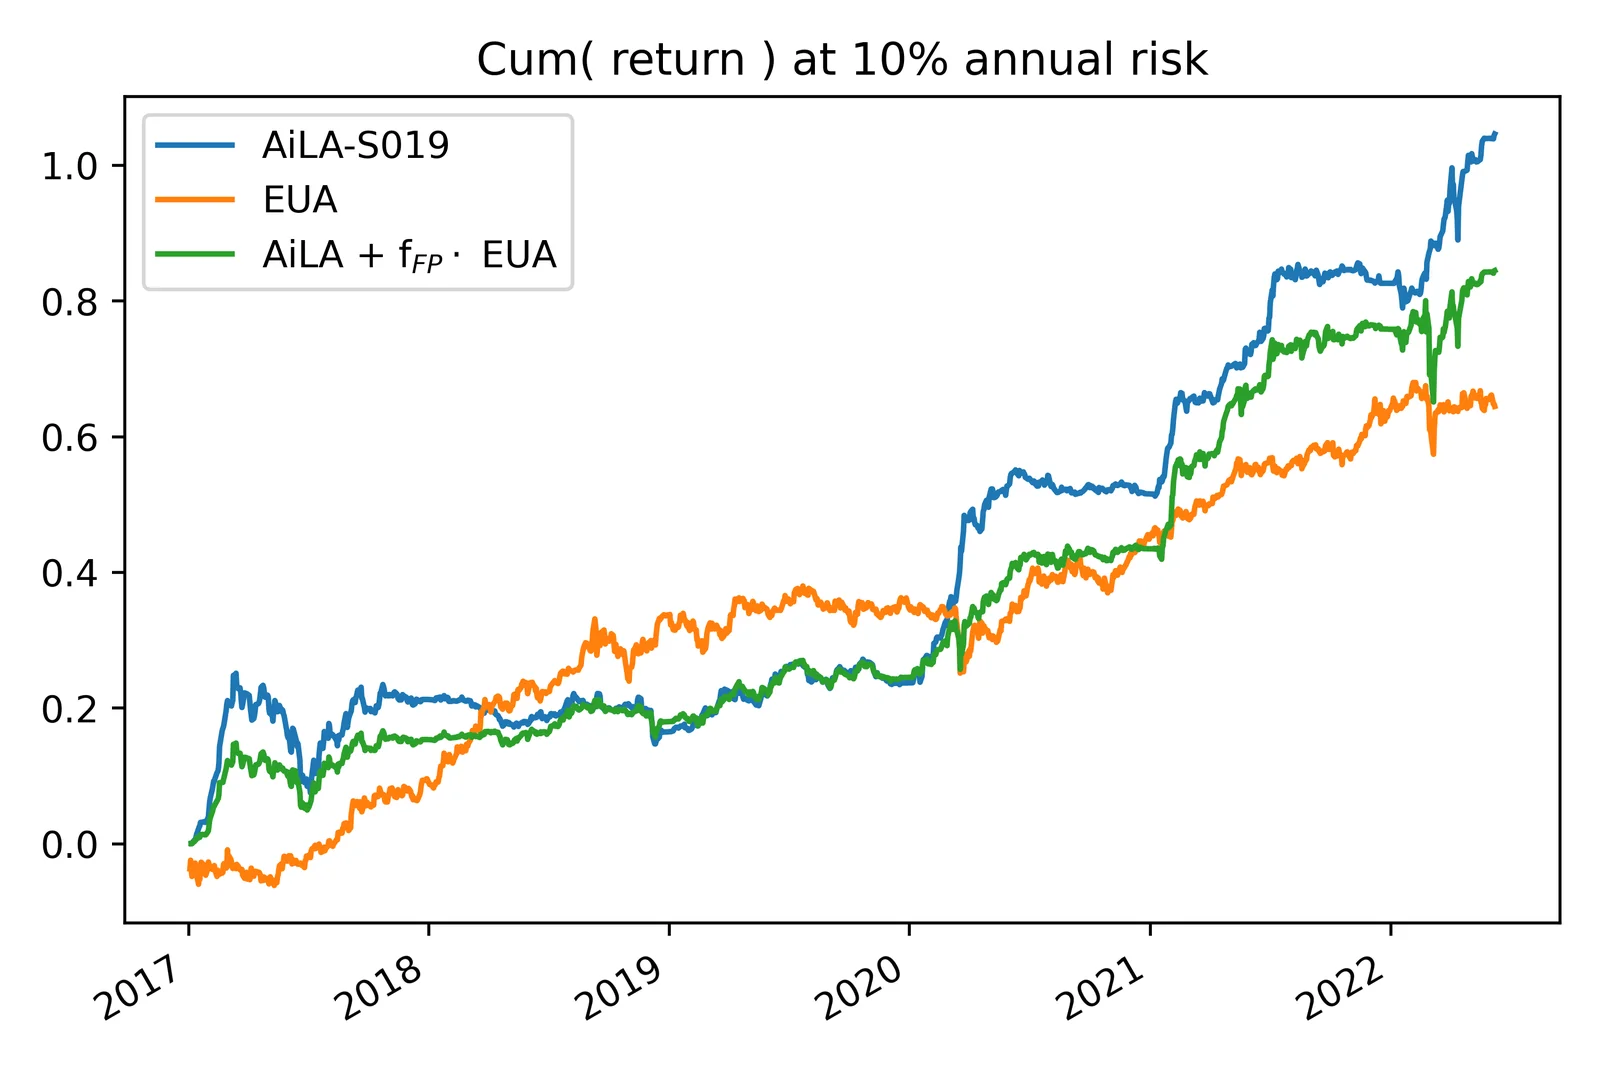
- Comme attendu, l’allocation supplémentaire en EUA améliore généralement la performance historique récente.
- Sur une base ajustée du risque, la hausse du ratio de Sharpe est généralement d’environ 10%, avec des écarts plus importants dans certains cas lorsque l’historique est limité aux années les plus récentes.
- Il existe toutefois aussi des cas où le ratio de Sharpe diminue.
Conclusions
- Une courte étude a examiné la performance des produits AiLA sur matières premières lorsqu’on leur ajoute une allocation longue en contrats à terme EUA, équivalente à l’empreinte carbone AiLA correspondante.
- L’étude ne se prononce pas sur la pertinence d’une telle approche : elle répond simplement à la question de savoir dans quelle mesure un tel scénario influerait sur la performance.
- Pour les produits AiLA, l’allocation longue en EUA qui en résulte représente généralement une faible fraction du capital alloué au produit AiLA.
- En partie du fait de la forte volatilité du prix de l’EUA, cette allocation supplémentaire a toutefois souvent un effet sensible sur la performance combinée.
- Sur l’historique de cette étude, l’effet sur le ratio de Sharpe a généralement été d’environ 10% ; la performance a le plus souvent été améliorée, mais dans certains cas le ratio de Sharpe a diminué.
- Cela indique que, dans ces conditions, l’effet sur la performance des produits AiLA reste relativement modeste, ce qui n’est pas forcément le cas pour d’autres produits, par exemple ceux dont les allocations sont plus importantes ou avec effet de levier.