
AiLA-Produkte und AiLA-Netto-Null-Produkte im Vergleich
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Studie zu einer Emissionsstrategie
- Wie in der AiLA-Methodik beschrieben, haben die AiLA-Indizes einen CO₂-Fußabdruck, der täglich auf Basis der Portfoliogewichte und des allokierten Kapitals berechnet wird.
- Der Wert des Fußabdrucks gibt die Treibhausgasemissionen in CO₂-Äquivalenten in metrischen Tonnen (MT) an, die mit den Rohstoffen verbunden sind, die den Assets des Portfolios zugrunde liegen.
- Ohne zu bewerten, welcher Anwendungsfall für einen solchen Fußabdruck besser oder schlechter ist, sind verschiedene Szenarien denkbar, in denen eine Schätzung des Fußabdrucks in ein Anlageportfolio einfließen könnte, z. B.:
- Halten von CO₂-Emissionsrechten in Höhe des Fußabdrucks des Portfolios.
- Beschränkung der Positionen in bestimmten Rohstoffen, um den Fußabdruck des Portfolios zu verringern.
- In dieser kurzen Analyse untersuchen wir, wie sich ein Szenario auf die Wertentwicklung der AiLA-Produkte auswirkt, in dem eine Long-Position in EUA-Futures gehalten worden wäre, die im Zeitverlauf dem Fußabdruck des Portfolios entspricht.
- Angesichts des deutlichen Anstiegs der Emissionspreise in den letzten Jahren liegt die Erwartung nahe, dass eine Long-Position die Gesamtwertentwicklung verbessert. Wir versuchen hier jedoch auch zu klären, in welchem Umfang.
(* In diesem Dokument steht CO₂ für Treibhausgasemissionen in CO₂-Äquivalenten.)
AiLA + Long EUA
- Der Einfachheit halber, d. h., um die Renditen von AiLA und EUA unabhängig voneinander zu halten, betrachten wir das Szenario, in dem für ein bestimmtes AiLA-Produkt zusätzlich eine Long-Allokation in Emissionsrechten auf Basis des CO₂-Fußabdrucks von AiLA erfolgt.
- Der Fußabdruck von AiLA wird in MT CO₂ ausgedrückt, und die Emissionsallokation wird durch eine Long-Position im Frontkontrakt des ICE-EUA-Future abgebildet, deren Größe täglich dem Fußabdruck entspricht.
- Die gesamte prozentuale Rendite (𝑟 𝑇 ) dieser AiLA+EUA-Strategie lässt sich dann durch die AiLA-Rendite (𝑟 𝐴 ) und die EUA-Rendite (𝑟 𝐸 ) ausdrücken, mit einem Faktor, der auf dem Fußabdruck von AiLA in MT (𝐹𝑃 ), dem EUA-Preis (𝑝 𝐸 ) je MT und dem allokierten Kapital (A) beruht.
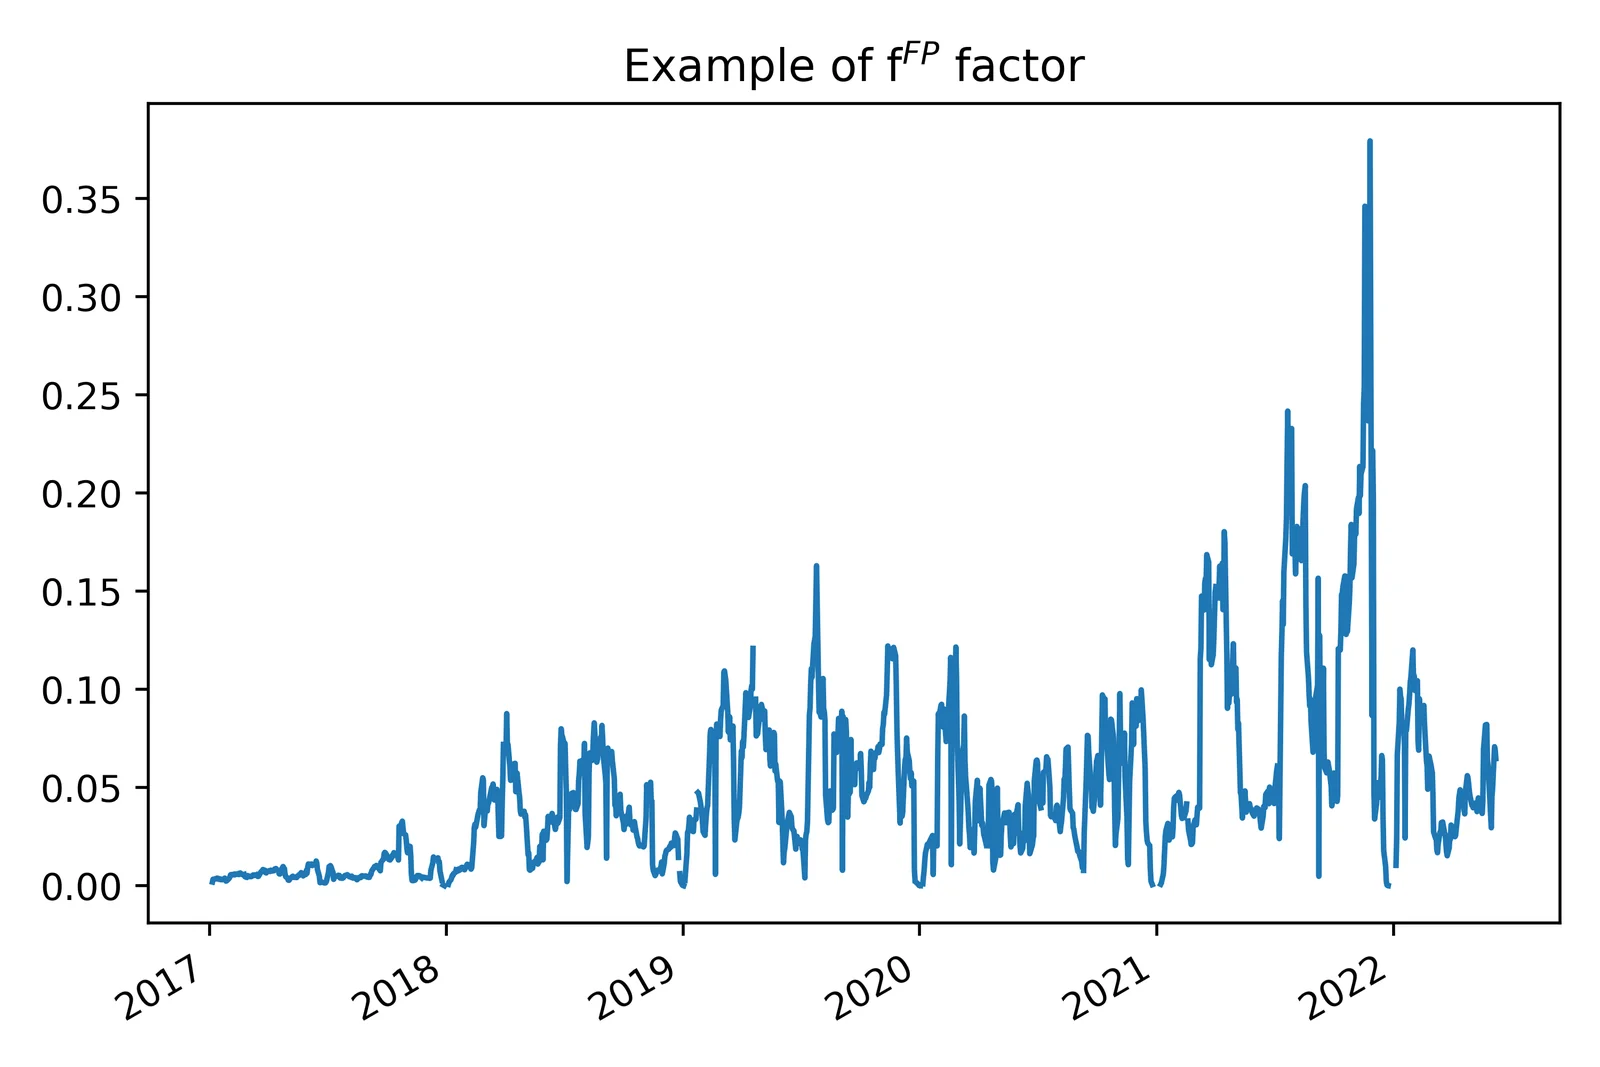
- Der Faktor 𝑓 𝐹𝑃 schwankt im Zeitverlauf erheblich, zum einen wegen der wechselnden AiLA-Allokationen, zum anderen wegen des steigenden Emissionspreises.
- Selbst bei den zuletzt hohen Emissionspreisen macht die USD-Allokation in EUA tendenziell nur einen kleinen Bruchteil der AiLA-Allokation aus.
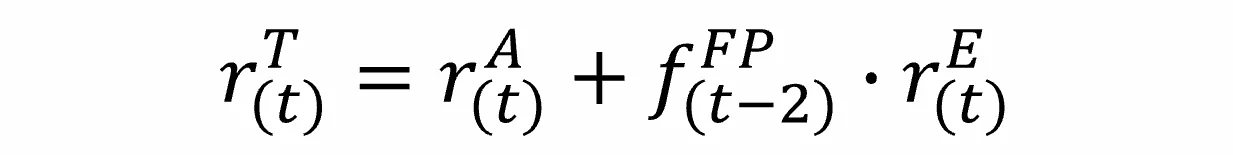
(* Die Verzögerung von 2 Tagen ergibt sich daraus, dass gleichzeitig mit den Gewichten des AiLA-Produkts neu gewichtet wird.)
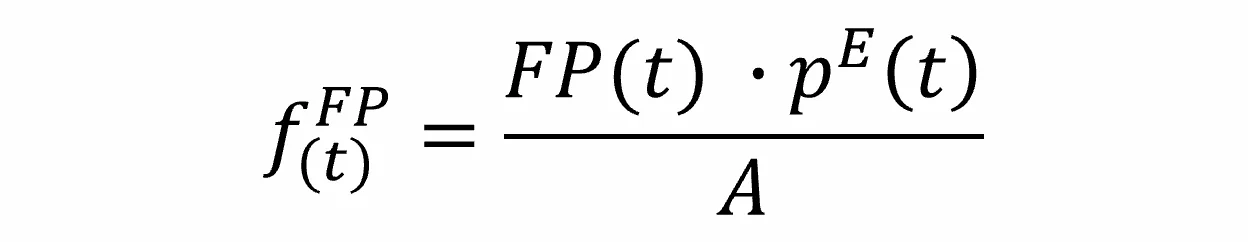
Auswirkung auf die Wertentwicklung
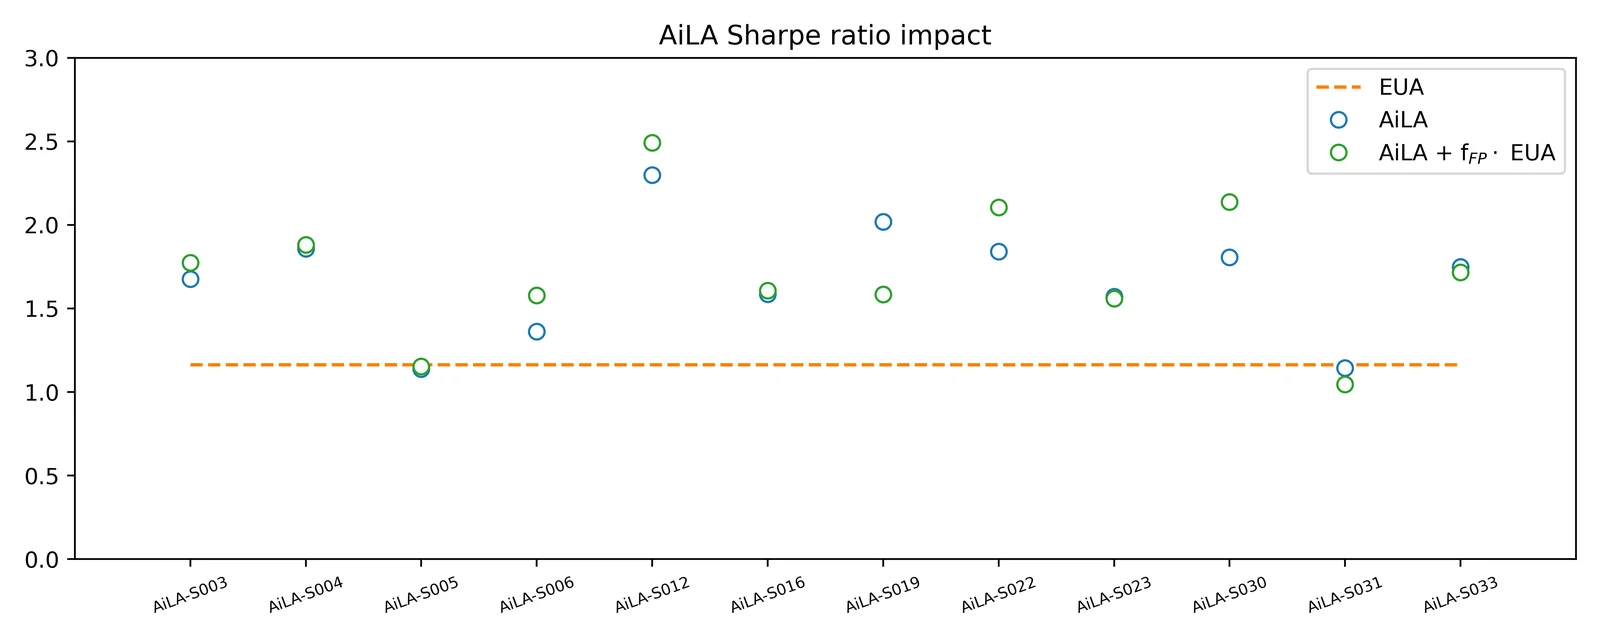
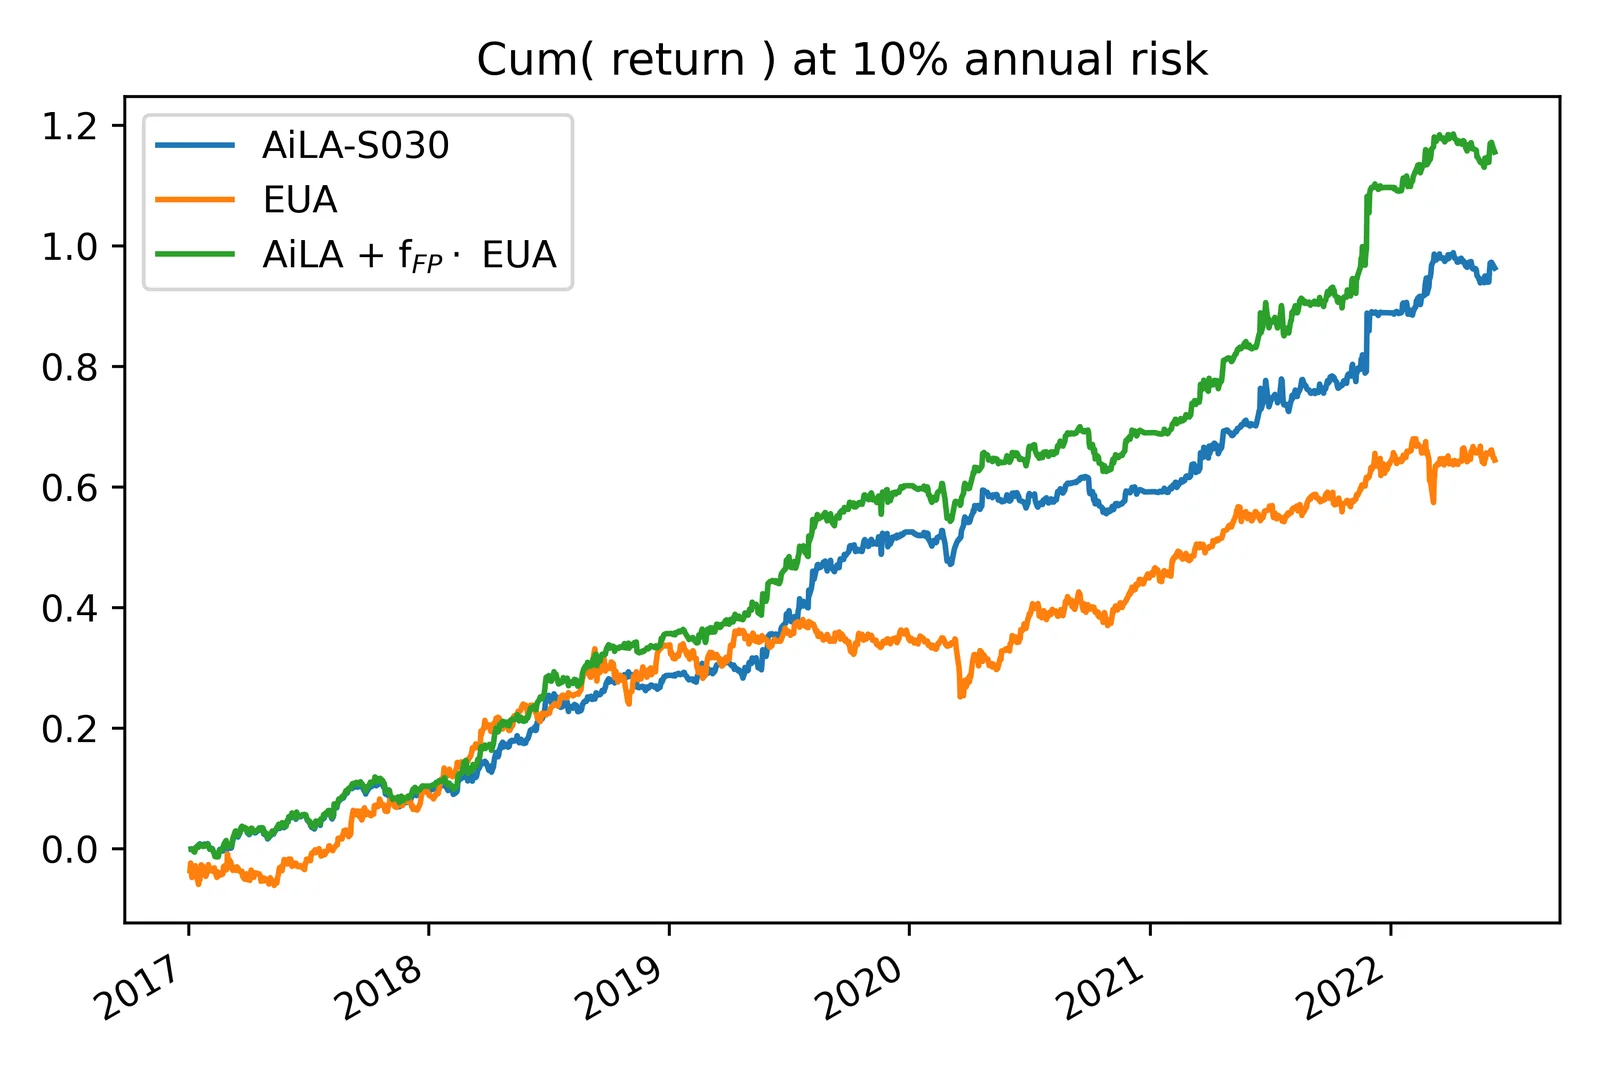
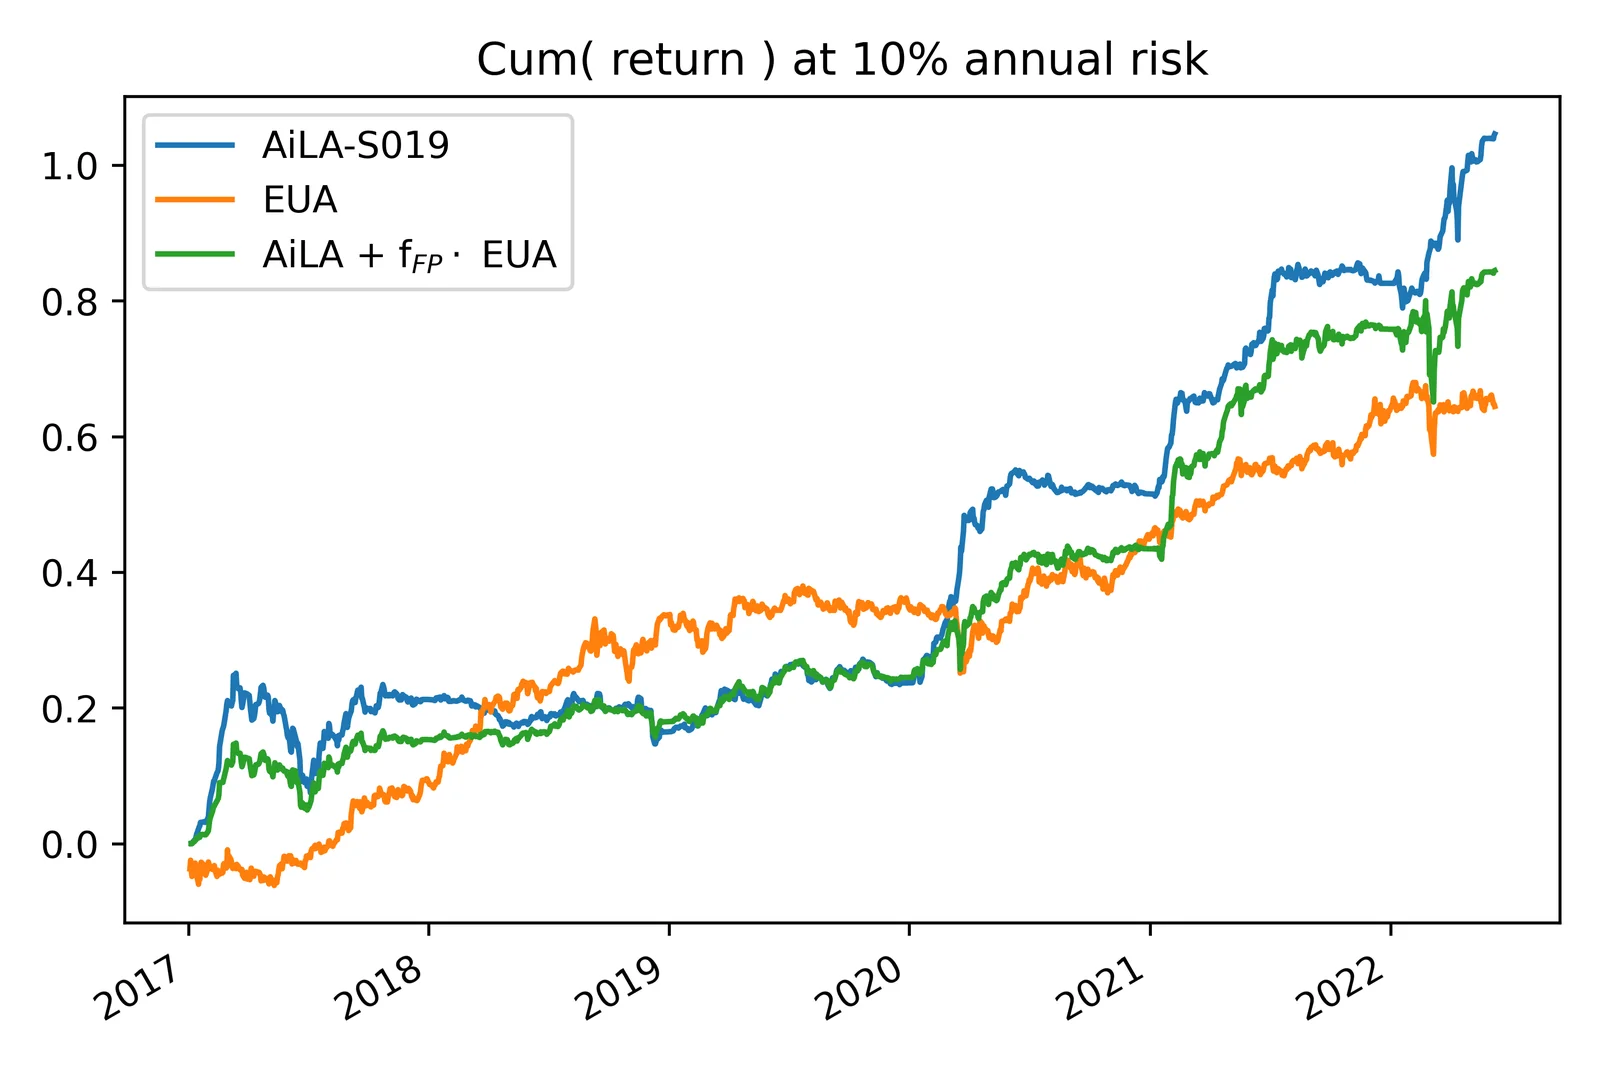
- Wie erwartet verbessert die zusätzliche EUA-Allokation typischerweise die Wertentwicklung der jüngeren Vergangenheit.
- Risikoadjustiert steigt die Sharpe-Ratio typischerweise um etwa 10%; in einzelnen Fällen sind die Unterschiede größer, wenn die Historie auf die letzten Jahre begrenzt wird.
- Es gibt jedoch auch Fälle, in denen die Sharpe-Ratio sinkt.
Fazit
- In einer kurzen Studie wurde die Wertentwicklung der Rohstoffprodukte von AiLA untersucht, wenn sie um eine Long-Allokation in EUA-Futures in Höhe des jeweiligen CO₂-Fußabdrucks von AiLA ergänzt werden.
- Die Studie trifft keine Aussage über die Zweckmäßigkeit eines solchen Ansatzes, sondern ist allein von der Frage motiviert, wie stark ein solches Szenario die Wertentwicklung beeinflussen würde.
- Bei den AiLA-Produkten macht die resultierende EUA-Long-Allokation im Allgemeinen nur einen kleineren Teil des dem AiLA-Produkt zugeteilten Kapitals aus.
- Zum Teil wegen der hohen Volatilität des EUA-Preises hat diese zusätzliche Allokation jedoch oft einen spürbaren Einfluss auf die kombinierte Wertentwicklung.
- Über die in dieser Studie betrachtete Historie betrug die Auswirkung auf die Sharpe-Ratio typischerweise etwa 10%. Meist wurde die Wertentwicklung verbessert, es gab aber auch Fälle, in denen die Sharpe-Ratio sank.
- Dies deutet darauf hin, dass die Auswirkung auf die Wertentwicklung der AiLA-Produkte unter solchen Bedingungen relativ gering ist. Für andere Produkte, z. B. mit größeren bzw. gehebelten Allokationen, muss das jedoch nicht gelten.