
Asimetría de las rentabilidades de los activos AiLA
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Preguntas
Preguntas:
- La distribución de las rentabilidades de los productos AiLA muestra a menudo una asimetría positiva.
- Esto podría deberse a varios aspectos de la metodología de las estrategias AiLA, uno de ellos el período de inversión de la asignación.
- ¿Se observa alguna relación entre la asimetría de las rentabilidades y el período de inversión utilizado para construir la estrategia de asignación de activos?
Enfoque:
- Distinguir entre las rentabilidades diarias y las rentabilidades compuestas a lo largo de un período de inversión.
- Agrupar las rentabilidades de muchos activos y winsorizarlas a unas 5 desviaciones típicas para reducir la incertidumbre y el impacto de los valores atípicos.
- Estudiar la asimetría de las rentabilidades de los activos en función de los períodos de inversión utilizados para diseñar la estrategia de asignación de activos.
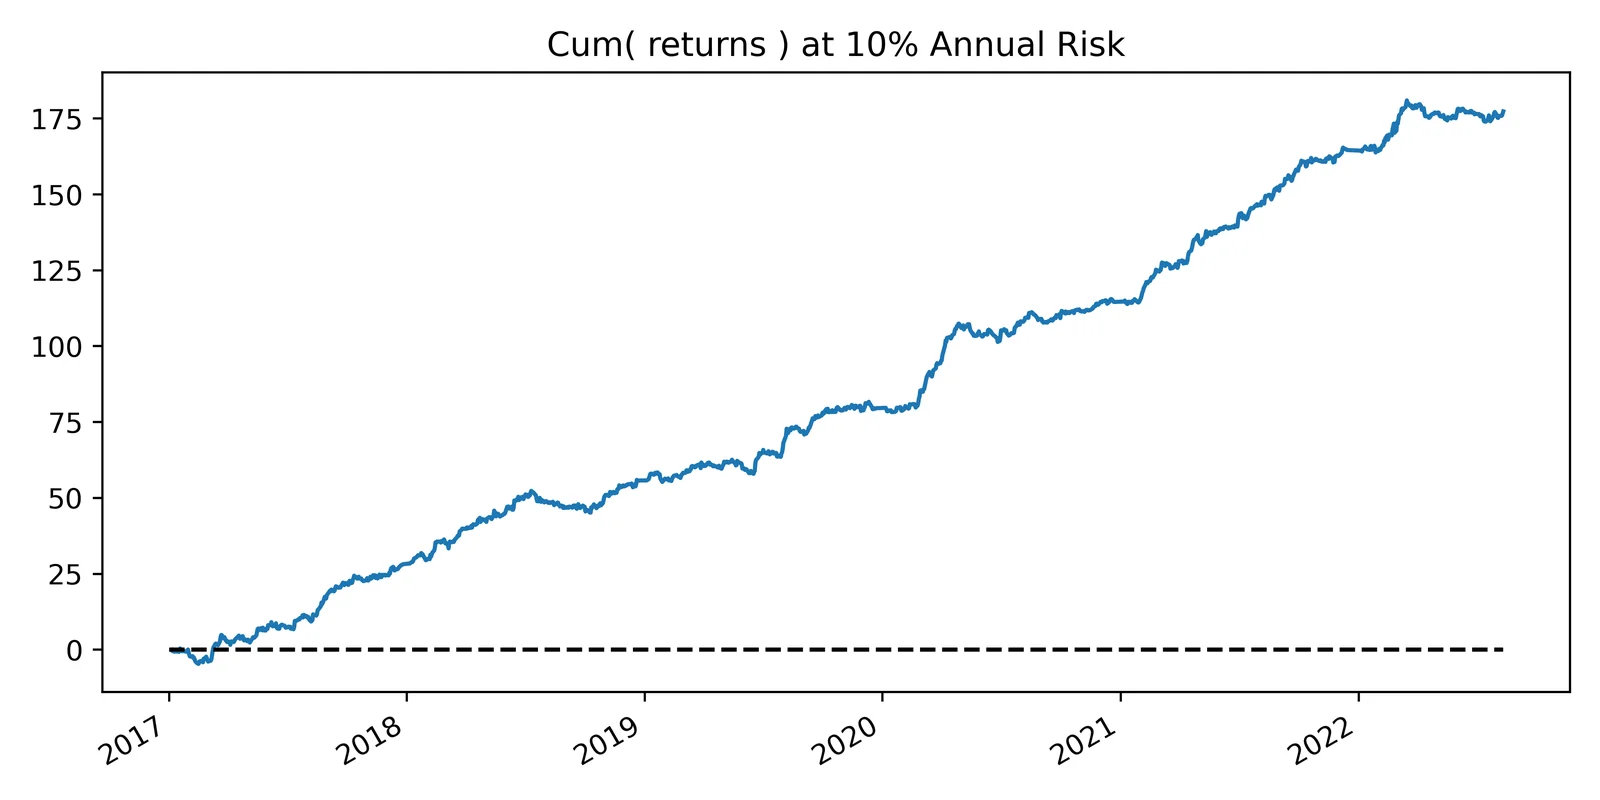
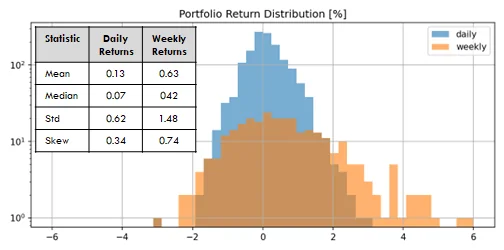
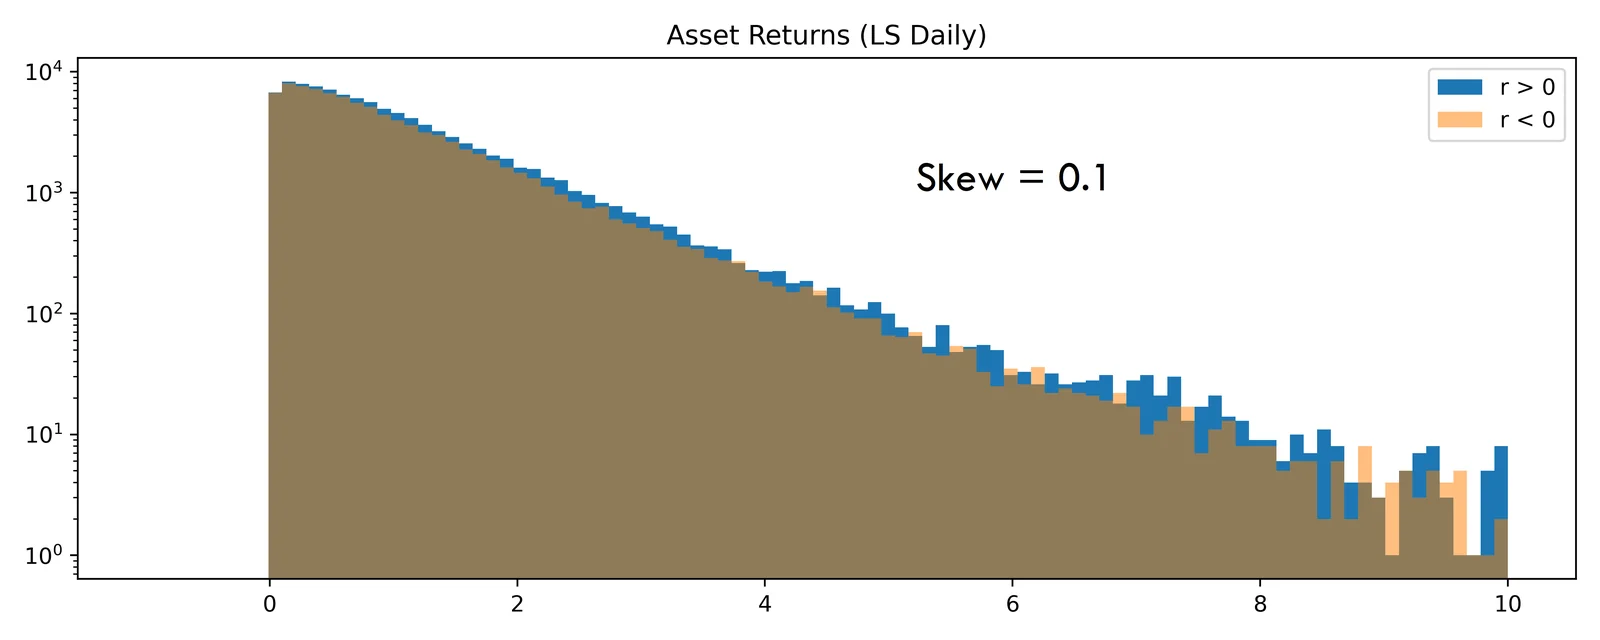
Todos los resultados de asimetría se basan en el coeficiente de Fisher-Pearson G1 de [SciPy]. [SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
Asimetría de las rentabilidades de los activos
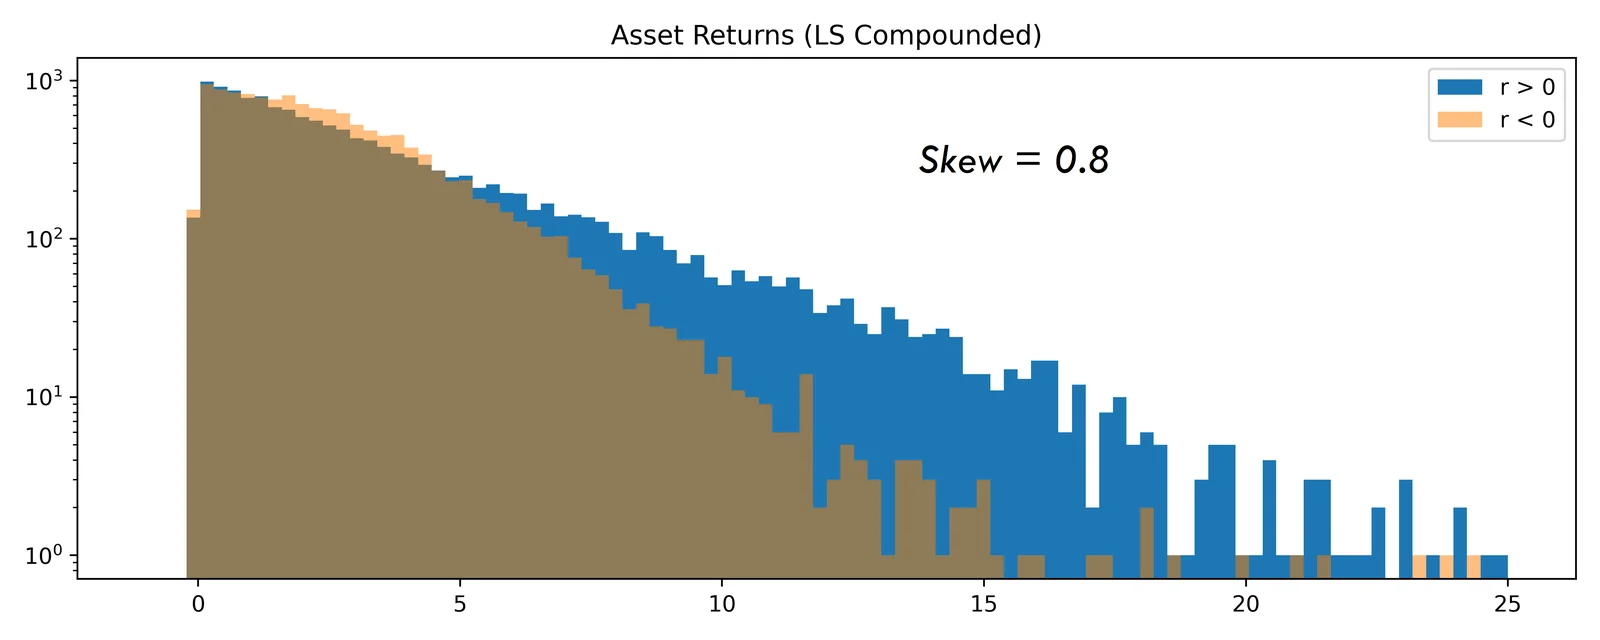
- Las rentabilidades de los activos AiLA son las rentabilidades (%) obtenidas al tomar una posición larga o corta en un único activo, por ejemplo, el contrato de futuros CME Corn Dec22, según las señales de asignación de AiLA generadas para ese activo.
- Distinguimos entre las rentabilidades diarias de los activos y las rentabilidades compuestas a lo largo de un período, ya que las distintas fuentes posibles de asimetría podrían afectar a los resultados de forma diferente, por ejemplo:
- La asimetría generada por la modelización previa (upstream) de AiLA podría tener un impacto similar en ambos tipos de rentabilidad.
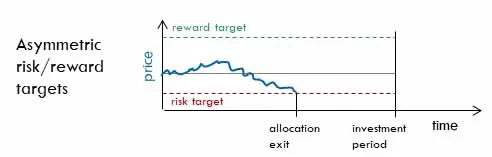
- En cambio, los objetivos de riesgo/rentabilidad, que implican salidas asimétricas de las asignaciones, podrían introducir una asimetría que afecte sobre todo a las rentabilidades compuestas.
- Aquí, las rentabilidades compuestas se obtienen a lo largo del período real durante el que se mantuvo cada asignación, es decir, el período puede variar en cada rentabilidad.
- Cabe señalar que las rentabilidades compuestas pueden adquirir una asimetría positiva solo por efecto de la capitalización [Farago22]. No obstante, dada la moderada volatilidad y los períodos de inversión que abarca este estudio, se estima que estas contribuciones a la asimetría son significativamente menores que los efectos observados.
[Farago22]: A.Farago y E.Hjalmarsson, Long-Horizon Stock Returns Are Positively Skewed, Review of Finance (2022) 1–44.
Período de inversión de los activos
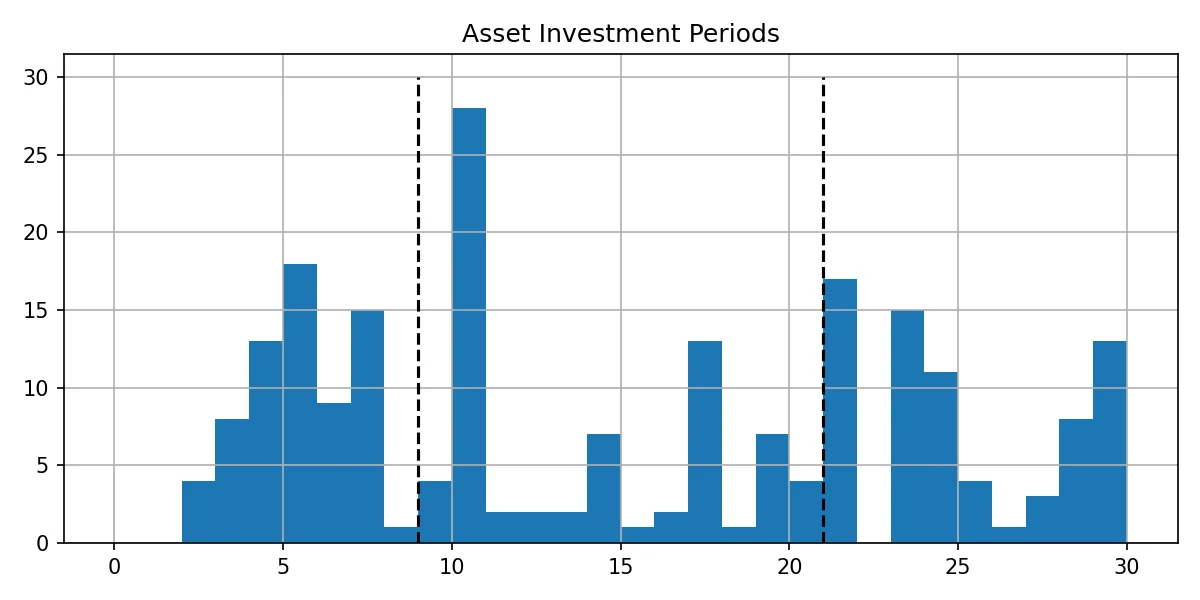
- Las asignaciones de activos de AiLA suelen generarse con distintos períodos de inversión previstos para cada activo.
- Por ello, los (213) activos utilizados se clasificaron en tres conjuntos del mismo tamaño, con períodos de inversión (IP) de:
- Corto: IP <= 9 días
- Medio: 9 < IP <= 21 días
- Largo: 21 < IP
- En las rentabilidades compuestas, el período de la rentabilidad puede ser más corto que el IP, aunque suele ser del mismo orden.
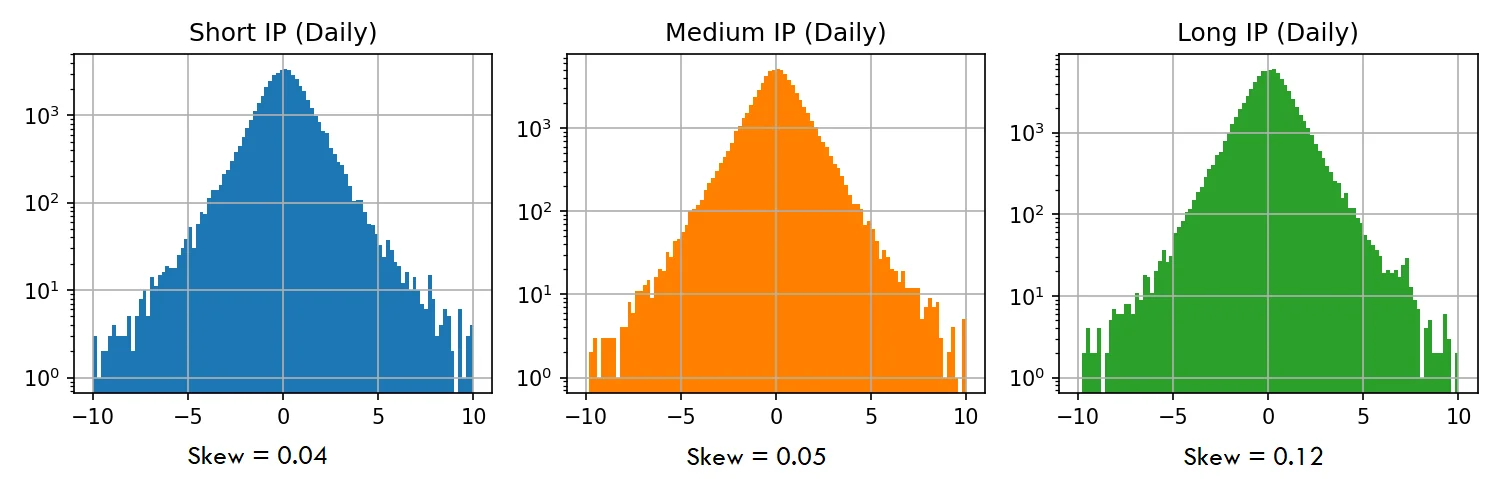
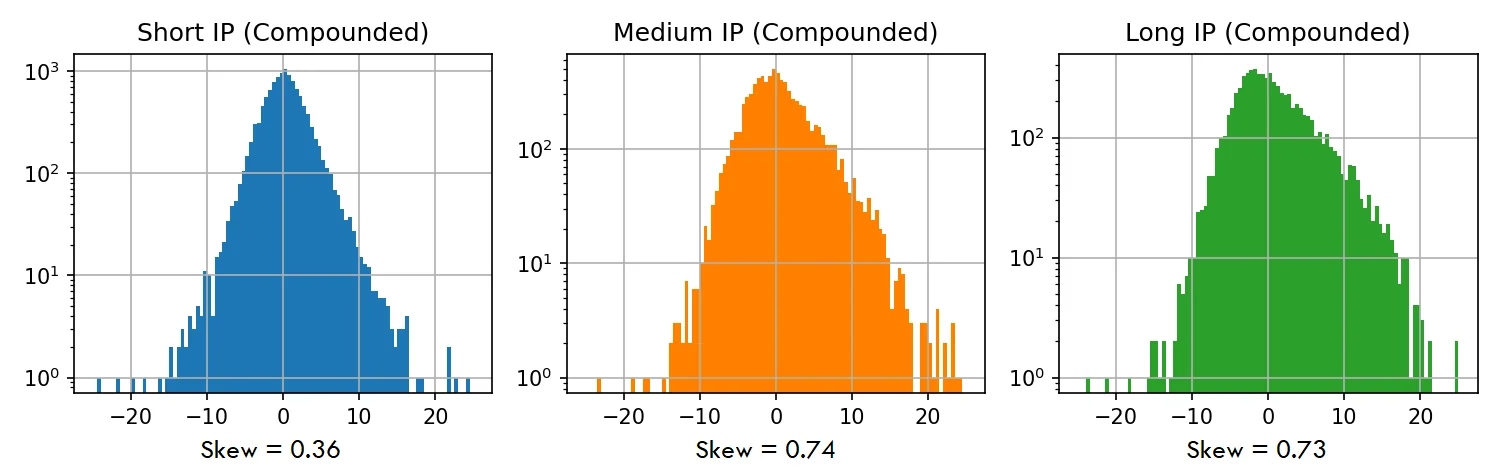
- De las distribuciones de las rentabilidades de los tres grupos se observa que:
- Las rentabilidades diarias muestran una asimetría positiva insignificante en los tres grupos.
- Las rentabilidades compuestas indican, a diferencia de las diarias, una asimetría positiva apreciable en los tres grupos.
- Las rentabilidades compuestas también muestran la asimetría más positiva en los dos grupos formados por los activos con los períodos de inversión más largos.
Conclusiones
- La distribución de las rentabilidades asociada a los productos AiLA muestra a menudo una asimetría positiva.
- Varios aspectos podrían influir en esa asimetría de las rentabilidades, entre ellos el período de inversión utilizado al generar las estrategias de asignación de activos de AiLA.
- Por ello, se estudió, a nivel de rentabilidad de los activos AiLA, si existe alguna relación entre una asimetría positiva y el período de inversión asociado a cada activo.
- Los resultados no indicaron ninguna asimetría significativa en las rentabilidades diarias de los activos.
- Sin embargo, las rentabilidades compuestas a lo largo del período de cada asignación mostraron una asimetría positiva creciente a medida que aumenta el período de inversión.
- Esto cabe esperarlo, por ejemplo, por los objetivos asimétricos de riesgo/rentabilidad de las estrategias.
- En cuanto a la asimetría observada a nivel de cartera, es posible que sean relevantes otros efectos además de los observados a nivel de activo; por ejemplo, acertar en la predicción de eventos correlacionados en muchos activos, como el desplome de 2020, podría reforzar estos efectos a nivel de cartera.