
Schiefe der AiLA-Asset-Renditen
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Fragestellung
Fragestellung:
- Die Renditeverteilung der AiLA-Produkte weist häufig eine positive Schiefe auf.
- Das könnte mit mehreren Aspekten der Methodik der AiLA-Strategien zusammenhängen, unter anderem mit dem Anlagezeitraum der Allokation.
- Lassen sich Zusammenhänge zwischen der Schiefe der Renditen und dem Anlagezeitraum erkennen, der zur Konstruktion der Strategie zur Asset-Allokation verwendet wird?
Vorgehen:
- Unterscheidung zwischen täglichen Renditen und über einen Anlagezeitraum aufgezinsten Renditen.
- Zusammenfassung der Renditen vieler Assets und Winsorisierung bei etwa 5 Standardabweichungen, um die Unsicherheit und den Einfluss von Ausreißern zu verringern.
- Untersuchung der Schiefe der Asset-Renditen in Abhängigkeit von den Anlagezeiträumen, die bei der Gestaltung der Strategie zur Asset-Allokation verwendet werden.
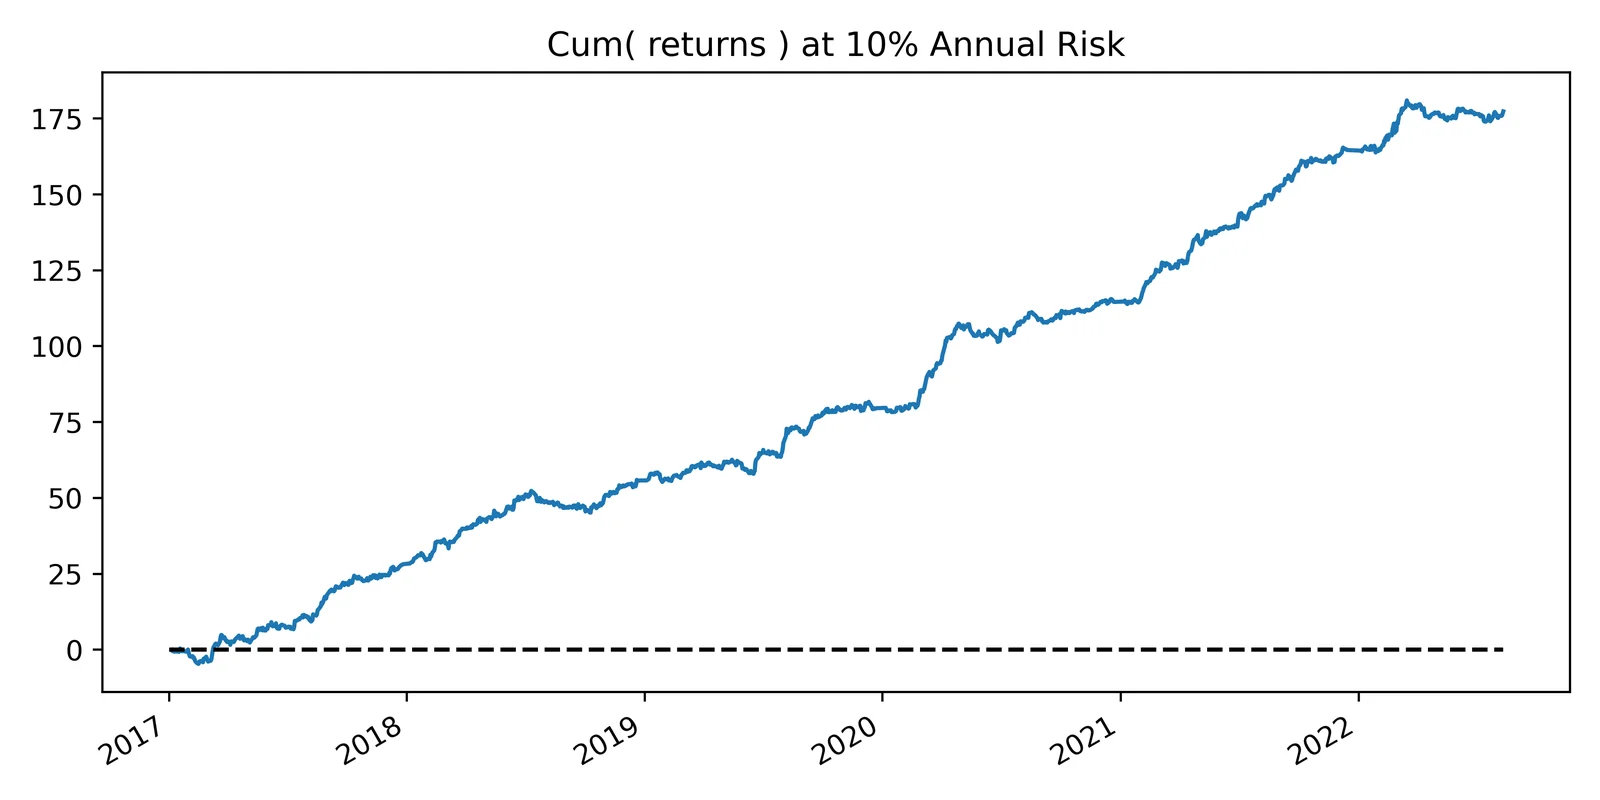
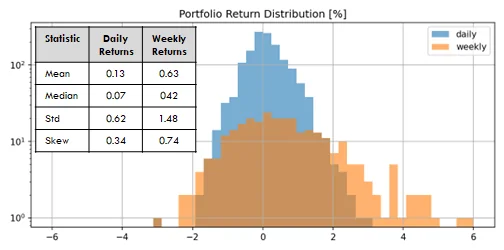
Alle Ergebnisse zur Schiefe beruhen auf dem Fisher-Pearson-Koeffizienten G1 aus [SciPy]. [SciPy]: E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
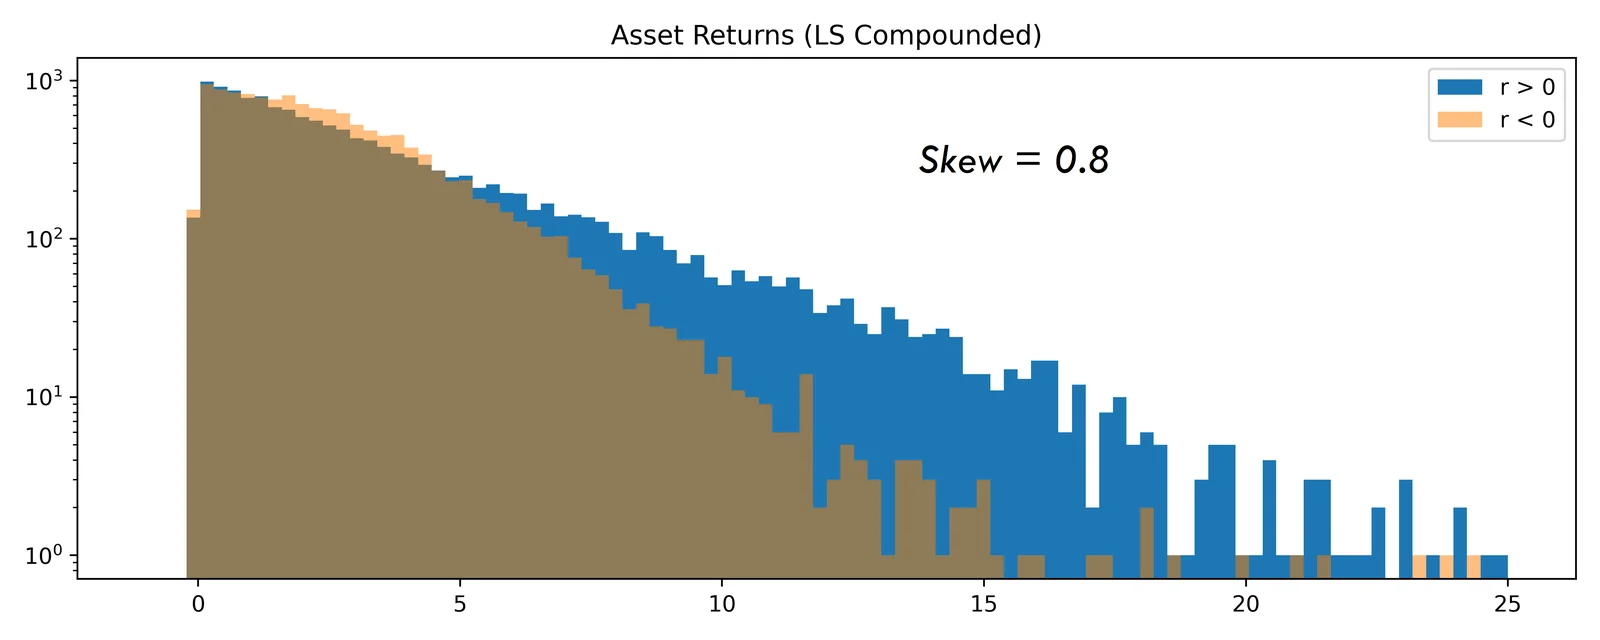
Schiefe der Asset-Renditen
- AiLA-Asset-Renditen sind die (prozentualen) Renditen, die sich aus einer Long- oder Short-Position in einem einzelnen Asset, z. B. dem Futures-Kontrakt CME Corn Dec22, gemäß den für dieses Asset erzeugten AiLA-Allokationssignalen ergeben.
- Wir unterscheiden zwischen täglichen Asset-Renditen und über einen Zeitraum aufgezinsten Renditen, da verschiedene mögliche Ursachen der Schiefe die Ergebnisse unterschiedlich beeinflussen könnten, z. B.:
- Eine durch die vorgelagerte Modellierung von AiLA erzeugte Schiefe könnte sich auf beide Renditearten ähnlich auswirken.
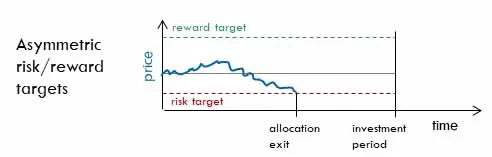
- Risiko-Rendite-Ziele, die zu asymmetrischen Ausstiegen aus Allokationen führen, könnten dagegen eine Schiefe erzeugen, die vor allem die aufgezinsten Renditen betrifft.
- Die aufgezinsten Renditen werden hier über den tatsächlichen Zeitraum ermittelt, in dem eine bestimmte Allokation gehalten wurde; der Zeitraum kann also für jede Rendite unterschiedlich sein.
- Zu beachten ist, dass aufgezinste Renditen allein durch den Zinseszinseffekt eine positive Schiefe aufweisen können [Farago22]. Wegen der moderaten Volatilität und der in dieser Studie betrachteten Anlagezeiträume dürften diese Beiträge zur Schiefe jedoch deutlich kleiner sein als die beobachteten Effekte.
[Farago22]: A.Farago and E.Hjalmarsson, Long-Horizon Stock Returns Are Positively Skewed, Review of Finance (2022) 1–44.
Anlagezeitraum der Assets
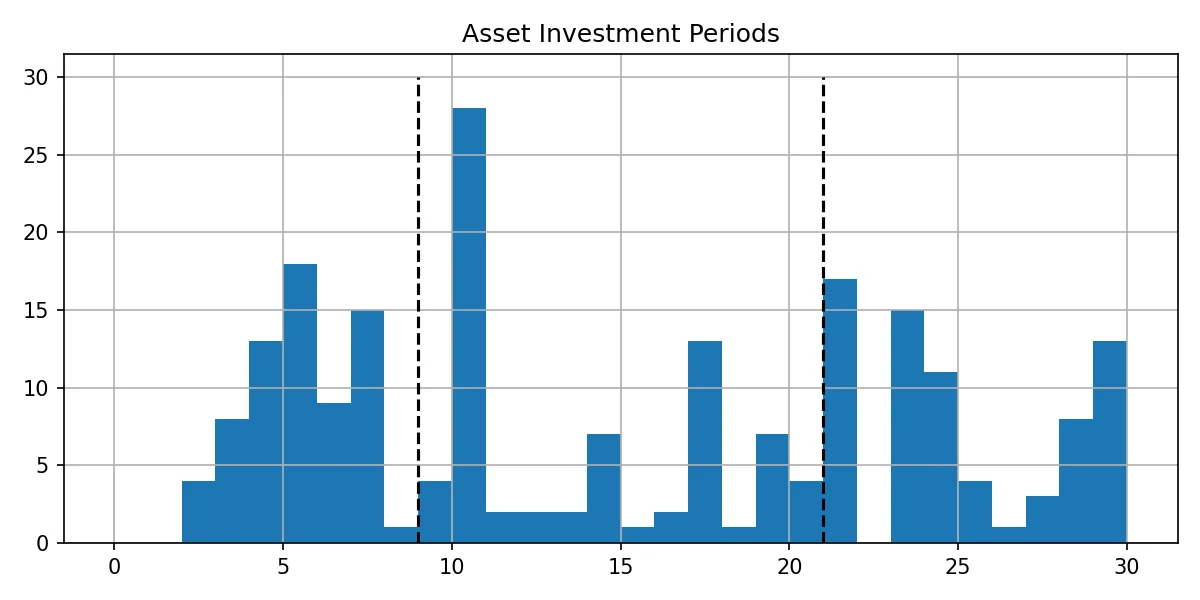
- Die AiLA-Asset-Allokationen werden typischerweise mit unterschiedlichen beabsichtigten Anlagezeiträumen für verschiedene Assets erstellt.
- Die (213) verwendeten Assets wurden daher in drei gleich große Gruppen mit folgenden Anlagezeiträumen (IP) eingeteilt:
- Kurz: IP <= 9 Tage
- Mittel: 9 < IP <= 21 Tage
- Lang: 21 < IP
- Bei den aufgezinsten Renditen kann der Renditezeitraum kürzer sein als der IP, liegt aber meist in derselben Größenordnung.
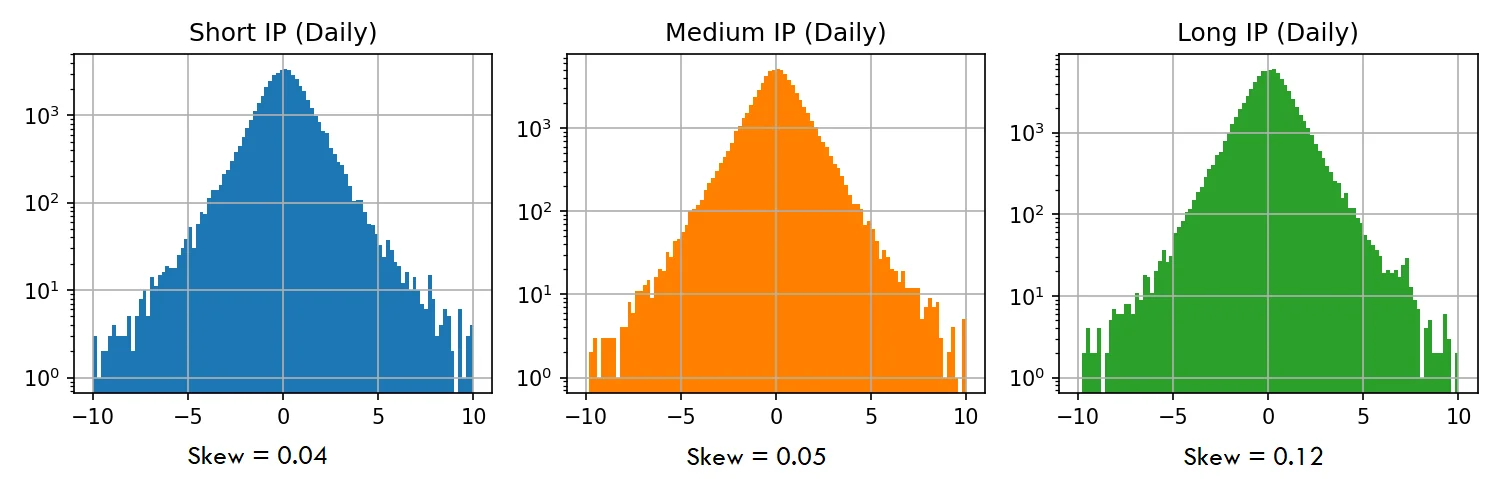
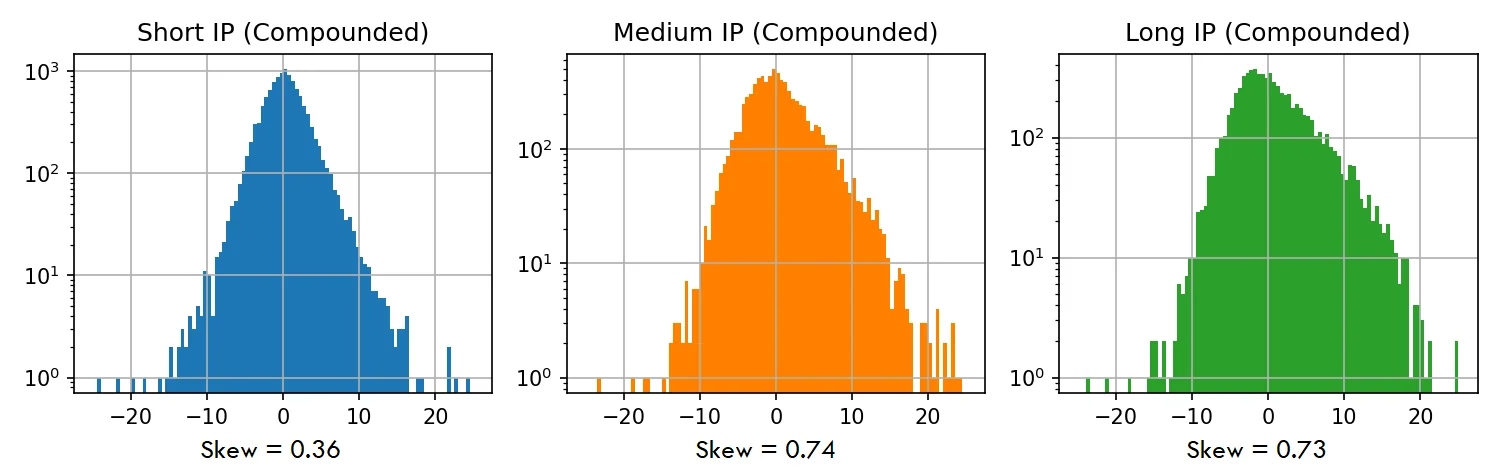
- Die Renditeverteilungen der drei Gruppen zeigen Folgendes:
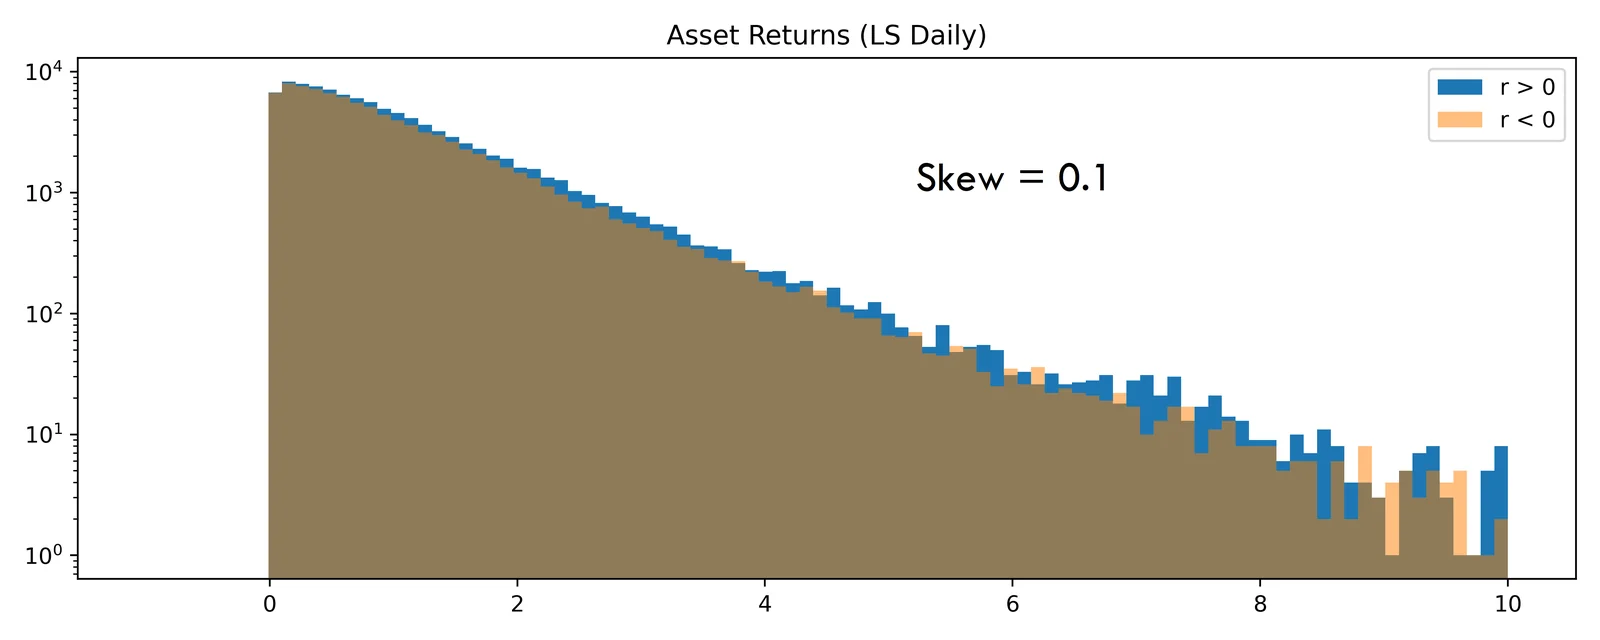
- Die täglichen Renditen weisen in allen drei Gruppen eine vernachlässigbare positive Schiefe auf.
- Die aufgezinsten Renditen zeigen im Gegensatz zu den täglichen Renditen in allen drei Gruppen eine deutliche positive Schiefe.
- Die aufgezinsten Renditen zeigen zudem die stärkste positive Schiefe in den beiden Gruppen mit den längsten Anlagezeiträumen.
Fazit
- Die Renditeverteilung der AiLA-Produkte zeigt häufig eine positive Schiefe.
- Mehrere Aspekte könnten zu einer solchen Schiefe der Renditen beitragen, unter anderem der Anlagezeitraum, der bei der Erstellung der Strategien zur Asset-Allokation von AiLA verwendet wird.
- Daher wurde auf Ebene der AiLA-Asset-Renditen untersucht, ob Zusammenhänge zwischen einer positiven Schiefe und dem Anlagezeitraum der verschiedenen Assets bestehen.
- Die Ergebnisse zeigten keine signifikante Schiefe der täglichen Asset-Renditen.
- Die über den jeweiligen Allokationszeitraum aufgezinsten Renditen zeigten jedoch mit zunehmendem Anlagezeitraum eine zunehmende positive Schiefe.
- Dies ist zu erwarten, etwa wegen der asymmetrischen Risiko-Rendite-Ziele der Strategien.
- Für die auf Portfolioebene beobachtete Schiefe könnten neben den auf Asset-Ebene beobachteten noch weitere Effekte eine Rolle spielen; so könnte etwa die erfolgreiche Vorhersage korrelierter Ereignisse wie des Crashs 2020 über viele Assets hinweg diese Effekte auf Portfolioebene verstärken.