
Asymétrie des rendements des actifs AiLA
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Questions
Questions :
- La distribution des rendements des produits AiLA présente souvent une asymétrie (skew) positive.
- Celle-ci pourrait tenir à plusieurs aspects de la méthodologie des stratégies AiLA, dont la durée d’investissement des allocations.
- Observe-t-on une relation entre l’asymétrie des rendements et la durée d’investissement utilisée pour construire la stratégie d’allocation des actifs ?
Approche :
- Distinguer les rendements quotidiens des rendements composés sur une durée d’investissement.
- Regrouper les rendements de nombreux actifs et les winsoriser à environ 5 écarts-types, afin de réduire l’incertitude et l’effet des valeurs extrêmes.
- Étudier l’asymétrie des rendements des actifs en fonction des durées d’investissement utilisées pour concevoir la stratégie d’allocation des actifs.
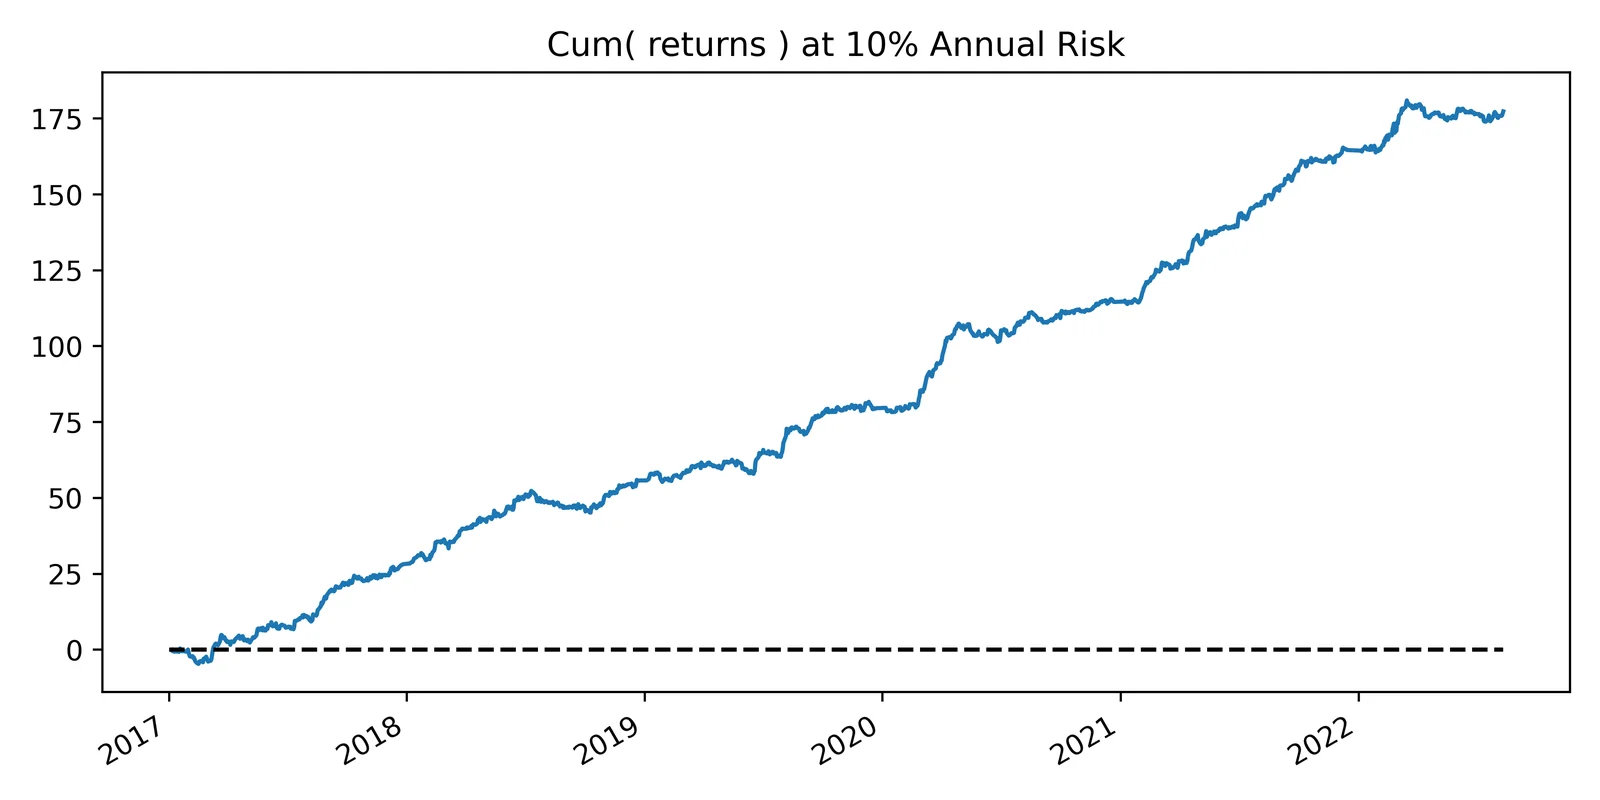
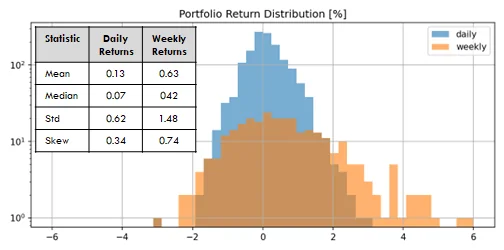
Tous les résultats d’asymétrie reposent sur le coefficient de Fisher-Pearson G1 de [SciPy]. [SciPy] : E. Jones et al., Open Source Scientific Tools for Python (2001), http://www.scipy.org
Asymétrie des rendements des actifs
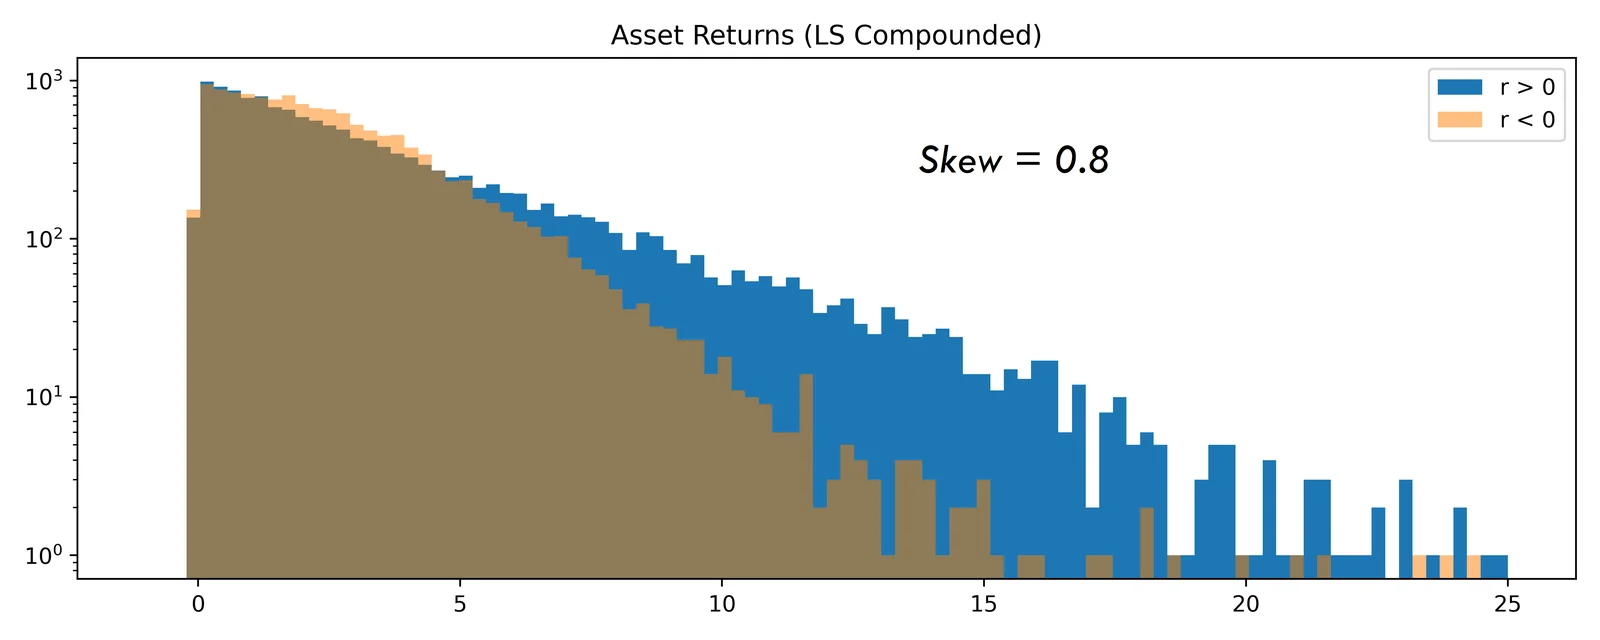
- Les rendements des actifs AiLA désignent les rendements (en %) obtenus en étant long ou short sur un actif unique, par exemple le contrat à terme CME Corn Dec22, selon les signaux d’allocation AiLA générés pour cet actif.
- Nous distinguons les rendements quotidiens des actifs des rendements composés sur une période, car différentes sources potentielles d’asymétrie pourraient influer différemment sur les résultats, par exemple :
- l’asymétrie générée par la modélisation amont d’AiLA pourrait avoir un effet similaire sur les deux types de rendement ;
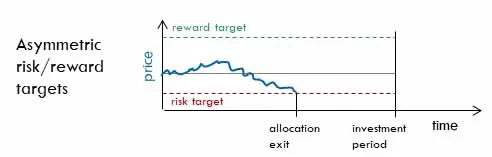
- en revanche, les objectifs de risque/rendement, qui impliquent des sorties d’allocation asymétriques, pourraient introduire une asymétrie touchant surtout les rendements composés.
- Les rendements composés sont ici calculés sur la période effective de détention de chaque allocation ; cette période peut donc varier d’un rendement à l’autre.
- Il convient de noter que les rendements composés peuvent présenter une asymétrie positive du seul fait de la composition [Farago22]. Compte tenu de la volatilité modérée et des durées d’investissement couvertes par cette étude, ces contributions à l’asymétrie sont toutefois estimées nettement inférieures aux effets observés.
[Farago22] : A.Farago and E.Hjalmarsson, Long-Horizon Stock Returns Are Positively Skewed, Review of Finance (2022) 1–44.
Durée d’investissement des actifs
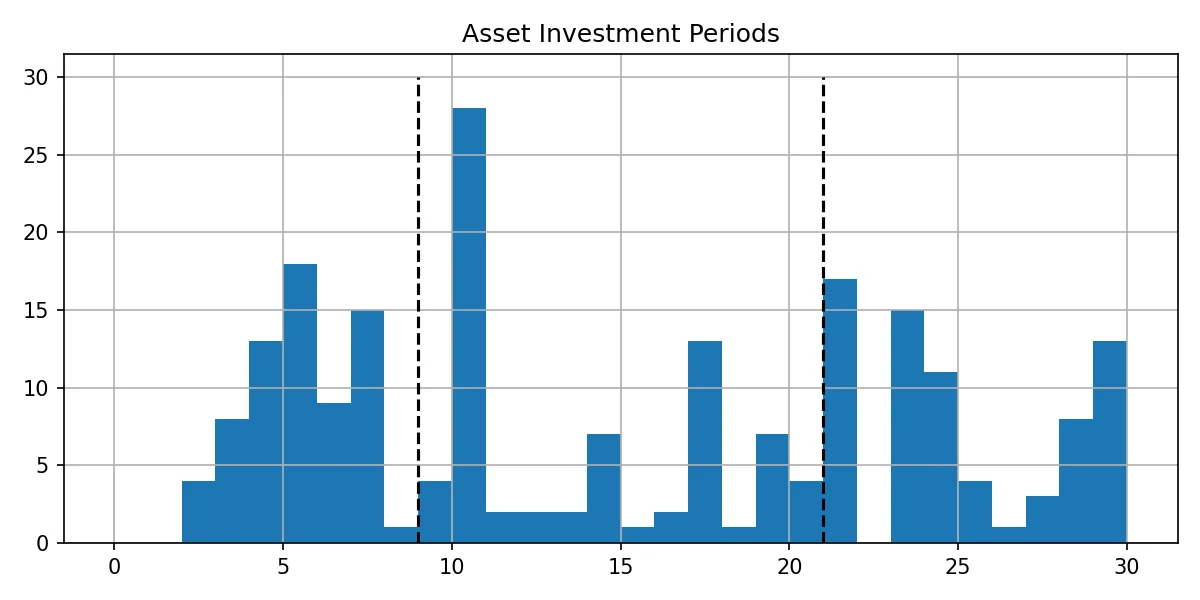
- Les allocations d’actifs AiLA sont généralement produites avec des durées d’investissement prévues différentes selon les actifs.
- Les (213) actifs utilisés ont donc été répartis en trois ensembles de même taille, selon leur durée d’investissement (IP) :
- courte : IP <= 9 jours
- moyenne : 9 < IP <= 21 jours
- longue : 21 < IP
- Pour les rendements composés, la période de rendement peut être plus courte que l’IP, mais elle est généralement du même ordre.
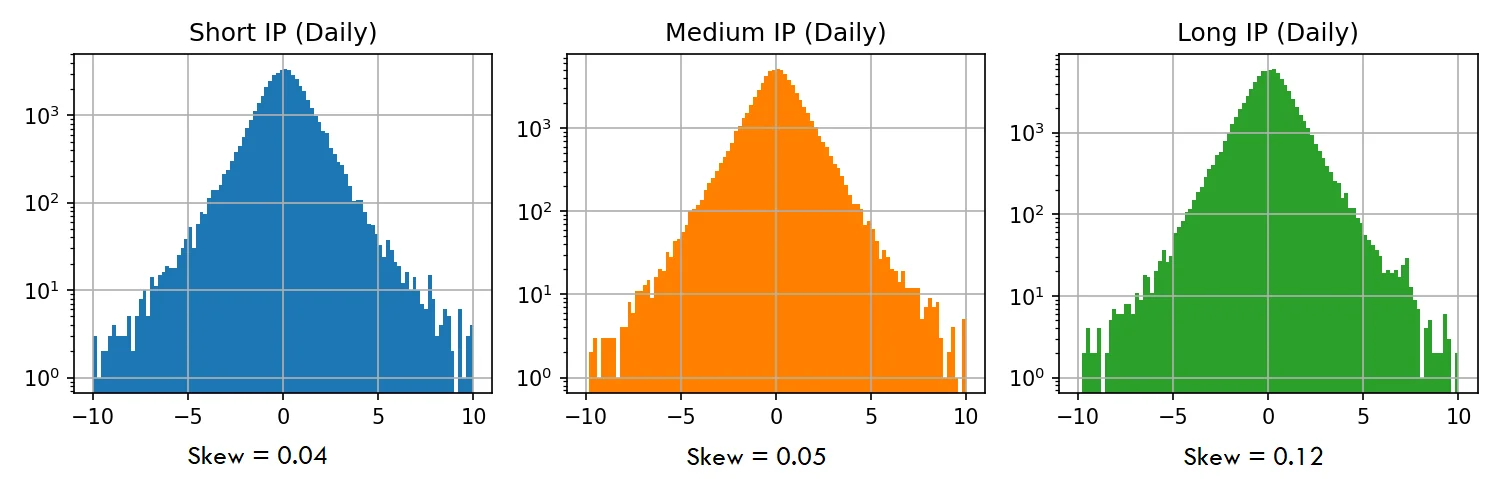
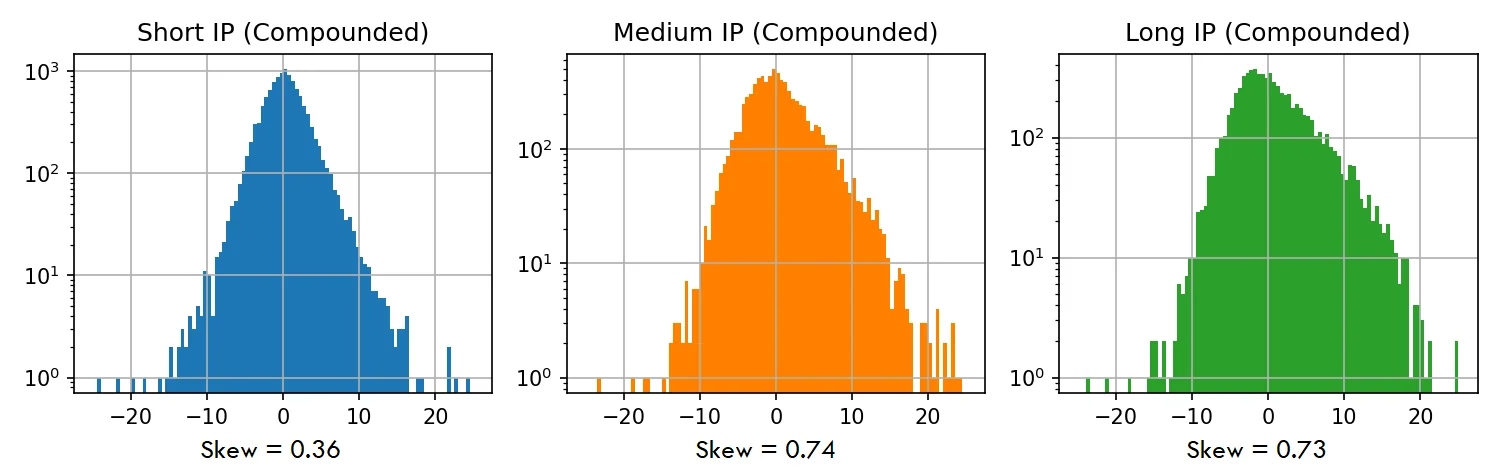
- Les distributions des rendements des trois classes font apparaître les constats suivants :
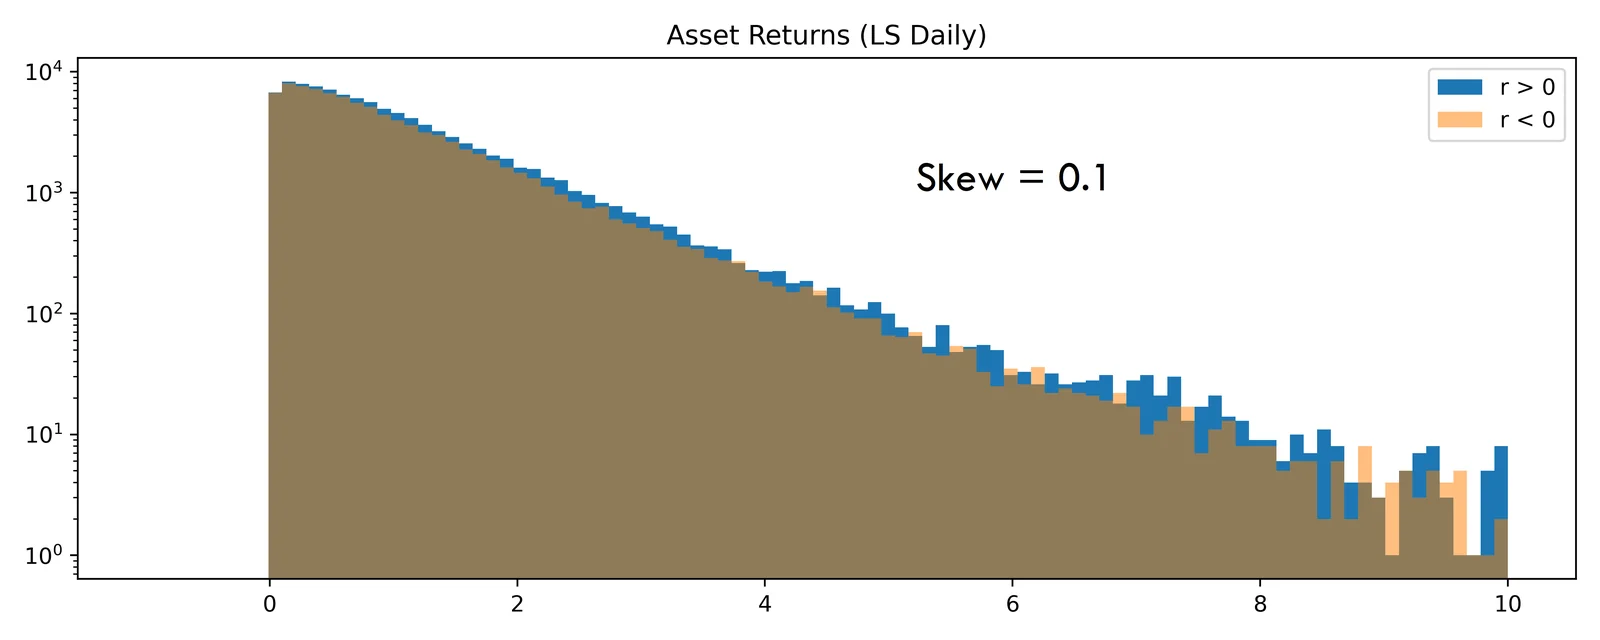
- les rendements quotidiens présentent une asymétrie positive négligeable dans les trois classes ;
- à la différence des rendements quotidiens, les rendements composés présentent une asymétrie positive sensible dans les trois classes ;
- les rendements composés présentent aussi l’asymétrie la plus positive dans les deux classes regroupant les actifs aux durées d’investissement les plus longues.
Conclusions
- La distribution des rendements des produits AiLA présente souvent une asymétrie positive.
- Plusieurs aspects pourraient contribuer à cette asymétrie des rendements, dont la durée d’investissement utilisée pour produire les stratégies d’allocation des actifs AiLA.
- Nous avons donc étudié, au niveau des rendements des actifs AiLA, l’existence éventuelle de relations entre une asymétrie positive et la durée d’investissement associée aux différents actifs.
- Les résultats ne montrent aucune asymétrie significative des rendements quotidiens des actifs.
- En revanche, les rendements composés sur la période d’allocation correspondante présentent une asymétrie positive qui augmente avec la durée d’investissement.
- Ce résultat est attendu, par exemple en raison des objectifs de risque/rendement asymétriques des stratégies.
- S’agissant de l’asymétrie observée au niveau du portefeuille, d’autres effets que ceux observés au niveau des actifs pourraient jouer : par exemple, anticiper avec succès des événements corrélés sur de nombreux actifs, comme le krach de 2020, pourrait amplifier ces effets au niveau du portefeuille.