
CO₂ und Rohstoffe – Alpha mit einem dynamisch gewichteten Index
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Negative Asset-Preise?
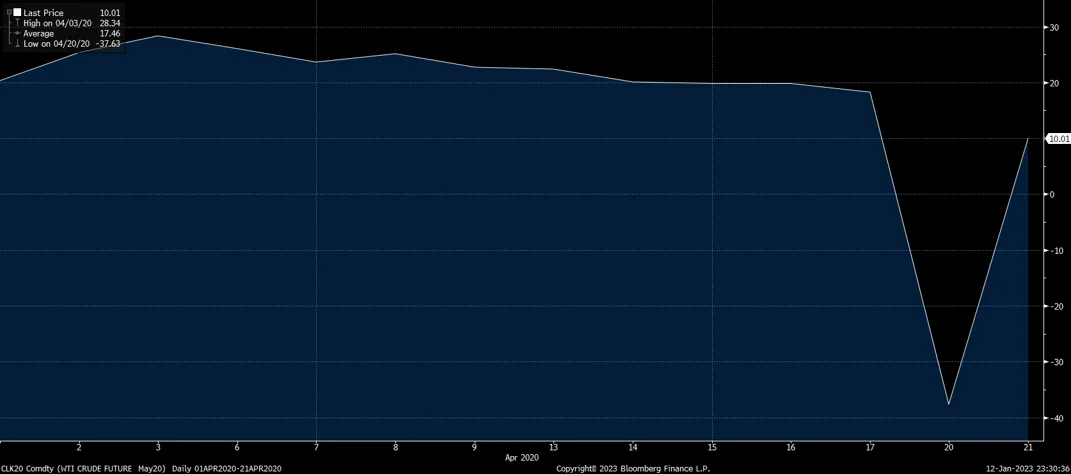
Quelle: Bloomberg
Hohe Volatilität?
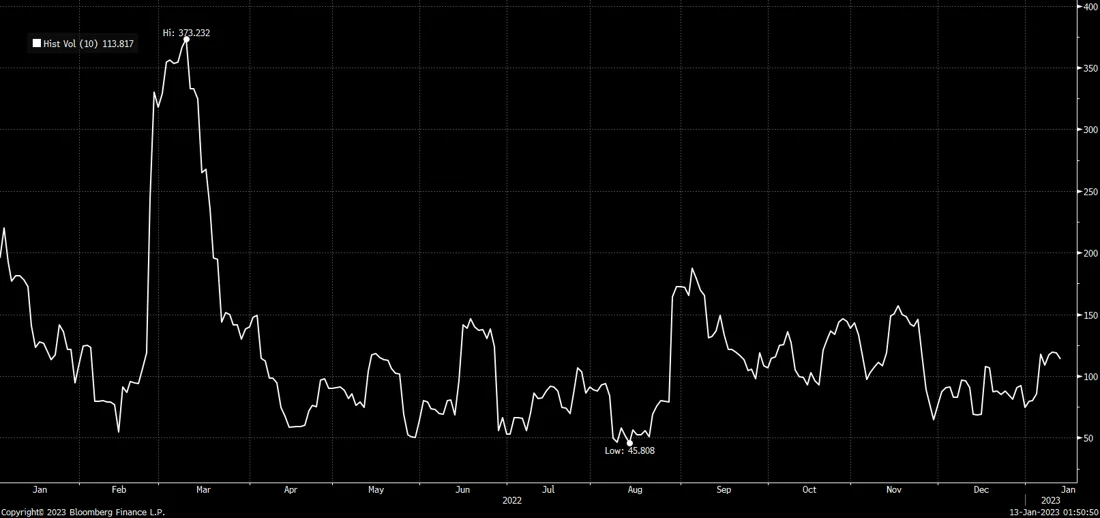
Quelle: Bloomberg
Relativ stabile Asset-Preise?
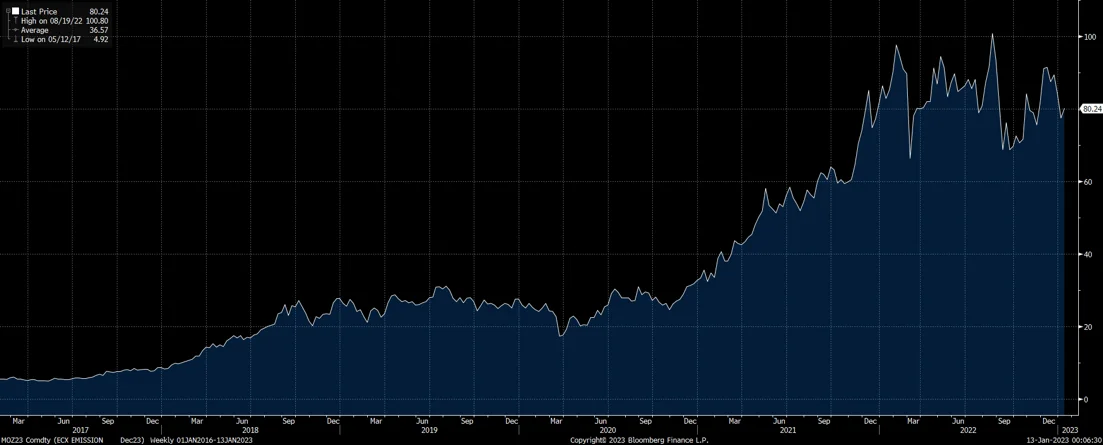
Quelle: Bloomberg
AiLA-Indizes
Wir sind ein Anbieter systematischer Anlagestrategien an den globalen Rohstoff- und CO₂-Märkten.
Alpha-Produkte | Tracker-Produkte |
| S-Serie: niedrige Volatilität & Sharpe-Ratio ab 1.5 | T-Serie: Abbildung illiquider Rohstoffe mit Körben liquider Rohstoffe |
| E-Serie: Alpha-Produkte in Aktienindizes | V-Serie: Volatilitätsprodukte in Indexform |
Traditionelle Rohstoffindizes
Standard-Rohstoffindizes sind in der Regel reine Long-Indizes mit festen Gewichten.
Folgen:
- Erfüllen ihren Zweck als Benchmark
- Voll investiert – die Allokationen sind nicht opportunistisch
- Langfristig den zyklischen Rohstoffmärkten ausgesetzt
Tabelle 1: Beispiel für die Zusammensetzung eines Rohstoffindex mit festen Gewichten
| Gruppe | Rohstoff | Gewicht |
|---|---|---|
| Energie | Erdgas | 8.50% |
| WTI-Rohöl | 15.00% | |
| Getreide | Sojabohnen | 7.50% |
| Mais | 10.00% | |
| Industriemetalle | Kupfer | 12.00% |
| Aluminium | 8.00% | |
| Edelmetalle | Gold | 14.00% |
| Lebendvieh | Lebendrinder | 5.00% |
| Softs | Zucker | 11.00% |
| Kaffee | 9.00% |
Standard-Rohstoffindex
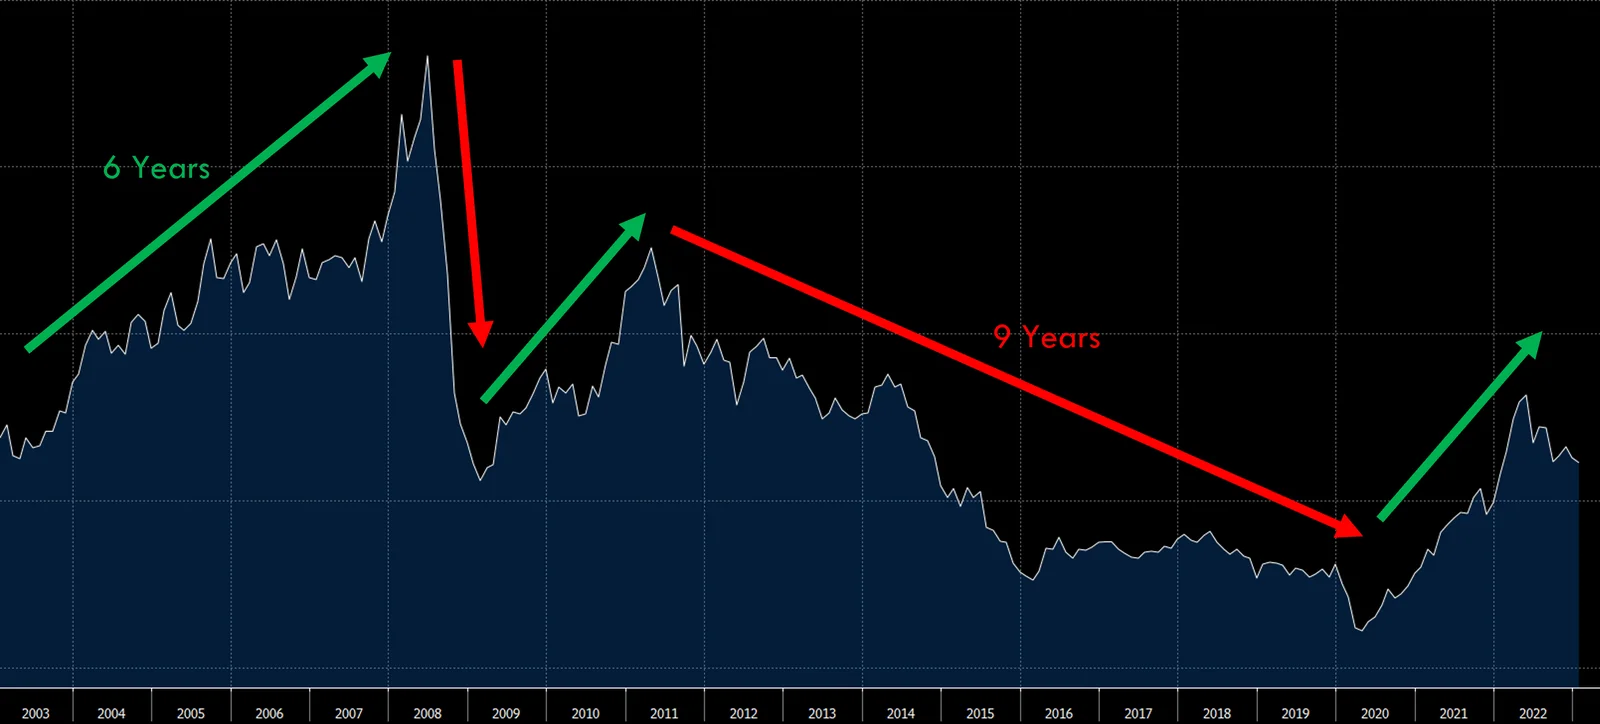
Quelle: Bloomberg
Beispiel für dynamische Gewichte – AiLA-S030
Dynamische Gewichte sind Teil unserer DNA bei der Alpha-Generierung
AiLA-S030:
Anleger erhalten Zugang zu einer marktneutralen Absolute-Return-Strategie mit Fokus auf diversifizierte globale Rohstoffmärkte.
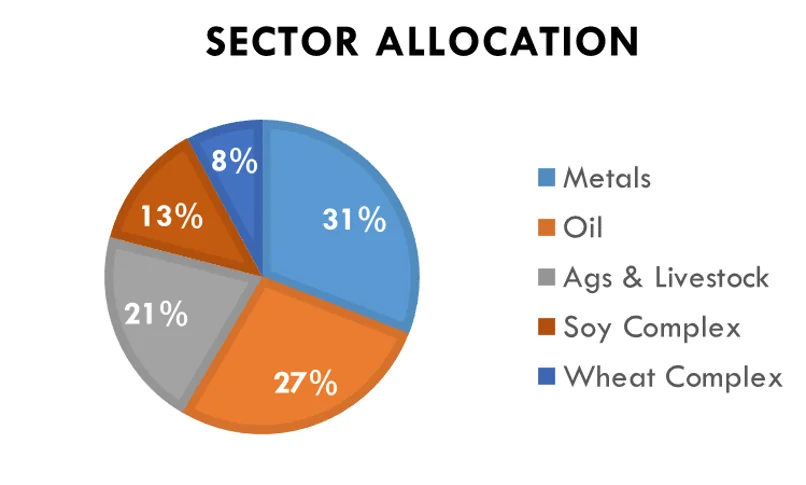
| Kennzahlen* | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 |
|---|---|---|---|---|---|---|---|
| Jahresrendite (%) | 15.23 | 12.19 | 14.68 | 22.93 | 27.01 | 12.86 | 1.77 |
| Maximaler täglicher Drawdown (%) | -0.72 | -1.84 | -1.96 | -1.85 | -1.68 | -2.42 | -0.26 |
*Stand: 13. Januar 2023
Beispiel für dynamische Gewichte – AiLA-S030
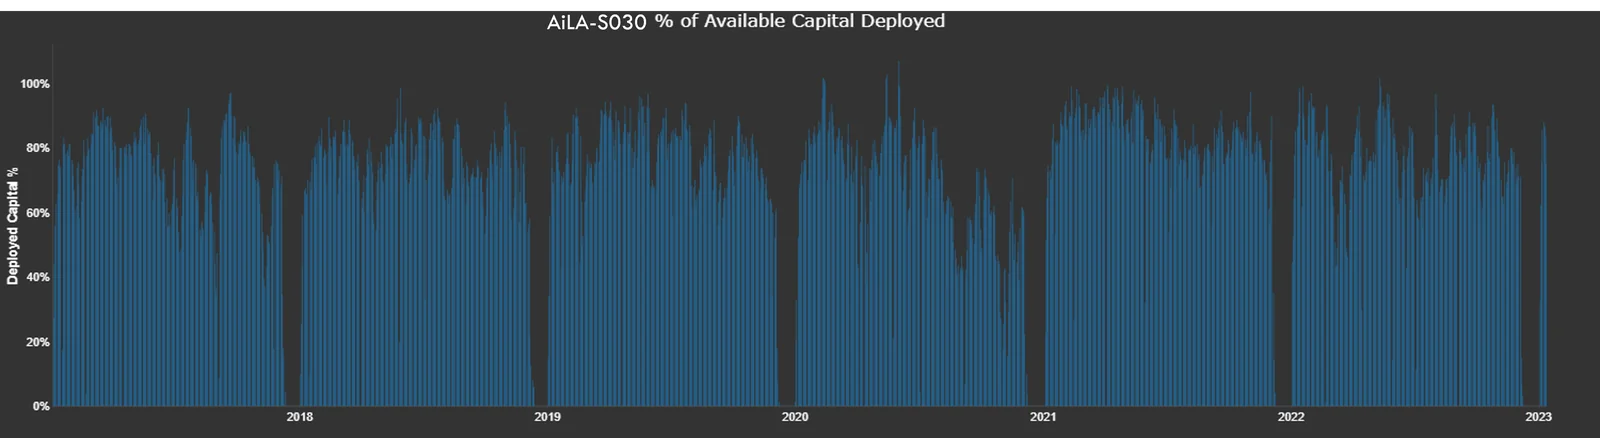
AiLA setzt auf opportunistische Allokation
Wann allokieren?
Wie viel allokieren?
*Stand: 13. Januar 2023
Vorgelagert – wann allokieren
1
Liegen die erwarteten Renditen
in den nächsten 𝑇 +
𝑚 Tagen bei 0%?
𝑚 kann ein Fenster von 30, 45, 60 oder 90 Tagen sein. T ist heute
2
Ist 𝑇 + 1 ein idealer Zeitpunkt,
um eine Position für die
nächsten 𝑚 Tage einzugehen?
Eine heute getroffene Entscheidung kann erst morgen ausgeführt werden, daher 𝑇 + 1
3
Wie hoch ist das Risiko bei
gegebenen Renditen
und gegebenem Timing?
Was, wenn die Renditen <0% sind? Sind es dann −1% oder −5% im selben Zeithorizont von 𝑇 + 𝑚 Tagen?
4
Lässt sich das Risiko minimieren?
Lässt sich ein Zeitpunkt wählen, zu dem bei gegebener erwarteter Rendite und gegebenem Zeithorizont das Risiko minimal ist?
5
Was ist der ideale Zeitpunkt für ein Investment?
Falls ja: Ist 𝑇 + 1 dann noch der beste Zeitpunkt für ein Investment, oder sollten wir warten?
Nachgelagert – wie viel allokieren
- Aus den Allokationsentscheidungen werden dynamische Indexgewichte erzeugt.
- Der opportunistische Charakter führt zu zeitlich veränderlichen Indexeigenschaften, z. B. bei Allokation, Risiko und Marktkonzentration.
- AiLA verfolgt einen einheitlichen Ansatz (mit einigen Varianten), um die übergeordneten Designziele des Index zu erreichen und die Nebenbedingungen einzuhalten.
Nachgelagert – Indexkonstruktion
| Allokations- entscheidungen je Asset | Index konstruieren, der eine ideale Zusammensetzung abbildet | Realistischen Kompromiss unter Zielen und Nebenbedingungen finden | Allokations- gewichte des Index | Kauf CLN3 Neutral ClZ3 Verkauf GCG3 Neutral GCJ3 | Unbeschränkter Index
|  | Beschränkter Index
| 4% CLN3 0% ClZ3 -6% GCG3 0% GCJ3 |
Dynamisches Alpha = opportunistisch?
- Rohstoffpreise weisen Saisonalität sowie weitere Zyklen auf …
- Beruht das Alpha vor allem auf der Dynamik des „Hier und Jetzt“ …?
- Versuch, das Timing der Allokation herauszurechnen:
- einen dynamischen AiLA-Index erstellen;
- den dynamischen Index in feste Gewichte umwandeln;
- wie viel des ursprünglichen Alphas erklärt die feste Version?
Dynamischer Index
- Einen dynamischen Index nach dem AiLA-Ansatz konstruieren.
- Rohstoffmärkte, aus denen typischerweise auch die festen Standardindizes bestehen.
- Einzelne Long- oder Short-Allokationen in Futures mit höchstens 12 Monaten bis zum Verfall.
Rohstoffe des AiLA-Index
- Weizen (CME)
- Mais (CME)
- Sojabohnen (CME)
- Kaffee (ICE)
- Zucker (ICE)
- Kakao (ICE)
- Baumwolle (ICE)
- Schweine (CME)
- Rinder (CME)
Agrar
- Rohöl (CME/ICE)
- Diesel (CME/ICE)
- Benzin (CME)
- Erdgas (CME)
- Aluminium (LME)
- Kupfer (LME/CME)
- Blei (LME)
- Zink (LME)
- Gold (CME)
- Silber (CME)
Energie
Metalle
Dynamischer Index
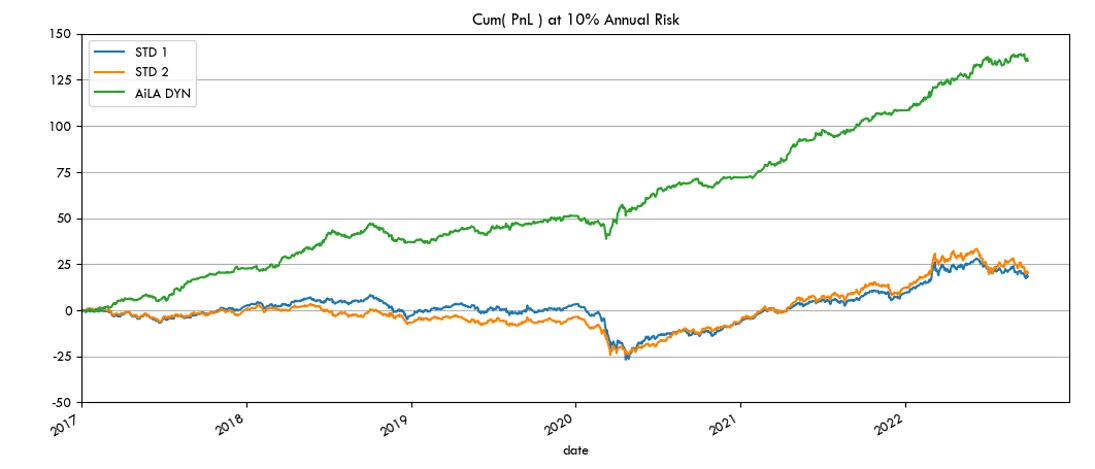
- Viele mögliche Beiträge zum historischen Unterschied …
- Lässt er sich teilweise durch einen festen Index erklären, der AiLA ähnlicher ist?
Von dynamisch zu fest
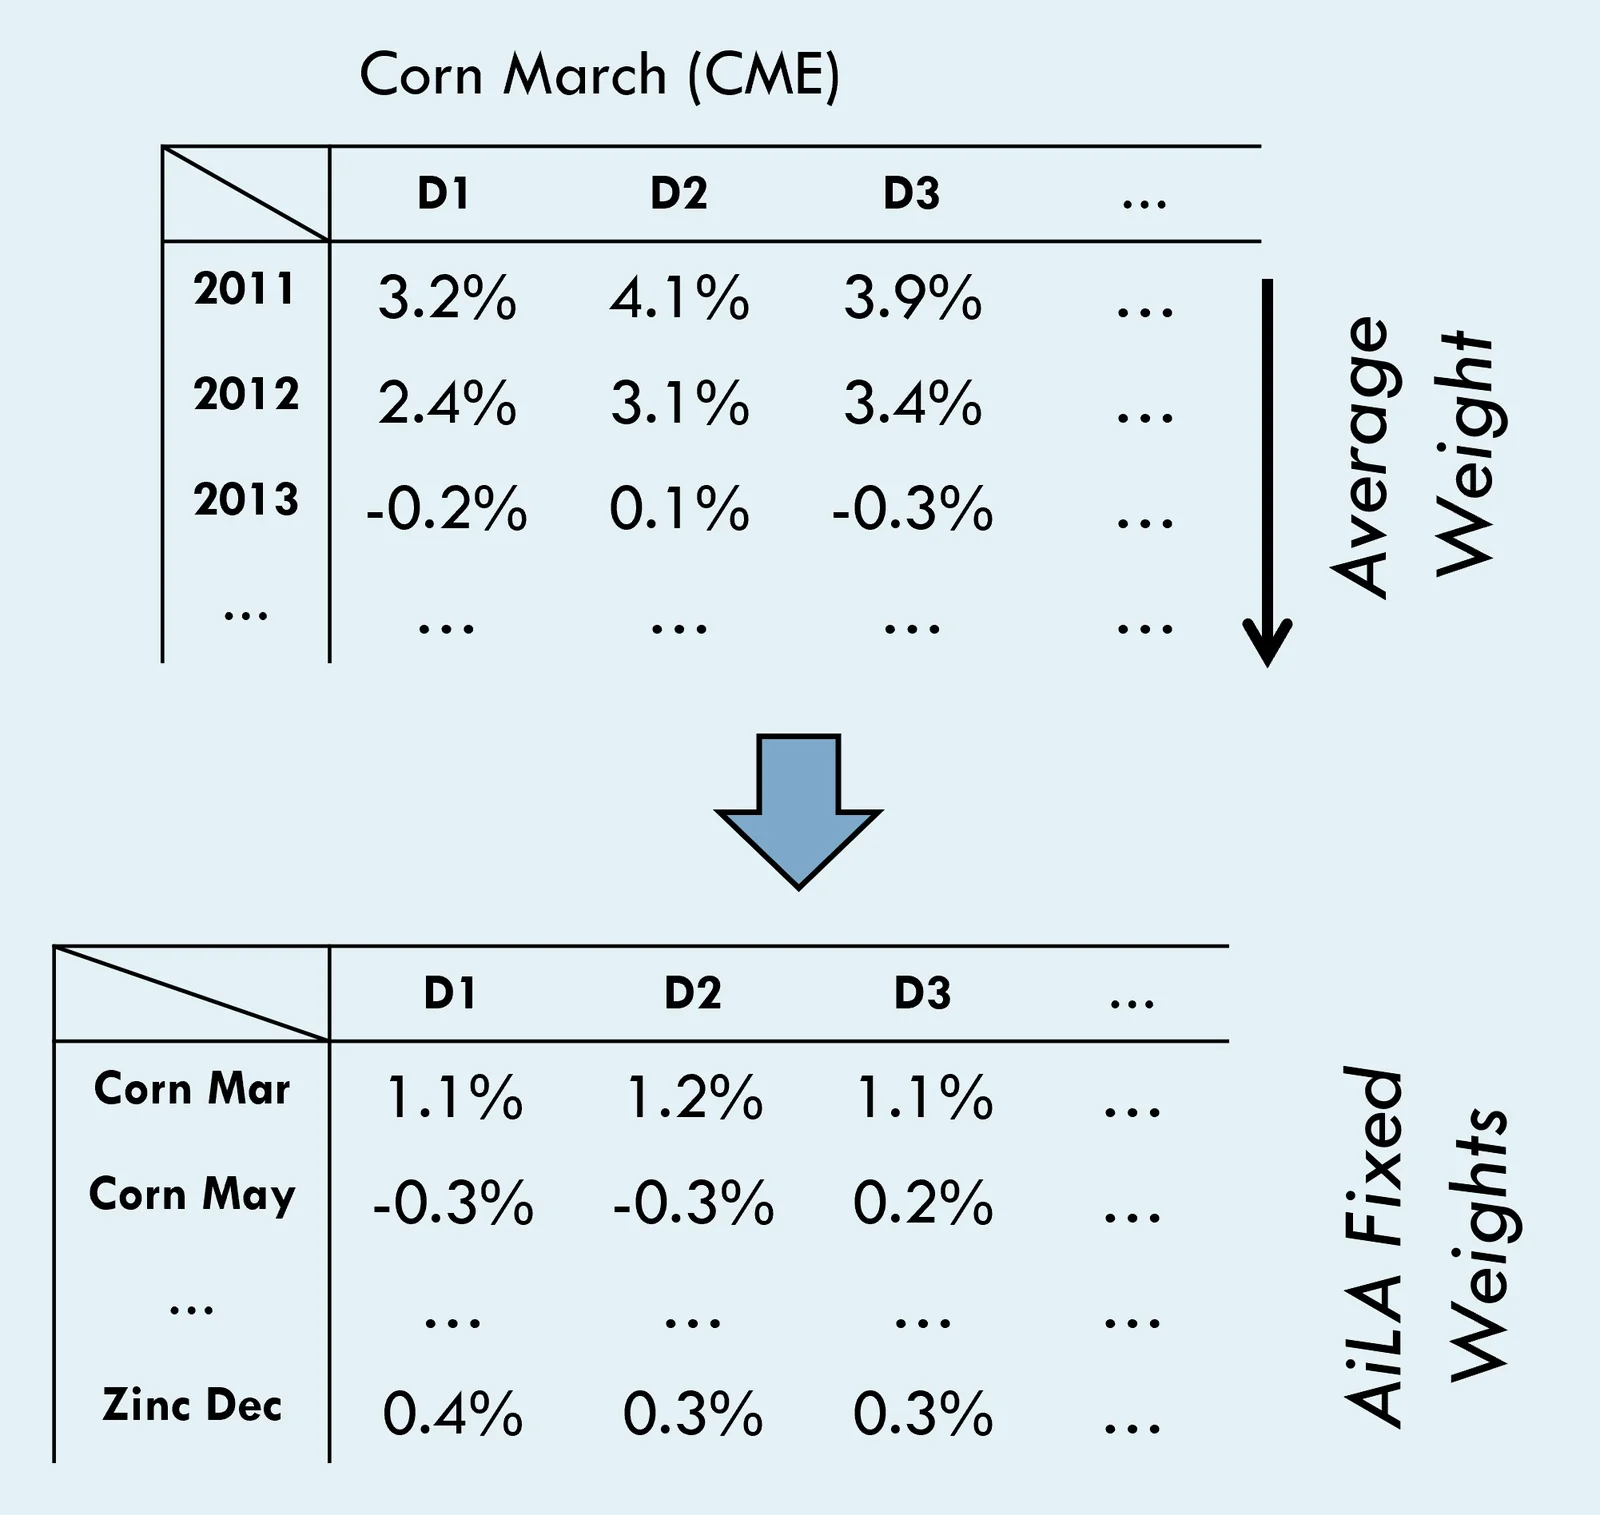
- Feste Gewichte, berechnet über den Zeitraum 2011 bis 2016.
- Durchschnittliche Gewichte je Tag des Jahres (D) und Asset.
- Gewichte so skaliert, dass jeden Tag 100% des Kapitals allokiert werden.
- Ab 2017 werden jedes Jahr dieselben (festen) Gewichte angewandt.
Von dynamisch zu fest
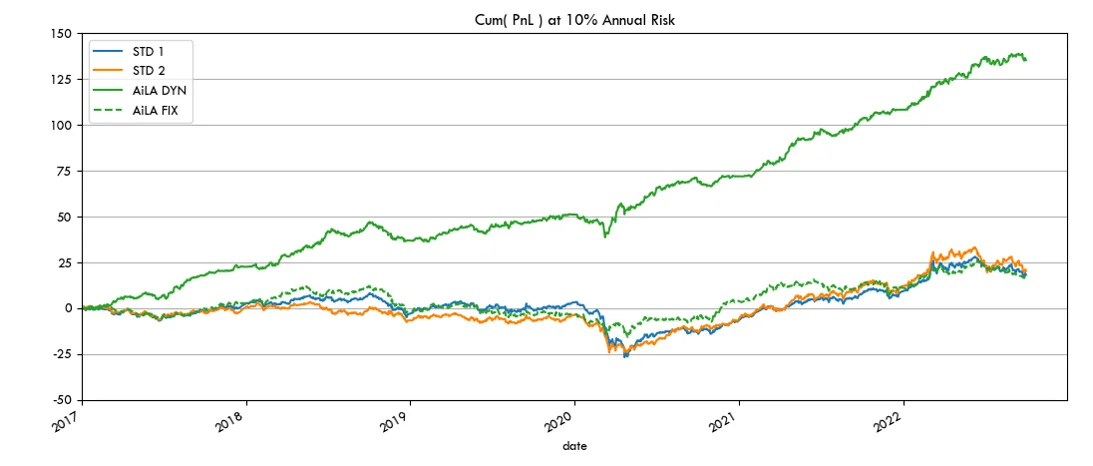
- Die AiLA-Version des festen Index ähnelt den Standardindizes.
- Das Alpha ist vor allem den opportunistischen AiLA-Gewichten zuzuschreiben.
Schlussfolgerungen
- AiLA ist vor allem an den CO₂- und Rohstoffmärkten tätig, mit zwei Produktarten – Alpha- und Tracker-Produkten.
- AiLA will ein beständiges langfristiges Anlage-Alpha erzielen und verfolgt damit ein anderes Ziel als Standard-Rohstoffindizes mit festen Gewichten.
- AiLA setzt auf opportunistische Allokation auf Basis eines systematischen Prozesses, der die Fragen beantwortet, „wann“ und „wie viel“ investiert wird.
- AiLAs Alpha entsteht aus der opportunistischen Allokation über dynamische Indexgewichte.