
滾動訓練視窗分析
本頁譯自英文,內容以英文版本為準。 閱讀英文版
背景
- 在 AiLA 方法中,資料被切分為訓練視窗(或訓練期間)、驗證期間(樣本內資料)與保留期間(樣本外資料)。
- 這些區段之間的切分可確保各期間之間不會發生資料洩漏,並避免過度擬合。
- 本檢驗的目的在於透過檢定以下假設,驗證我們方法的穩健性。
- 訓練視窗越長,績效越能獲得改善。
- 不同訓練視窗之間的績效將具有相關性。
做法
- 以 1117、1218、1319 及 1420 滾動訓練視窗為基礎,部署與 1016 資產相對應的資產/成分。
- 建構兩種 1016 策略的不同版本:1) 分散化商品;2) 單一產業:農業。各策略之間的建構參數與商品/合約到期月份皆相同,但每一種策略只會包含在同一視窗下訓練的資產。
- 各策略的績效將在 2021 年起的共同樣本內期間進行比較。
滾動視窗群組
- 本分析中用以區分訓練視窗的符號為 AAXX,其中 AA 代表訓練視窗的結束年度,XX 代表驗證期間的結束年度。
- 我們現行的資產採用 1016 訓練視窗:模型訓練至 2010 年底,驗證期間為 2011 年至 2016 年底。保留期間則自 2017 年起。
- 模型將在另外 4 個視窗下進行訓練:訓練視窗增加一年,驗證期間長度維持不變(6 年),保留期間則減少一年。
- 1117:訓練至 2011 年底,驗證期間為 2012 年至 2017 年底
- 1420:訓練至 2014 年底,驗證期間為 2015 年至 2020 年底
- 1218 與 1319 依此類推
- R 代表在單一策略中逐步組合所有滾動群組的資產
比較一
分散化商品策略
- 策略的標的商品:農產品、基本金屬及貴金屬、石油(原油及精煉油品)以及天然氣。
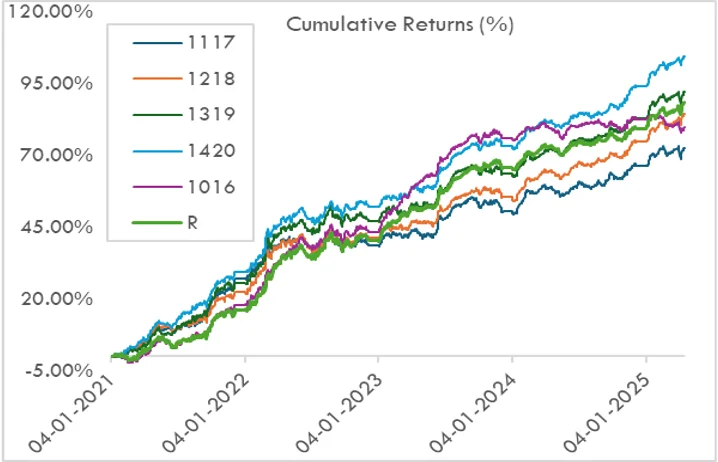
- 累積報酬在 2021 年 1 月(Jan-2021)至 2025 年 4 月(April-2025)的共同樣本外期間進行比較。
- 以 1420 群組為基礎的策略,表現一貫優於其他群組的策略。
- 以 1117 群組為基礎的策略,其累積績效的方向與所有其他群組相近,但表現落後其他群組;1218 與 1319 的績效則相近。
- 1016 策略的方向雖然相近,但與其他報酬曲線相交,且自 2024 年起的績效較為平緩。
- 一如預期,R 策略在初期與 1016 重合,之後隨著其他逐步加入的滾動資產每年產生影響,其績效介於表現最佳與最差的群組之間。
每日報酬相關性
| 1016 | 1117 | 1218 | 1319 | 1420 | R | |
| 1016 | 1.00 | 0.80 | 0.79 | 0.78 | 0.79 | 0.89 |
|---|---|---|---|---|---|---|
| 1117 | 0.80 | 1.00 | 0.90 | 0.88 | 0.89 | 0.90 |
| 1218 | 0.79 | 0.90 | 1.00 | 0.91 | 0.91 | 0.90 |
| 1319 | 0.78 | 0.88 | 0.91 | 1.00 | 0.90 | 0.86 |
| 1420 | 0.79 | 0.89 | 0.91 | 0.90 | 1.00 | 0.89 |
| R | 0.89 | 0.90 | 0.90 | 0.86 | 0.89 | 1.00 |
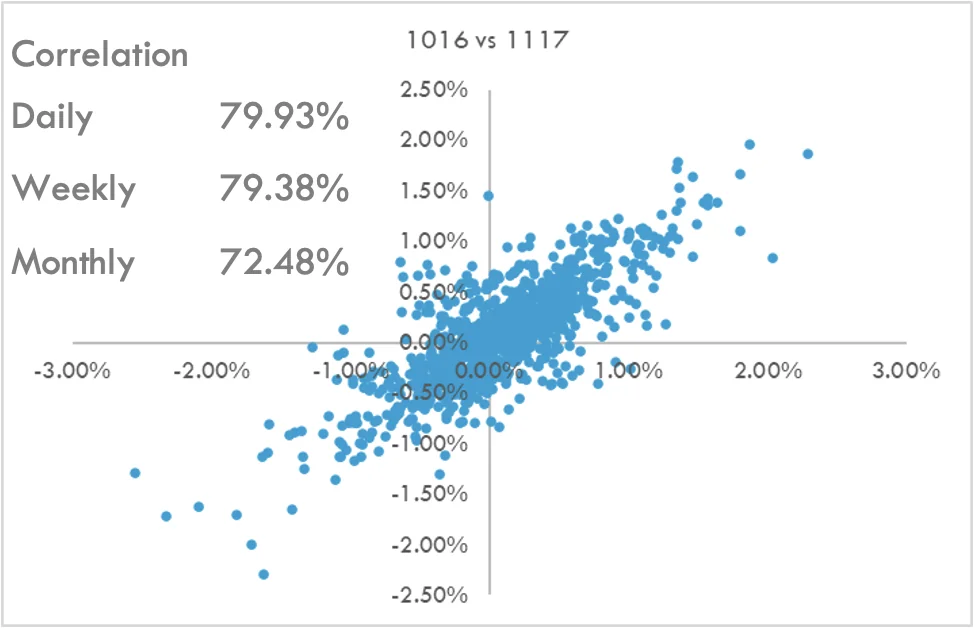
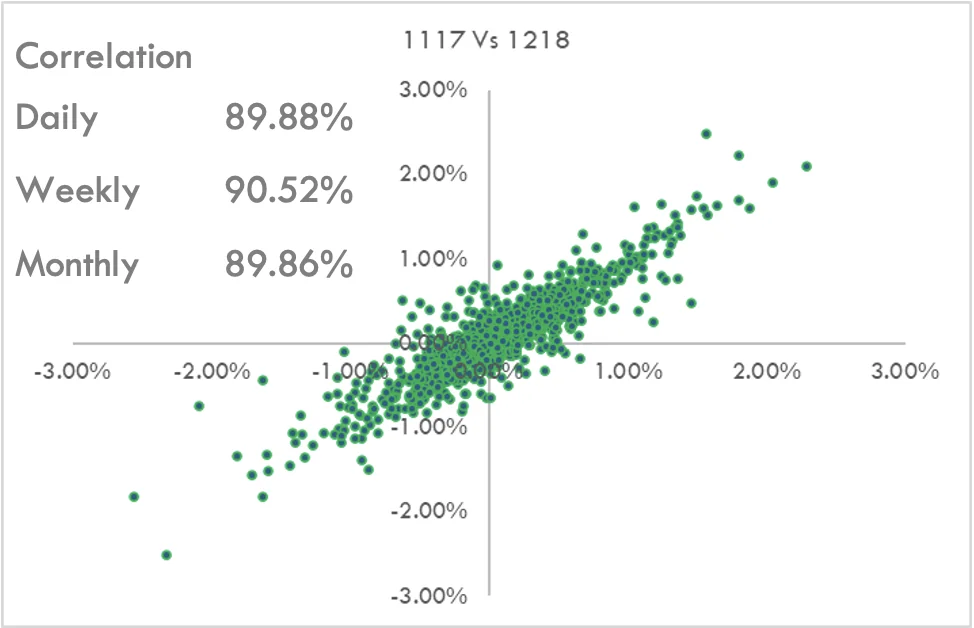
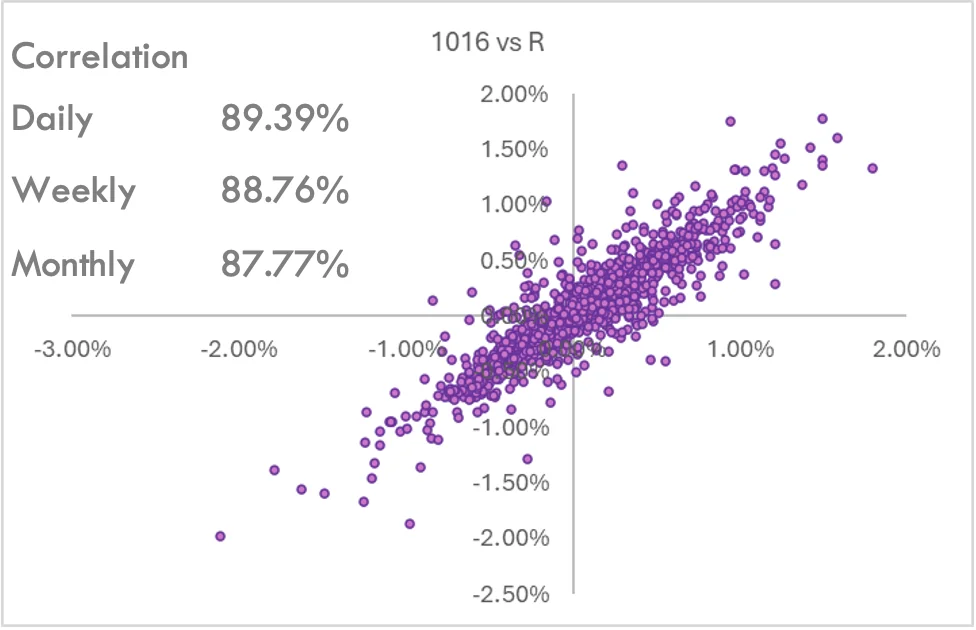
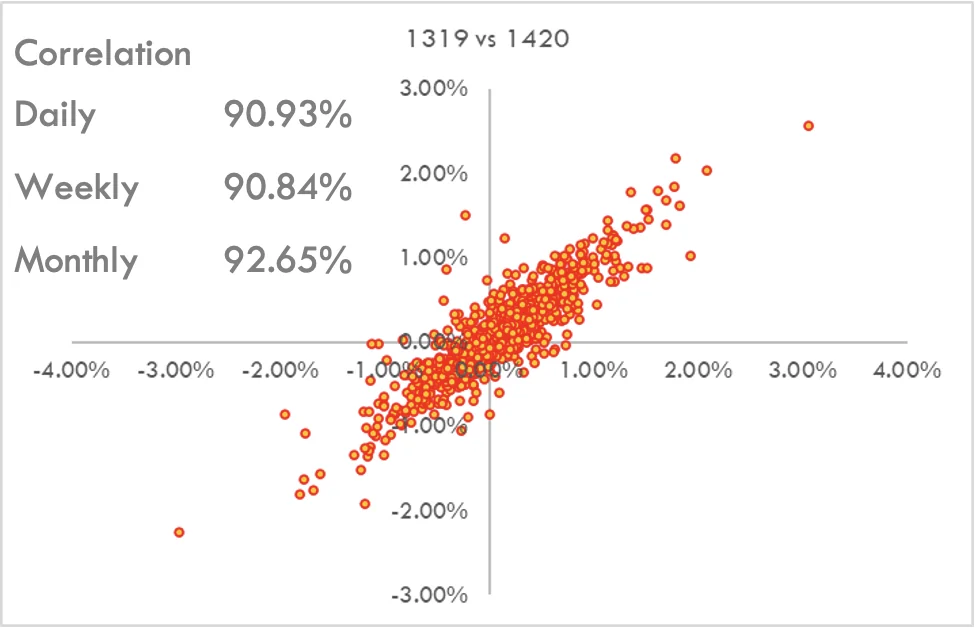
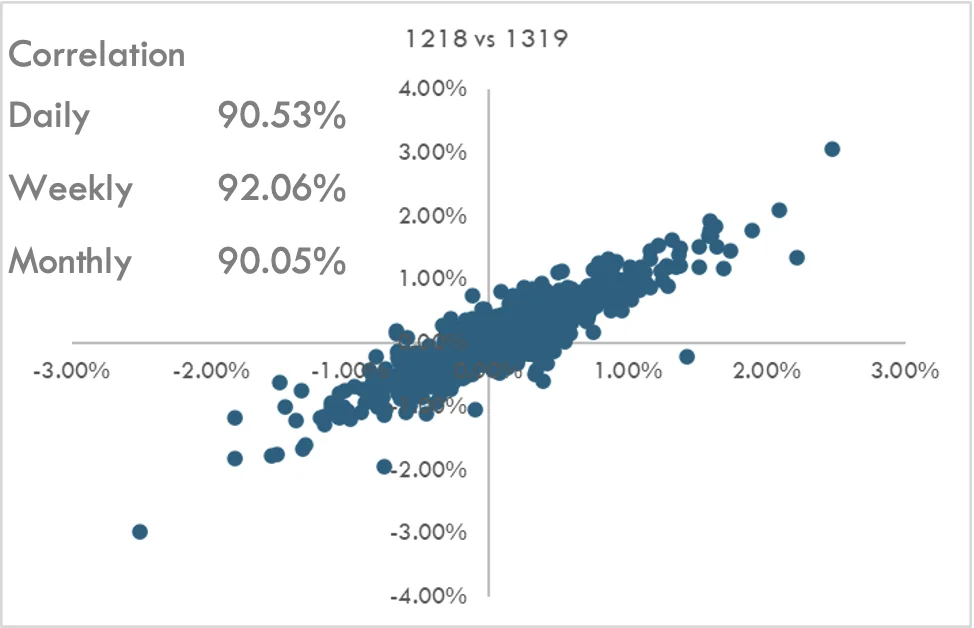
- 進一步檢視各滾動訓練視窗之間報酬的分組情形。
- 與每日及每週報酬相比,1016 在月度層級的相關性較低。
- 從較短訓練視窗的群組移向較長視窗的群組時,月報酬的相關性隨之提高。
比較二
聚焦農產品的策略
- 策略的標的商品:穀物、油籽及經濟作物。
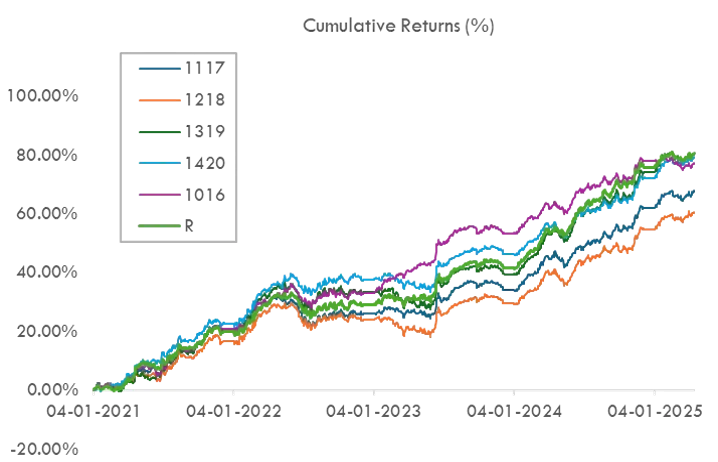
- 累積報酬在 2021 年 1 月(Jan-2021)至 2025 年 4 月(April-2025)的共同樣本外期間進行比較。
- 1016 策略表現良好,自 2023 年中起偶爾優於其他策略。
- 在其他群組中,1420 至 2023 年為止的表現略優於其他群組,但之後落後於 1016。
- 1218 的表現落後所有其他策略。
- 在初期之後,1016 在相當長的一段期間內表現優於 R,但 R 的績效在最後一段期間迎頭趕上。
每日報酬相關性
| 1016 | 1117 | 1218 | 1319 | 1420 | R | |
| 1016 | 1.00 | 0.88 | 0.88 | 0.85 | 0.87 | 0.91 |
|---|---|---|---|---|---|---|
| 1117 | 0.88 | 1.00 | 0.94 | 0.92 | 0.93 | 0.94 |
| 1218 | 0.88 | 0.94 | 1.00 | 0.94 | 0.94 | 0.93 |
| 1319 | 0.85 | 0.92 | 0.94 | 1.00 | 0.93 | 0.92 |
| 1420 | 0.87 | 0.93 | 0.94 | 0.93 | 1.00 | 0.93 |
| R | 0.91 | 0.94 | 0.93 | 0.92 | 0.93 | 1.00 |
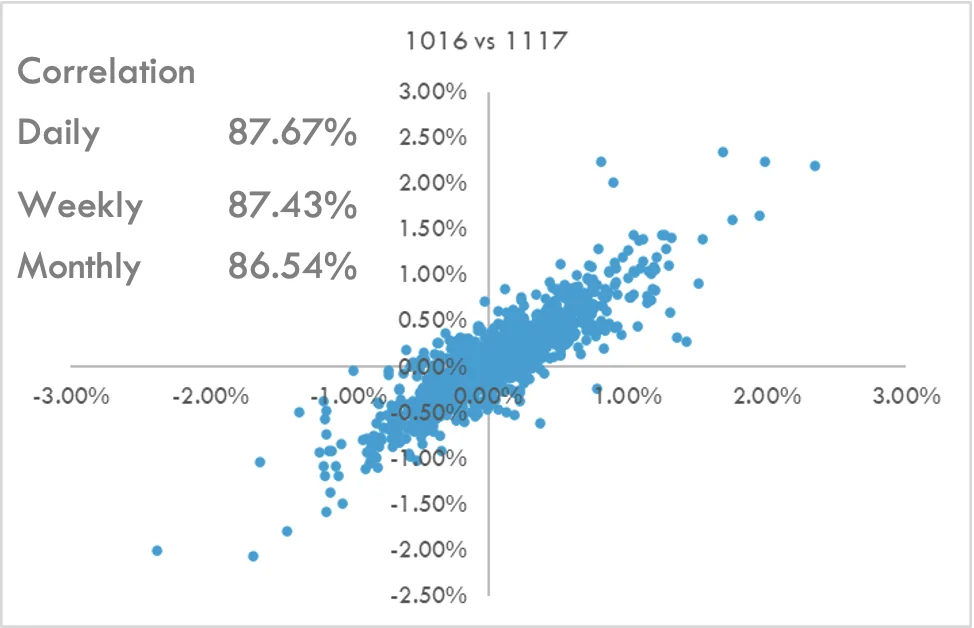
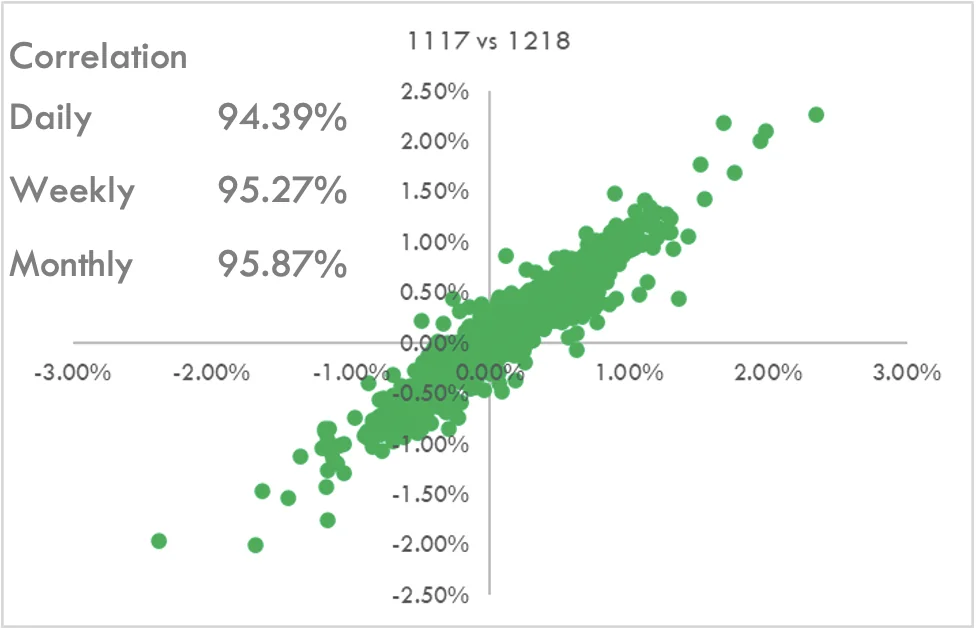
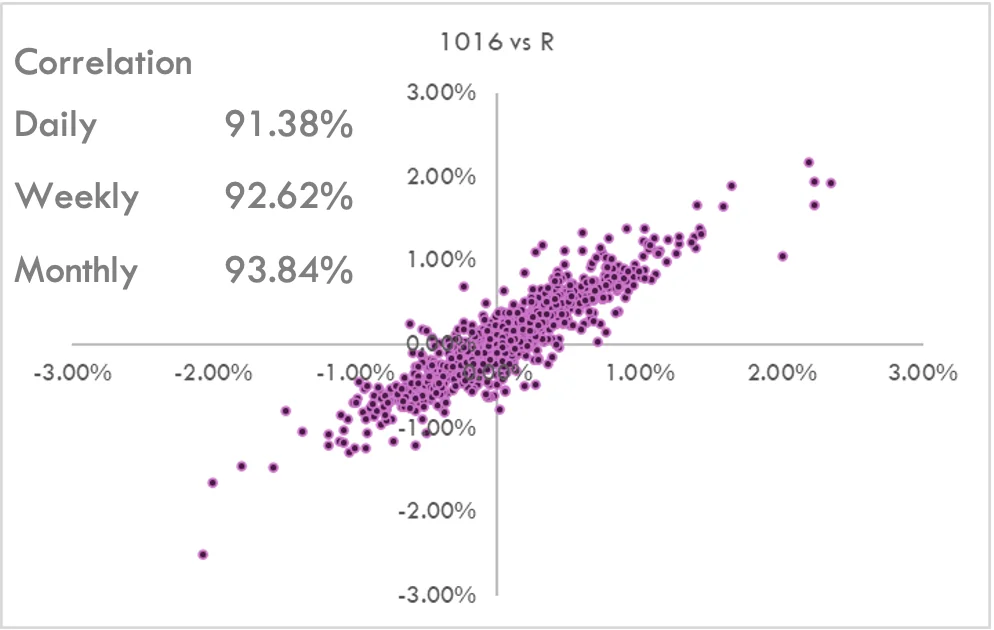
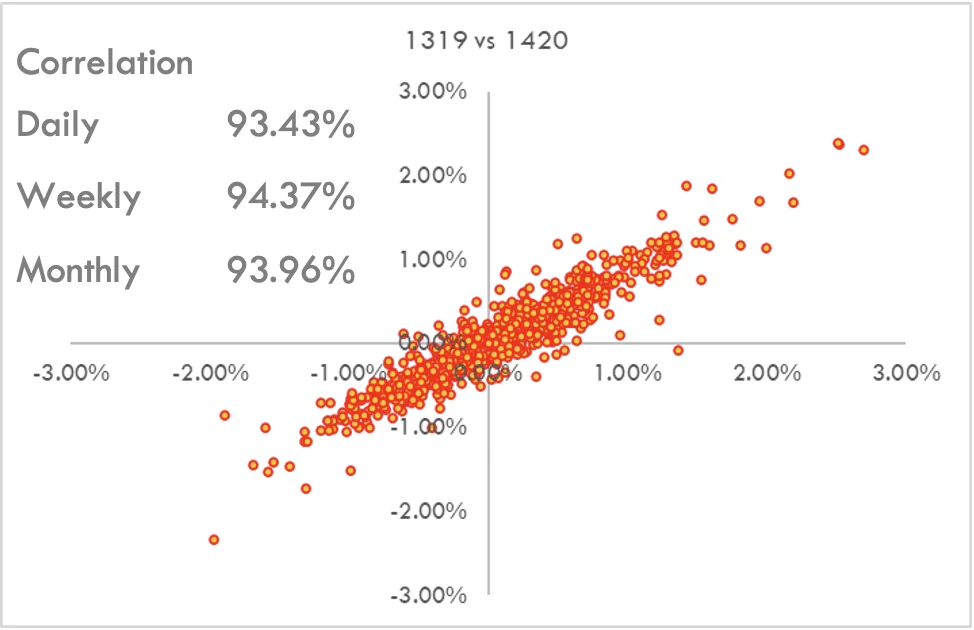
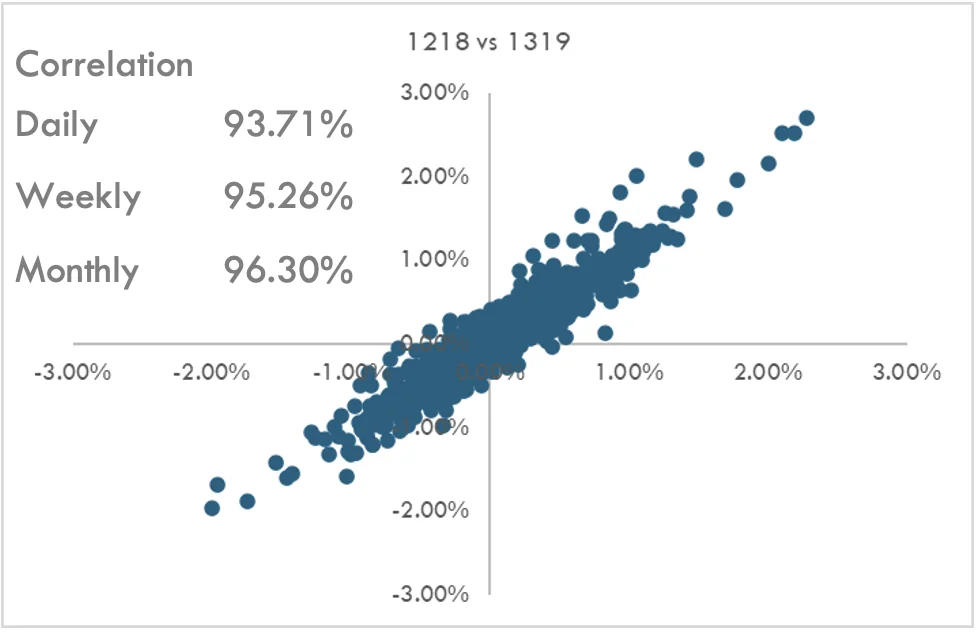
- 進一步檢視各滾動訓練視窗之間報酬的分組情形。
- 與每日及每週報酬相比,1016 在月度層級的相關性略低。
- 中間的訓練視窗 1117-1218、1218-1320 的報酬相關性略高。
結論
- 一個關鍵的關注重點,是了解訓練視窗的變化對策略最終績效的影響,並比較以不同滾動期間為基礎的策略績效。
- 在本次對兩種策略的分析中,大致可見隨著訓練視窗加長,績效出現小幅但可辨識的改善。在所考量的兩種情況中,1420 策略在整個期間的表現都略優於其他策略。然而也有例外,如農產品策略的比較中,1218 的表現即落後。
- 所有群組的每日報酬之間都呈現高度相關,且整個期間的累積報酬績效也依循共同的方向趨勢。
- 不過,訓練視窗最短的 1016 策略,其績效與其他策略並無顯著差異,且在某些時段的表現優於其他策略。
- 整體而言,訓練視窗的加長與績效之間大致存在有利的關係。一個較明確的結論是:AiLA 的底層訓練方法本質上具有一致性,因此相當穩健。
- R 策略的績效與所有策略相當,並提供一種方法,能逐步掌握訓練視窗加長所帶來的效益,而不會有資料洩漏及/或過度擬合的風險。