
滚动训练窗口分析
译自英文。以英文原文为准。 阅读英文版
背景
- 在 AiLA 方法中,数据被划分为训练窗口(训练期)、验证期(样本内数据)和保留期(样本外数据)。
- 对这些区段进行划分,可确保各时期之间不存在数据泄露,并避免过拟合。
- 本测试旨在通过检验以下假设来检查我们方法的稳健性。
- 更长的训练窗口会带来表现的提升。
- 不同训练窗口之间的表现将具有相关性。
方法
- 基于 1117、1218、1319 和 1420 滚动训练窗口,部署与 1016 资产相对应的资产/成分。
- 为两个 1016 策略构建不同版本:1)分散化大宗商品策略;2)单一行业:农业策略。各策略的构建参数及大宗商品/合约期限完全相同,但每个策略仅包含在同一窗口下训练的资产。
- 各策略的表现将在自 2021 年起的共同样本内期间进行比较。
滚动窗口组别
- 本分析用于界定训练窗口的记法为 AAXX,其中 AA 指训练窗口的截止年末,XX 指验证期的截止年末。
- 我们现有的资产采用 1016 训练窗口:模型训练至 2010 年底,验证期为 2011 年至 2016 年底,保留期为 2017 年起。
- 模型将在另外 4 个窗口下进行训练:训练窗口每次延长一年,验证期时长保持不变(6 年),保留期则缩短一年。
- 1117:训练至 2011 年底,验证期为 2012 年至 2017 年底
- 1420:训练至 2014 年底,验证期为 2015 年至 2020 年底
- 1218 和 1319 依此类推
- R 表示在单一策略中逐步组合所有滚动组别资产
比较 1
分散化大宗商品策略
- 该策略的标的大宗商品:农产品、基本金属及贵金属、石油(原油及成品油)以及天然气。
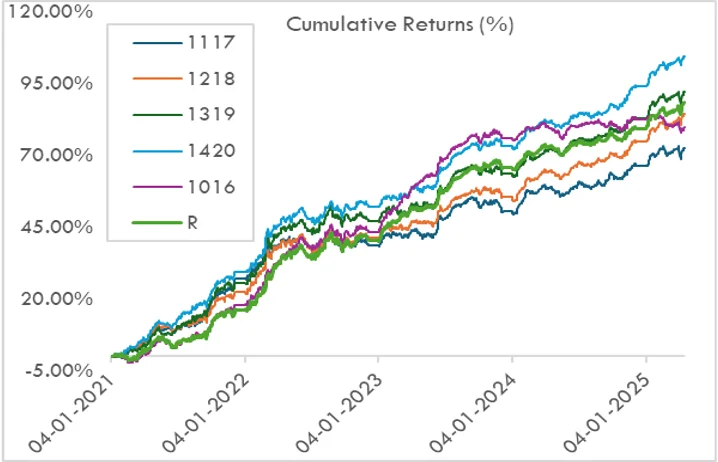
- 在 Jan-2021 至 April-2025 的共同样本外期间比较累计收益率。
- 基于 1420 组别的策略表现持续优于其他组别的策略。
- 基于 1117 组别的策略,其累计表现的方向与其他所有组别相似,但表现落后于其他组别;1218 和 1319 的表现相近。
- 1016 策略的方向虽然相似,但与其他收益曲线相互交叉,且自 2024 年起表现较为平缓。
- 正如预期,R 策略最初与 1016 重合;随后随着每年逐步加入的其他滚动资产产生影响,其表现介于表现最好与最差的组别之间。
日收益率相关性
| 1016 | 1117 | 1218 | 1319 | 1420 | R | |
| 1016 | 1.00 | 0.80 | 0.79 | 0.78 | 0.79 | 0.89 |
|---|---|---|---|---|---|---|
| 1117 | 0.80 | 1.00 | 0.90 | 0.88 | 0.89 | 0.90 |
| 1218 | 0.79 | 0.90 | 1.00 | 0.91 | 0.91 | 0.90 |
| 1319 | 0.78 | 0.88 | 0.91 | 1.00 | 0.90 | 0.86 |
| 1420 | 0.79 | 0.89 | 0.91 | 0.90 | 1.00 | 0.89 |
| R | 0.89 | 0.90 | 0.90 | 0.86 | 0.89 | 1.00 |
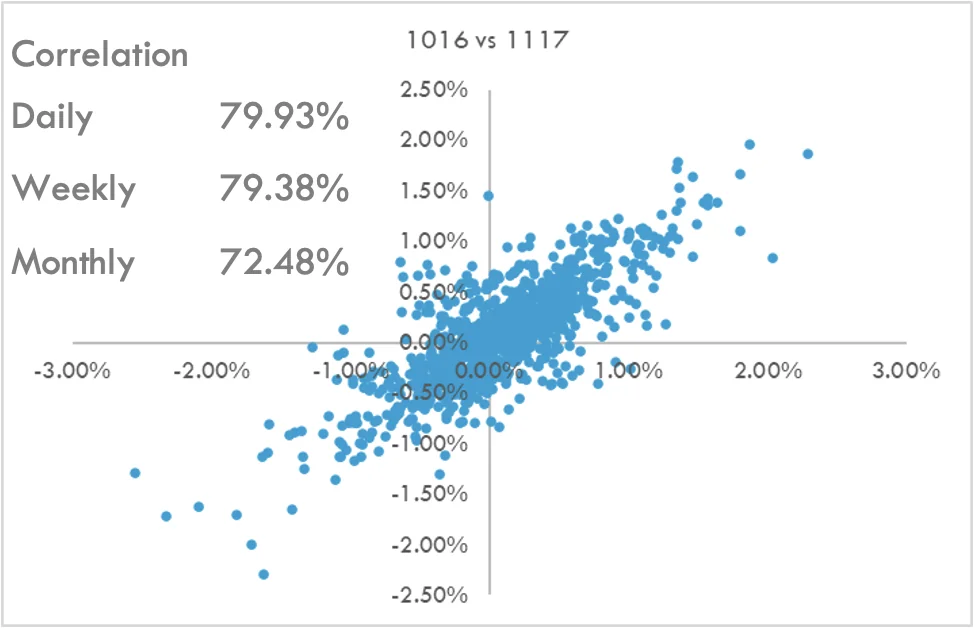
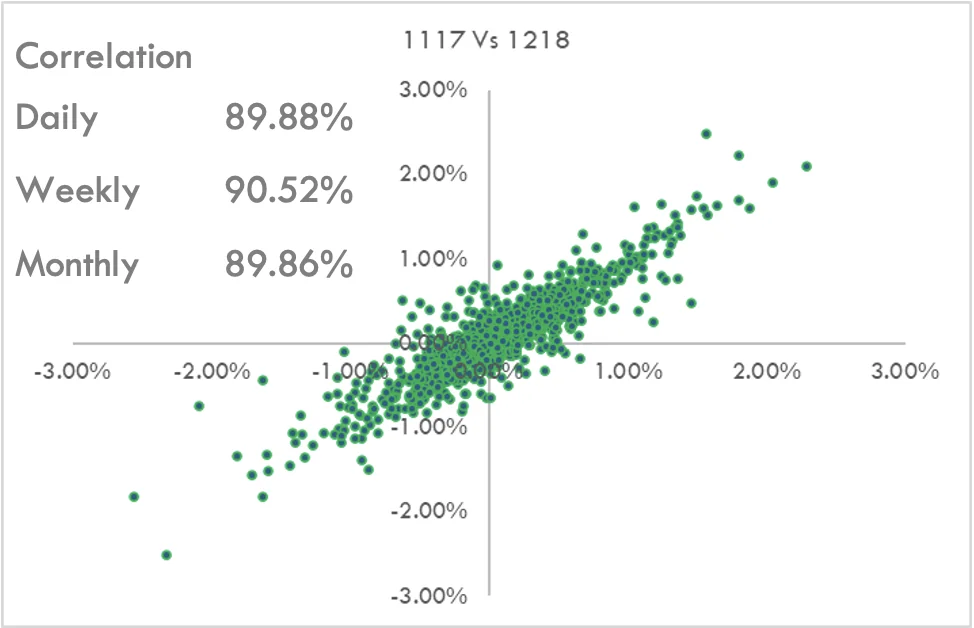
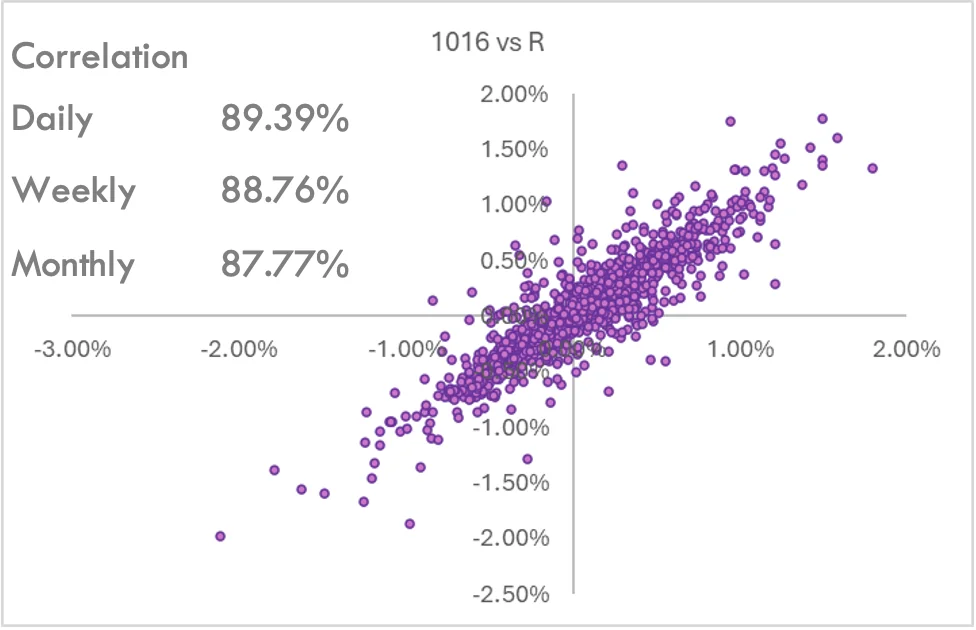
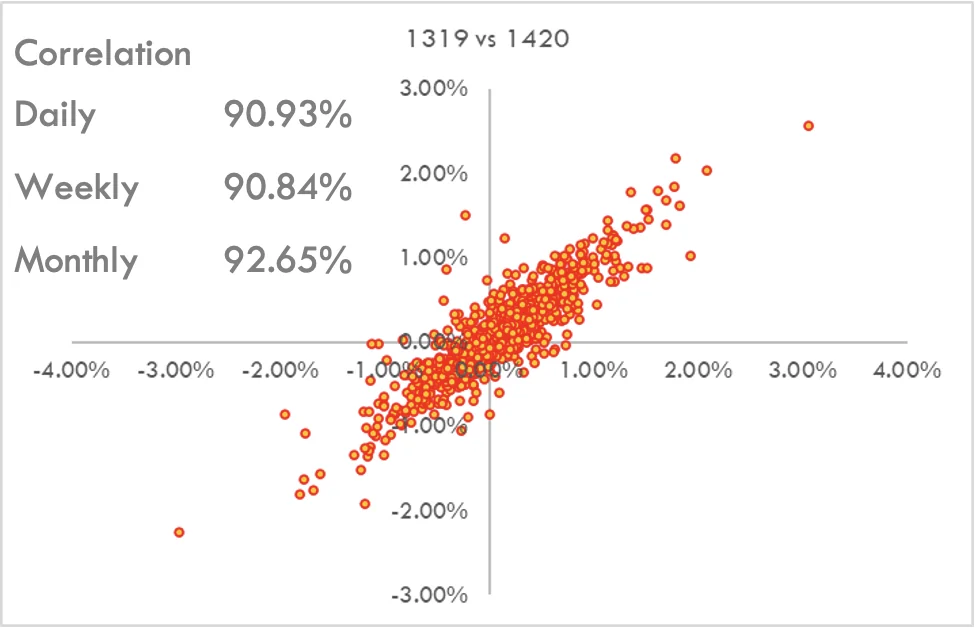
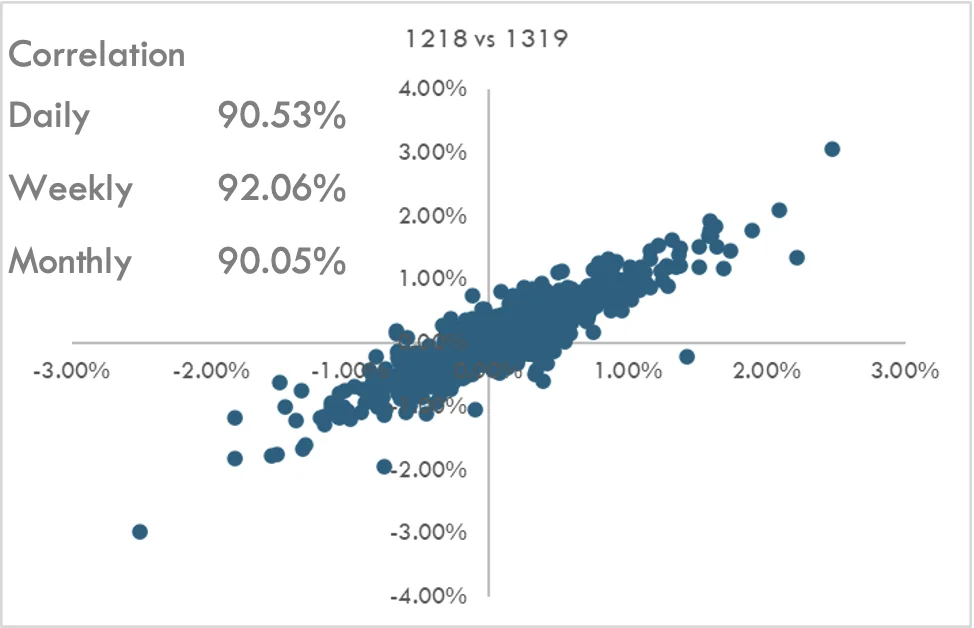
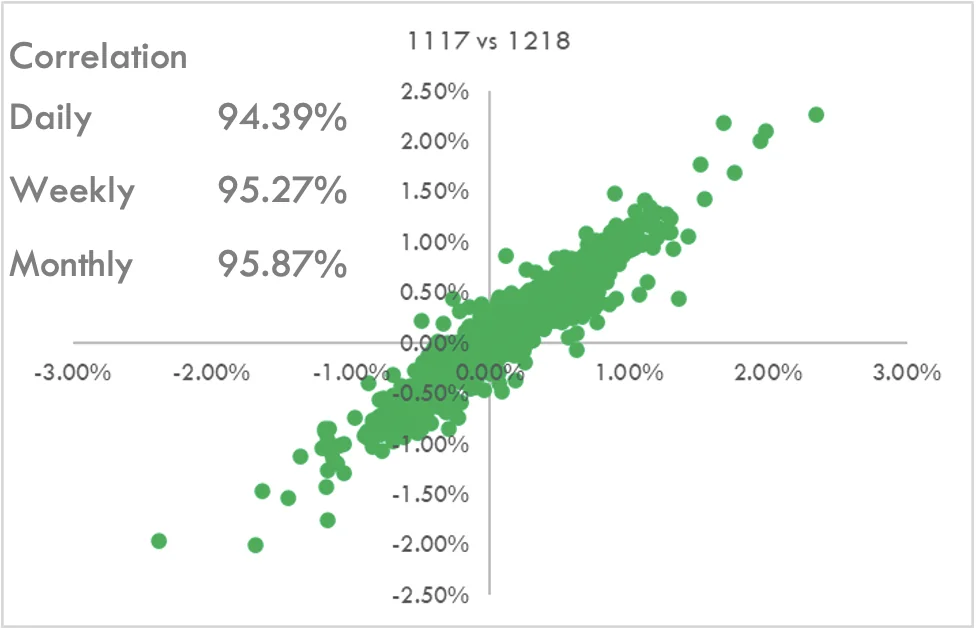
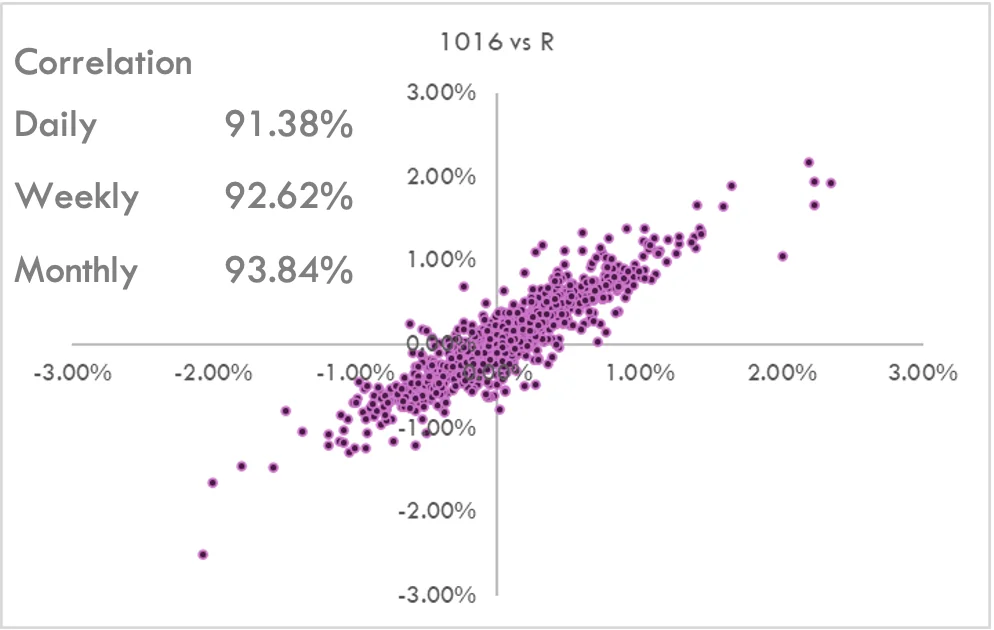
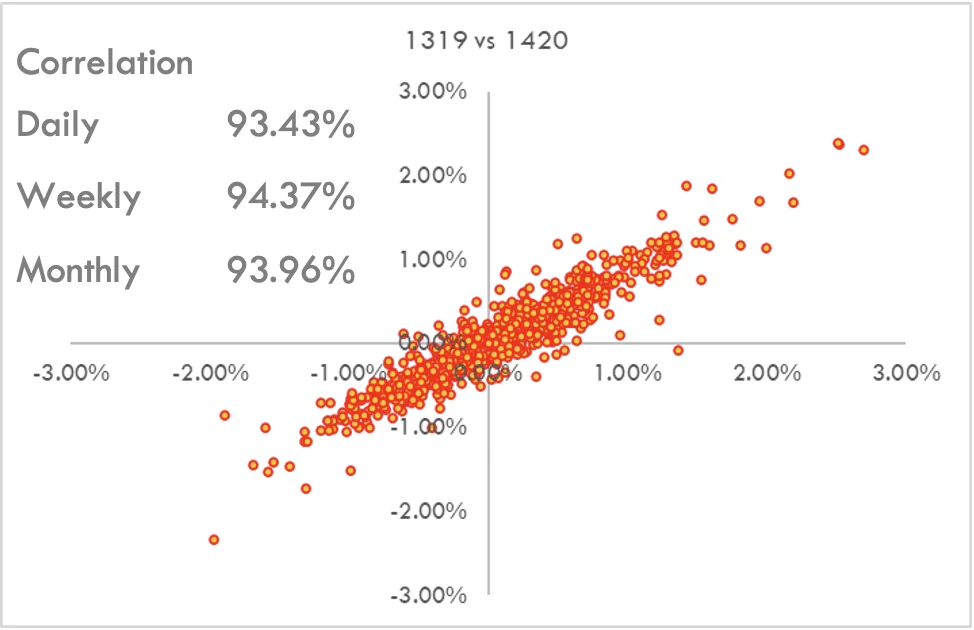
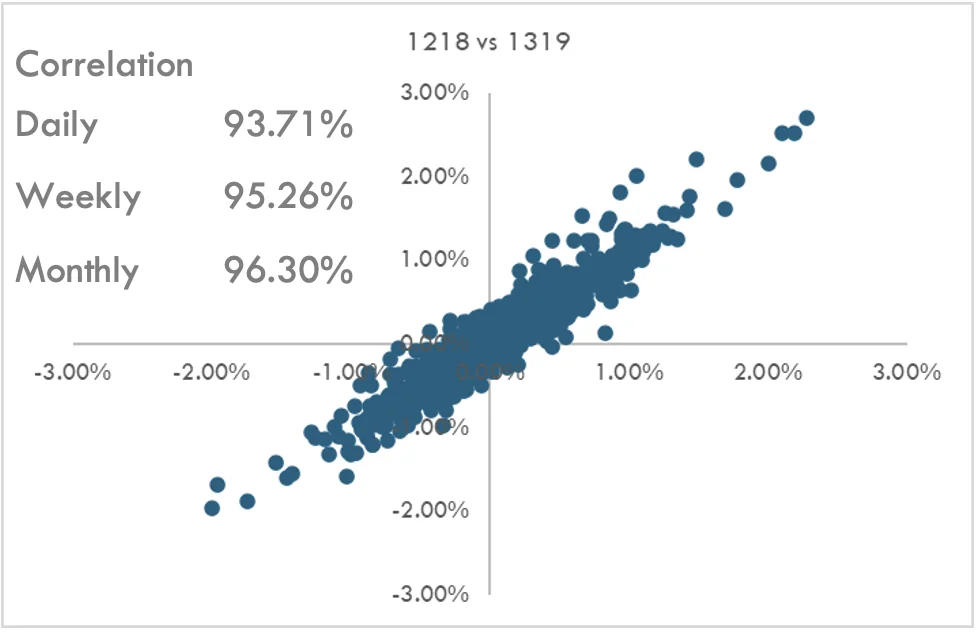
- 进一步观察各滚动训练窗口收益的分组情况。
- 与日收益率和周收益率相比,1016 在月度层面的相关性较低。
- 从较短训练窗口组别过渡到较长窗口组别时,月收益率的相关性随之上升。
比较 2
聚焦农产品的策略
- 该策略的标的大宗商品:谷物、油籽及经济作物。
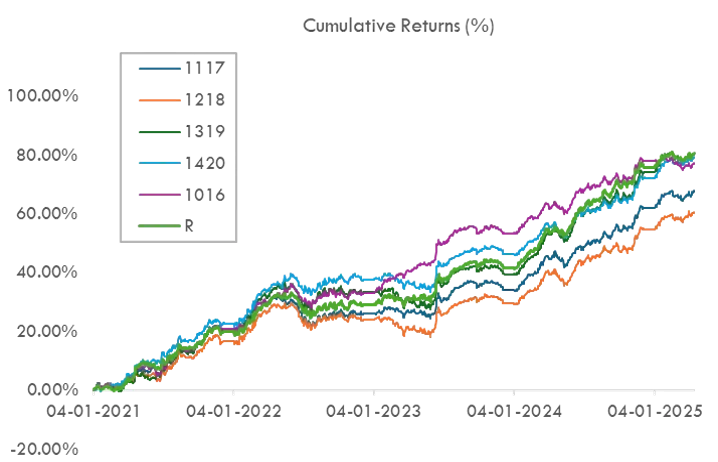
- 在 Jan-2021 至 April-2025 的共同样本外期间比较累计收益率。
- 1016 策略表现良好,自 2023 年年中起不时跑赢其他策略。
- 在其他组别中,1420 在 2023 年之前的表现略优于其余组别,但落后于 1016。
- 1218 的表现落后于其他所有策略。
- 在初始阶段之后,1016 在很长一段时间内跑赢 R,但 R 的表现在末段逐步追上。
日收益率相关性
| 1016 | 1117 | 1218 | 1319 | 1420 | R | |
| 1016 | 1.00 | 0.88 | 0.88 | 0.85 | 0.87 | 0.91 |
|---|---|---|---|---|---|---|
| 1117 | 0.88 | 1.00 | 0.94 | 0.92 | 0.93 | 0.94 |
| 1218 | 0.88 | 0.94 | 1.00 | 0.94 | 0.94 | 0.93 |
| 1319 | 0.85 | 0.92 | 0.94 | 1.00 | 0.93 | 0.92 |
| 1420 | 0.87 | 0.93 | 0.94 | 0.93 | 1.00 | 0.93 |
| R | 0.91 | 0.94 | 0.93 | 0.92 | 0.93 | 1.00 |
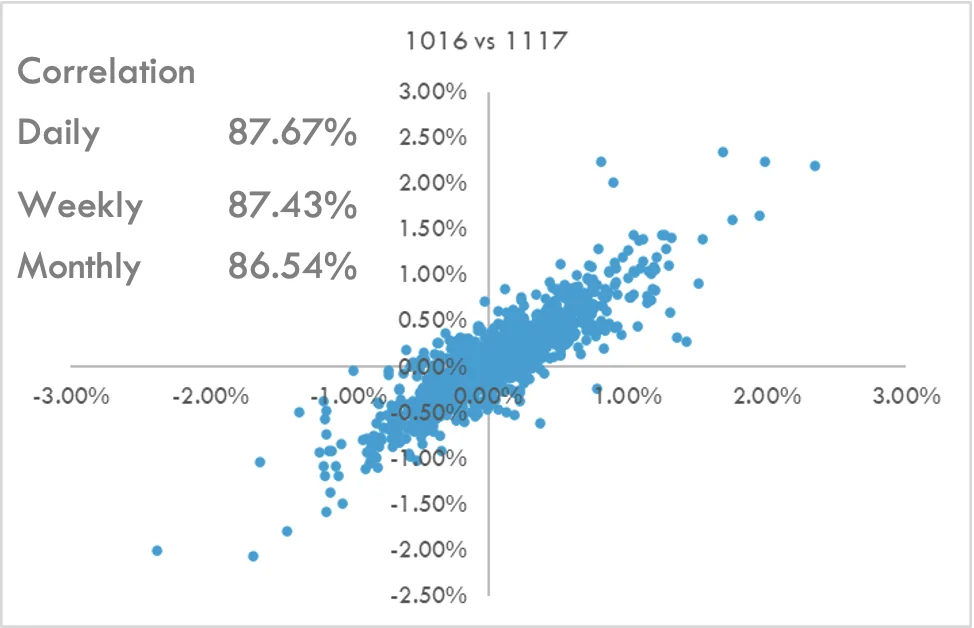
- 进一步观察各滚动训练窗口收益的分组情况。
- 与日收益率和周收益率相比,1016 在月度层面的相关性略低。
- 中间训练窗口 1117-1218、1218-1320 的收益相关性略高。
结论
- 本分析关注的一个要点,是了解训练窗口的变化对策略最终表现的影响,并比较基于不同滚动期间的策略表现。
- 在对这两个策略的分析中,总体而言,随着训练窗口的延长,我们观察到表现有小幅但可辨识的提升。在所考察的两种情形下,1420 策略在该期间的表现均略优于其他策略。然而也存在例外,例如在农产品策略比较中,1218 表现落后。
- 所有组别的日收益率之间均显示出高度相关性,且该期间收益的累计表现也遵循共同的方向性趋势。
- 然而,训练窗口最短的 1016 策略,其表现与其他策略并无显著差异,且在某些时间段内跑赢其他策略。
- 总体而言,延长训练窗口与表现之间存在普遍的正向关系。一个更为明确的结论是:AiLA 的底层训练方法从根本上具有一致性,因而是稳健的。
- R 策略的表现与所有策略相当,并提供了一种方法,可在不存在数据泄露和/或过拟合风险的情况下,逐步获取训练窗口延长所带来的益处。