
Análise de janelas de treinamento móveis
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Contexto
- Na metodologia AiLA, os dados são segmentados em janela ou período de treinamento, período de validação (dados dentro da amostra) e período de holdout (dados fora da amostra).
- A segmentação entre esses segmentos garante que não haja vazamento de dados entre os períodos e evita o overfitting.
- O objetivo do exercício é verificar a robustez de nossa metodologia testando as seguintes hipóteses.
- Uma janela de treinamento mais longa se traduz em melhora de desempenho.
- O desempenho em diferentes janelas de treinamento será correlacionado.
Abordagem
- Implantar ativos/componentes correspondentes aos ativos 1016, com base nas janelas de treinamento móveis 1117,1218,1319 e 1420.
- Construir diferentes versões de duas estratégias 1016: 1) Commodities Diversificadas e 2) Setor Único: Agricultura. Os parâmetros de construção e o vencimento de cada commodity/contrato serão idênticos entre as estratégias, mas cada estratégia terá apenas ativos treinados na mesma janela.
- O desempenho das estratégias será comparado em um período comum dentro da amostra a partir de 2021.
Coortes de janelas móveis
- Notação usada na análise para delimitar as janelas de treinamento: AAXX, em que AA se refere ao fim do ano da janela de treinamento e XX se refere ao fim do ano do período de validação.
- Nossos ativos atuais usam a janela de treinamento 1016: os modelos são treinados até o fim de 2010, e o período de validação vai de 2011 até o fim de 2016. O período de holdout começa em 2017.
- Os modelos serão treinados em outras 4 janelas: a janela de treinamento será ampliada em um ano, mantendo a mesma duração do período de validação (6 anos) e reduzindo o período de holdout em um ano.
- 1117: treinado até o fim de 2011, com período de validação de 2012 até o fim de 2017
- 1420: treinado até o fim de 2014, com período de validação de 2015 até o fim de 2020
- De forma análoga para 1218 e 1319
- R representa uma combinação progressiva dos ativos de todas as coortes móveis em uma única estratégia
Comparação 1
Estratégia de commodities diversificadas
- Commodities subjacentes à estratégia: agrícolas, metais básicos e preciosos, petróleo (bruto e derivados) e gás natural.
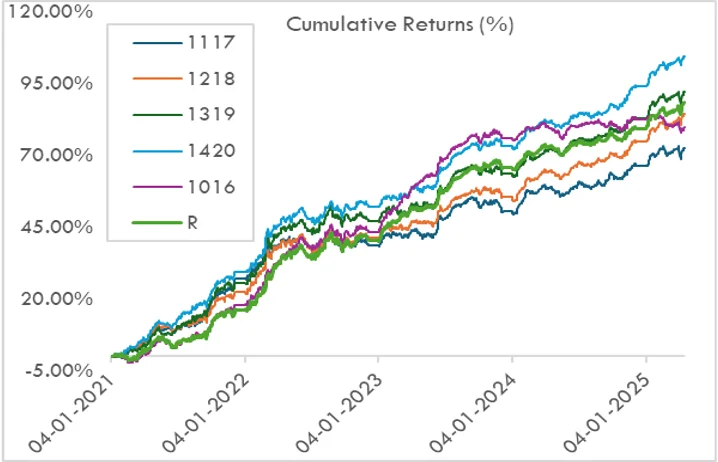
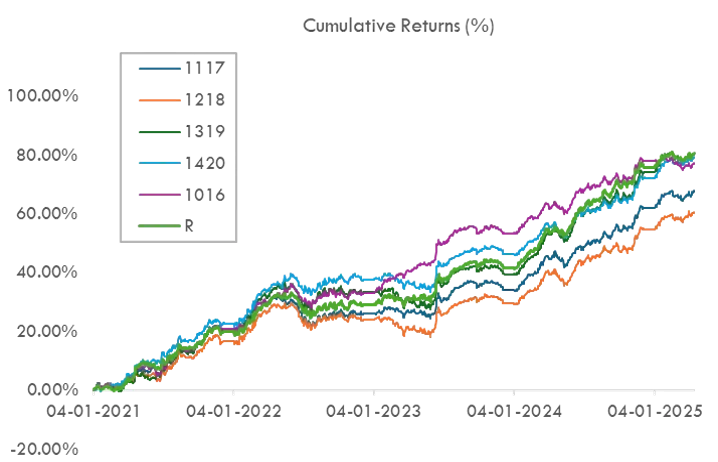
- Os retornos acumulados são comparados no período comum fora da amostra, de Jan-2021 até April-2025.
- A estratégia baseada na coorte 1420 tem, de forma consistente, desempenho melhor que as estratégias das demais coortes.
- O desempenho acumulado da estratégia baseada na coorte 1117 tem direção semelhante à de todas as demais coortes, mas fica abaixo delas; as coortes 1218 e 1319 têm desempenho semelhante.
- A estratégia 1016, embora tenha direção semelhante, cruza as demais curvas de retorno e também tem desempenho mais estável a partir de 2024.
- A estratégia R, como esperado, coincide inicialmente com a 1016 e, à medida que o efeito dos demais ativos móveis progressivos entra a cada ano, seu desempenho fica entre o das coortes de melhor e de pior desempenho.
Correlação dos retornos diários
| 1016 | 1117 | 1218 | 1319 | 1420 | R | |
| 1016 | 1.00 | 0.80 | 0.79 | 0.78 | 0.79 | 0.89 |
|---|---|---|---|---|---|---|
| 1117 | 0.80 | 1.00 | 0.90 | 0.88 | 0.89 | 0.90 |
| 1218 | 0.79 | 0.90 | 1.00 | 0.91 | 0.91 | 0.90 |
| 1319 | 0.78 | 0.88 | 0.91 | 1.00 | 0.90 | 0.86 |
| 1420 | 0.79 | 0.89 | 0.91 | 0.90 | 1.00 | 0.89 |
| R | 0.89 | 0.90 | 0.90 | 0.86 | 0.89 | 1.00 |
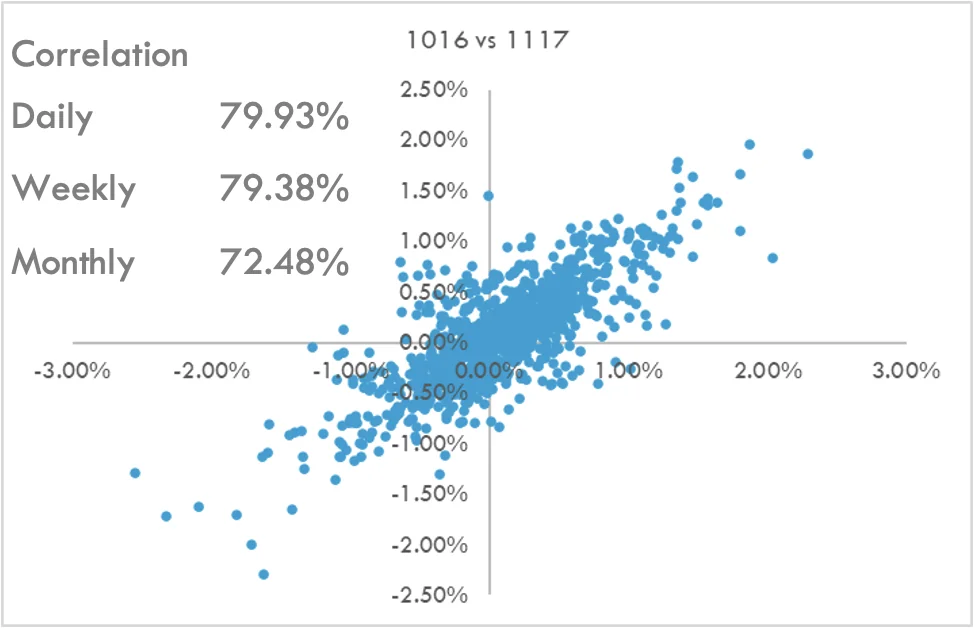
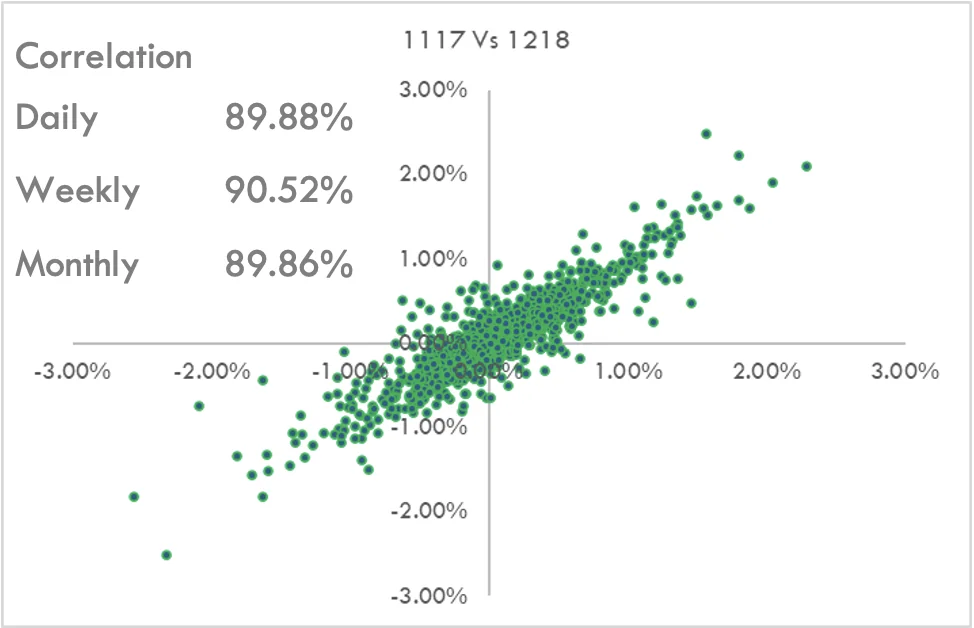
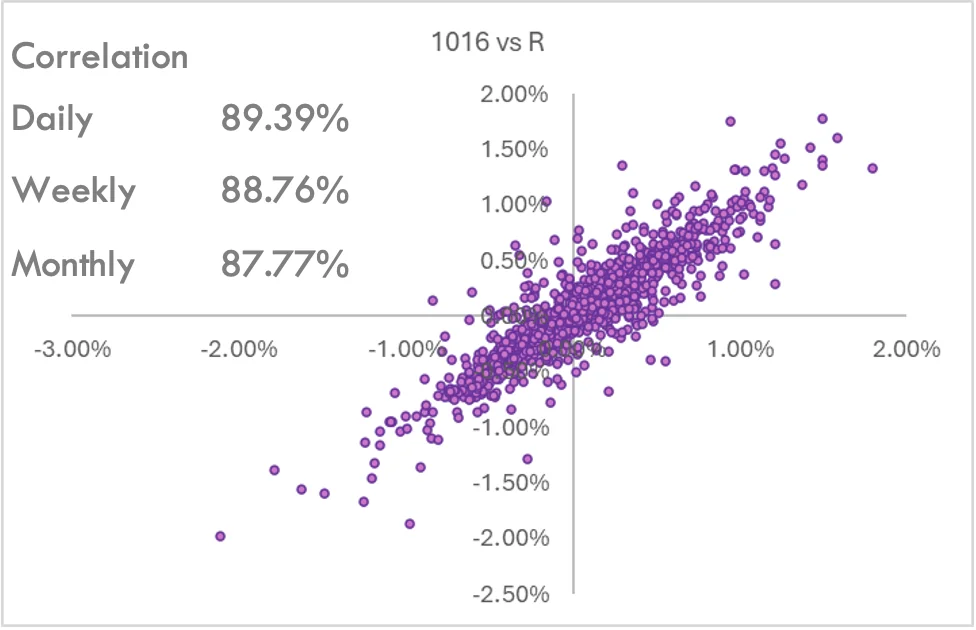
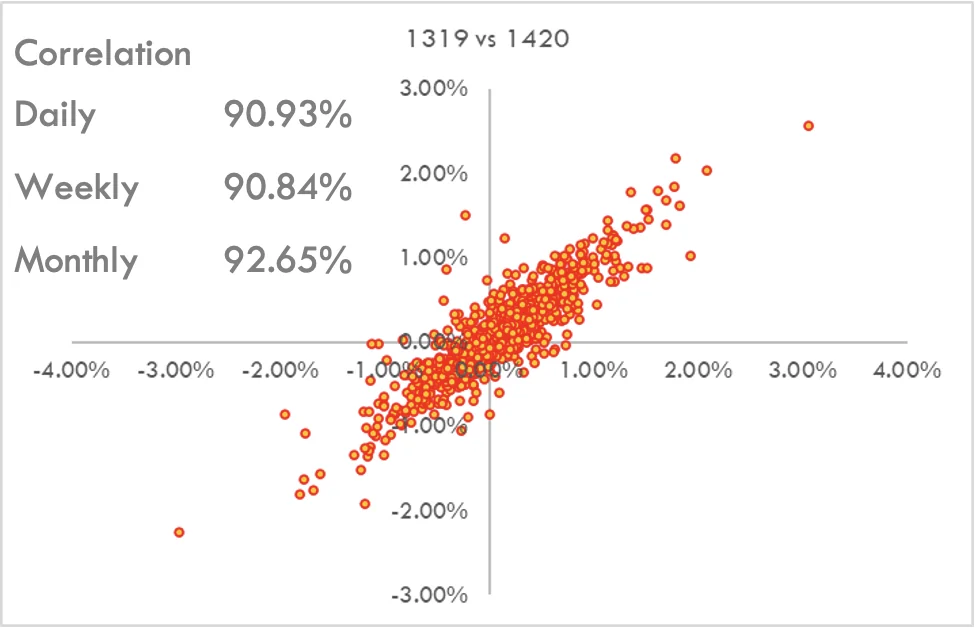
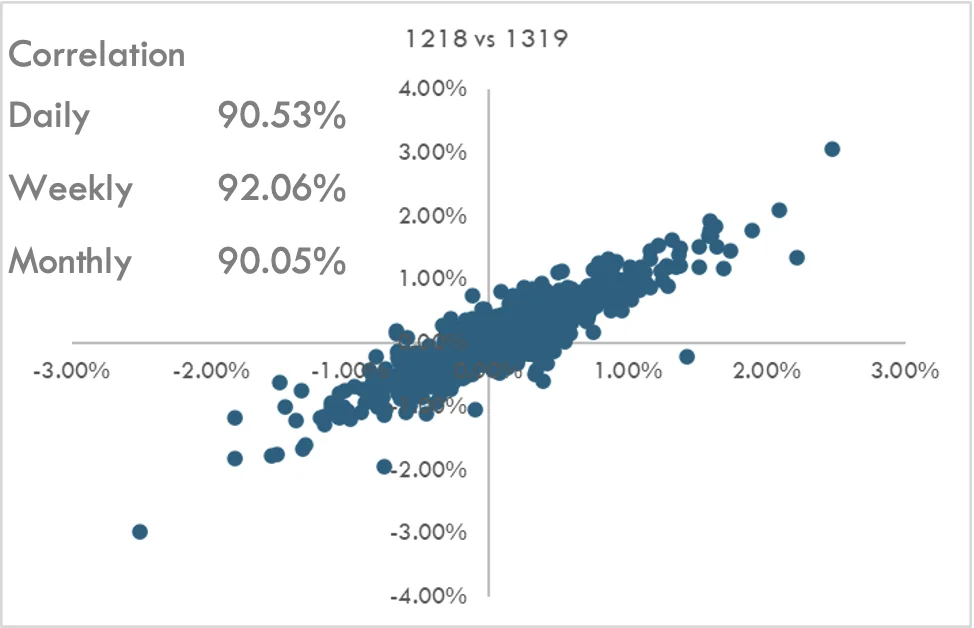
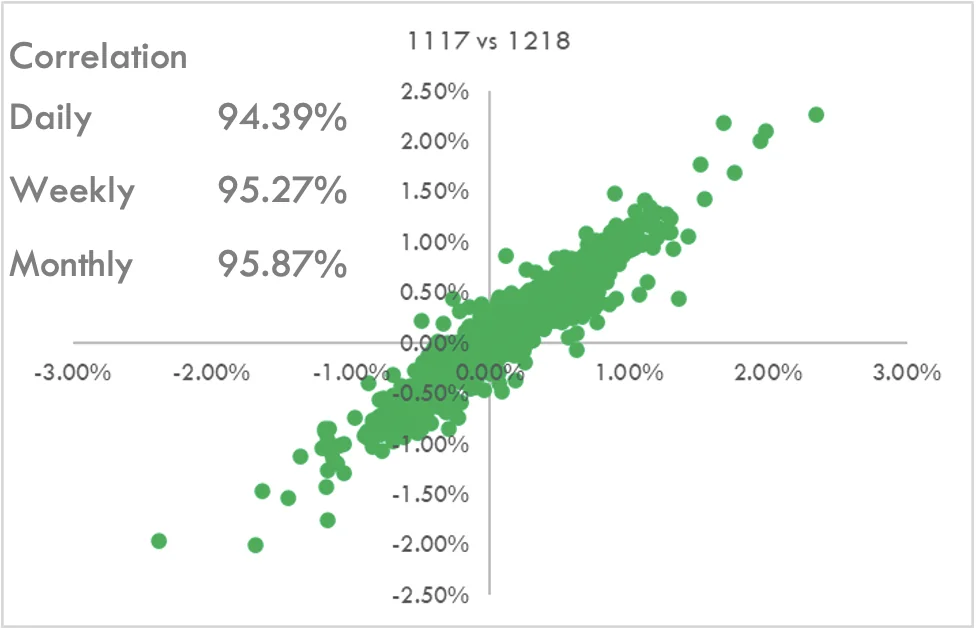
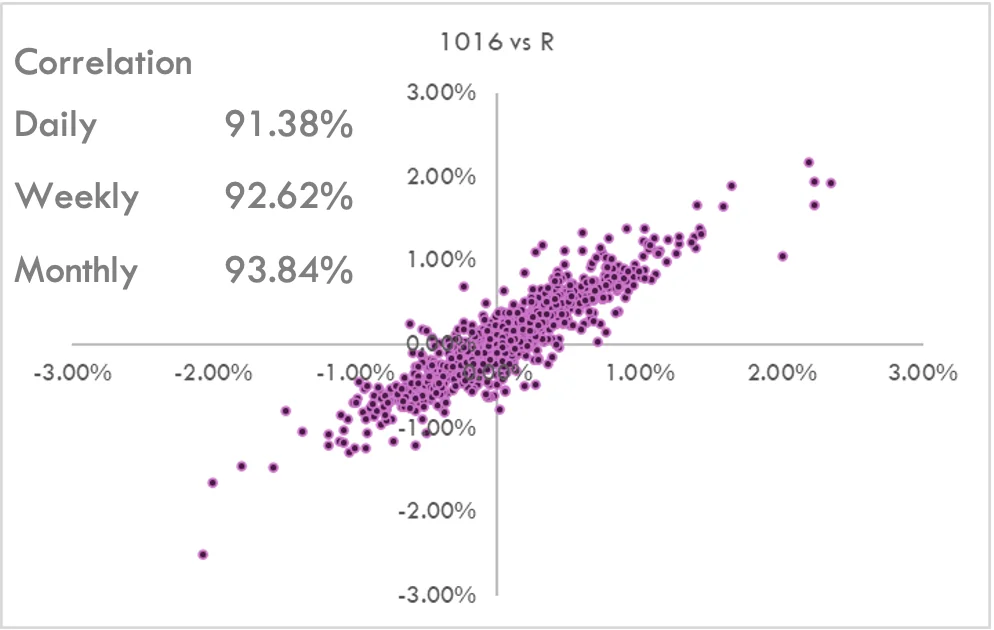
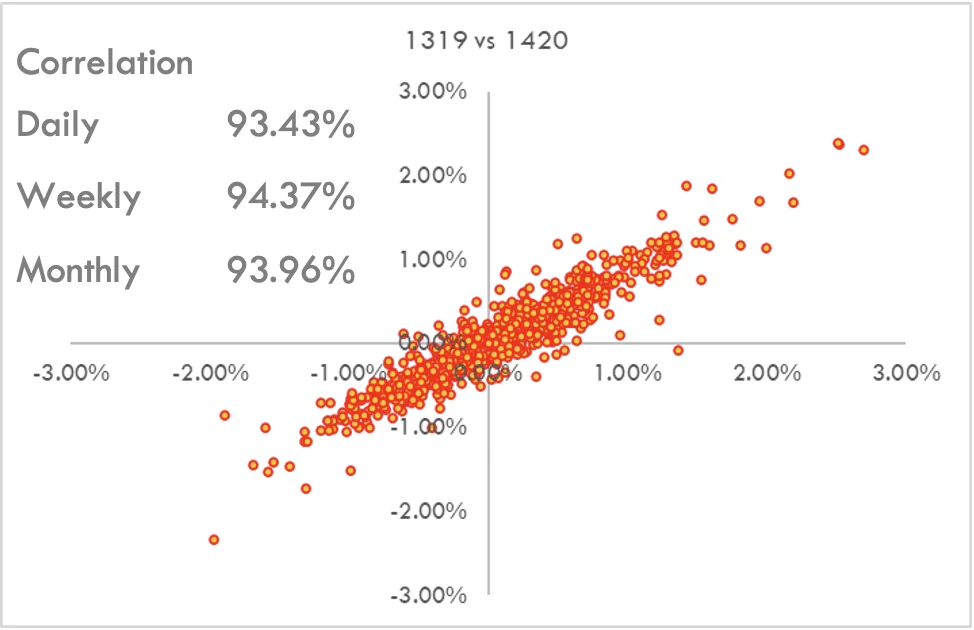
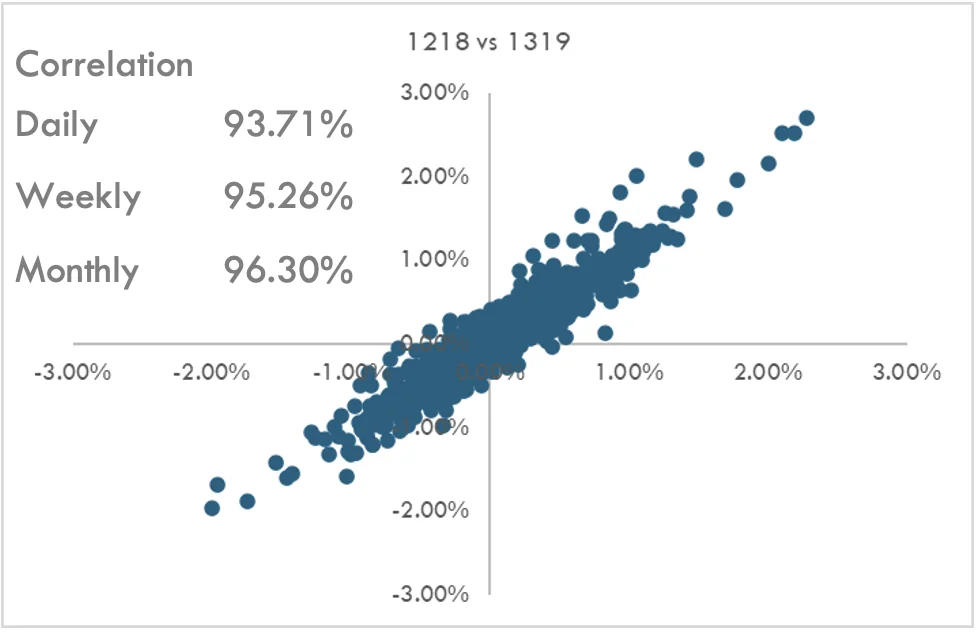
- Uma análise mais detalhada do agrupamento dos retornos nas janelas de treinamento móveis.
- A 1016 tem correlação menor no nível mensal do que nos retornos diários e semanais.
- As correlações dos retornos mensais aumentam à medida que passamos da coorte com janela de treinamento mais curta para as coortes com janelas mais longas.
Comparação 2
Estratégia com foco em agrícolas
- Commodities subjacentes à estratégia: grãos, oleaginosas e culturas comerciais.
- Os retornos acumulados são comparados no período comum fora da amostra, de Jan-2021 até April-2025.
- A estratégia 1016 tem bom desempenho e, ocasionalmente, supera as demais estratégias a partir de meados de 2023.
- Entre as demais coortes, a 1420 tem desempenho marginalmente melhor que as outras até 2023, mas fica atrás da 1016.
- A 1218 tem desempenho inferior ao de todas as demais estratégias.
- A 1016 supera a R durante grande parte do tempo, após o período inicial, mas o desempenho da R se recupera no período final.
Correlação dos retornos diários
| 1016 | 1117 | 1218 | 1319 | 1420 | R | |
| 1016 | 1.00 | 0.88 | 0.88 | 0.85 | 0.87 | 0.91 |
|---|---|---|---|---|---|---|
| 1117 | 0.88 | 1.00 | 0.94 | 0.92 | 0.93 | 0.94 |
| 1218 | 0.88 | 0.94 | 1.00 | 0.94 | 0.94 | 0.93 |
| 1319 | 0.85 | 0.92 | 0.94 | 1.00 | 0.93 | 0.92 |
| 1420 | 0.87 | 0.93 | 0.94 | 0.93 | 1.00 | 0.93 |
| R | 0.91 | 0.94 | 0.93 | 0.92 | 0.93 | 1.00 |
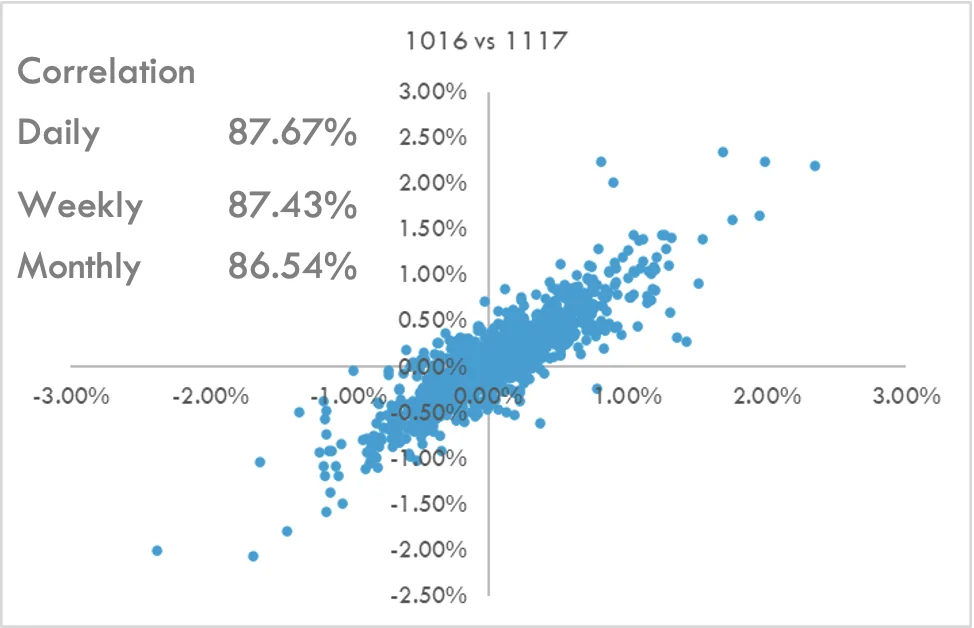
- Uma análise mais detalhada do agrupamento dos retornos nas janelas de treinamento móveis.
- A 1016 tem correlação marginalmente menor no nível mensal do que nos retornos diários e semanais.
- As janelas de treinamento intermediárias 1117-1218, 1218-1320 têm correlação de retornos ligeiramente maior.
Conclusões
- Um ponto-chave de interesse é compreender o impacto da mudança da janela de treinamento sobre o desempenho final de uma estratégia e comparar o desempenho de estratégias baseadas em períodos móveis diferentes.
- Nesta análise das duas estratégias, vemos em geral uma melhora de desempenho pequena, mas perceptível, à medida que a janela de treinamento aumenta. A estratégia 1420 tem desempenho marginalmente melhor que as demais estratégias ao longo do período, nos dois casos considerados. No entanto, há exceções, como se vê na comparação da estratégia agrícola, em que a 1218 tem desempenho inferior.
- Os retornos diários de todas as coortes mostram alta correlação entre si, e o desempenho acumulado dos retornos ao longo do período também segue uma tendência direcional comum.
- O desempenho da estratégia 1016, com a janela de treinamento mais curta, no entanto, não difere drasticamente do das demais estratégias e supera as demais estratégias em alguns intervalos de tempo.
- De modo geral, há uma relação favorável entre o aumento da janela de treinamento e o desempenho. Uma conclusão mais definitiva é que a metodologia de treinamento subjacente da AiLA é fundamentalmente consistente e, portanto, robusta.
- A estratégia R tem desempenho comparável ao de todas as estratégias e oferece um método para capturar progressivamente o benefício do aumento das janelas de treinamento, sem o risco de vazamento de dados e/ou de overfitting.