
ローリング学習ウィンドウの分析
英語からの翻訳です。英語の原文を正とします。 英語で読む
背景
- AiLAの手法では、データを学習ウィンドウ(学習期間)、検証期間(インサンプル・データ)、ホールドアウト期間(アウトオブサンプル・データ)に区分します。
- これらの区分によって、期間の間でデータリーケージが生じないようにし、過学習を防ぎます。
- この検証の目的は、次の仮説を検定することで、当社の手法の頑健性を確認することです。
- 学習ウィンドウが長いほど、パフォーマンスが向上する。
- 異なる学習ウィンドウの間でパフォーマンスは相関する。
アプローチ
- 1117、1218、1319、1420のローリング学習ウィンドウに基づき、1016の資産に対応する資産/構成銘柄を展開します。
- 2つの1016戦略、すなわち1) 分散型コモディティ、2) 単一産業:農産物について、異なるバージョンを構築します。構築パラメータとコモディティ/契約の満期は戦略間で同一としますが、各戦略には同じウィンドウで学習した資産のみを含めます。
- 戦略のパフォーマンスは、2021年以降の共通のインサンプル期間で比較します。
ローリング・ウィンドウのコホート
- 本分析では、学習ウィンドウを区別するためにAAXXという表記を用います。AAは学習ウィンドウの最終年、XXは検証期間の最終年を指します。
- 当社の既存の資産は1016の学習ウィンドウを用いています。モデルは2010年末まで学習し、検証期間は2011年から2016年末までです。ホールドアウト期間は2017年以降です。
- モデルは他の4つのウィンドウでも学習します。学習ウィンドウを1年ずつ延ばし、検証期間の長さは同じ(6年)に保ち、ホールドアウト期間を1年ずつ短くします。
- 1117:2011年末まで学習し、検証期間は2012年から2017年末まで
- 1420:2014年末まで学習し、検証期間は2015年から2020年末まで
- 1218と1319も同様です
- Rは、すべてのローリング・コホートの資産を段階的に1つの戦略に組み合わせたものを表します
比較1
分散型コモディティ戦略
- 戦略の対象コモディティ:農産物、ベースメタルと貴金属、石油(原油と石油製品)、天然ガス。
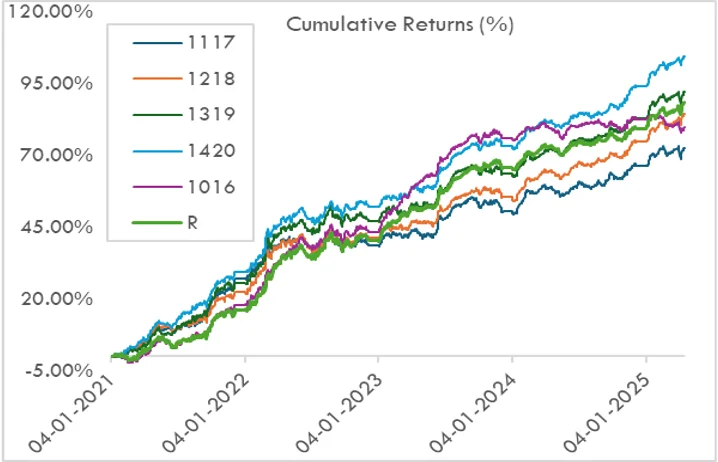
- 累積リターンは、Jan-2021からApril-2025までの共通のアウトオブサンプル期間で比較します。
- 1420のコホートに基づく戦略は、他のコホートの戦略を一貫して上回っています。
- 1117のコホートに基づく戦略の累積パフォーマンスは、方向性は他のすべてのコホートと似ていますが、他を下回っています。1218と1319は同程度のパフォーマンスです。
- 1016戦略は、方向性は似ているものの、他のリターンのグラフと交差しており、2024年以降はパフォーマンスがより横ばいになっています。
- R戦略は、予想どおり当初は1016と一致し、その後、他の段階的なローリング資産の影響が毎年加わるにつれて、そのパフォーマンスは上位と下位のコホートの間に位置します。
日次リターンの相関
| 1016 | 1117 | 1218 | 1319 | 1420 | R | |
| 1016 | 1.00 | 0.80 | 0.79 | 0.78 | 0.79 | 0.89 |
|---|---|---|---|---|---|---|
| 1117 | 0.80 | 1.00 | 0.90 | 0.88 | 0.89 | 0.90 |
| 1218 | 0.79 | 0.90 | 1.00 | 0.91 | 0.91 | 0.90 |
| 1319 | 0.78 | 0.88 | 0.91 | 1.00 | 0.90 | 0.86 |
| 1420 | 0.79 | 0.89 | 0.91 | 0.90 | 1.00 | 0.89 |
| R | 0.89 | 0.90 | 0.90 | 0.86 | 0.89 | 1.00 |
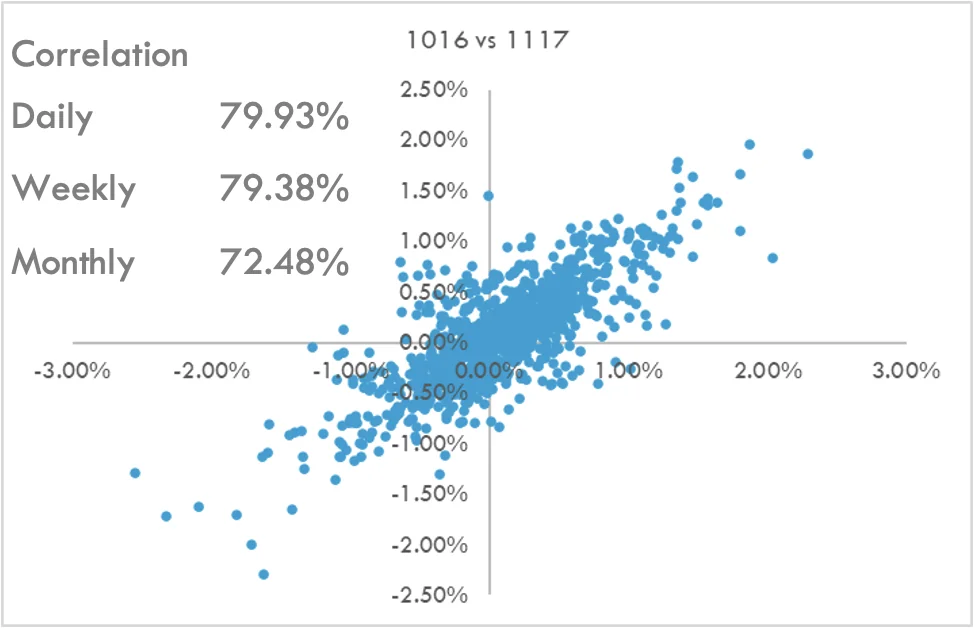
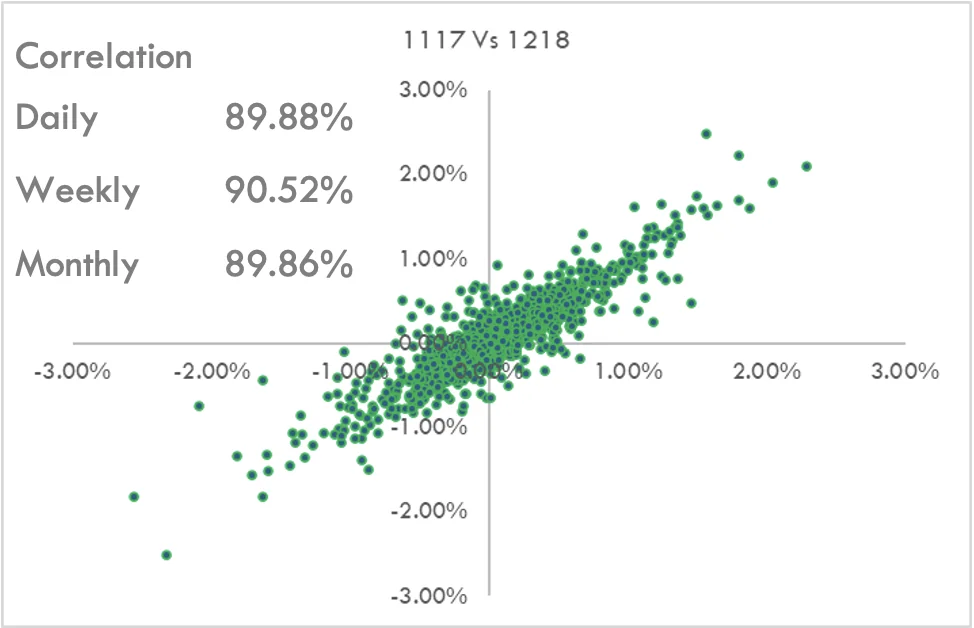
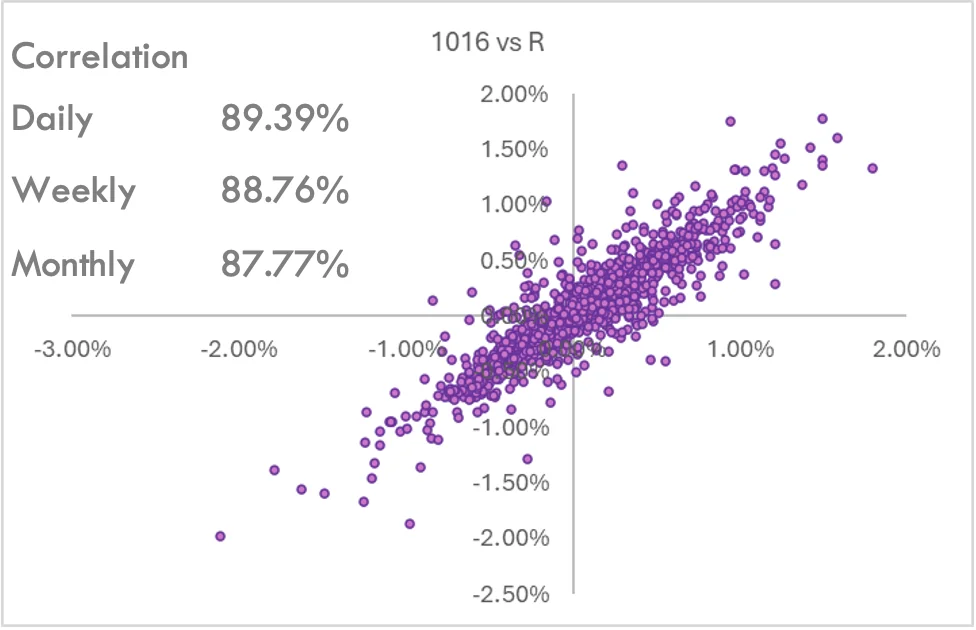
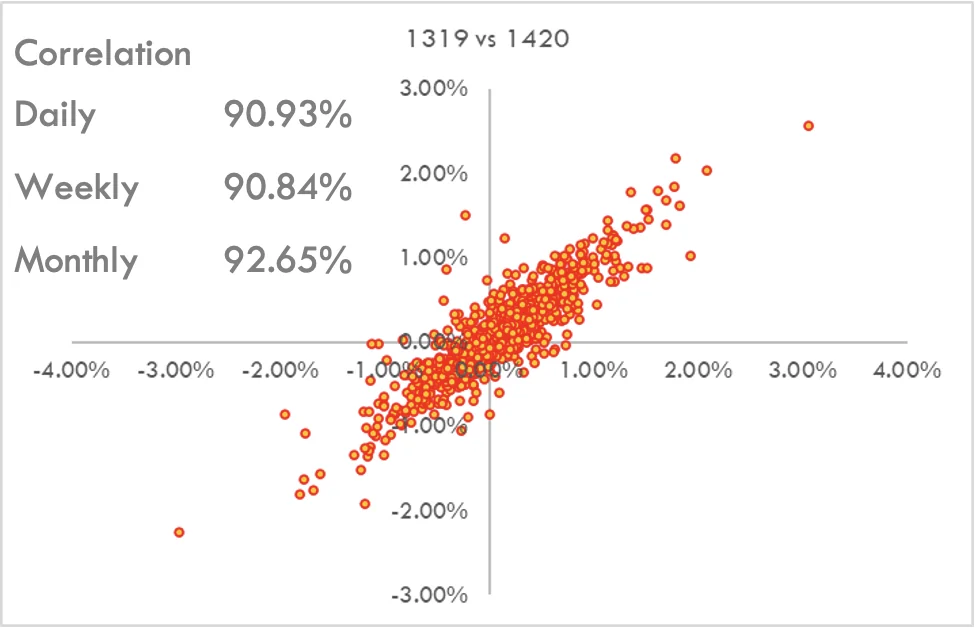
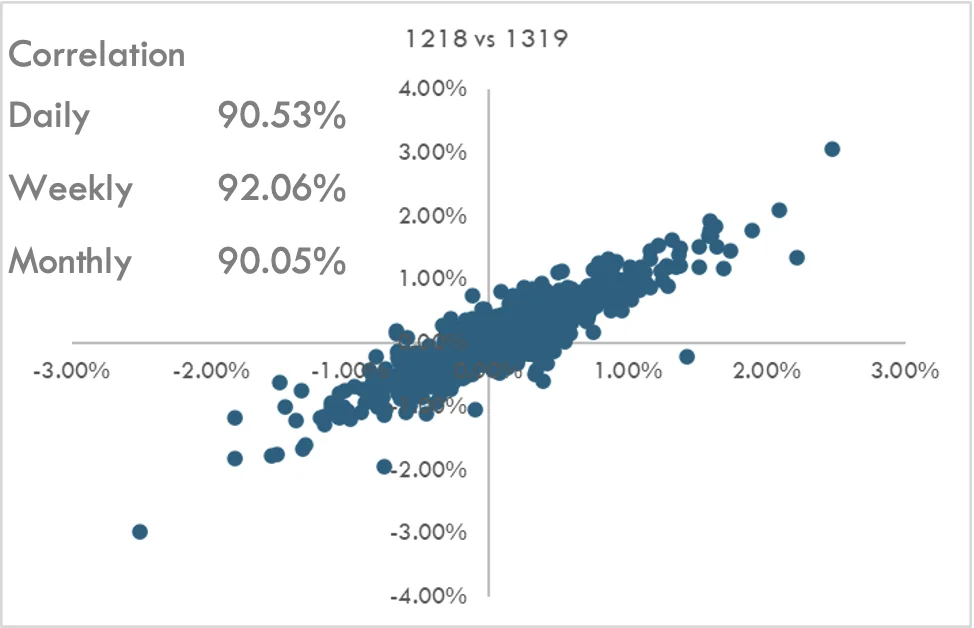
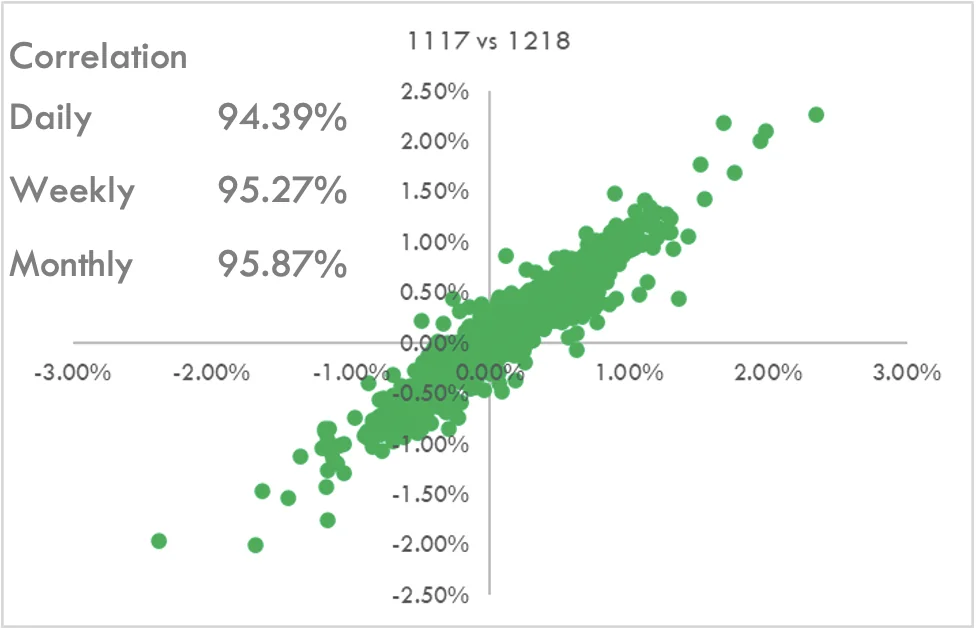
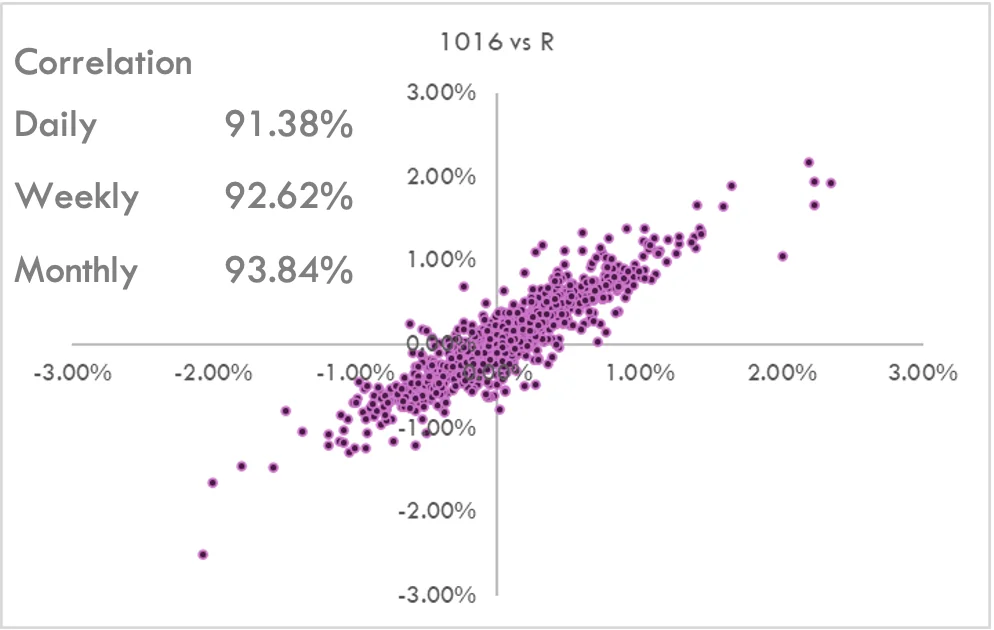
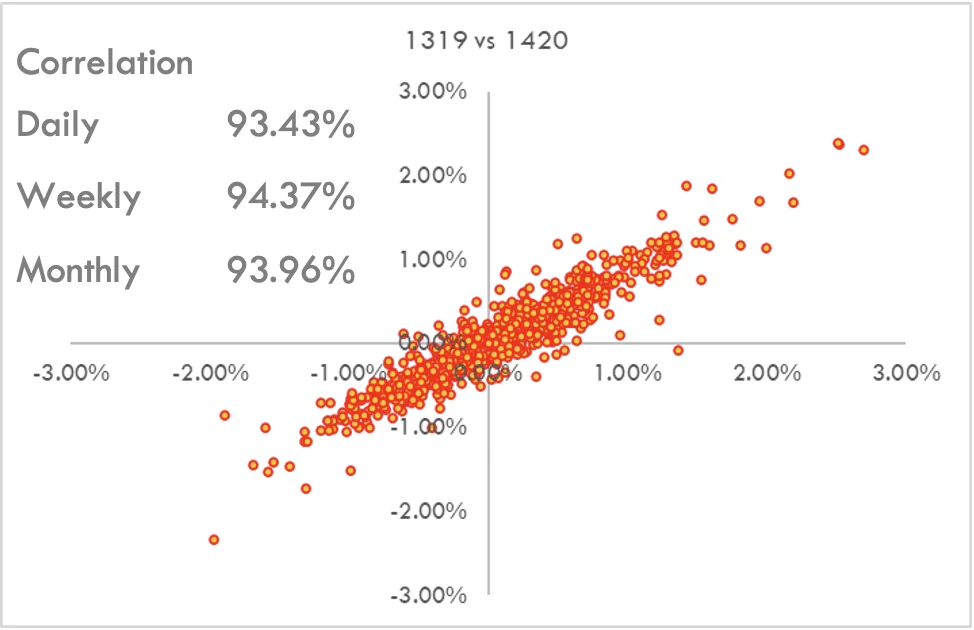
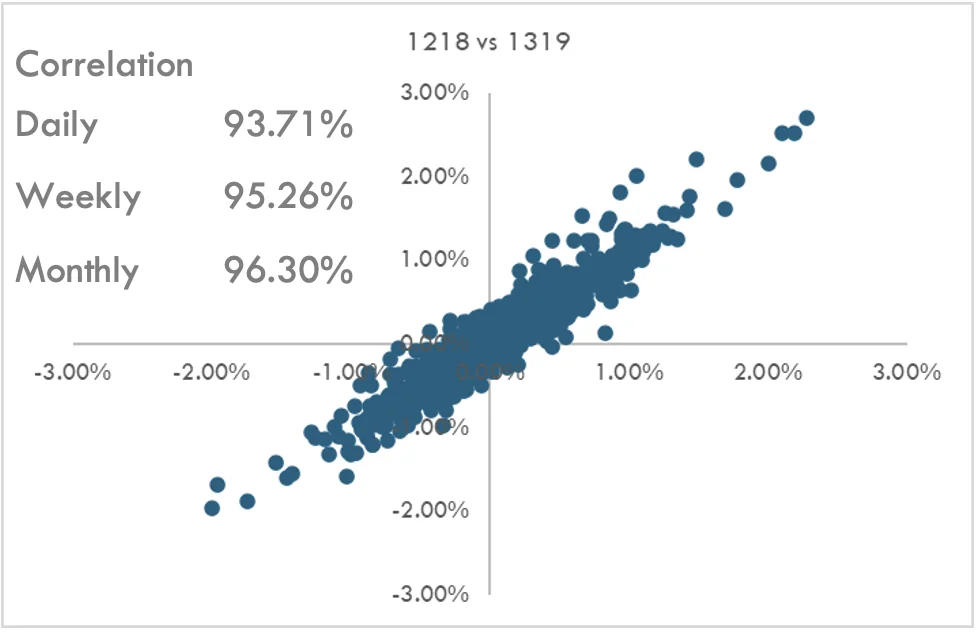
- ローリング学習ウィンドウ間のリターンの分布状況を詳しく見ます。
- 1016は、日次および週次のリターンと比べて、月次レベルでの相関が低くなっています。
- 月次リターンの相関は、学習ウィンドウの短いコホートから長いコホートへ移るにつれて高まります。
比較2
農産物特化型戦略
- 戦略の対象コモディティ:穀物、油糧種子、換金作物。
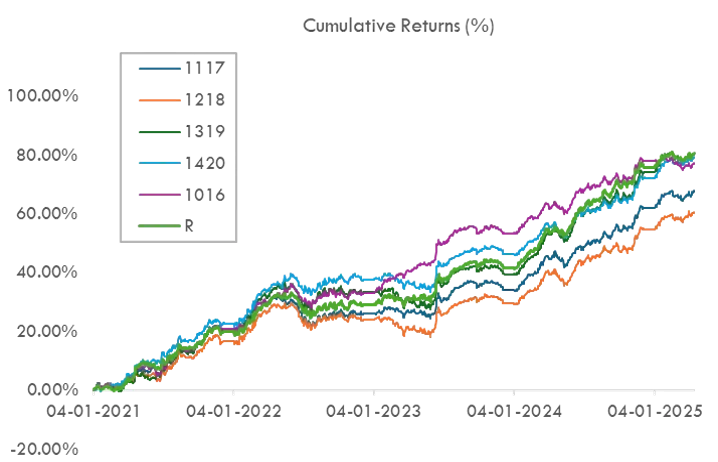
- 累積リターンは、Jan-2021からApril-2025までの共通のアウトオブサンプル期間で比較します。
- 1016戦略は良好なパフォーマンスを示し、2023年半ば以降は時折、他の戦略を上回っています。
- 他のコホートの中では、1420が2023年までは他をわずかに上回っていますが、1016には後れを取っています。
- 1218は他のすべての戦略を下回っています。
- 当初の期間の後、1016は長期間にわたってRを上回っていますが、最終期間にかけてRのパフォーマンスが追いついています。
日次リターンの相関
| 1016 | 1117 | 1218 | 1319 | 1420 | R | |
| 1016 | 1.00 | 0.88 | 0.88 | 0.85 | 0.87 | 0.91 |
|---|---|---|---|---|---|---|
| 1117 | 0.88 | 1.00 | 0.94 | 0.92 | 0.93 | 0.94 |
| 1218 | 0.88 | 0.94 | 1.00 | 0.94 | 0.94 | 0.93 |
| 1319 | 0.85 | 0.92 | 0.94 | 1.00 | 0.93 | 0.92 |
| 1420 | 0.87 | 0.93 | 0.94 | 0.93 | 1.00 | 0.93 |
| R | 0.91 | 0.94 | 0.93 | 0.92 | 0.93 | 1.00 |
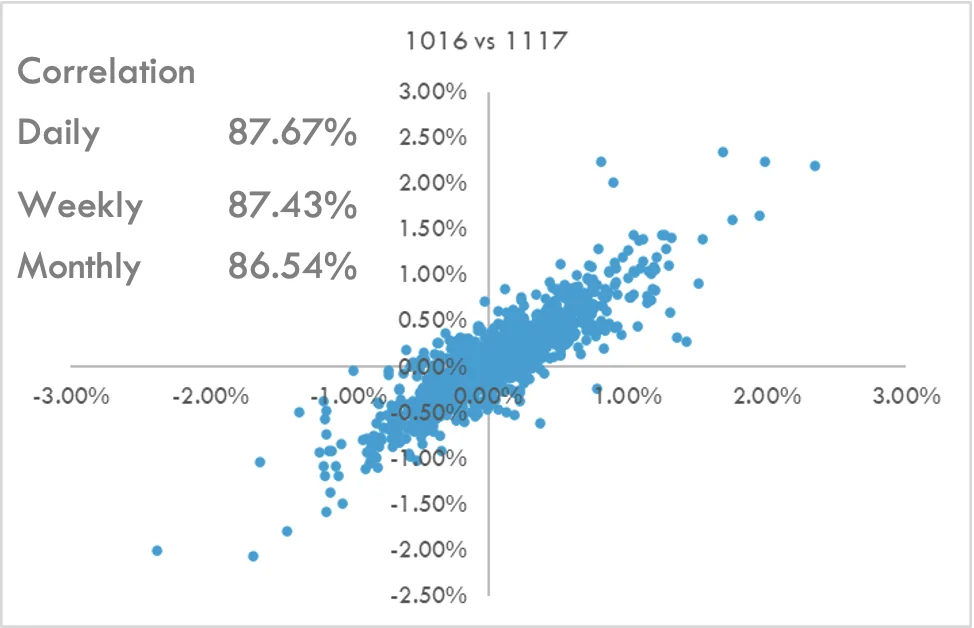
- ローリング学習ウィンドウ間のリターンの分布状況を詳しく見ます。
- 1016は、日次および週次のリターンと比べて、月次レベルでの相関がわずかに低くなっています。
- 中間の学習ウィンドウである1117-1218、1218-1320では、リターンの相関がやや高くなっています。
結論
- 重要な関心事は、学習ウィンドウの変更が戦略の最終的なパフォーマンスに及ぼす影響を理解し、異なるローリング期間に基づく戦略のパフォーマンスを比較することです。
- 2つの戦略に関するこの分析では、全般に、学習ウィンドウを長くするにつれて、小さいながらも識別可能なパフォーマンスの向上が見られます。検討した両方のケースで、1420戦略は期間を通じて他の戦略をわずかに上回っています。ただし、農産物戦略の比較で1218が下回っているように、例外もあります。
- すべてのコホートの日次リターンは互いに高い相関を示し、期間を通じた累積パフォーマンスも共通の方向性のトレンドに沿っています。
- ただし、学習ウィンドウが最も短い1016戦略のパフォーマンスは、他の戦略と大きくは異ならず、一部の期間では他の戦略を上回っています。
- 全体として、学習ウィンドウの延長とパフォーマンスの間には概ね好ましい関係があります。より確定的な結論は、基礎となるAiLAの学習手法が本質的に一貫しており、したがって頑健であるということです。
- 戦略Rはすべての戦略と同程度のパフォーマンスを示しており、データリーケージや過学習のリスクを伴わずに、学習ウィンドウの延長による便益を段階的に取り込む方法を提供します。