滾動多模型視窗組合分析
本頁譯自英文,內容以英文版本為準。 閱讀英文版
概述
背景
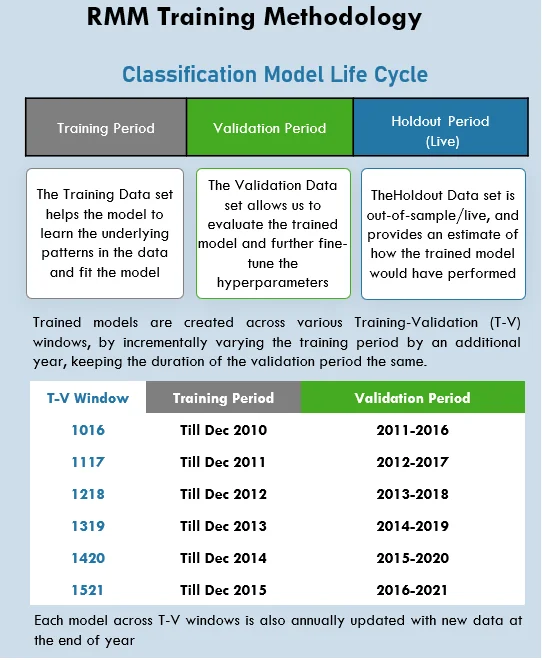
- AILA 策略建構於多項資產之上,而這些資產又採用專屬分類模型所產生的配置訊號,這些模型依循下述的滾動多模型(RMM)方法:
- 2017 年至 2021 年:配置訊號由 1016 產生。
- 自 2022 年起,此後每年都會在現有的視窗組合中疊加一個新視窗,各視窗的訊號貢獻以等權重方式納入考量。
- 此方法的目標是在避免資料洩漏與過度擬合的同時,最大限度地運用有限的訓練資料。
- 在每個訓練視窗中訓練、部署及運作模型都需要額外投入,因此有必要評估其是否有益。
目標
本檢驗的目的在於評估:
- 就整體投資組合績效而言,多視窗方法與單一視窗方法的比較。
- 依據組合後整體報酬的一致性,評估底層訓練方法的穩健性。
方法
做法
- 我們建構了涵蓋相同合約的分散化投資組合,橫跨農產品(穀物、畜產、油籽及軟性商品)、金屬(基本金屬及貴金屬)、石油(原油及精煉油品)以及天然氣,以模擬每年逐步加入新的訓練-驗證(T-V)視窗(以下稱「視窗」)模型。
- 由於在我們的投資組合建構方法中,新視窗自 2022 年起才開始疊加,本分析將以各投資組合自該年起的績效作為評估基礎。
- 據此,5 個投資組合依下列 RMM 加入邏輯建構:
- W0:僅包含 1016,亦稱為單一視窗投資組合。
- W1:包含 1016 及 1117,自 2022 年起每個視窗的權重各為 50%。
- W2:2022 年與 W1 相同,之後加入 1218 進行疊加,自 2023 年起每個視窗的權重各為 33.33%。
- W3:至 2023 年為止與 W2 相同,自 2024 年起加入 1319 進行疊加,自 2024 年起每個視窗的權重各為 25%。
- W4:至 2024 年為止與 W3 相同,自 2025 年起加入 1420 進行疊加,自 2024 年起每個視窗的權重各為 20%。
- W5:至 2025 年為止與 W4 相同,自 2025 年起加入 1521 進行疊加,自 2024 年起每個視窗的權重各為 16.66%。
績效衡量
- 這些投資組合的績效將以其累積報酬與夏普比率衡量。
- 須注意的是,這些指標並非評估個別視窗的績效,而是評估每年逐步疊加視窗的滾動方法。
- 我們也將報酬拆解至商品層級,以便詳細檢視每個成分的滾動績效。
整體績效比較
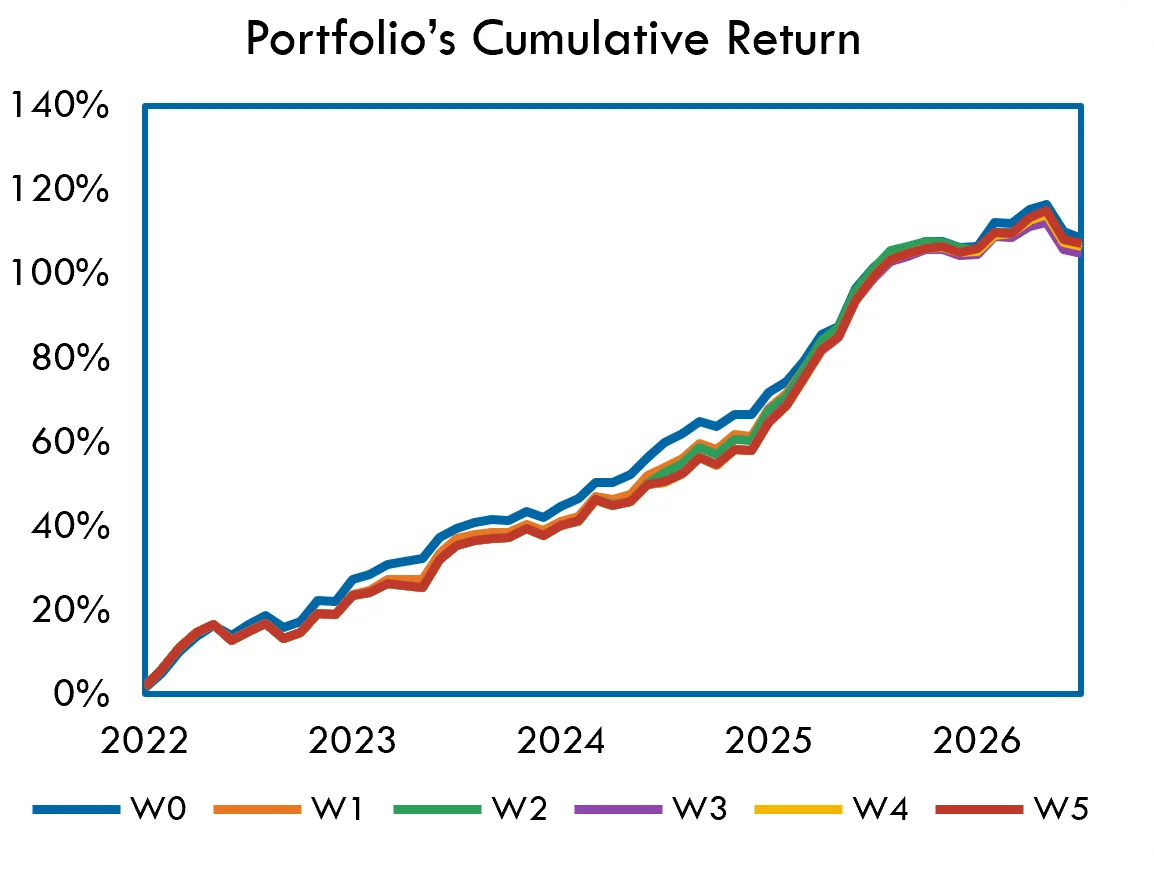
- 就整體累積報酬與夏普比率而言,所有投資組合的走勢都非常接近:
- W0:108.36% / 整體夏普比率:3.09
- W1:105.69% / 整體夏普比率:2.76
- W2:106.54% / 整體夏普比率:2.73
- W3:104.89% / 整體夏普比率:2.68
- W4:106.43% / 整體夏普比率:2.70
- W5:107.28% / 整體夏普比率:2.71
- 在整個期間內,以單一視窗 1016 為基礎的 W0 表現略優於其他視窗投資組合,包含所有視窗的 W5 則居次。
- 一如預期,2022 年至 2023 年期間的報酬績效相互一致,接著在 2023 年至 2024 年中期間,W0 表現較佳。
- 進一步檢視可發現,自 2024 年中起,W1–W5 的累積報酬變化率更為陡峭,縮小了與 W0 投資組合之間的差距,顯示所有多視窗投資組合的績效都較佳。
- W0 的夏普比率較高,為 3.09;隨著投資組合中組合的視窗數增加,夏普比率急遽下降,但穩定在 2.70 左右。
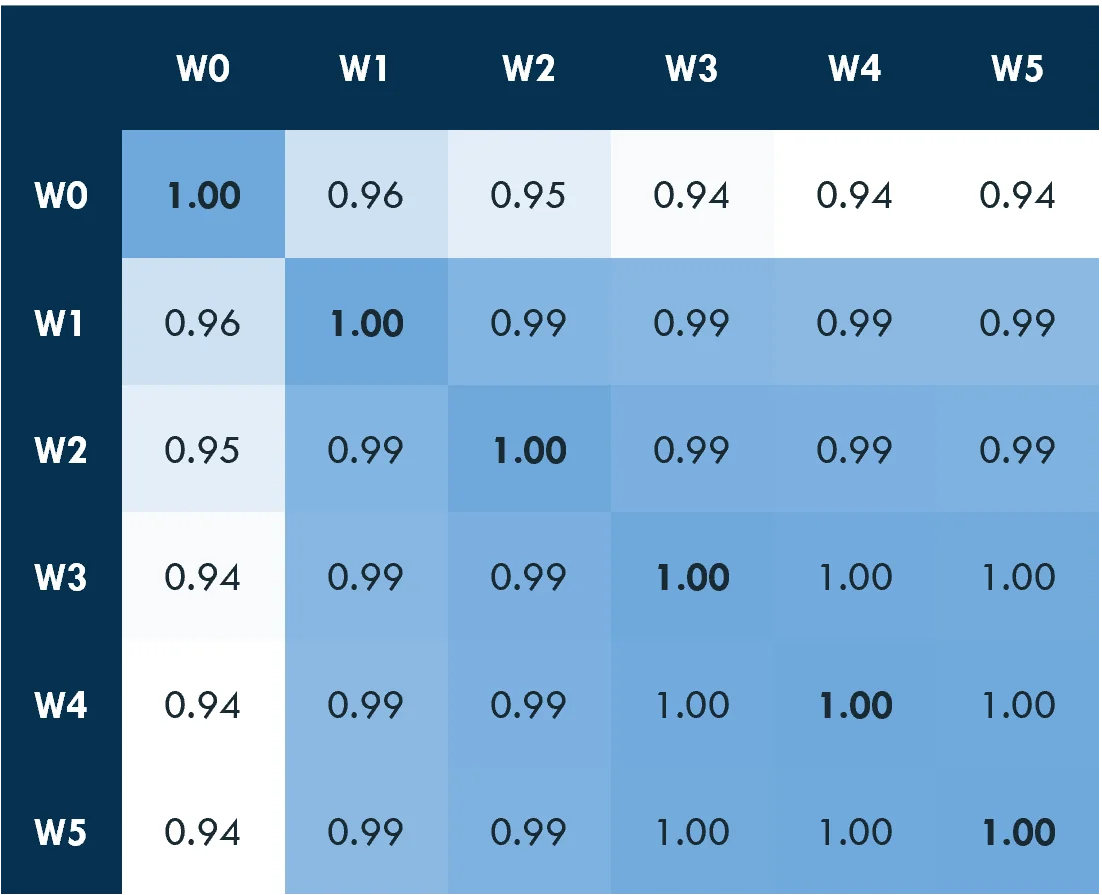
- 各投資組合的每日報酬彼此高度相關,多視窗投資組合之間的相關性更是非常接近。
依商品拆解
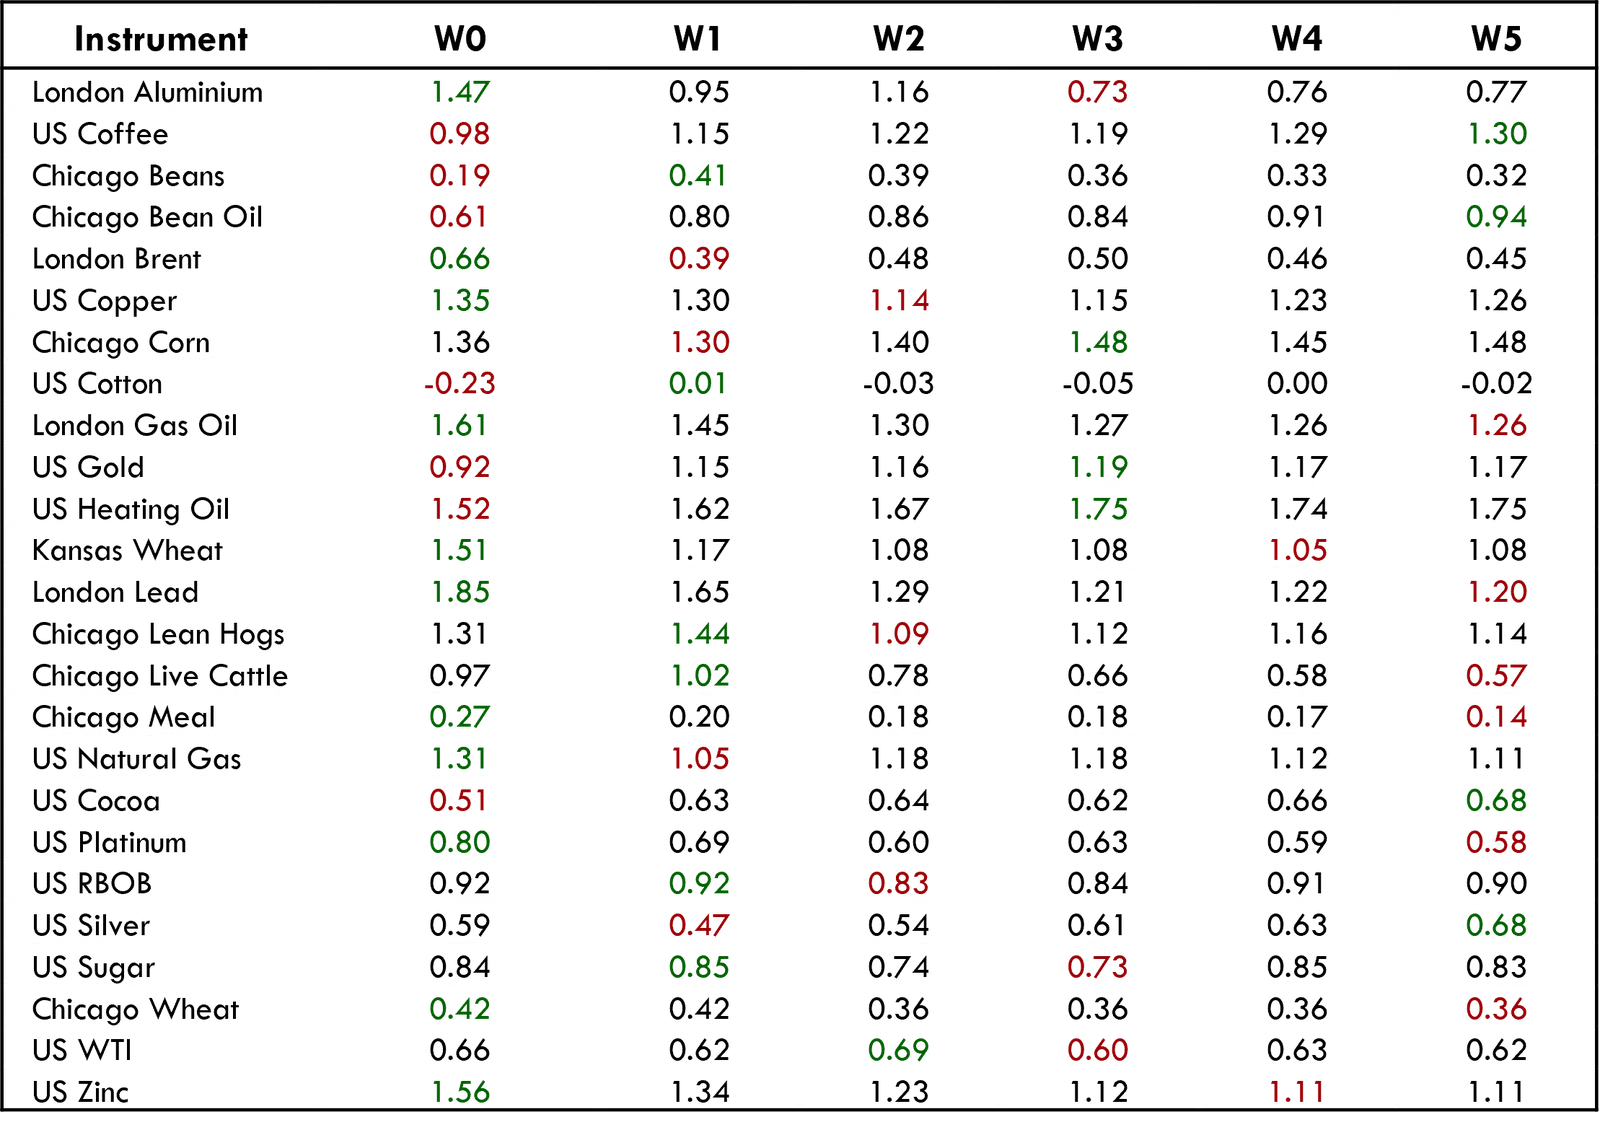
- 所建構的投資組合共包含 25 項商品。我們依各商品的報酬拆解分析,以更詳細地了解各項貢獻。
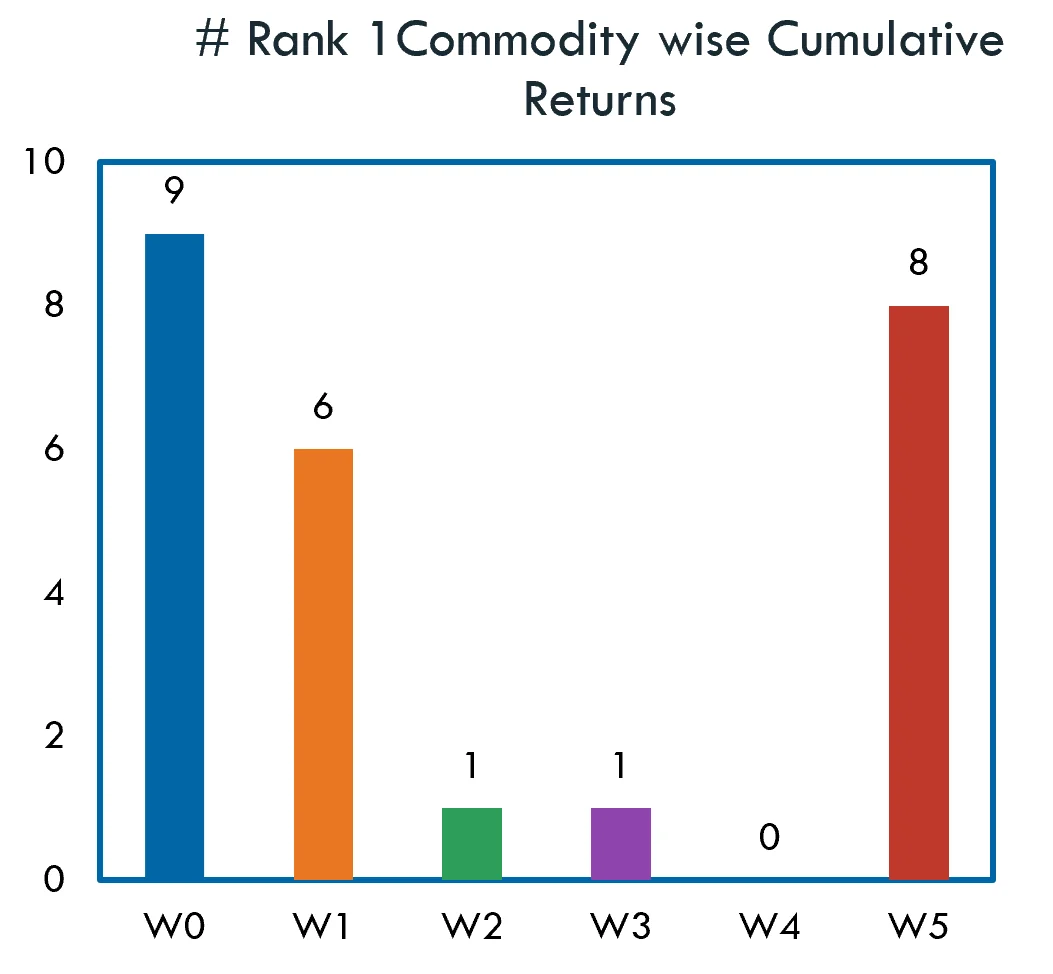
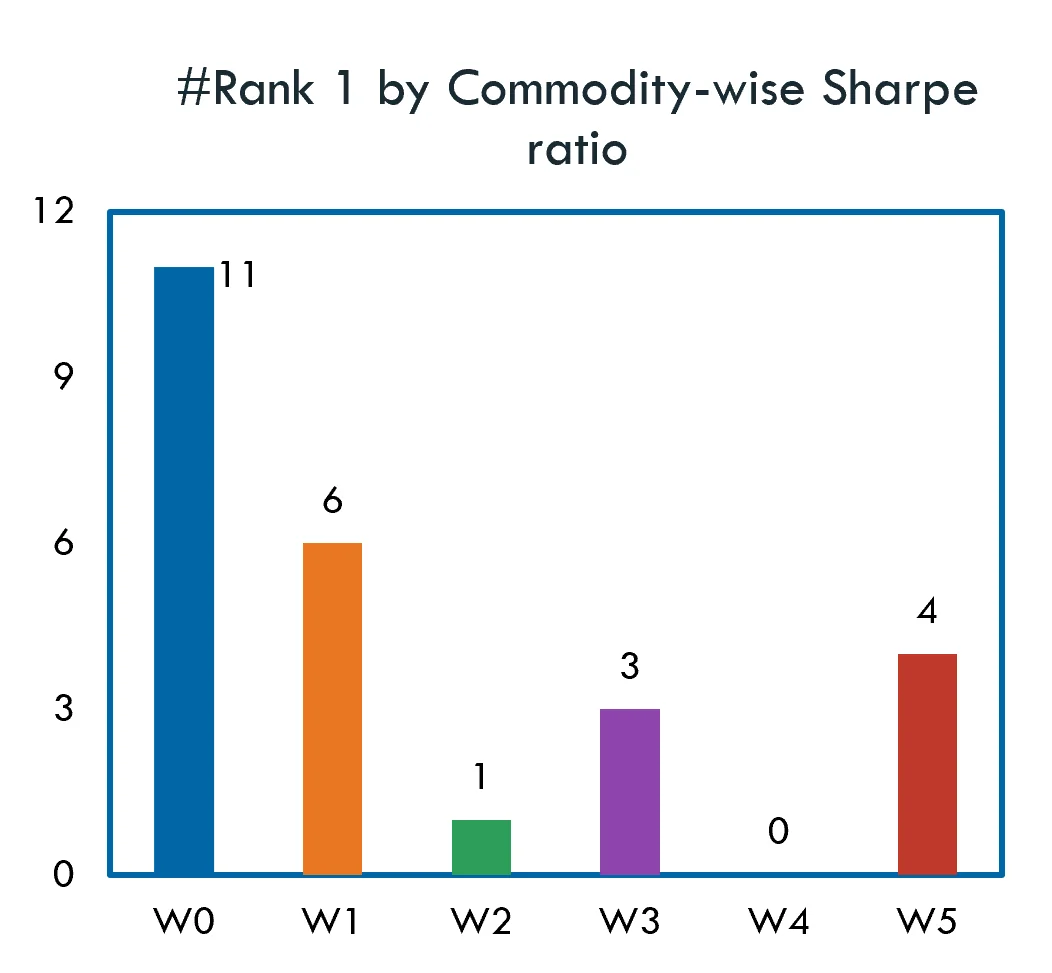
- 此處呈現的兩張直方圖,分別代表在 25 項商品中,依累積報酬與夏普比率計算 W0–W5 成為績效領先者(第 1 名)的次數。
- W1 在整體投資組合層級的累積報酬最低,但在累積報酬與夏普比率兩方面,都在 6 項商品中排名第 1。
- W5 依累積報酬在 8 項商品中排名第 1,但依夏普比率則僅在 4 項商品中排名第 1。
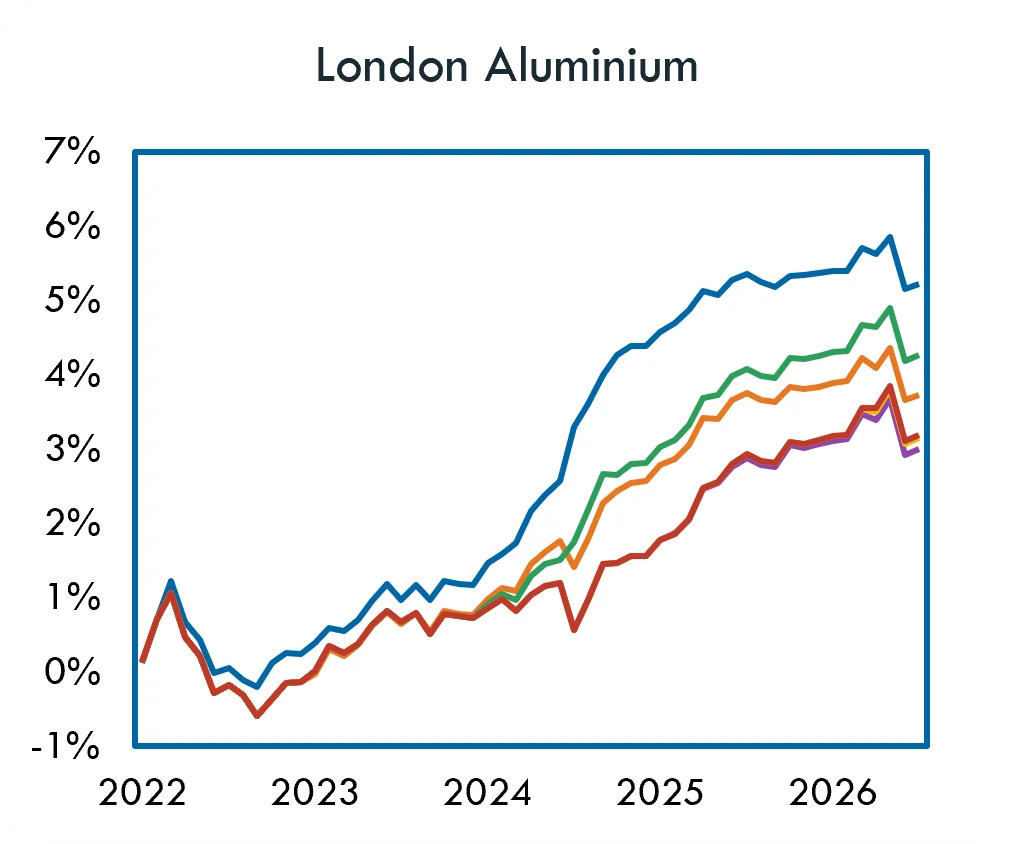
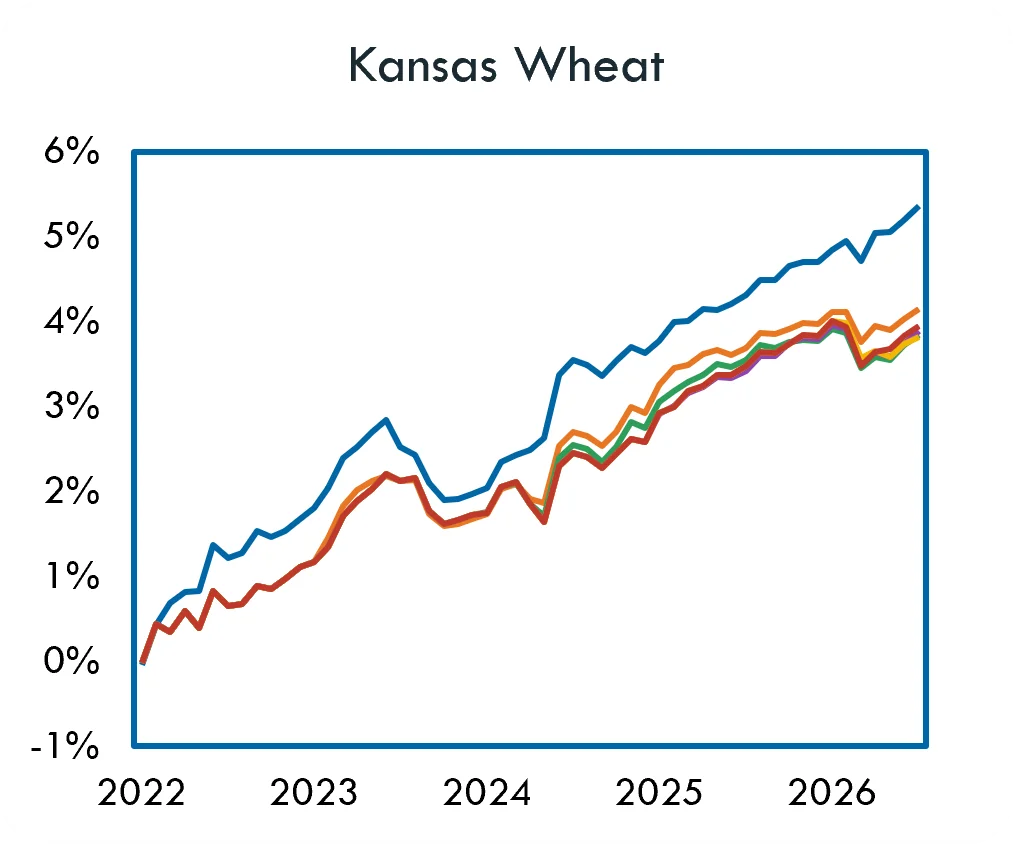
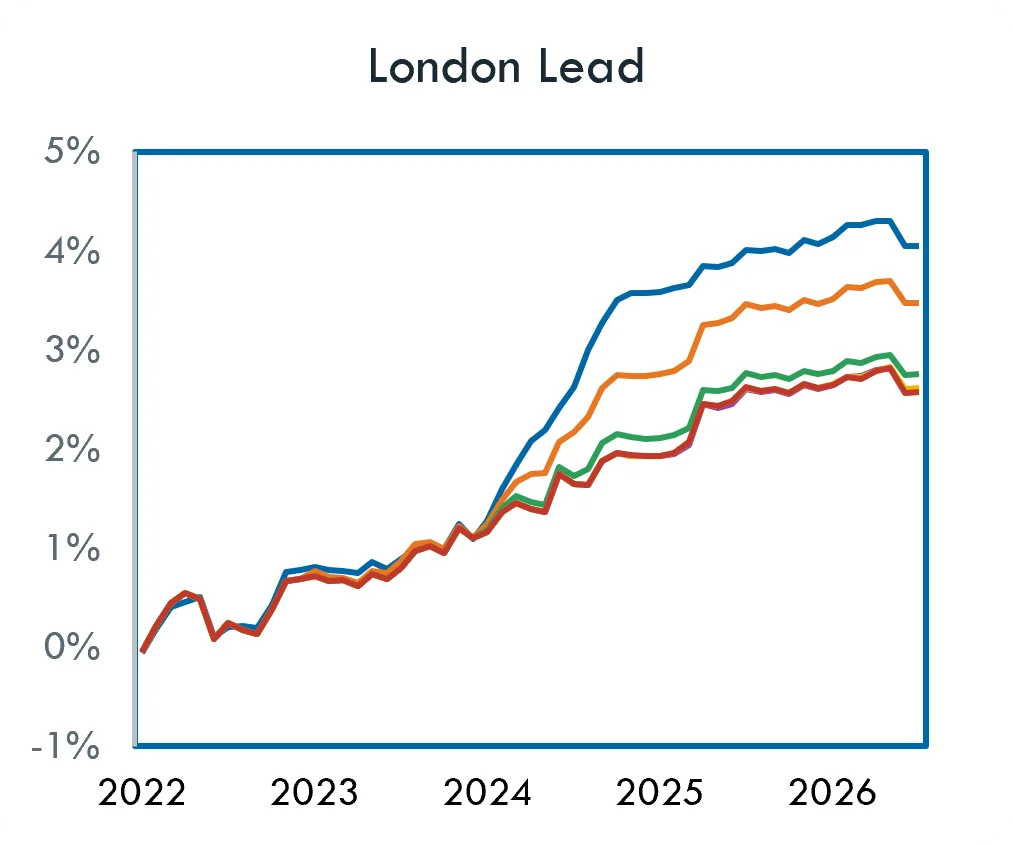
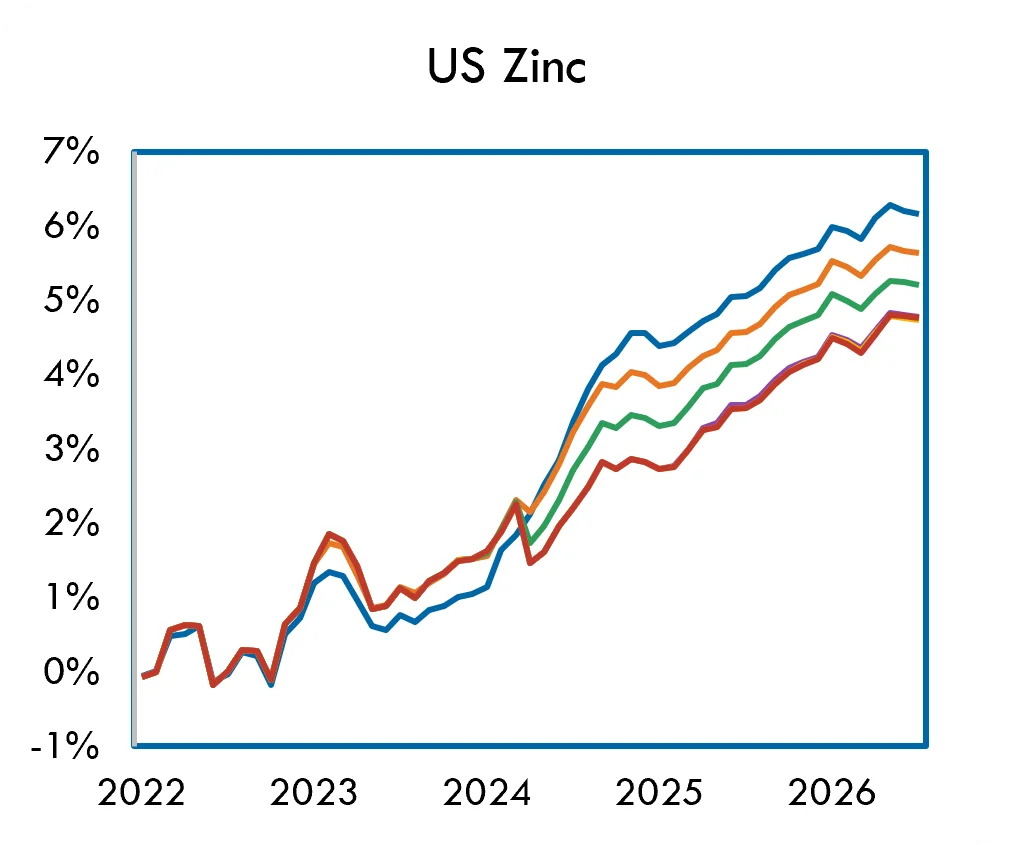
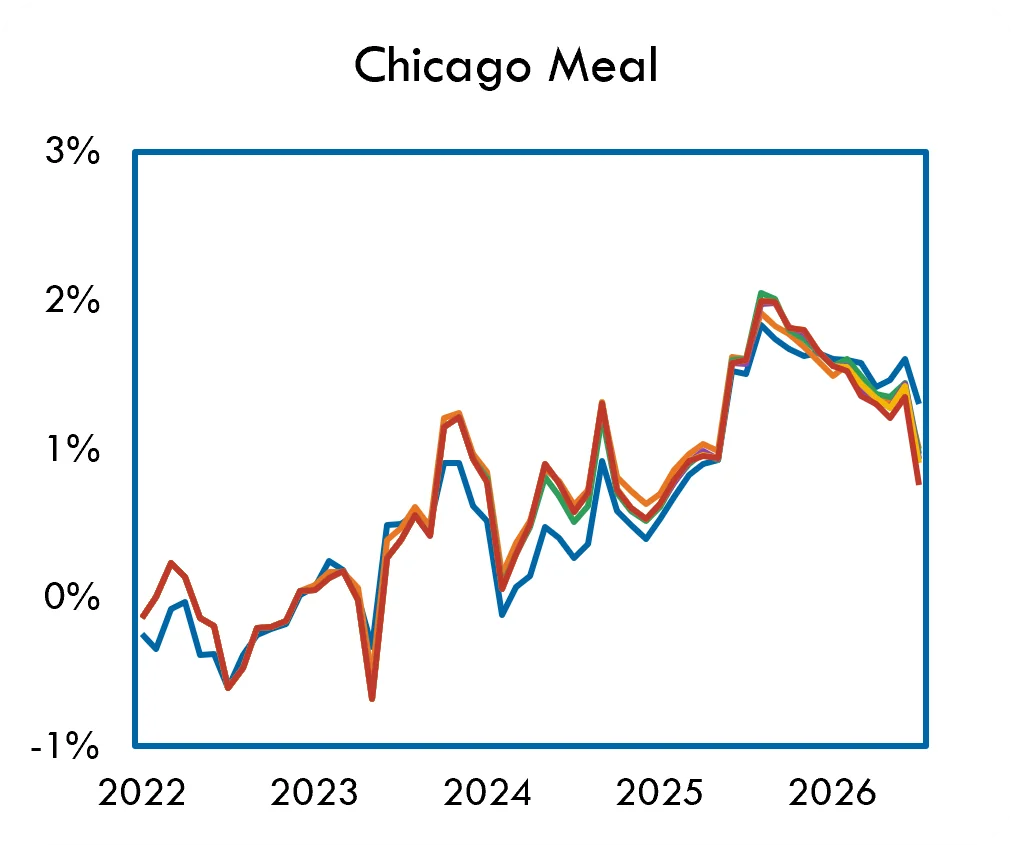
- 從個別圖表(見附錄)可見,就每項商品而言,雖然績效的趨勢與方向相近,但 W0 與 W1–W5 之間的績效差異程度較高。
- W0 與 W1–W5 之間的夏普比率差異(見附錄)也較高。
- 此差異的原因可能在於:投資組合建構參數(資本、最佳化目標、類股-資產上限等)雖然在全部 5 個投資組合中都相同,但可能在個別商品層級放大差異,同時使整體層級的績效趨於一致。
結論
- 本分析的一個基本關注重點,是檢視以多視窗方法彙整配置訊號,就整體績效而言是否優於單一視窗。
- 在本分析中,我們看到單一視窗投資組合 W0 的表現優於其他視窗組合。
- 進一步檢視可發現一些有趣的型態:在最初 2 年疊加視窗時,績效似乎確實下降,顯示相對於 W0 報酬有所減損。自 2024 年起,我們觀察到績效迎頭趕上並趨於一致,顯示這些視窗在此期間對報酬具有加成效果。
- 檢視個別商品層級的績效可見,雖然單一視窗報酬勝出的次數最多,但其他視窗組合(W1 及 W5)在某些商品上的表現也相當可觀。然而,各視窗組合之間的績效差異較大。
- 雖然我們無法明確斷定增加視窗數量與績效之間存在正向關係,但滾動視窗並不會顯著降低絕對報酬或報酬品質,同時在單一視窗投資組合表現失常的某些期間,還能提供支撐績效的緩衝。
- 根據 W0 的績效以及 W0–W5 績效之間的高度相關性,可以得出一個較明確的結論:AILA 的底層訓練方法具有高度一致性,因此相當穩健。
附錄
各商品累積報酬:W0 排名第 1(1/2)
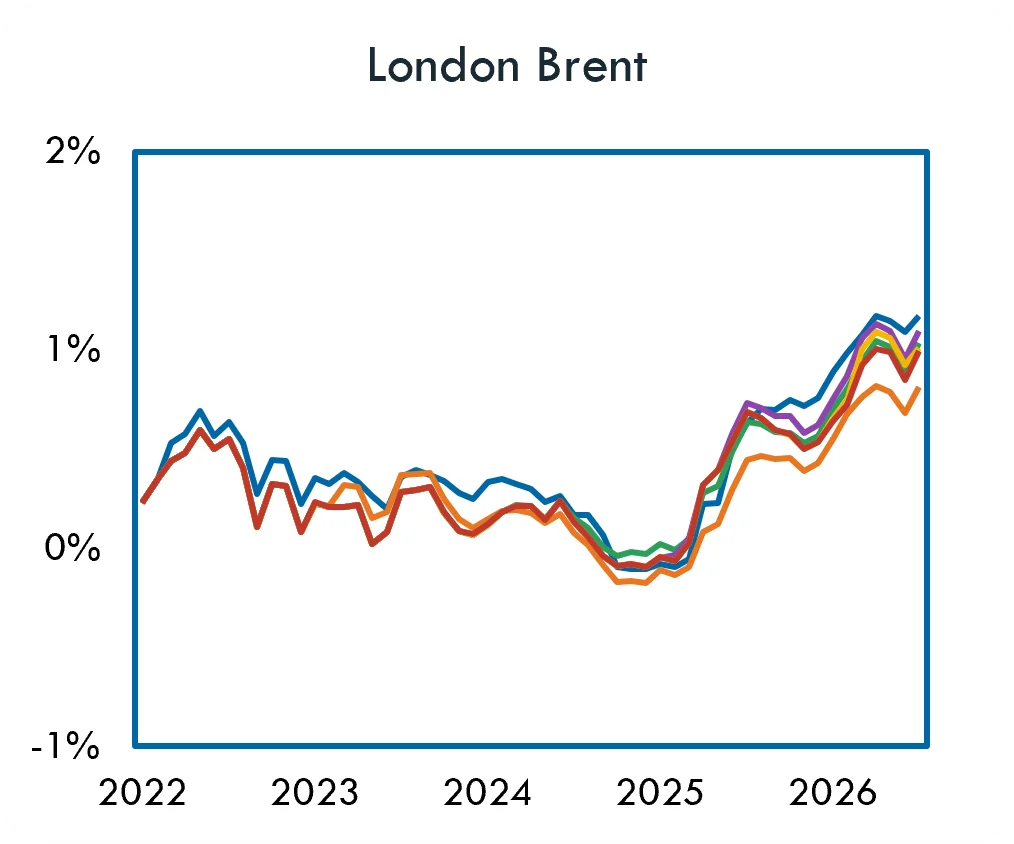
各商品累積報酬:W0 排名第 1(2/2)
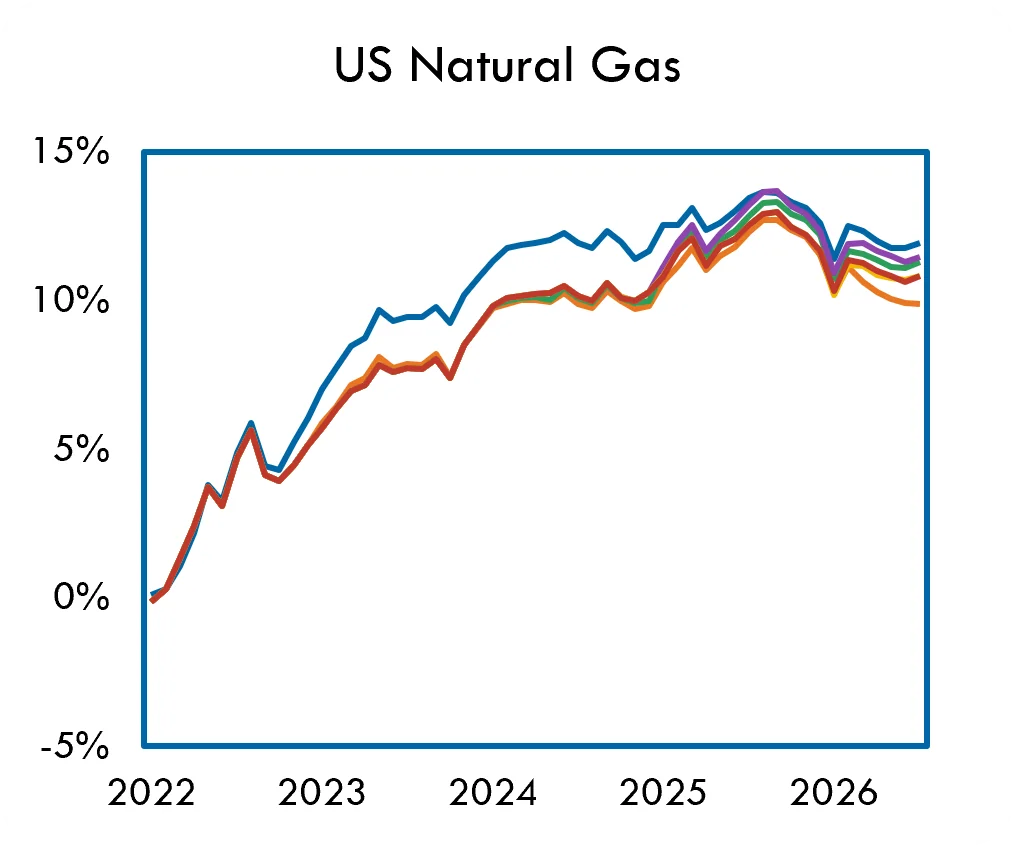
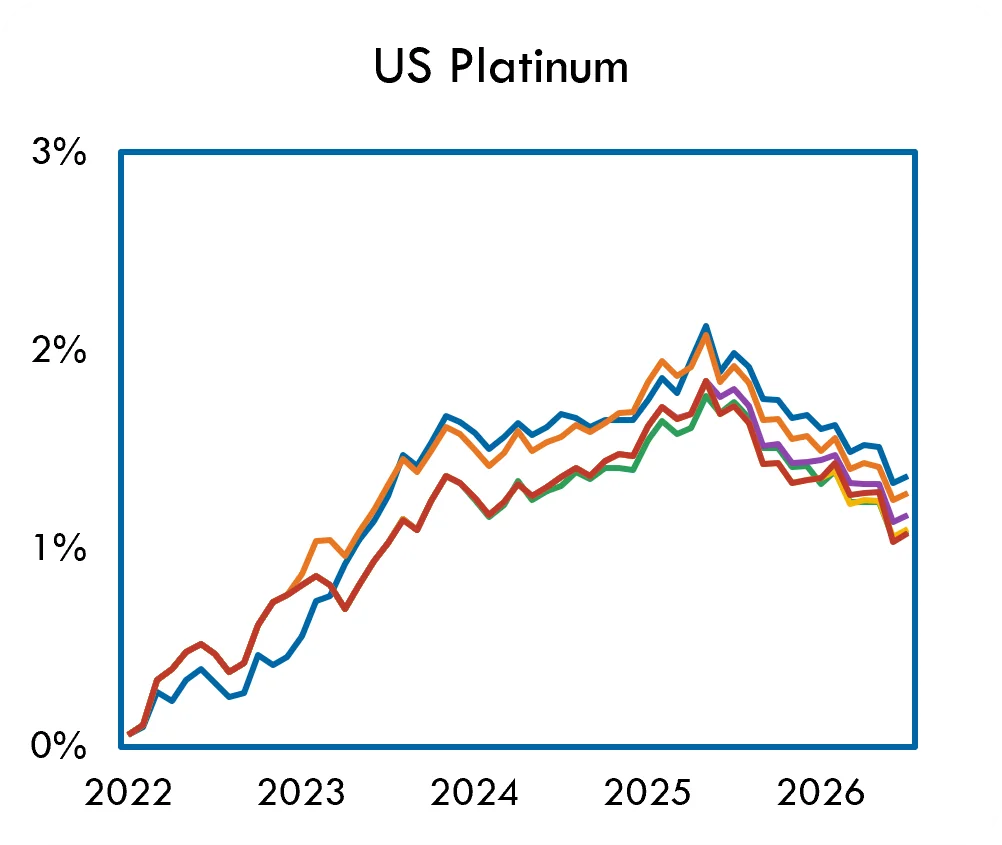
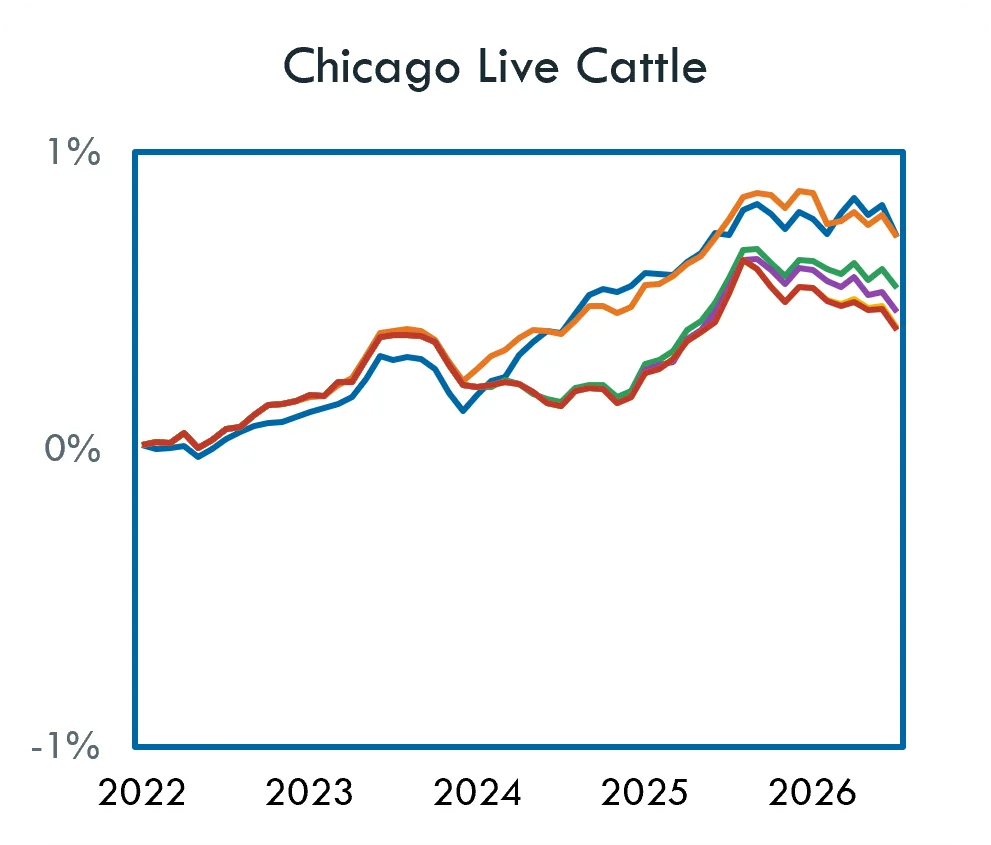
各商品累積報酬:W5 排名第 1(1/2)
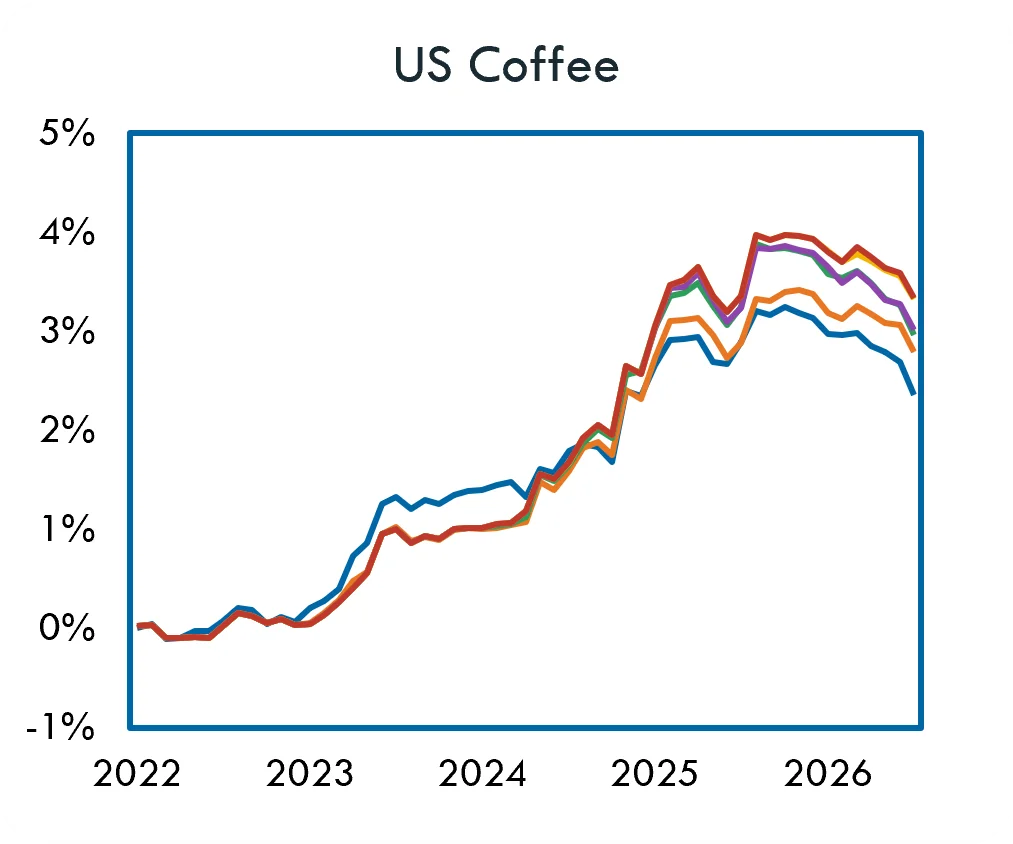
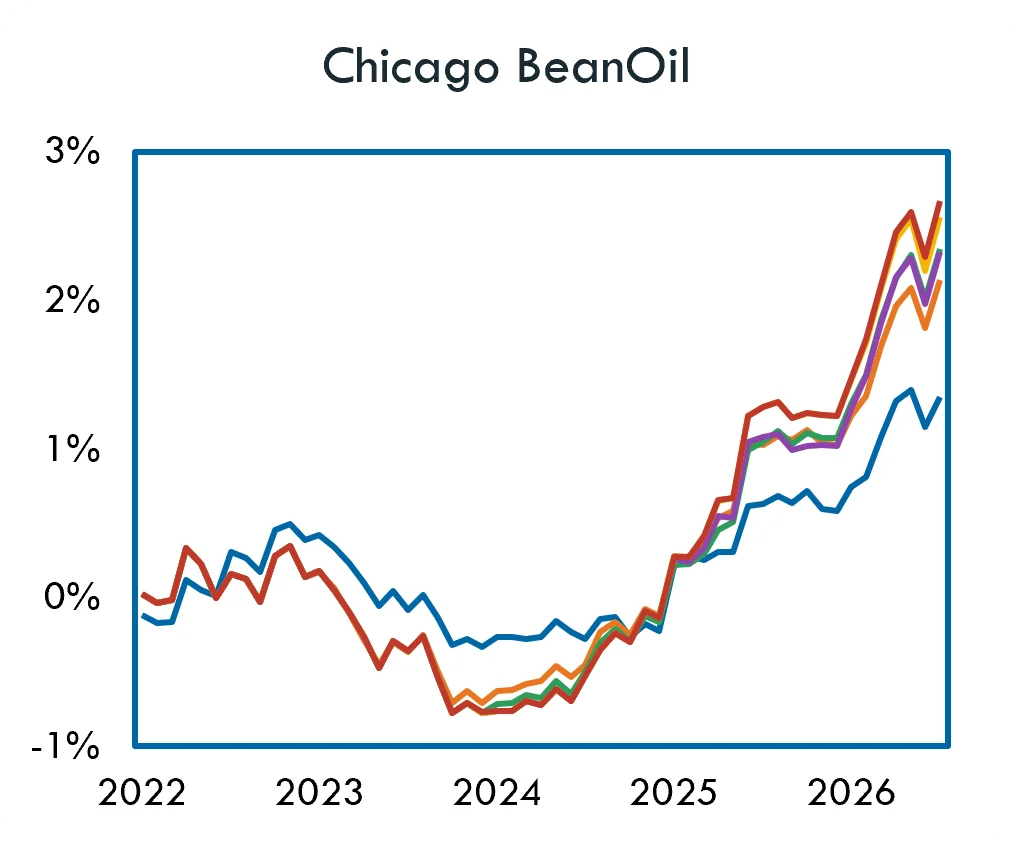
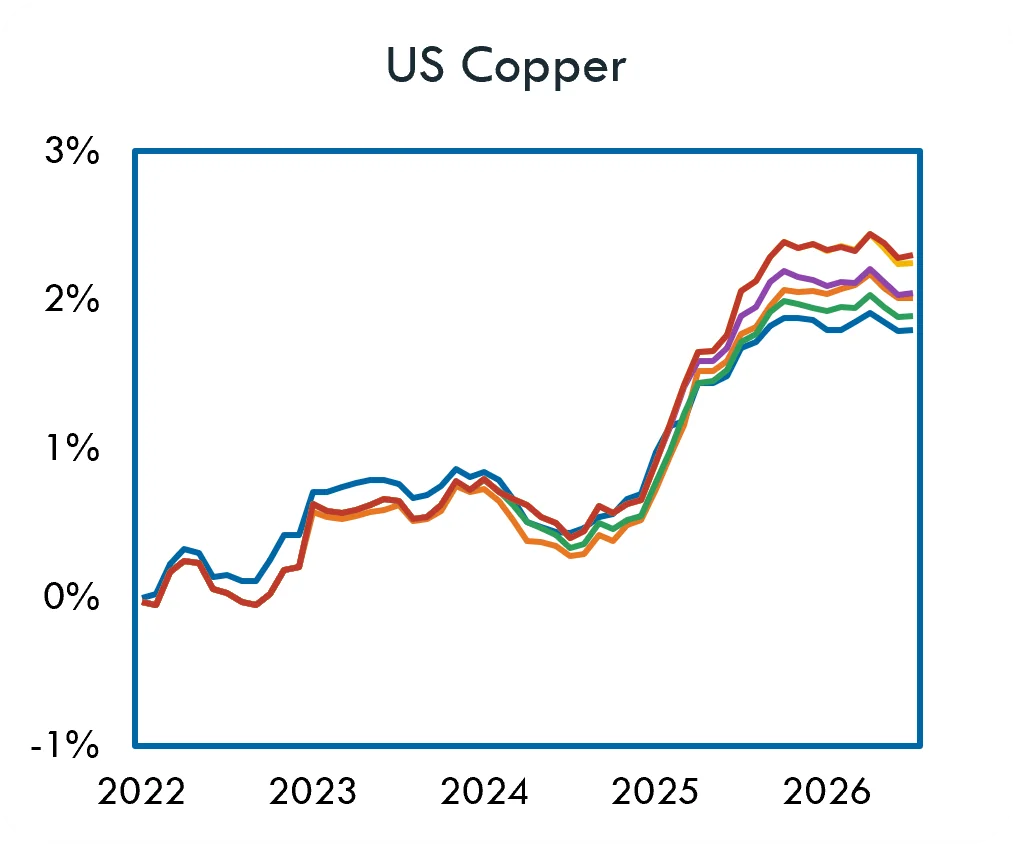
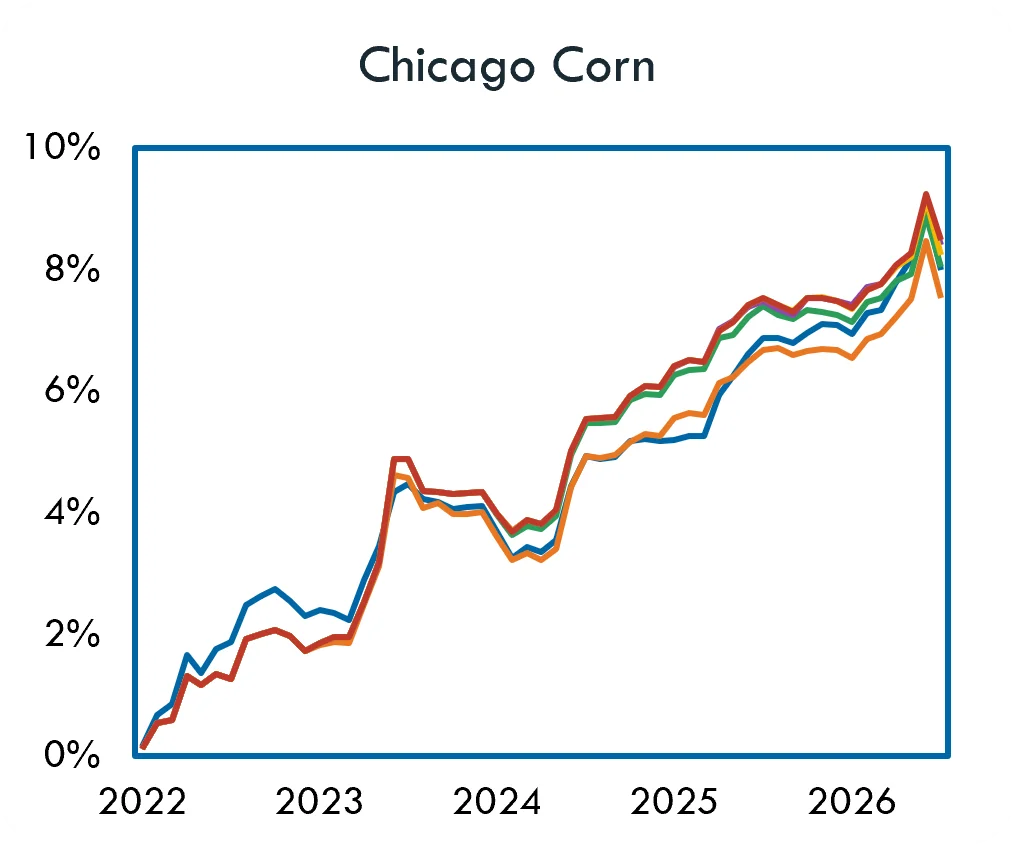
各商品累積報酬:W5 排名第 1(2/2)
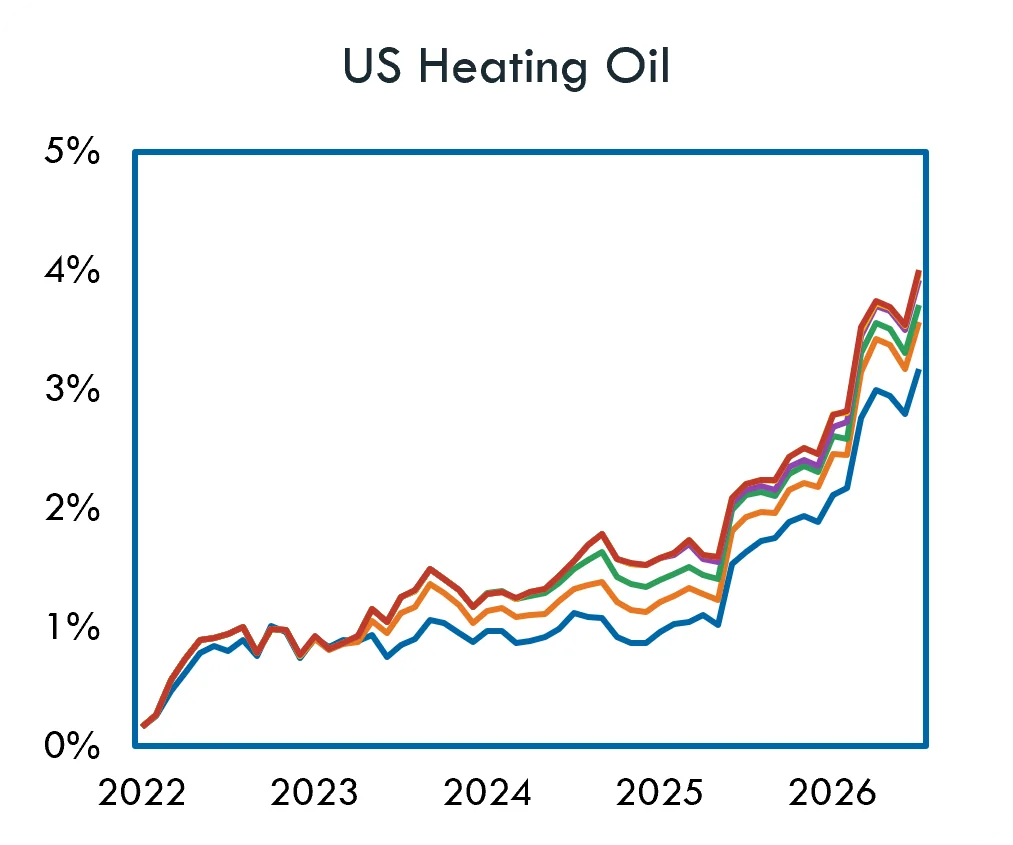
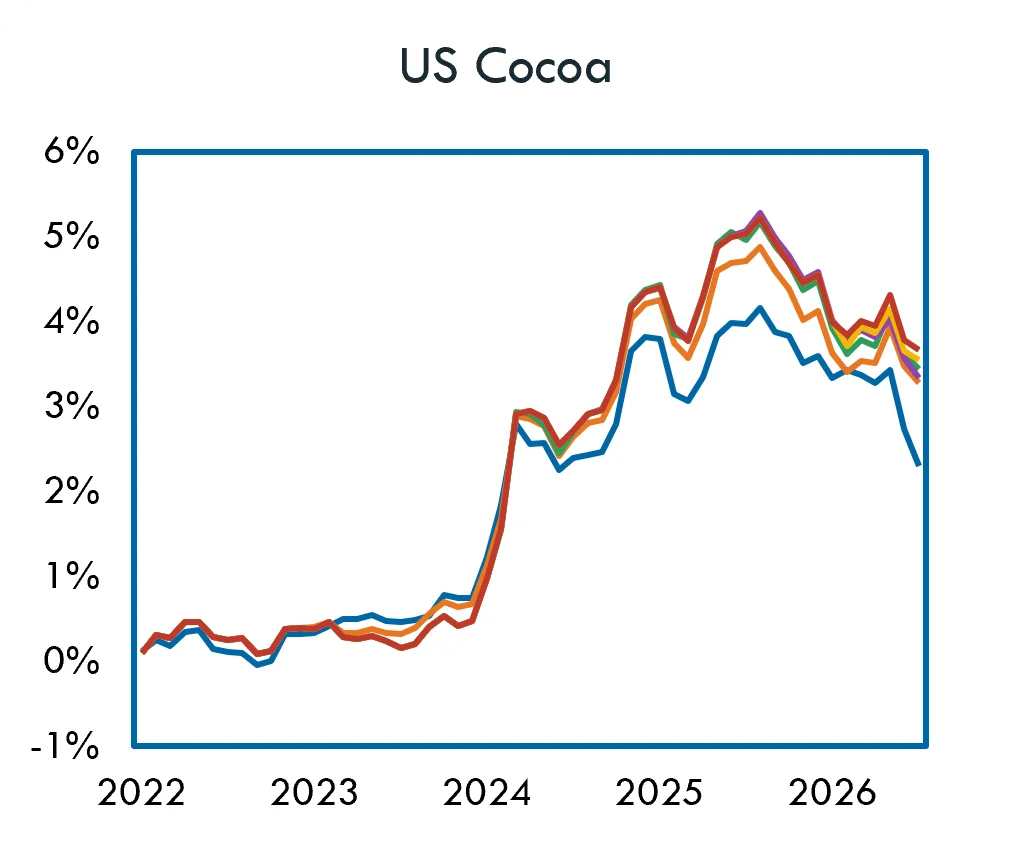
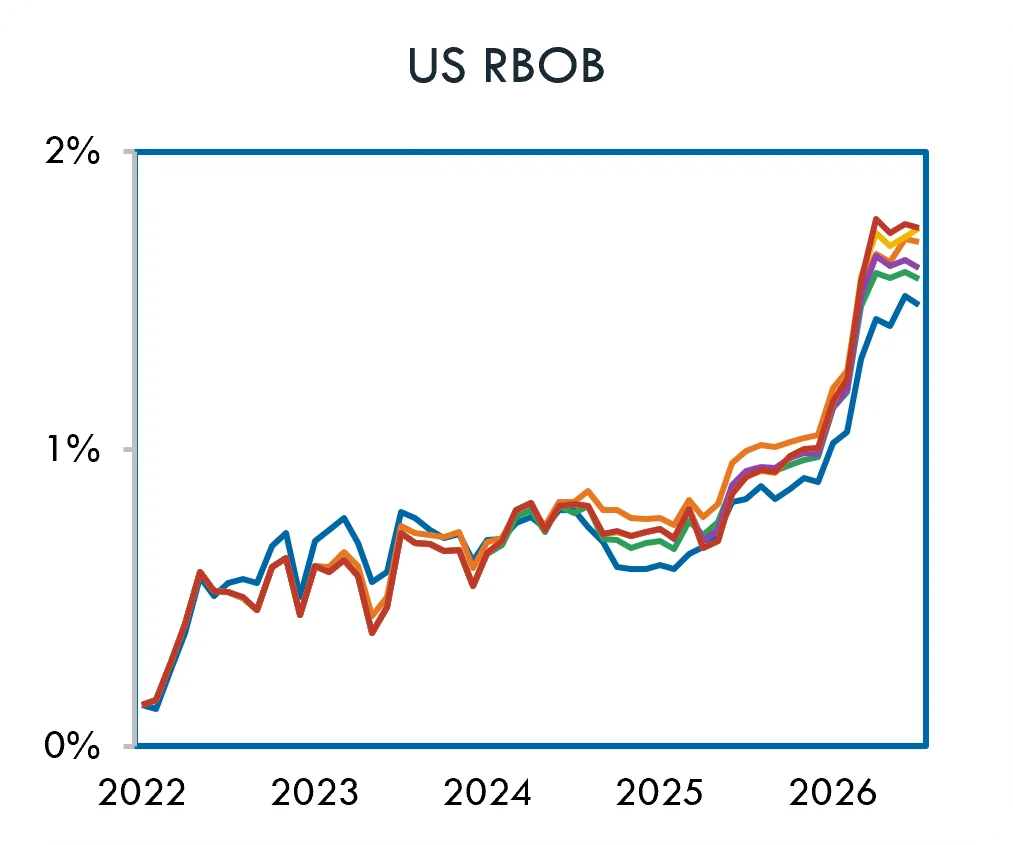
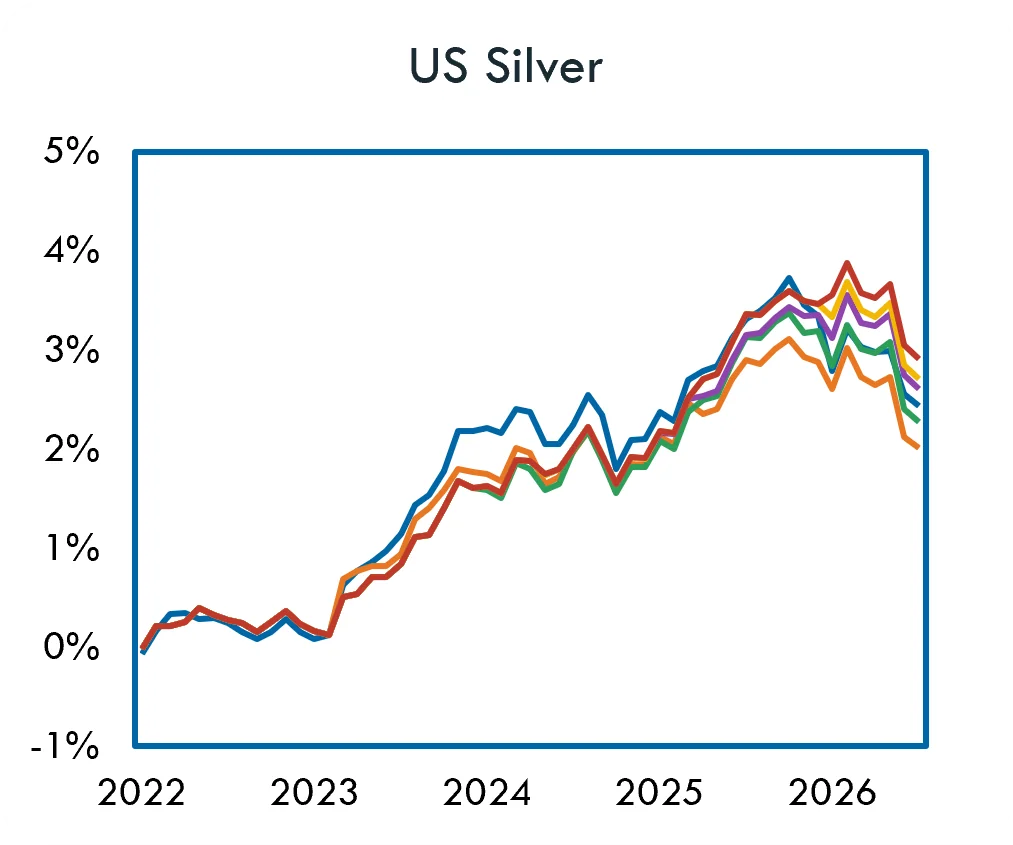
各商品累積報酬:W1 排名第 1
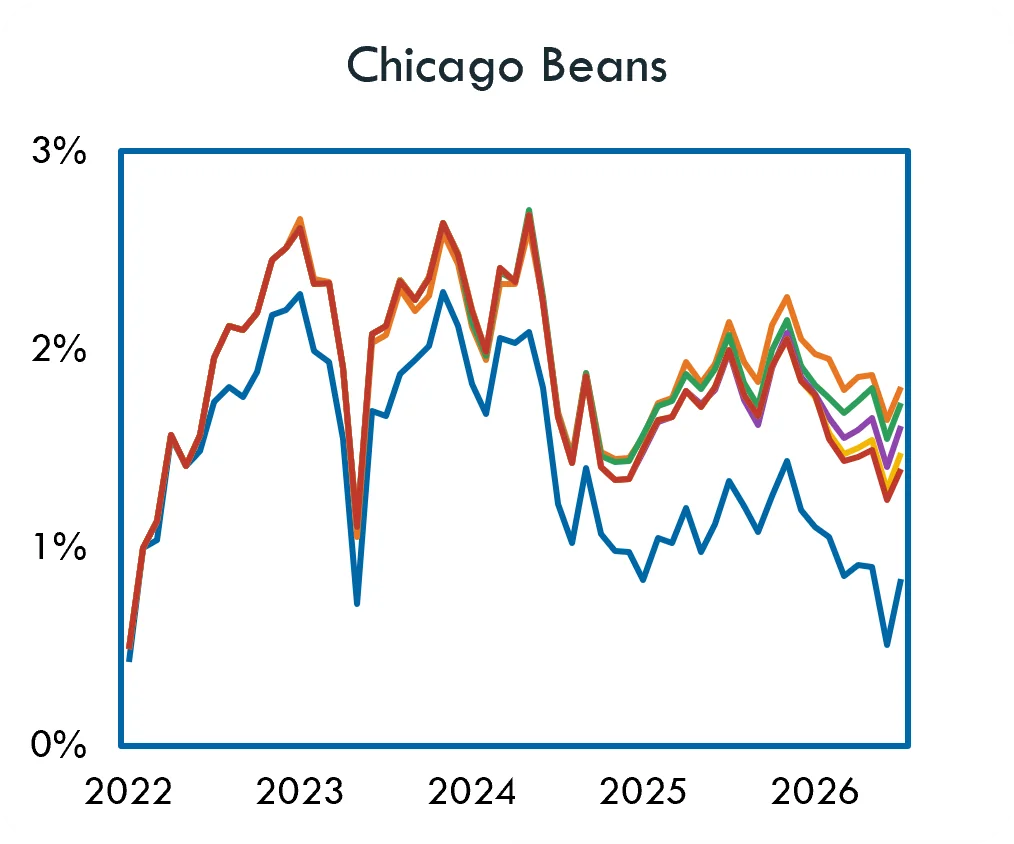
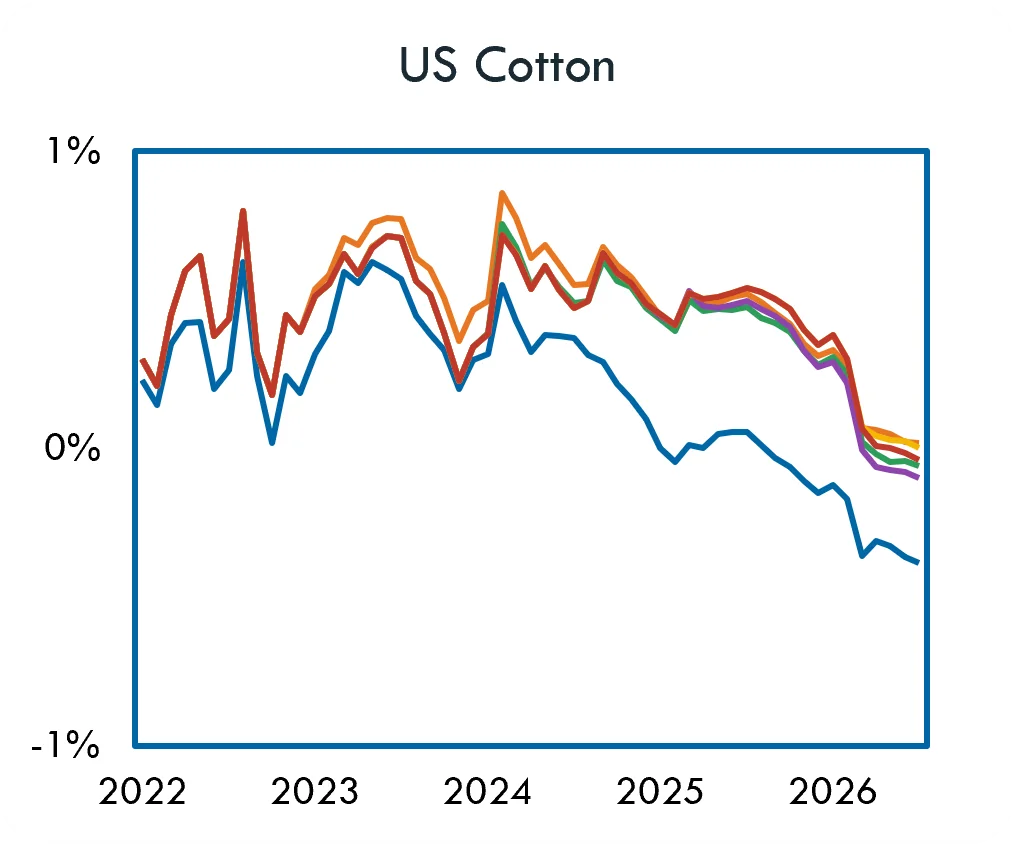
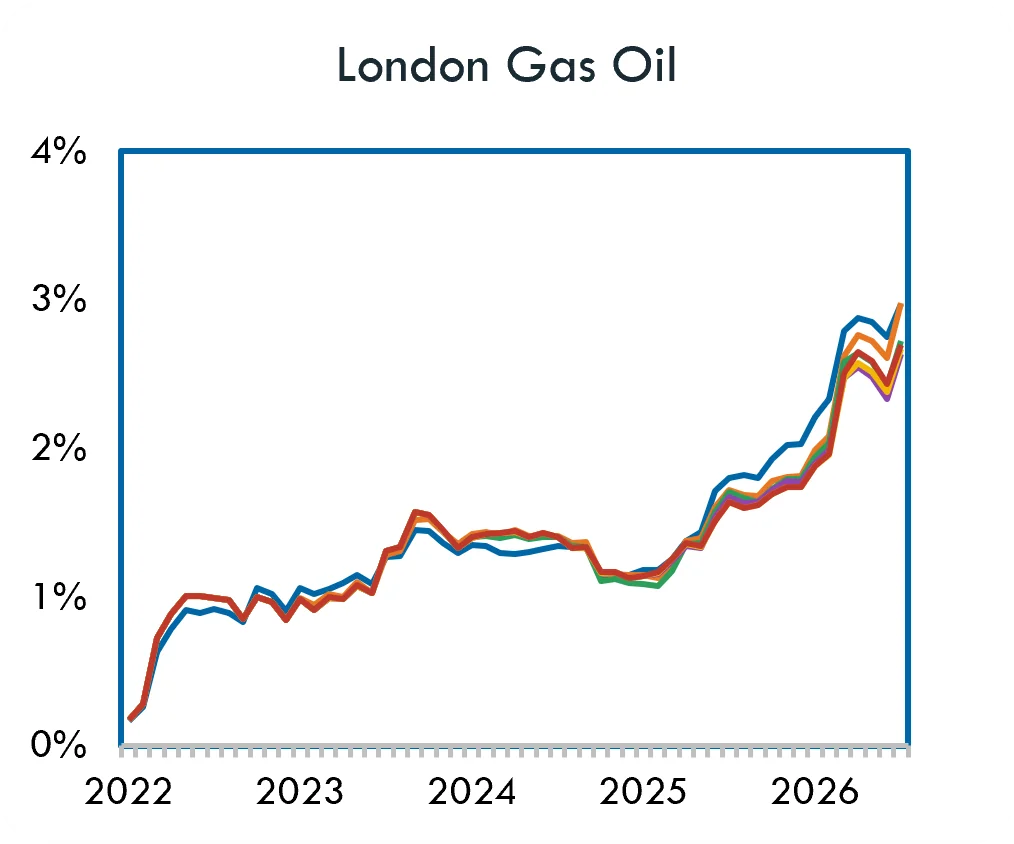
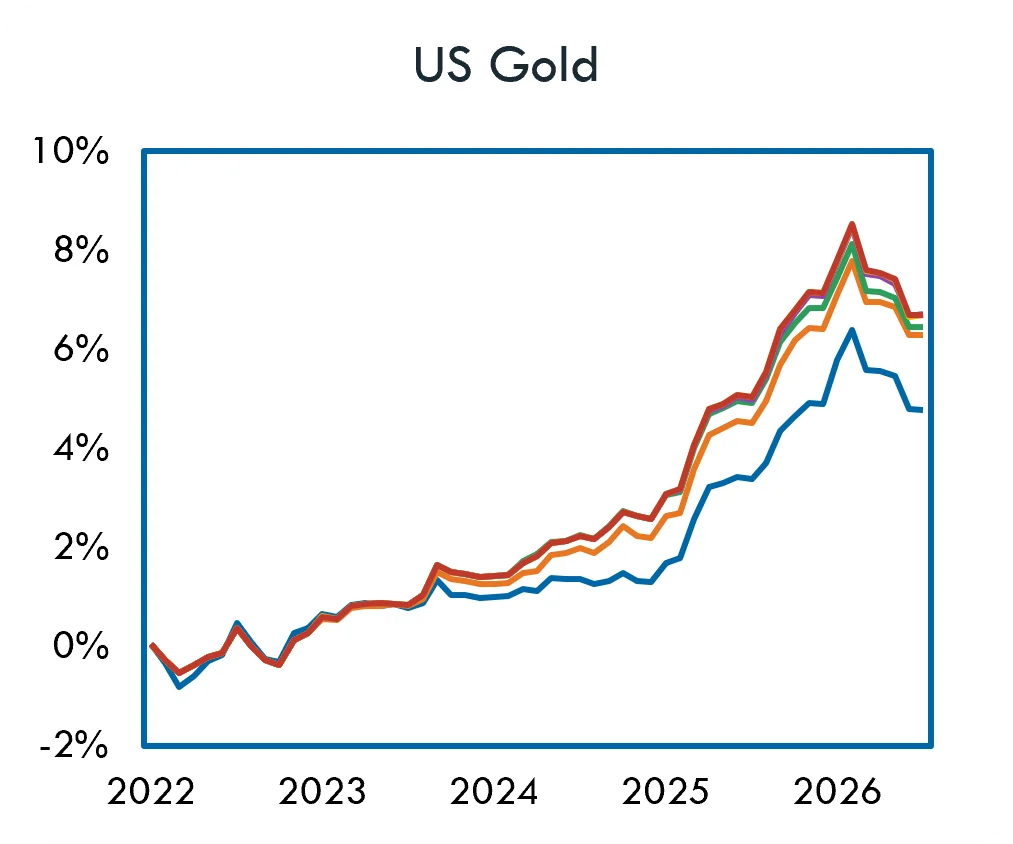
各商品累積報酬:W1、W2 & W4 排名第 1
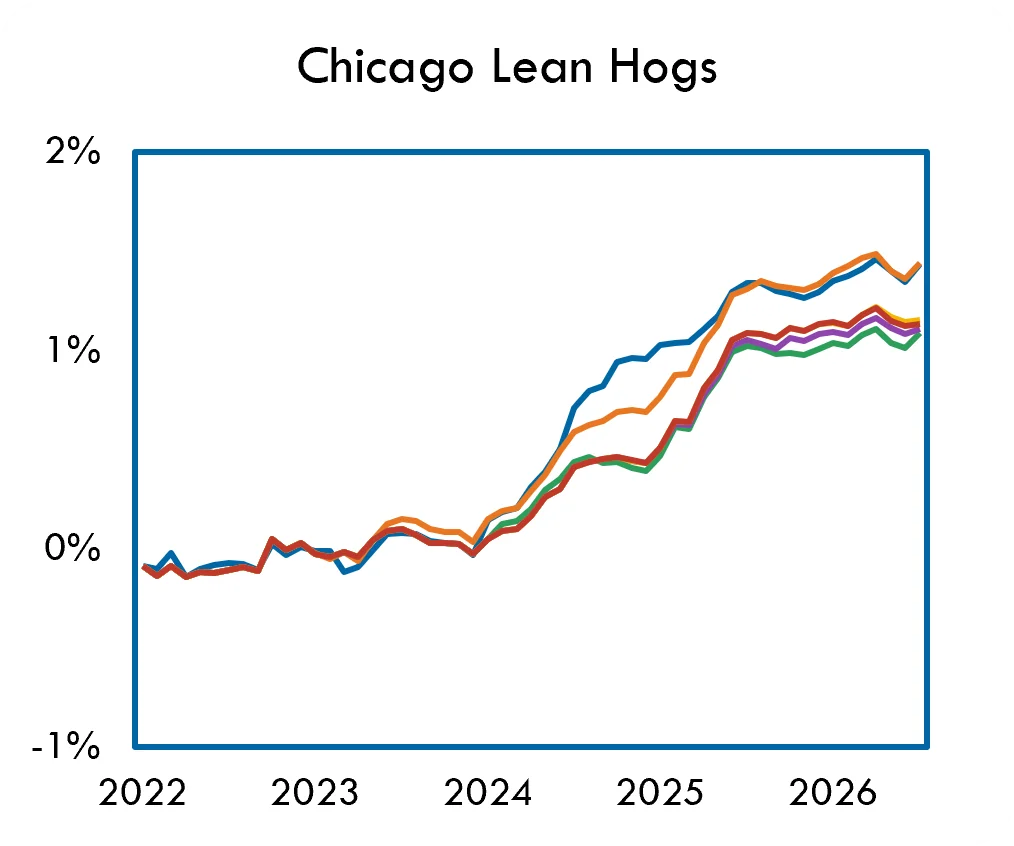
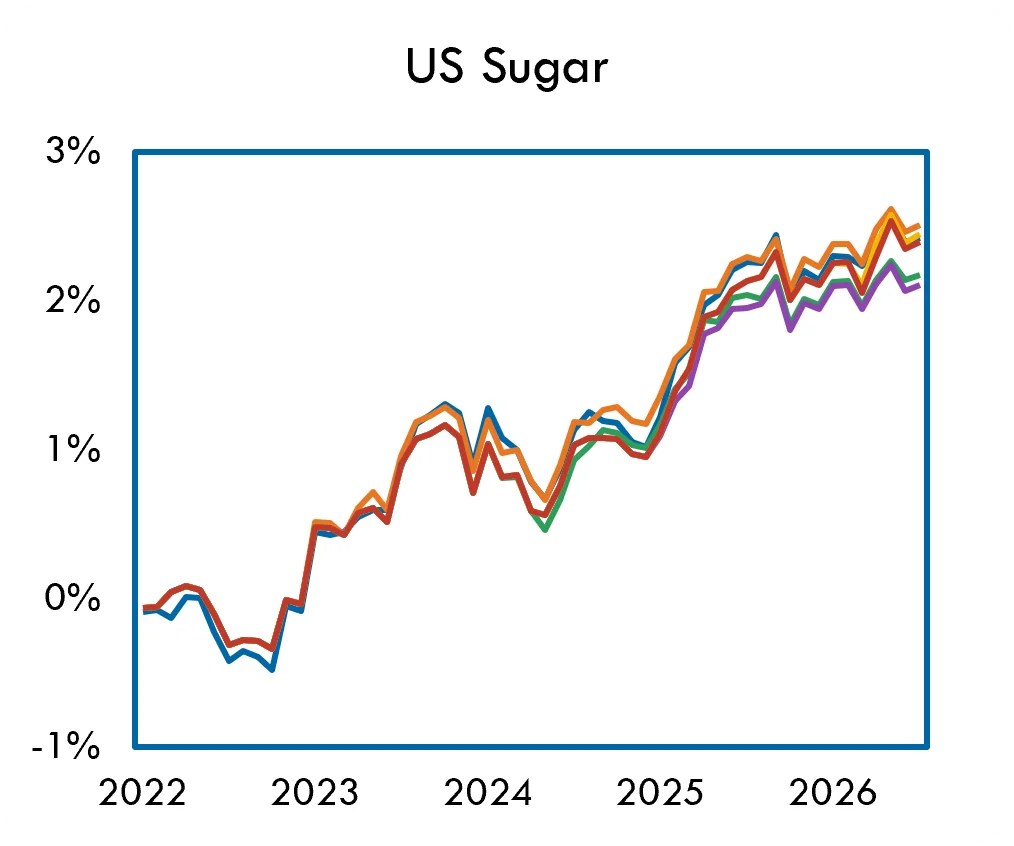
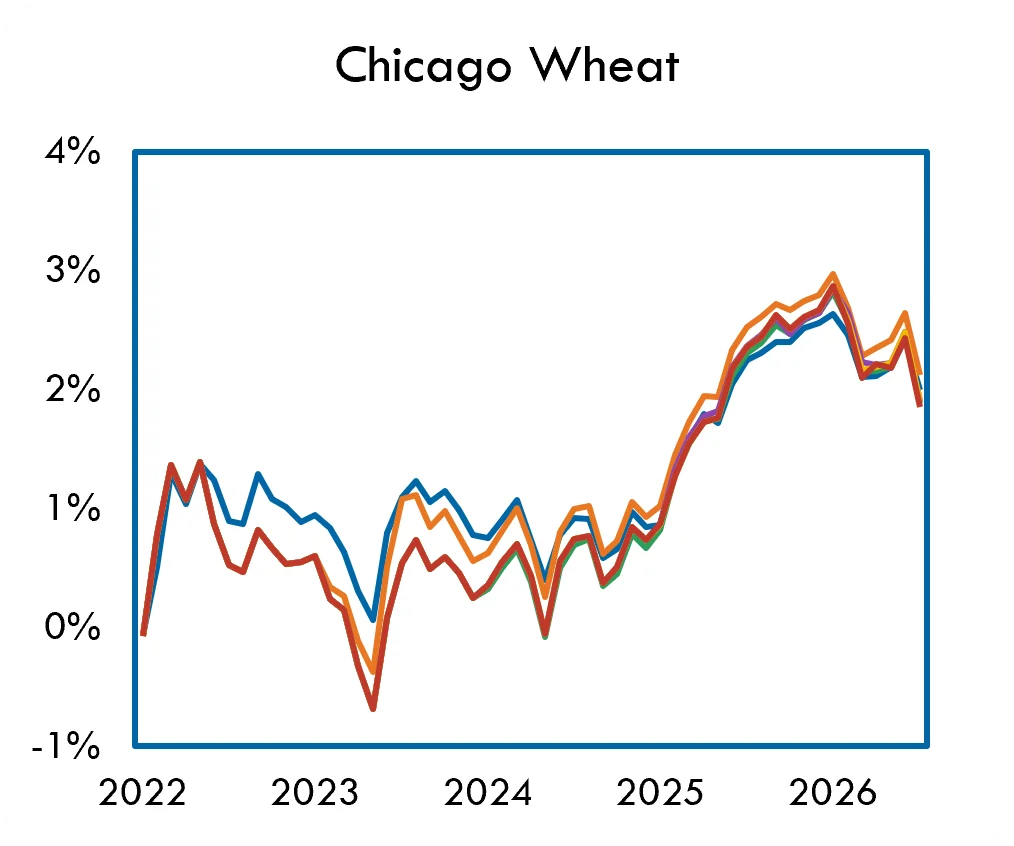
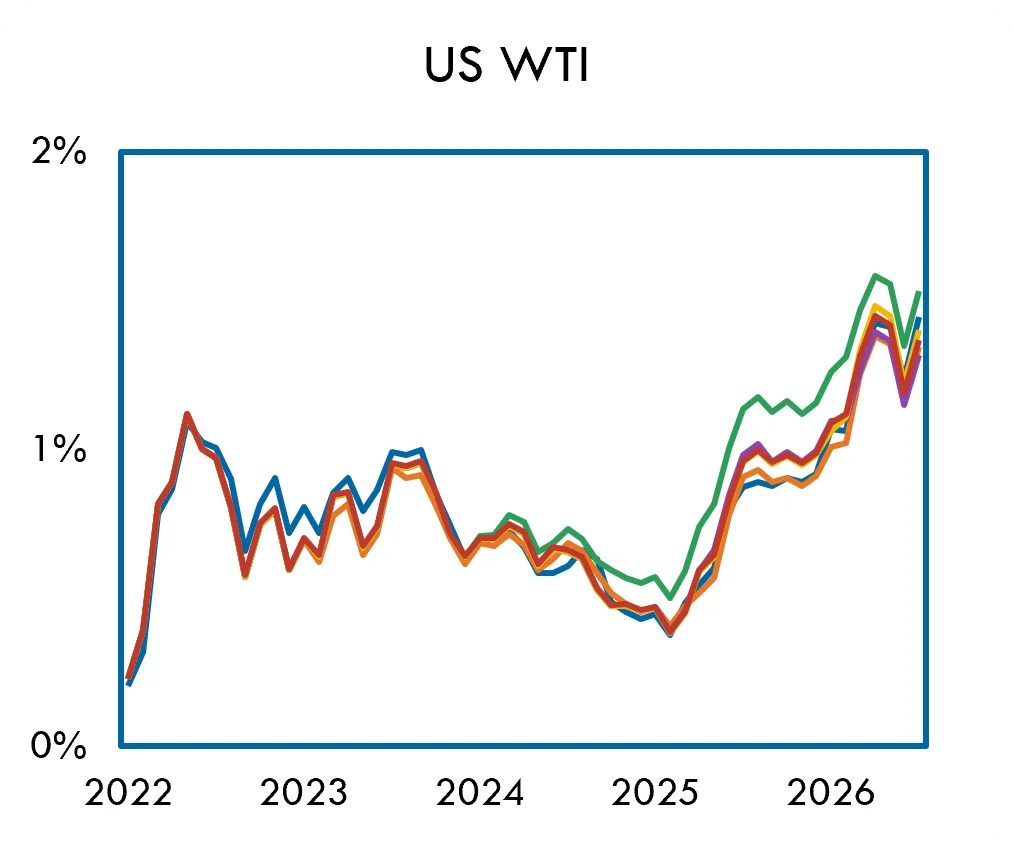
各商品夏普比率