Análise da combinação de janelas multimodelo móveis
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Visão geral
Contexto
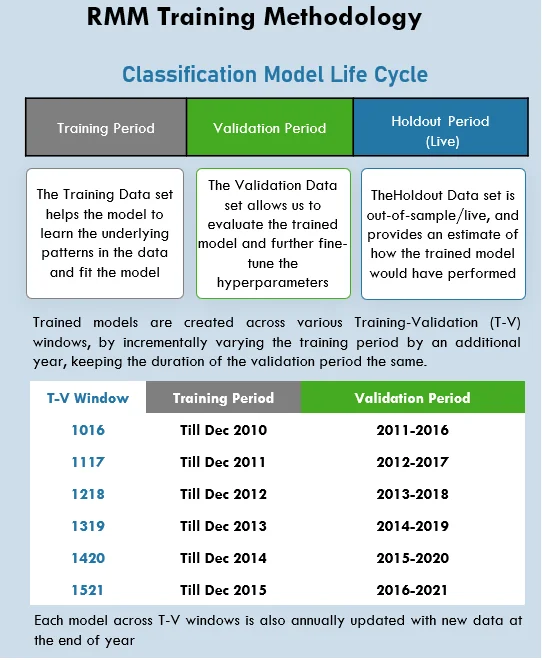
- As estratégias AILA são construídas sobre ativos que, por sua vez, usam sinais de alocação de modelos de classificação dedicados, segundo a abordagem multimodelo móvel (rolling multi-model, RMM) descrita a seguir:
- De 2017 a 2021: os sinais de alocação são gerados pela 1016.
- A partir de 2022, a cada ano uma nova janela é empilhada à combinação de janelas existente, e a contribuição de sinal de cada janela é considerada com pesos iguais.
- O objetivo da abordagem é maximizar o aproveitamento de dados de treinamento finitos, evitando ao mesmo tempo o vazamento de dados e o overfitting.
- Treinar, implantar e operar cada modelo em uma janela de treinamento envolve investimento adicional; por isso, é necessário avaliar se isso é benéfico.
Objetivo
O objetivo do exercício é avaliar:
- A abordagem de múltiplas janelas em comparação com a de janela única, em termos de desempenho geral da carteira.
- A robustez da metodologia de treinamento subjacente, com base na consistência dos retornos gerais após a combinação.
Metodologia
Abordagem
- Foram construídas carteiras diversificadas, cobrindo os mesmos contratos em agricultura (grãos, pecuária, oleaginosas e softs), metais (básicos e preciosos), petróleo (bruto e derivados) e gás natural, para simular a adição gradual de novos modelos de janela T-V (Janela) a cada ano.
- Como, em nossa metodologia de construção de carteiras, novas Janelas são empilhadas a partir de 2022, a análise considerará o desempenho das carteiras a partir desse ano como base de avaliação.
- Assim, as 5 carteiras foram construídas para seguir a lógica de adição RMM, conforme abaixo:
- W0: inclui apenas a 1016, também chamada de carteira de Janela única.
- W1: inclui a 1016 e a 1117, com ponderação de 50% para cada Janela a partir de 2022.
- W2: segue a W1 em 2022, e a 1218 é adicionada à pilha, com ponderação de 33.33% para cada Janela a partir de 2023.
- W3: segue a W2 até 2023, e a 1319 é adicionada à pilha a partir de 2024, com ponderação de 25% para cada Janela a partir de 2024.
- W4: segue a W3 até 2024, e a 1420 é adicionada à pilha a partir de 2025, com ponderação de 20% para cada Janela a partir de 2024.
- W5: segue a W4 até 2025, e a 1521 é adicionada à pilha a partir de 2025, com ponderação de 16.66% para cada Janela a partir de 2024.
Medida de desempenho
- O desempenho dessas carteiras será medido pelos retornos acumulados e pelo índice de Sharpe das carteiras.
- Cabe observar que essas medidas não avaliam o desempenho das Janelas individuais, mas constituem uma avaliação da metodologia móvel de empilhar Janelas de forma gradual a cada ano.
- Também decomporemos os retornos no nível de cada commodity, para obter uma visão detalhada do desempenho móvel de cada componente.
Comparação do desempenho geral
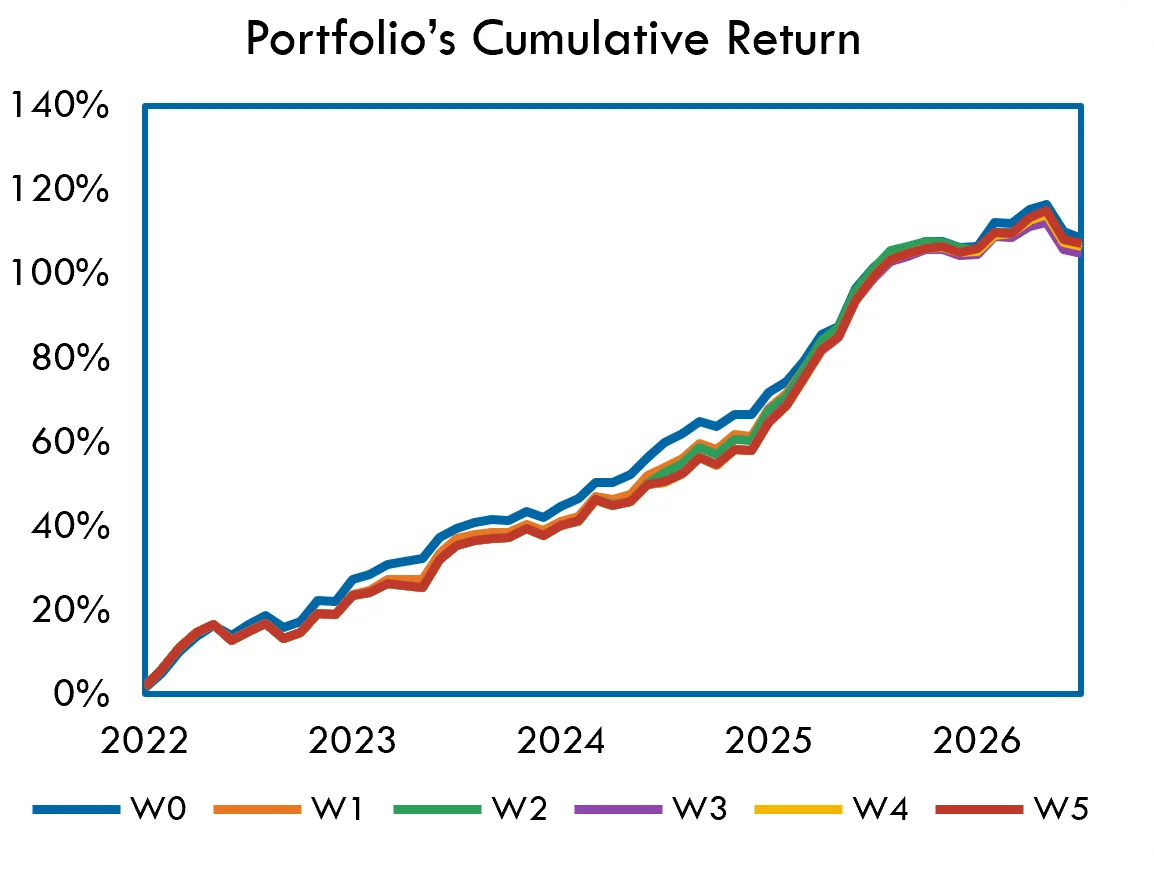
- Todas as carteiras acompanham-se de perto em termos de retornos acumulados gerais e de índices de Sharpe:
- W0: 108.36% / Índice de Sharpe geral: 3.09
- W1: 105.69% / Índice de Sharpe geral: 2.76
- W2: 106.54% / Índice de Sharpe geral: 2.73
- W3: 104.89% / Índice de Sharpe geral: 2.68
- W4: 106.43% / Índice de Sharpe geral: 2.70
- W5: 107.28% / Índice de Sharpe geral: 2.71
- A W0, baseada na Janela única 1016, supera marginalmente as demais carteiras de Janelas no período total, e a W5, com todas as Janelas, fica em segundo lugar.
- Como esperado, no período de 2022 a 2023 os desempenhos estão alinhados; segue-se o período de 2023 a meados de 2024, em que a W0 tem desempenho superior.
- Uma análise mais detalhada mostra que, a partir de meados de 2024, as carteiras W1-W5 apresentam uma taxa de variação mais acentuada dos retornos acumulados, reduzindo a diferença em relação à carteira W0, o que implica um desempenho melhor de todas as carteiras de múltiplas Janelas.
- A W0 tem o maior índice de Sharpe, de 3.09, que cai acentuadamente à medida que aumenta a combinação de Janelas nas carteiras, mas se estabiliza em torno de 2.70.
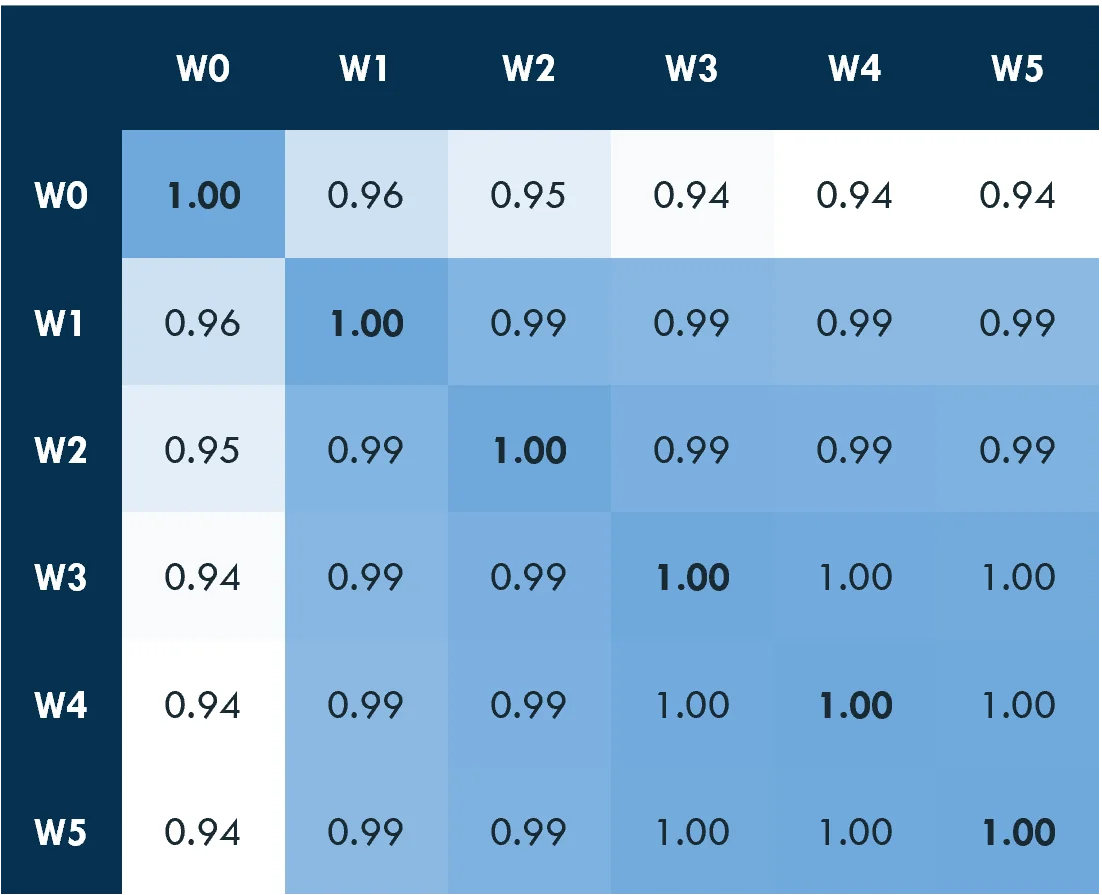
- Os retornos diários têm alto grau de correlação entre si, e as carteiras de múltiplas Janelas são muito estreitamente correlacionadas.
Decomposição por commodity
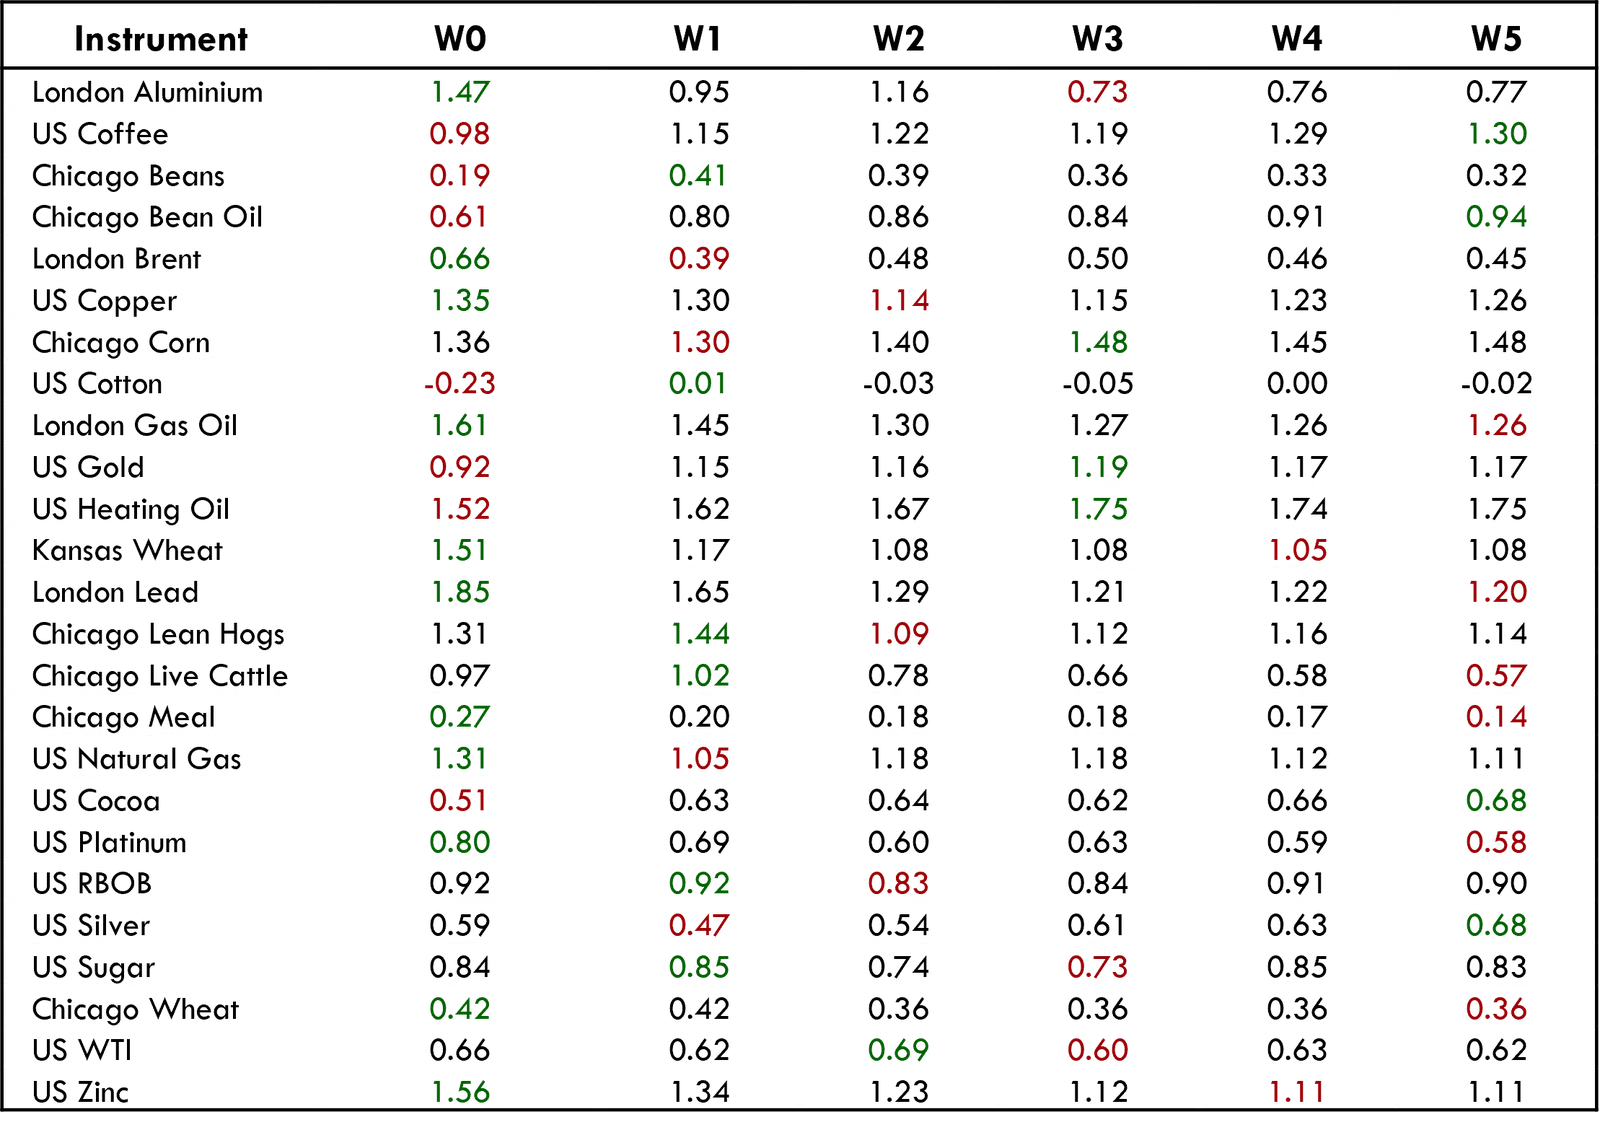
- A carteira construída inclui um total de 25 commodities. A análise foi decomposta por retornos de cada commodity, para obter um quadro mais detalhado das contribuições.
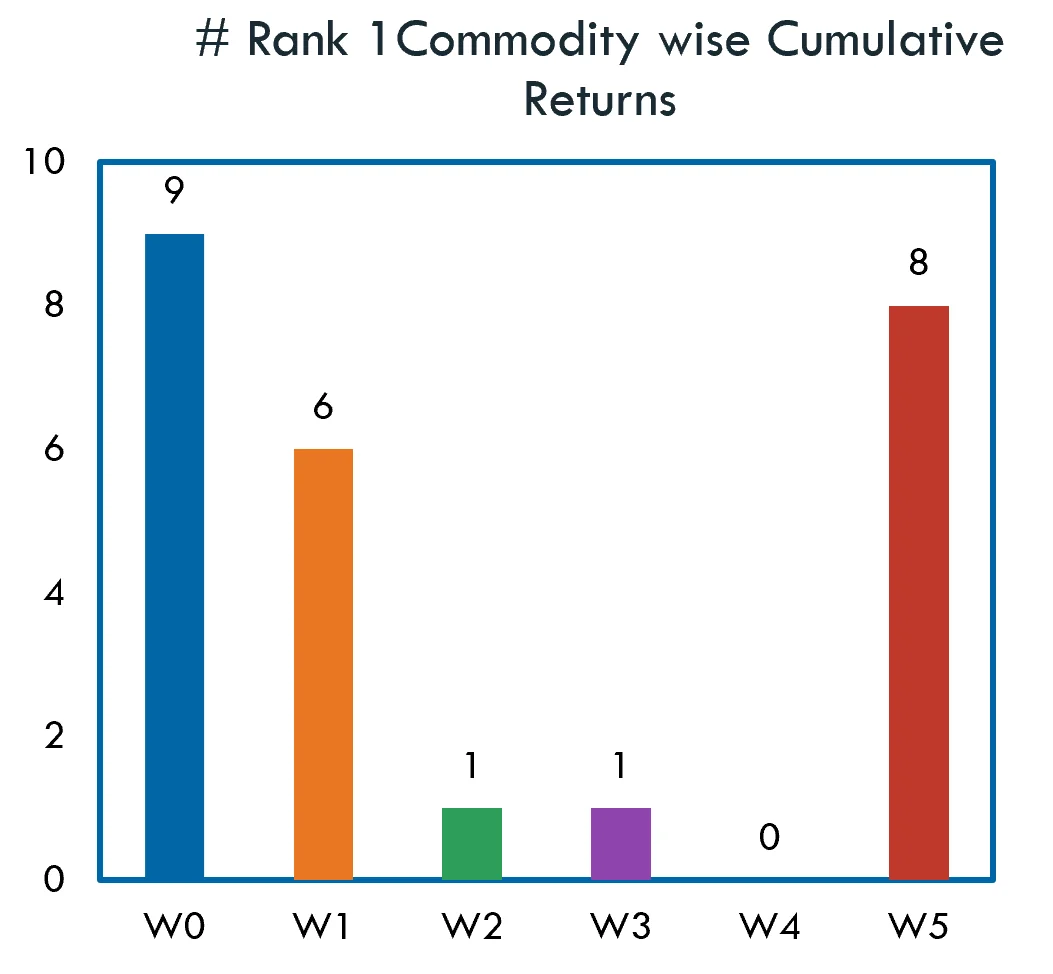
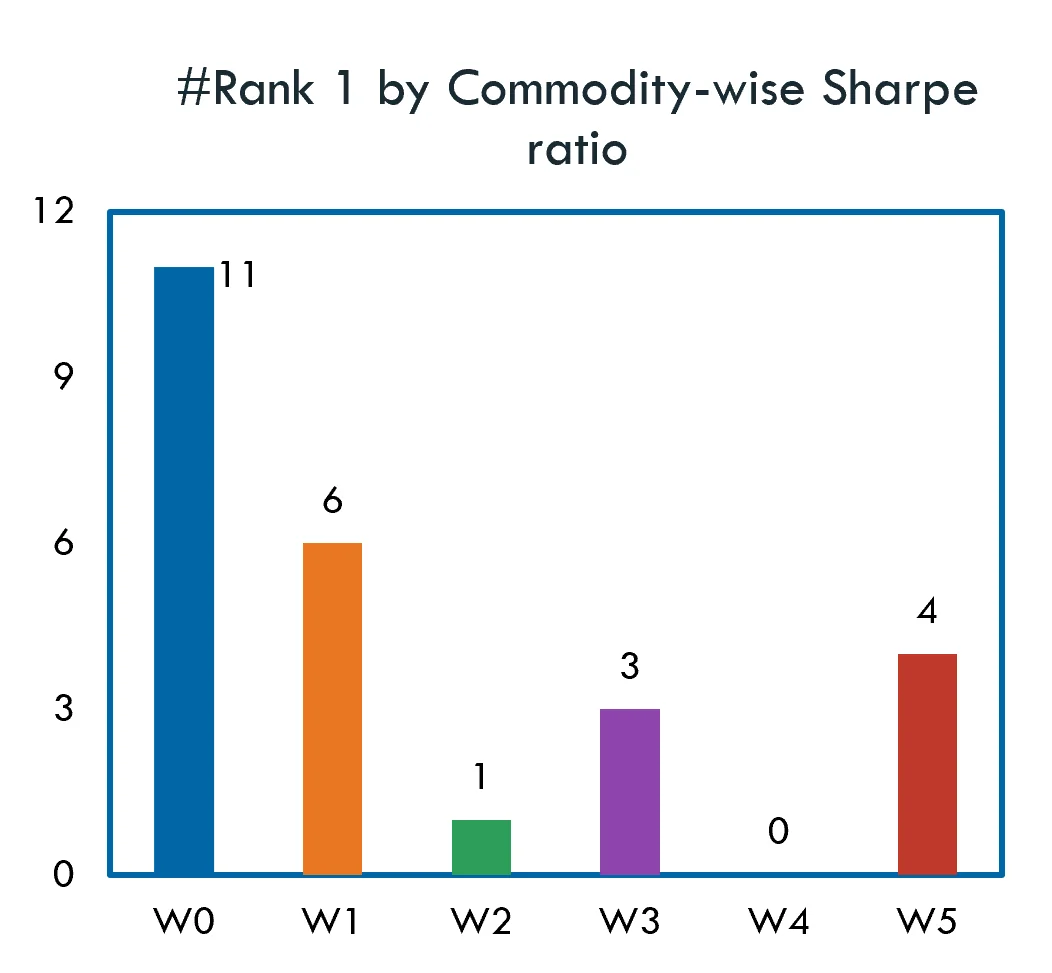
- Os dois histogramas apresentados aqui representam a frequência com que cada carteira W0-W5 lidera o desempenho (Rank 1), com base nos retornos acumulados e no índice de Sharpe, entre as 25 commodities.
- Embora a W1 tenha tido o menor retorno acumulado no nível da carteira como um todo, ela ocupa a posição nº 1 em 6 commodities, tanto em retorno acumulado quanto em índice de Sharpe.
- A W5, embora ocupe a posição nº 1 em 8 commodities com base no retorno acumulado, ocupa a posição nº 1 em apenas 4 commodities com base no índice de Sharpe.
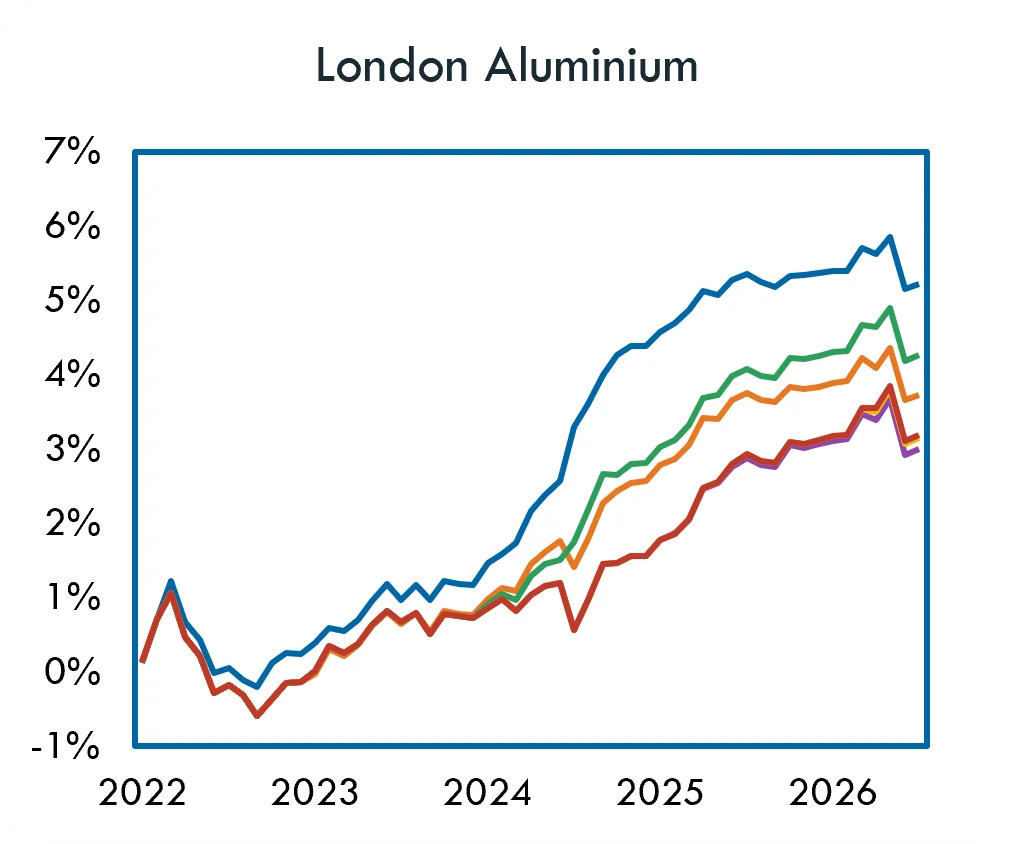
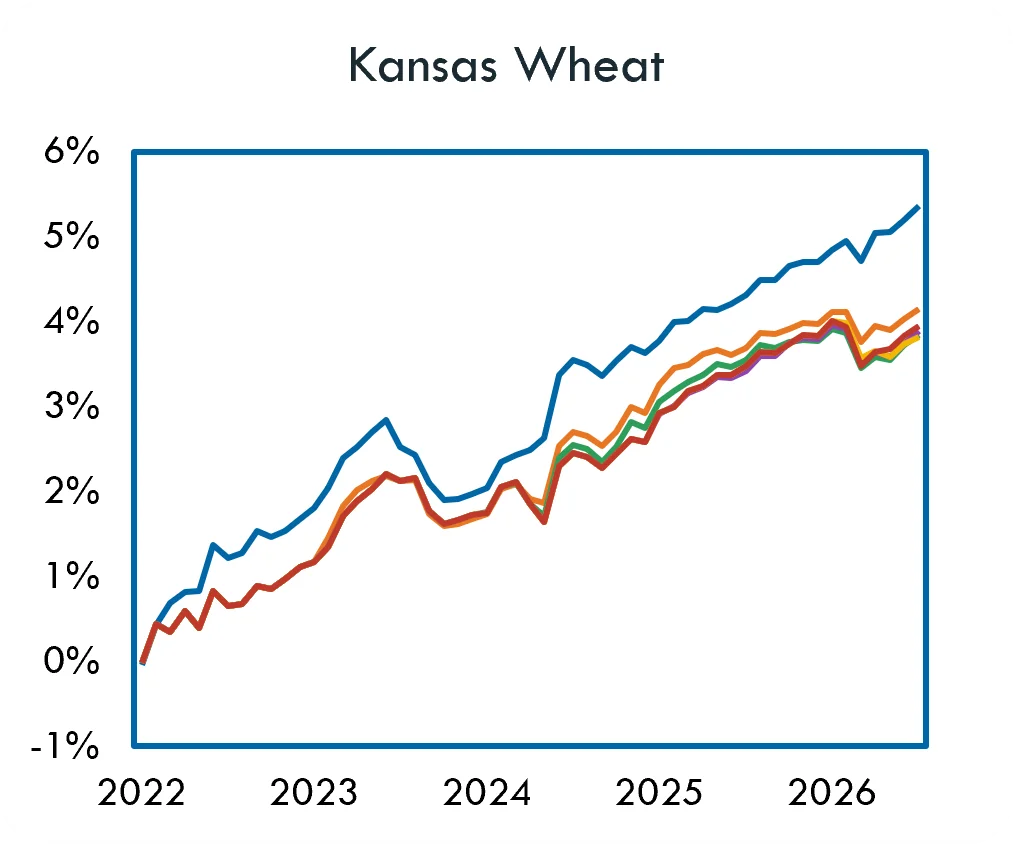
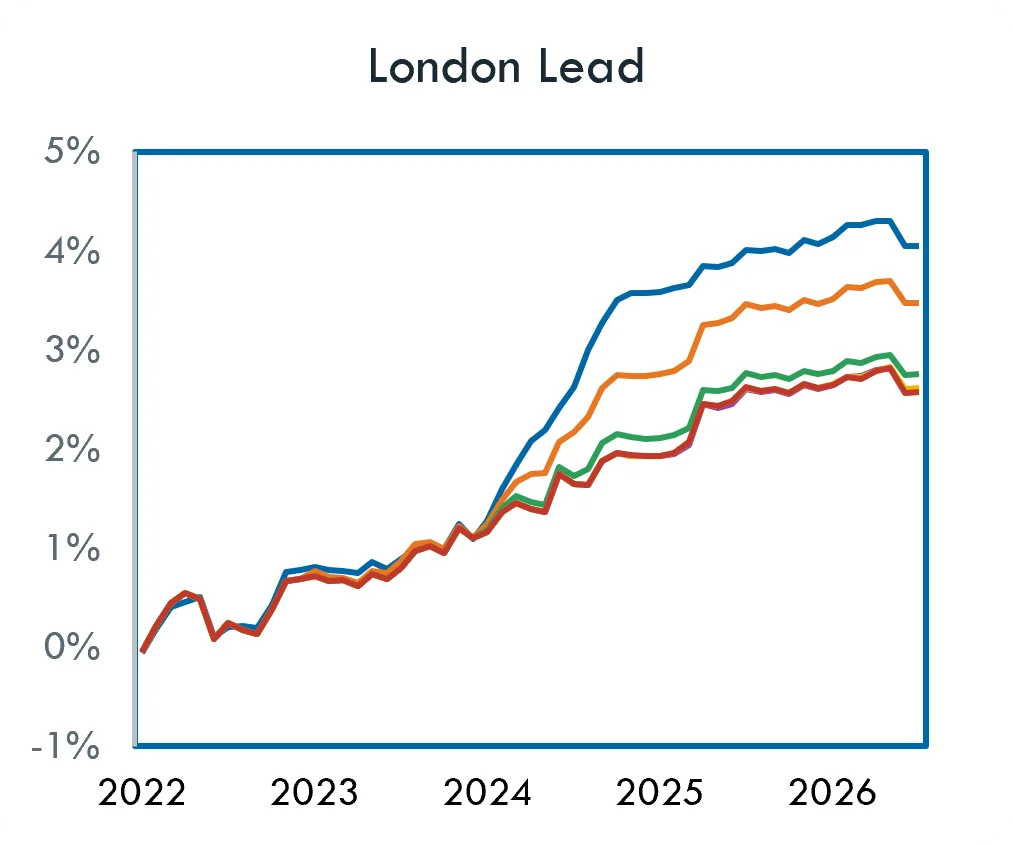
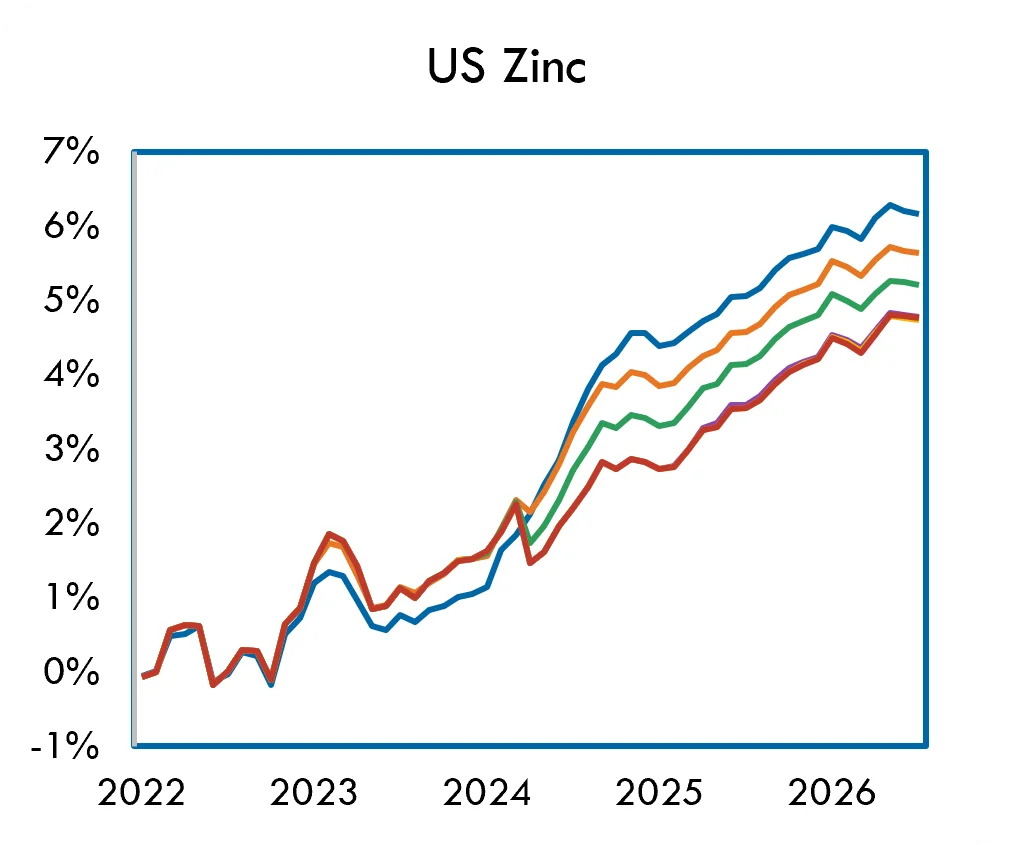
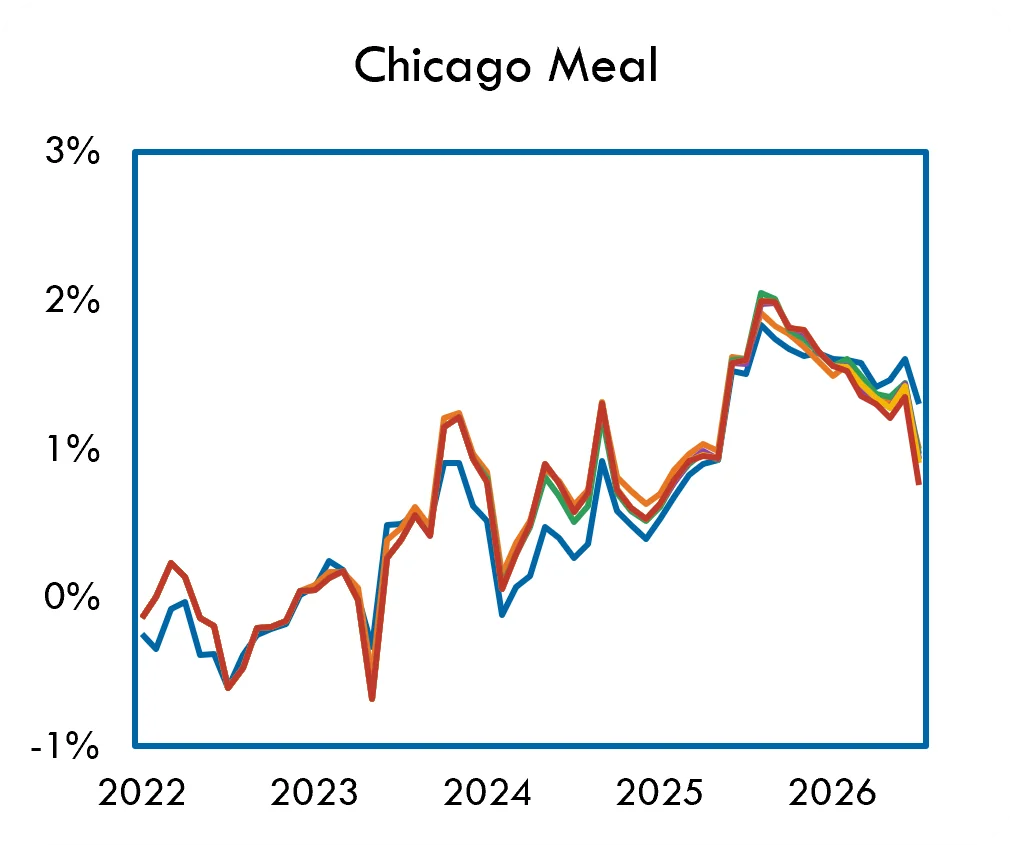
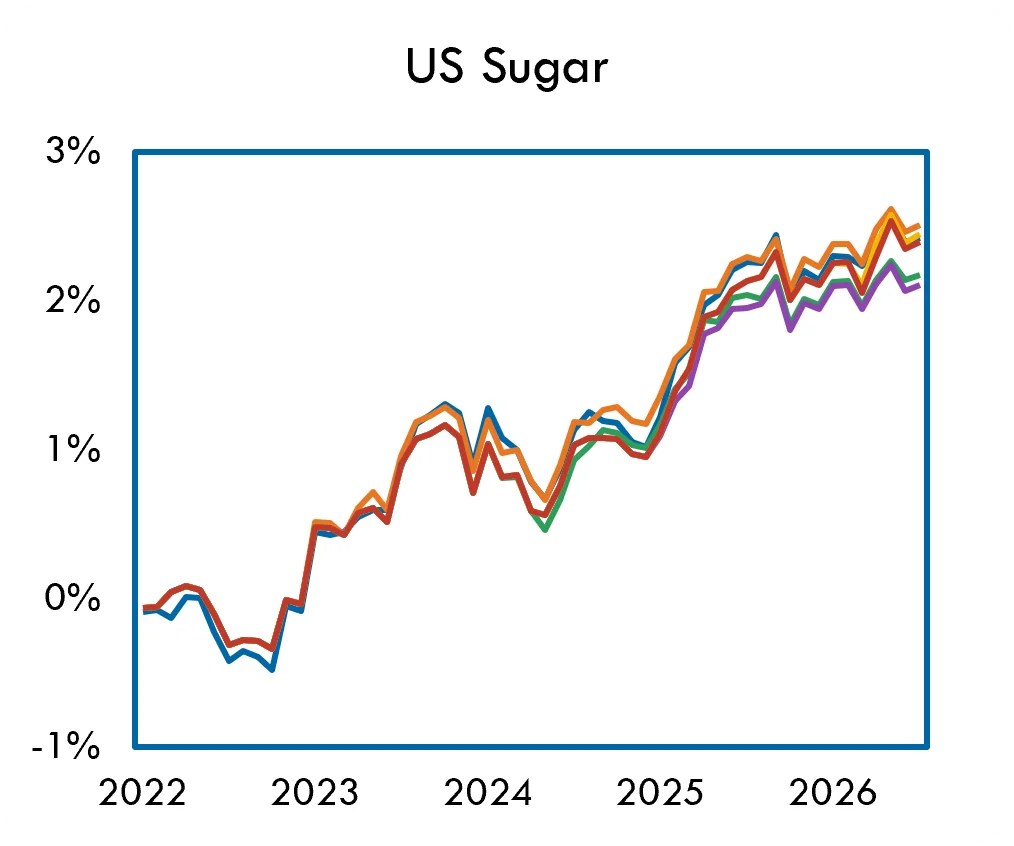
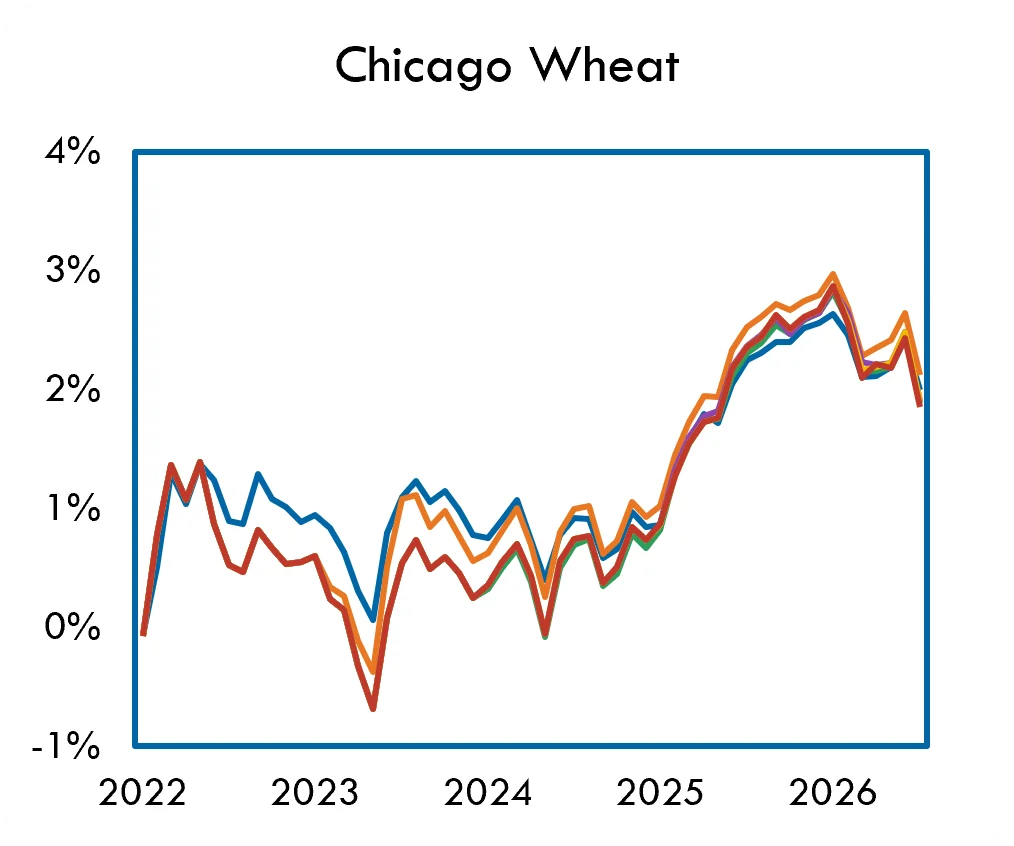
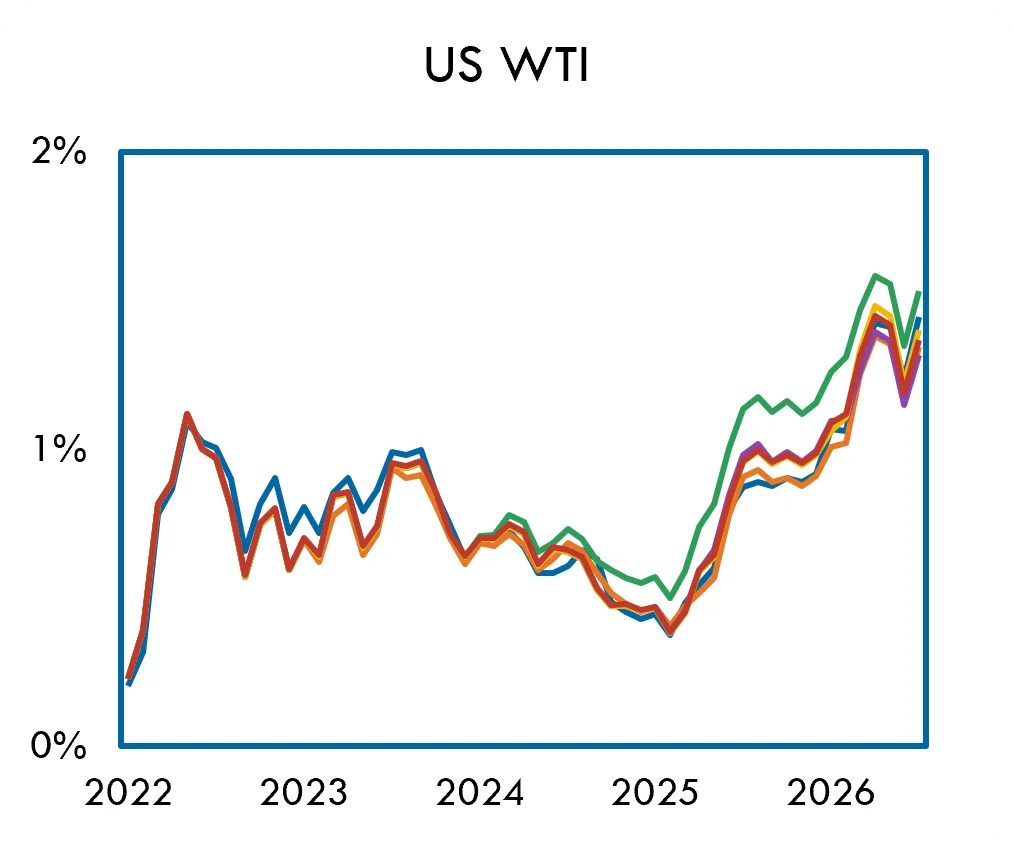
- Como se vê nos gráficos individuais (ver Apêndice), para cada commodity, embora a tendência e a direção do desempenho sejam semelhantes, há um grau maior de variação de desempenho entre a W0 e as W1-W5.
- A variação do índice de Sharpe (ver Apêndice) entre a W0 e as W1-W5 também é maior.
- A variação pode ser explicada pelo fato de que os parâmetros de construção de carteira (capital, metas de otimização, limites por setor e por ativo etc.), embora idênticos para as 5 carteiras, podem ampliar as variações no nível de cada commodity, ao mesmo tempo em que fazem o desempenho convergir no nível geral.
Conclusões
- Uma questão fundamental da análise é examinar se uma abordagem de múltiplas Janelas para agregar sinais de alocação é melhor do que uma Janela única, em termos de desempenho geral.
- Nesta análise, vemos que uma carteira de Janela única, a W0, supera as demais combinações de Janelas.
- Uma análise mais detalhada revela alguns padrões interessantes: embora pareça haver queda de desempenho à medida que as Janelas são empilhadas nos 2 primeiros anos, o que sugere uma degradação do retorno em relação à W0, a partir de 2024 observamos que os desempenhos se recuperam e convergem, o que sugere que as Janelas agregam retorno nesse período.
- Ao examinar o desempenho no nível de cada commodity, vemos que, embora os retornos da Janela única tenham a maior frequência de desempenho superior, as demais combinações de Janelas (W1 e W5) também têm desempenho consistente em determinadas commodities. No entanto, a variação de desempenho entre as combinações de Janelas é maior.
- Embora não possamos determinar de forma conclusiva que exista uma relação positiva com a adição de mais Janelas, as janelas móveis não degradam significativamente os retornos absolutos nem a qualidade dos retornos e acrescentam uma margem de proteção que sustenta o desempenho em certos períodos em que a carteira de Janela única falha.
- Uma conclusão mais definitiva, com base no desempenho da W0 e na alta correlação entre os desempenhos das W0-W5, é que a metodologia de treinamento subjacente da AILA é altamente consistente e, portanto, robusta.
Apêndice
Retornos acumulados por commodity: W0 Rank 1 (1/2)
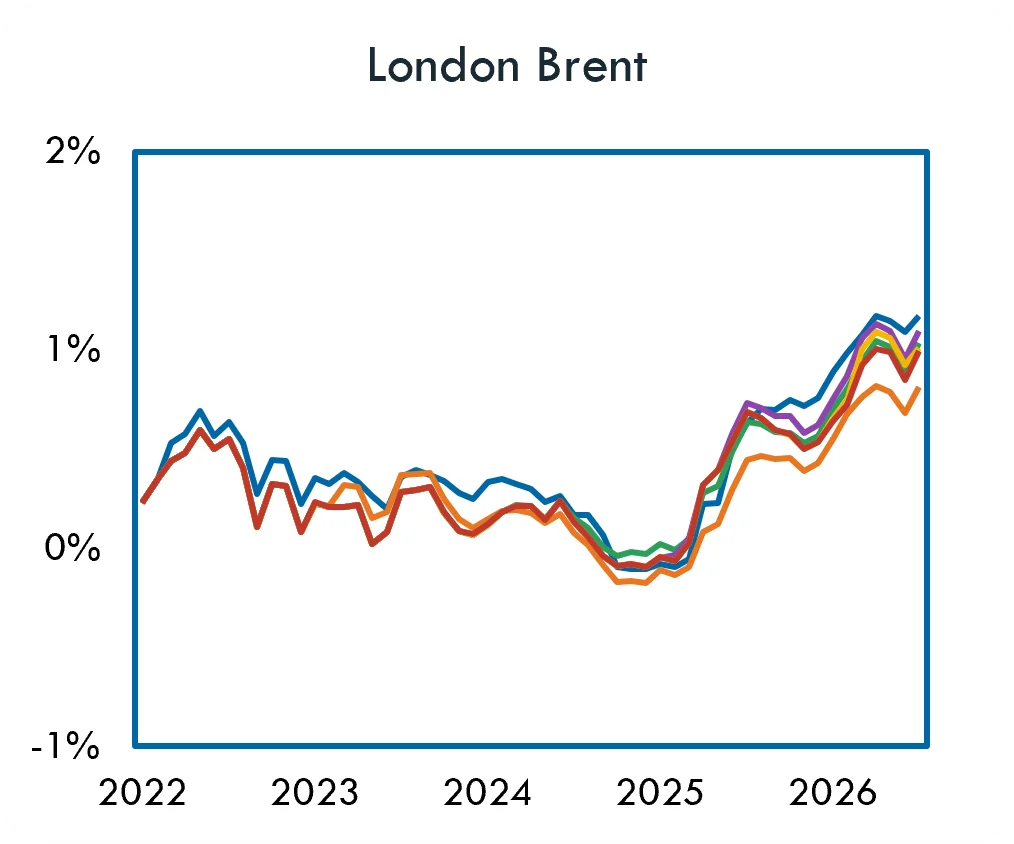
Retornos acumulados por commodity: W0 Rank 1 (2/2)
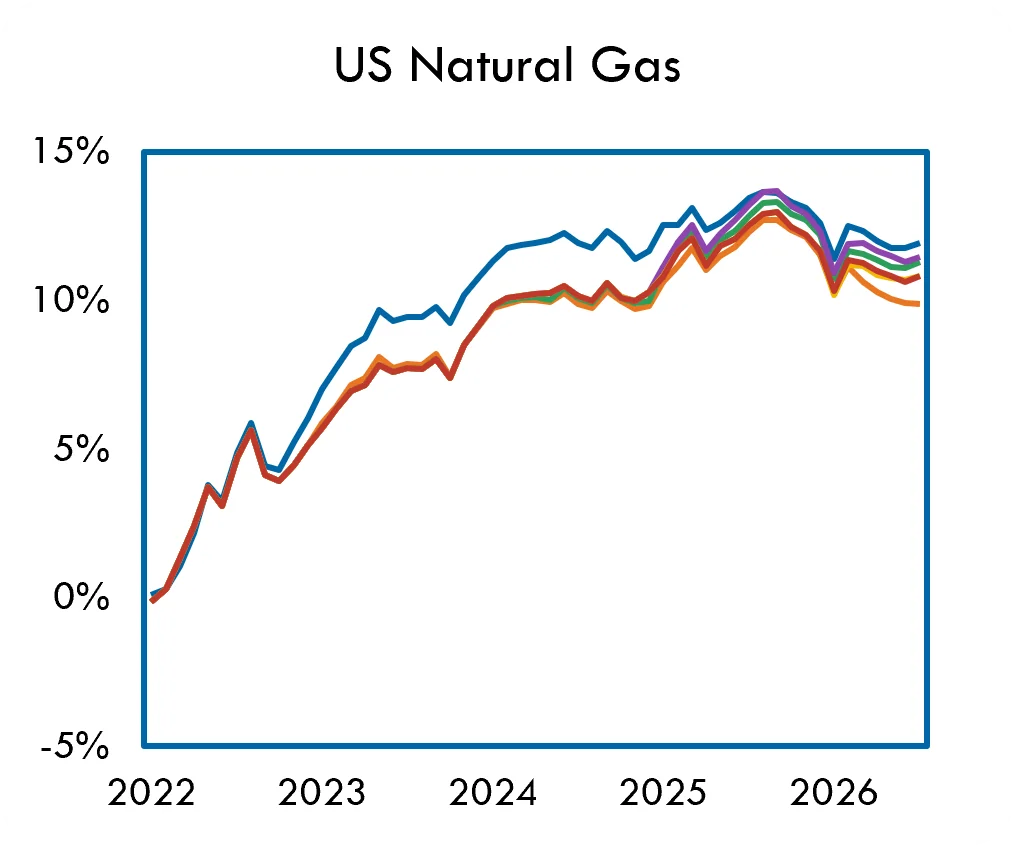
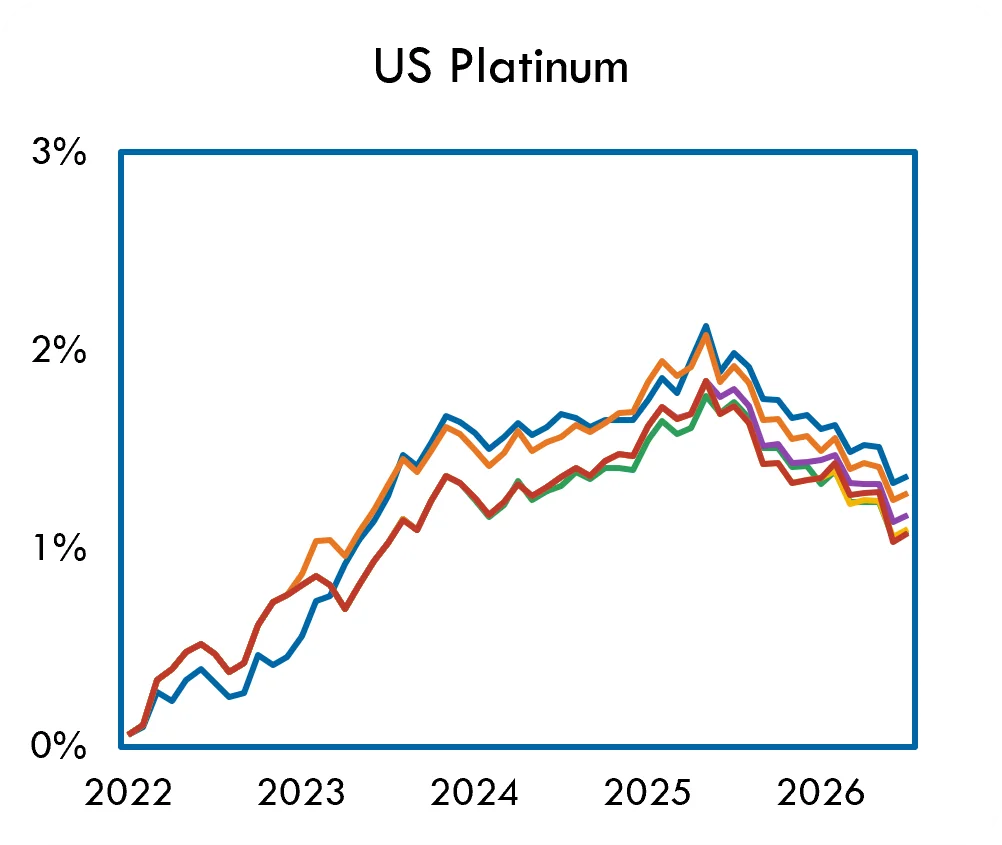
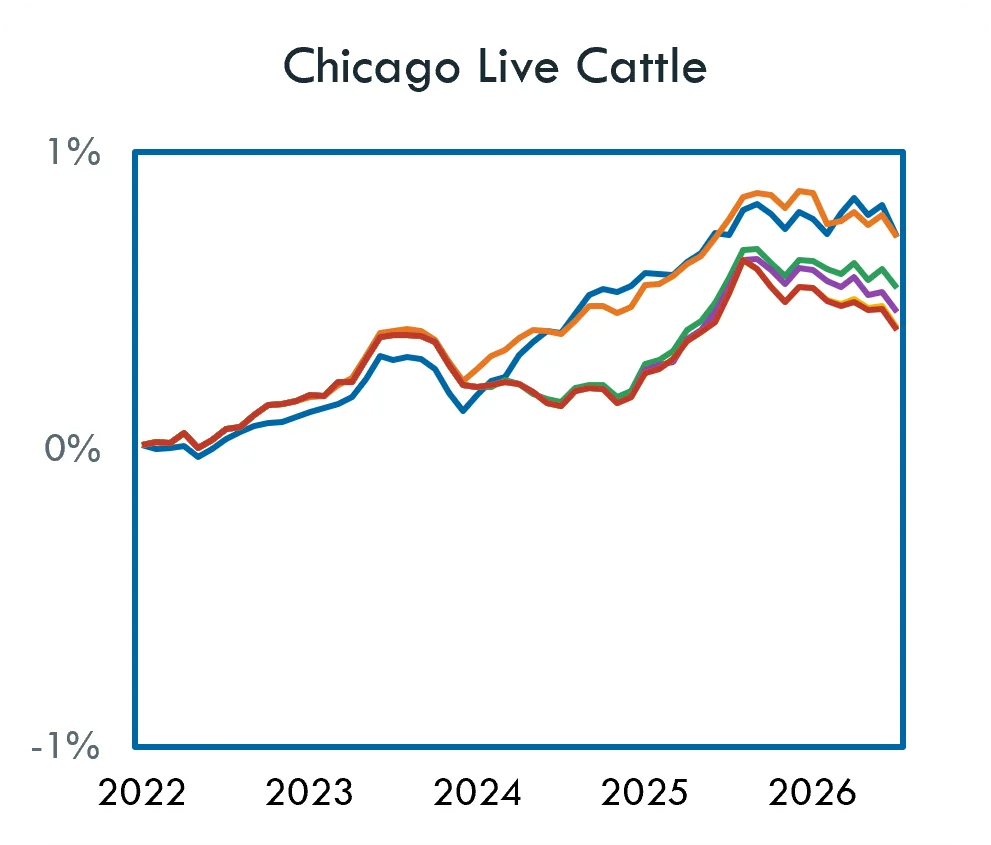
Retornos acumulados por commodity: W5 Rank 1 (1/2)
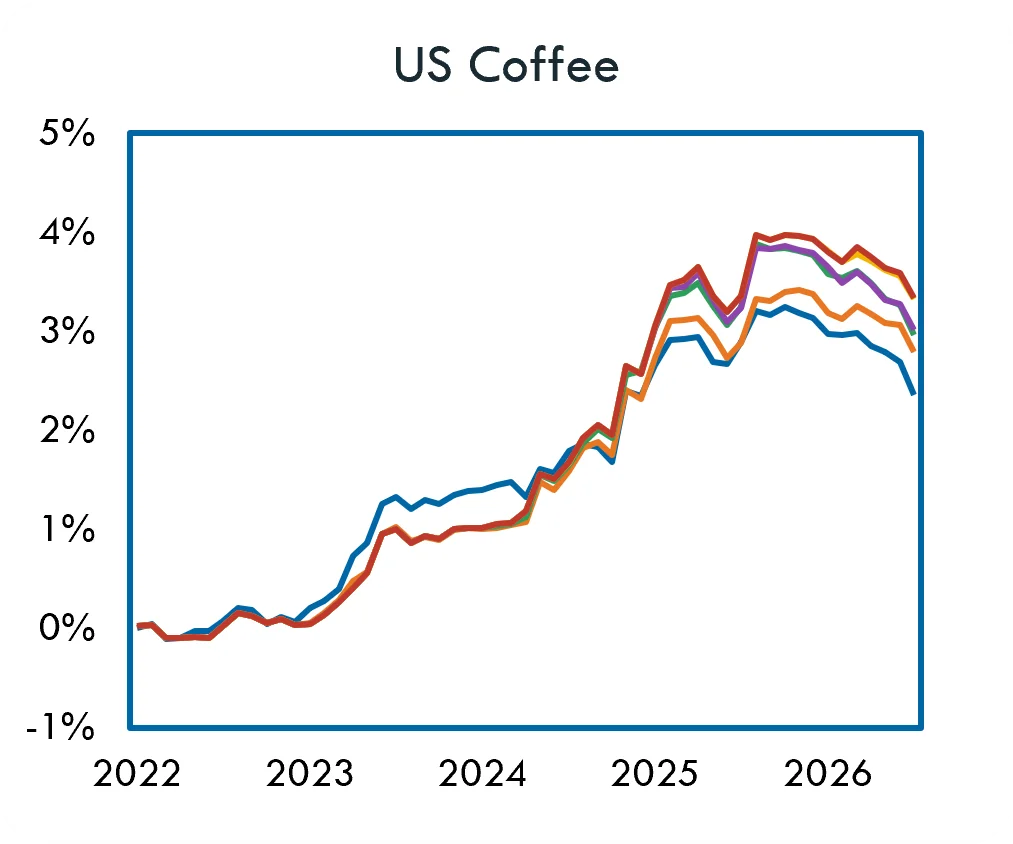
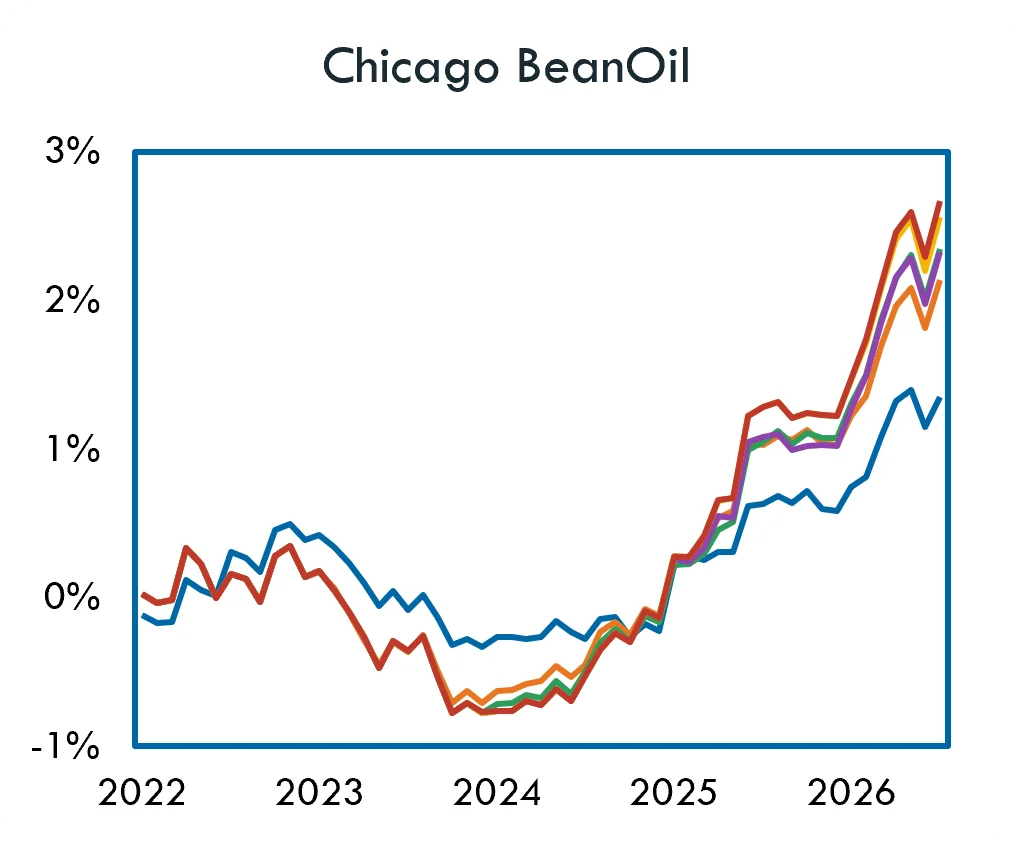
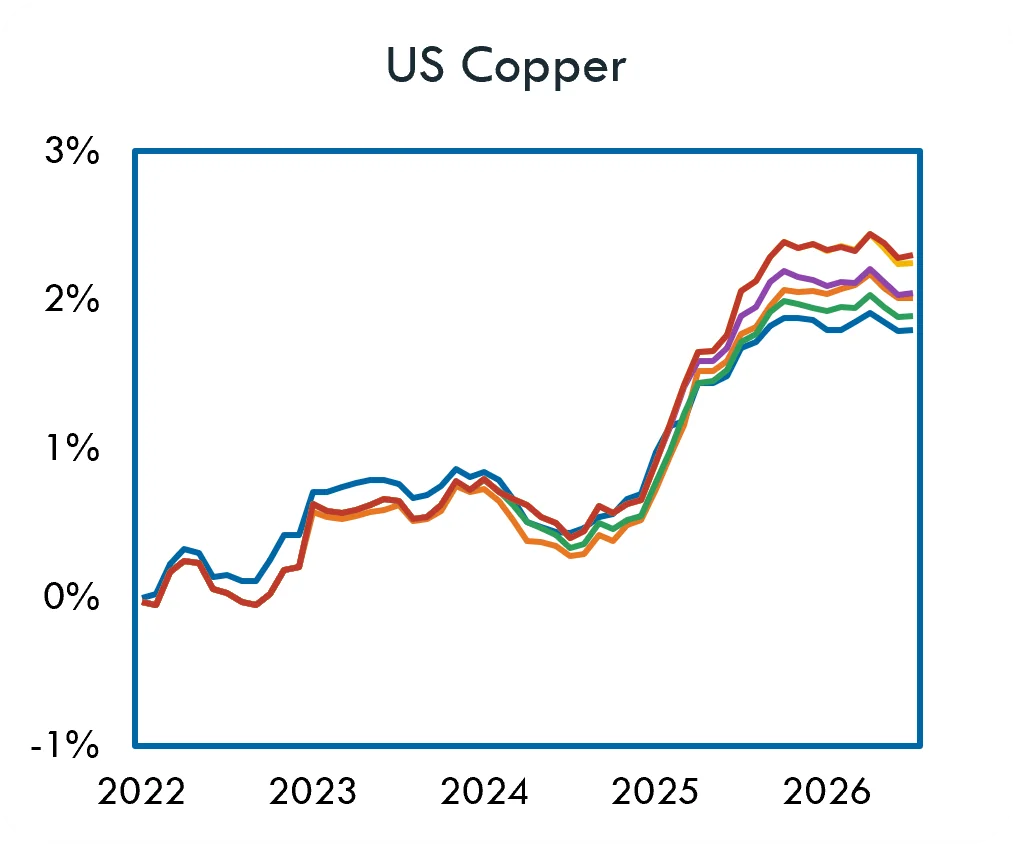
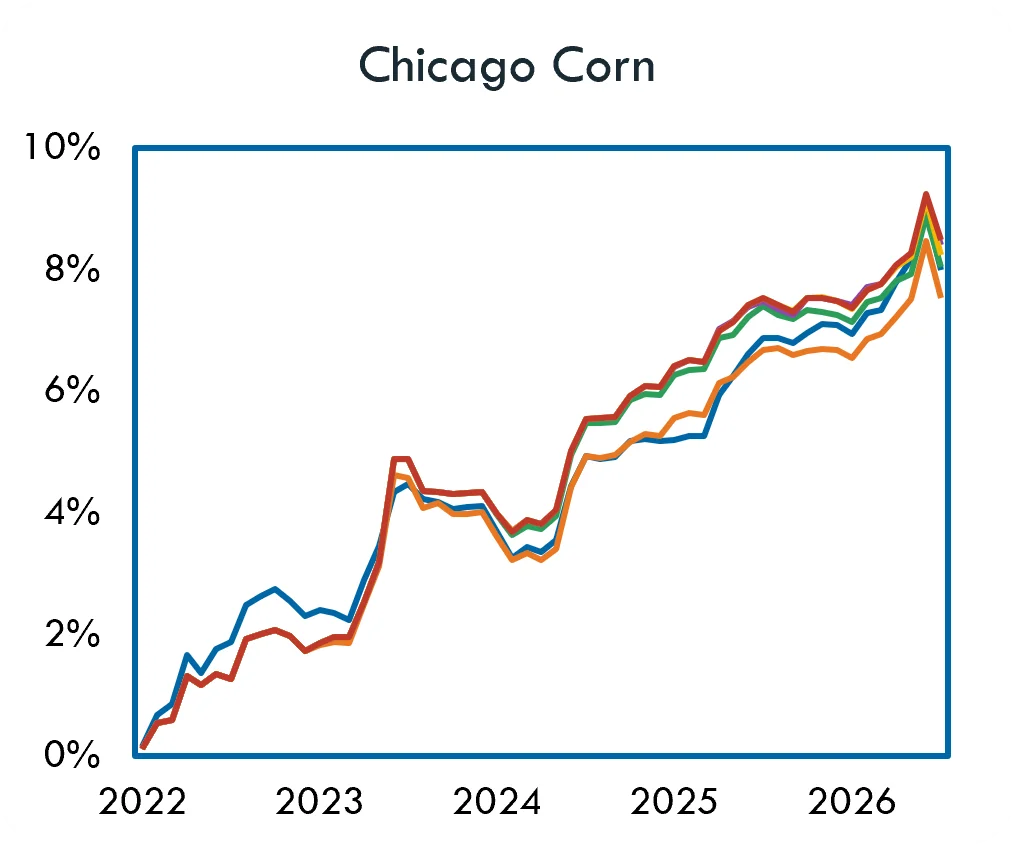
Retornos acumulados por commodity: W5 Rank 1 (2/2)
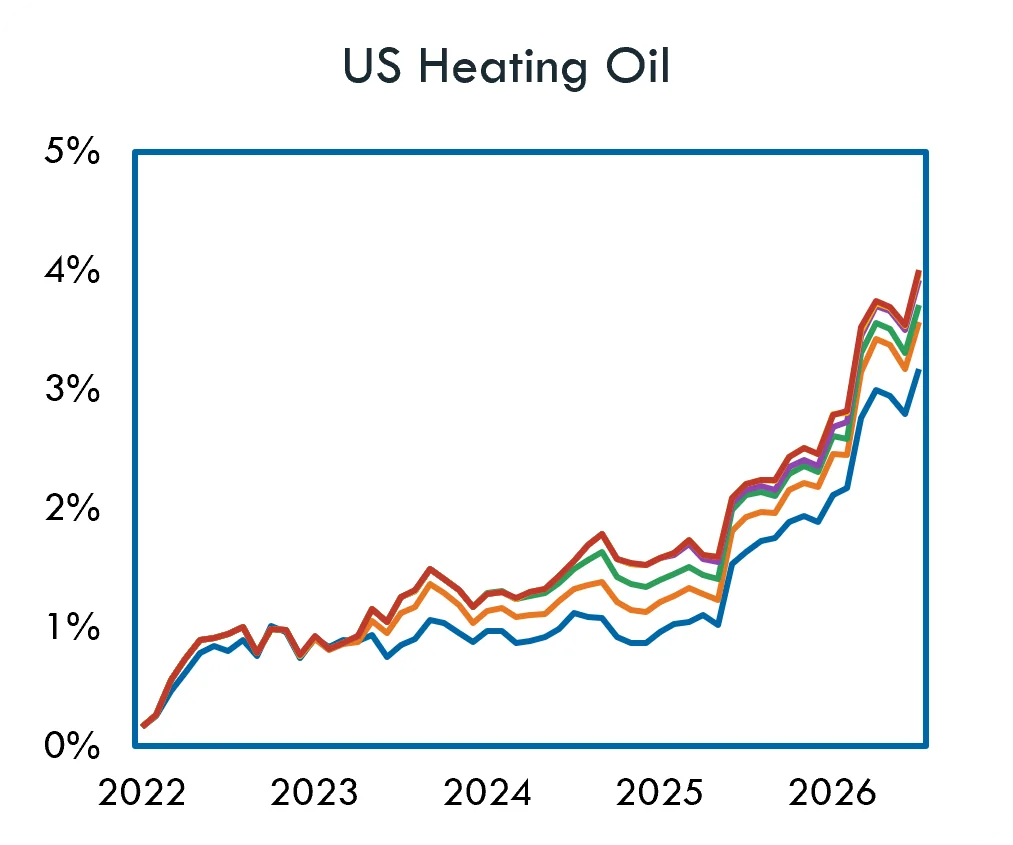
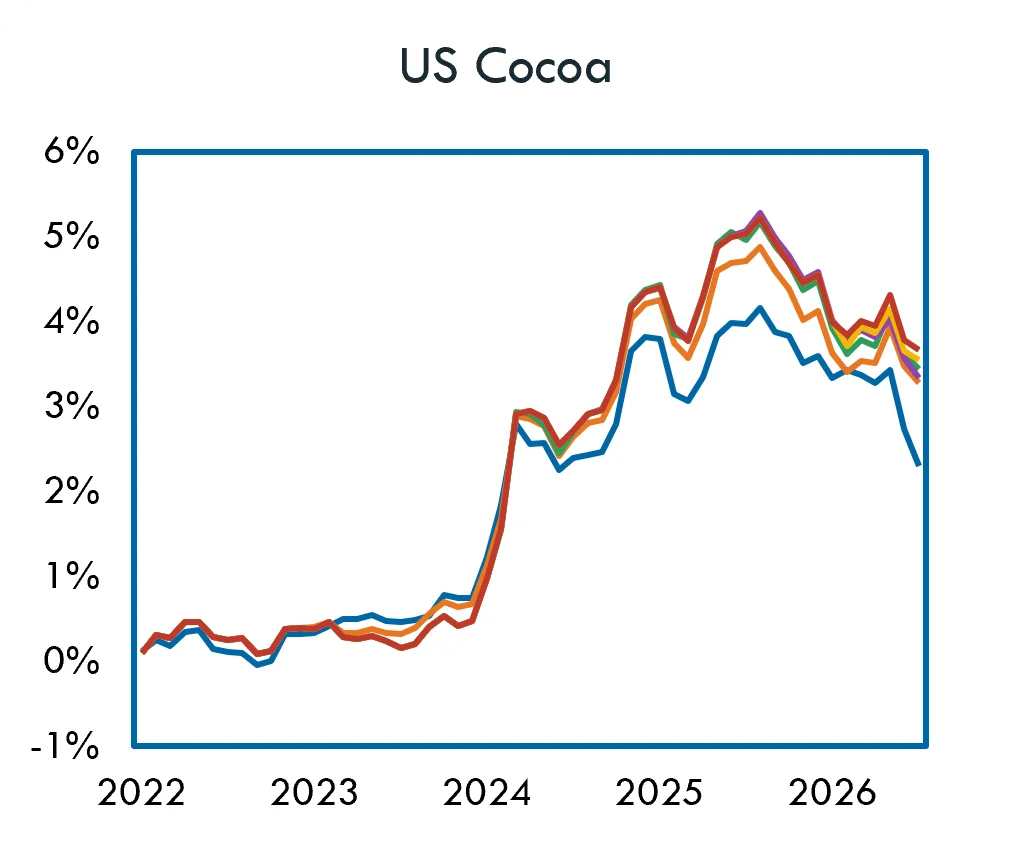
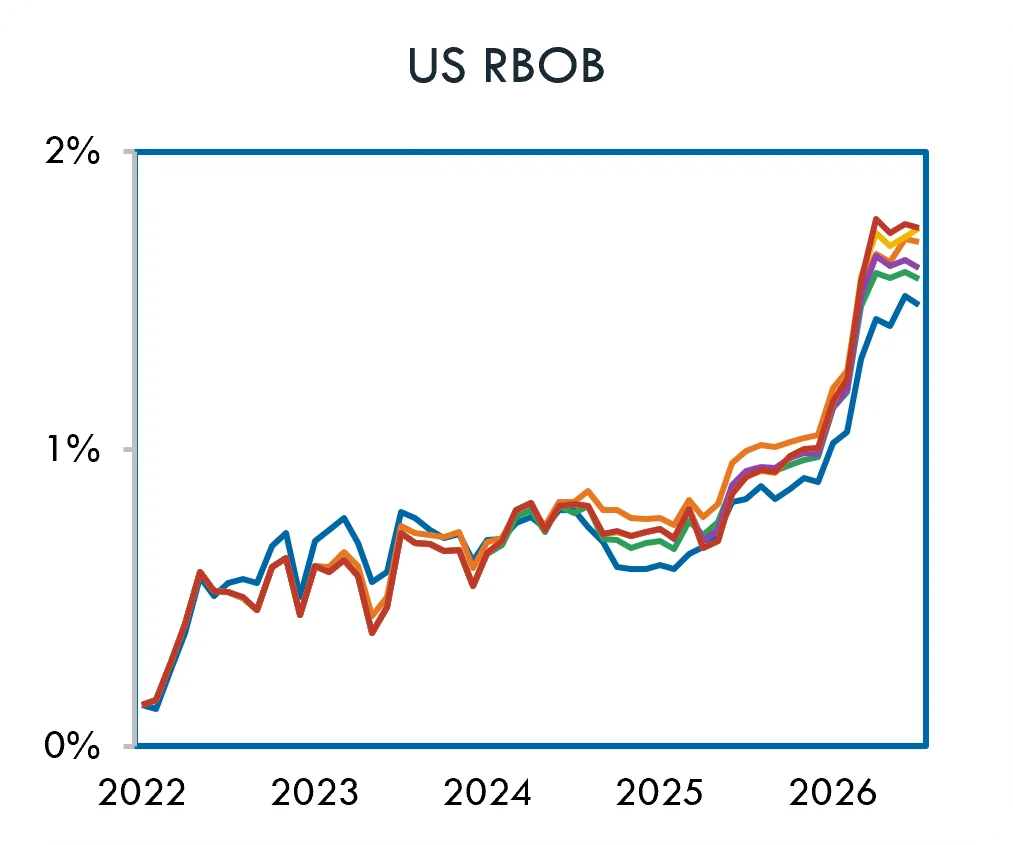
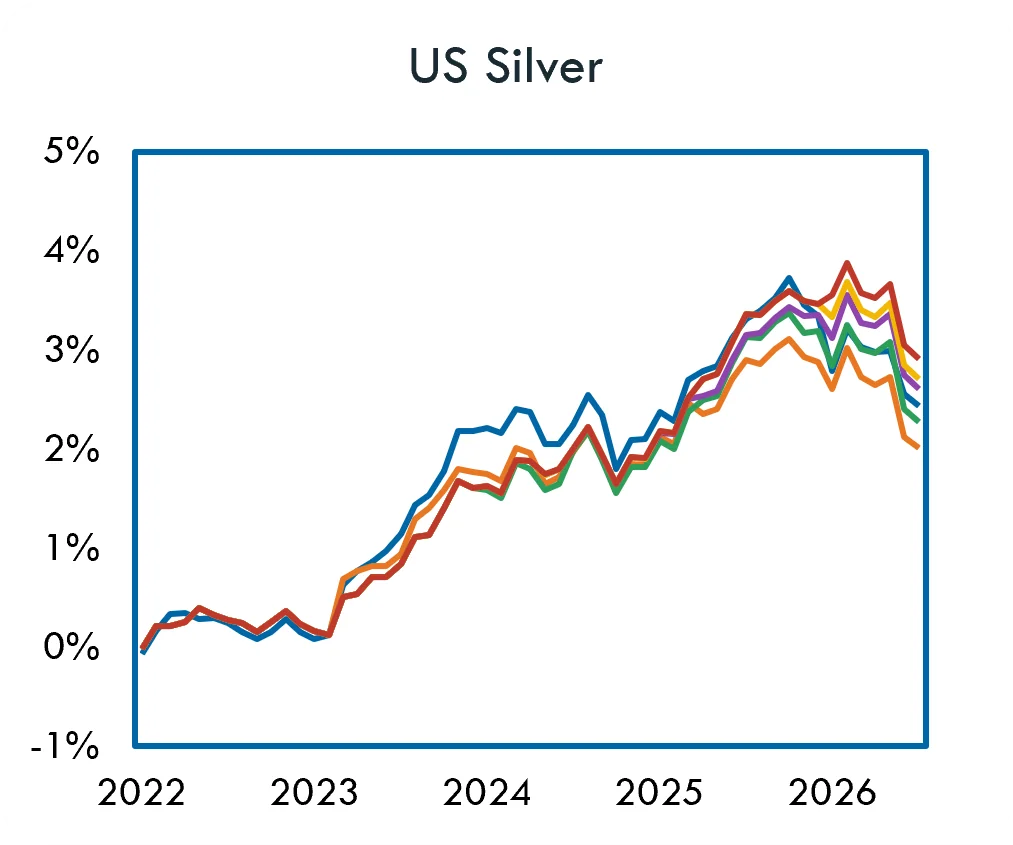
Retornos acumulados por commodity: W1 Rank 1
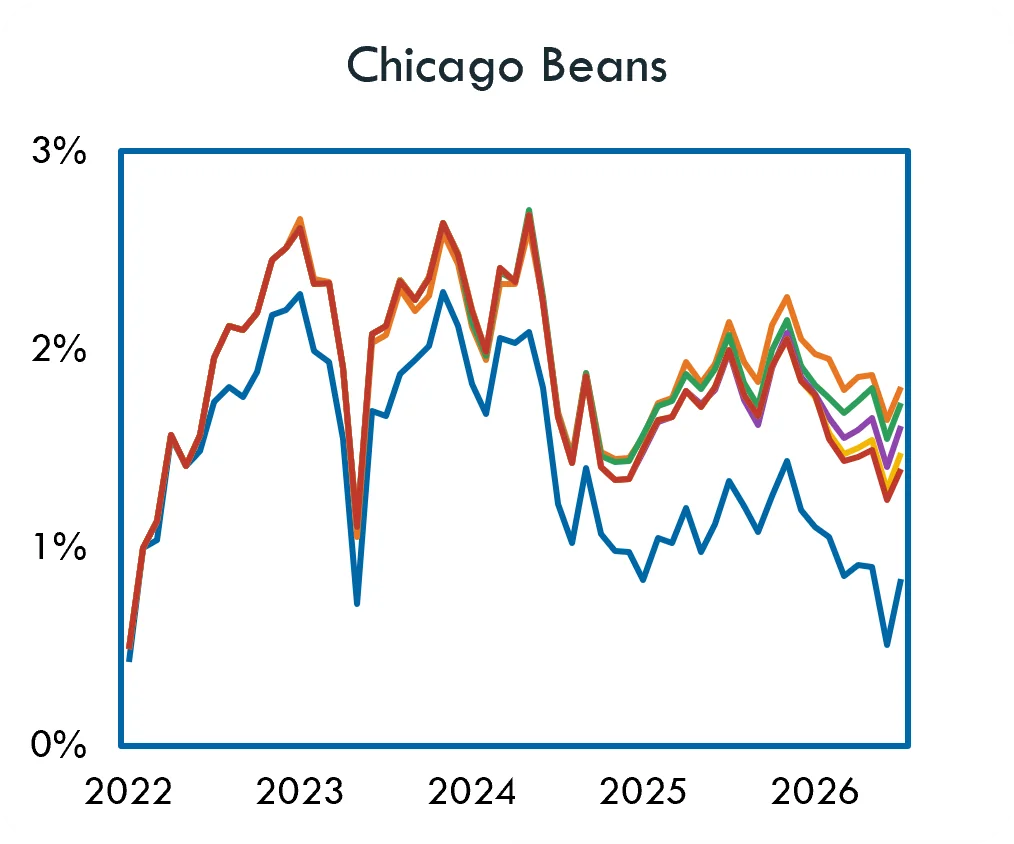
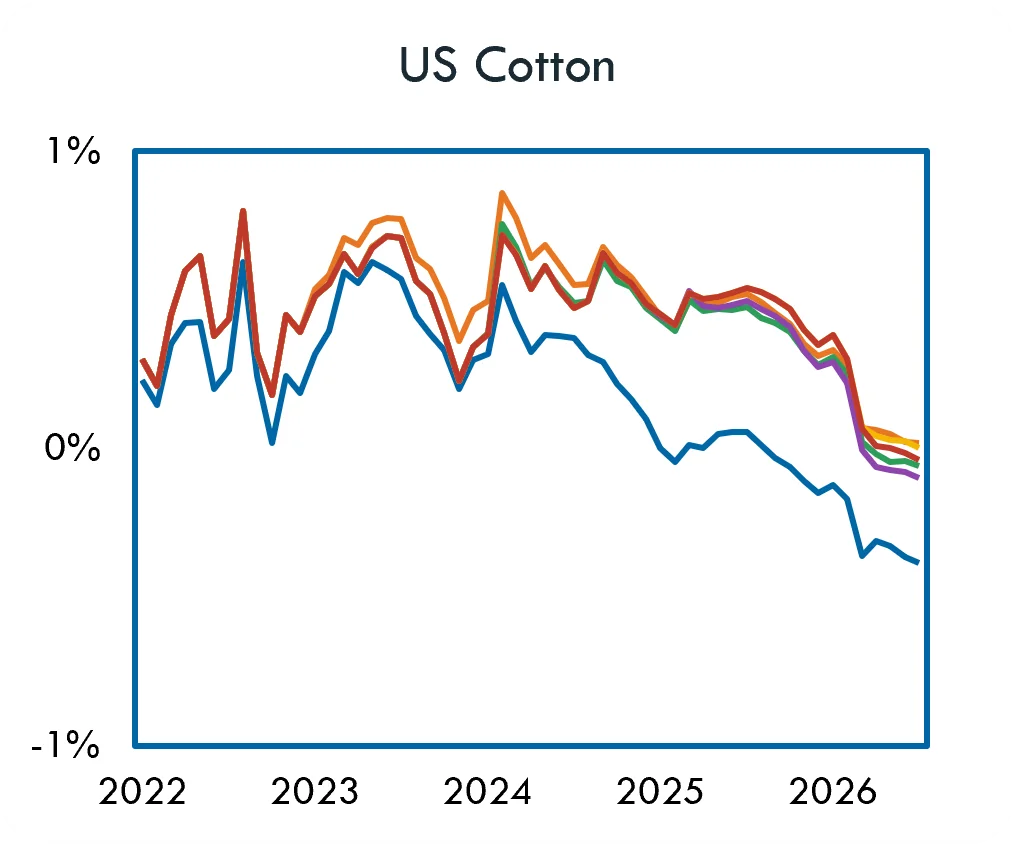
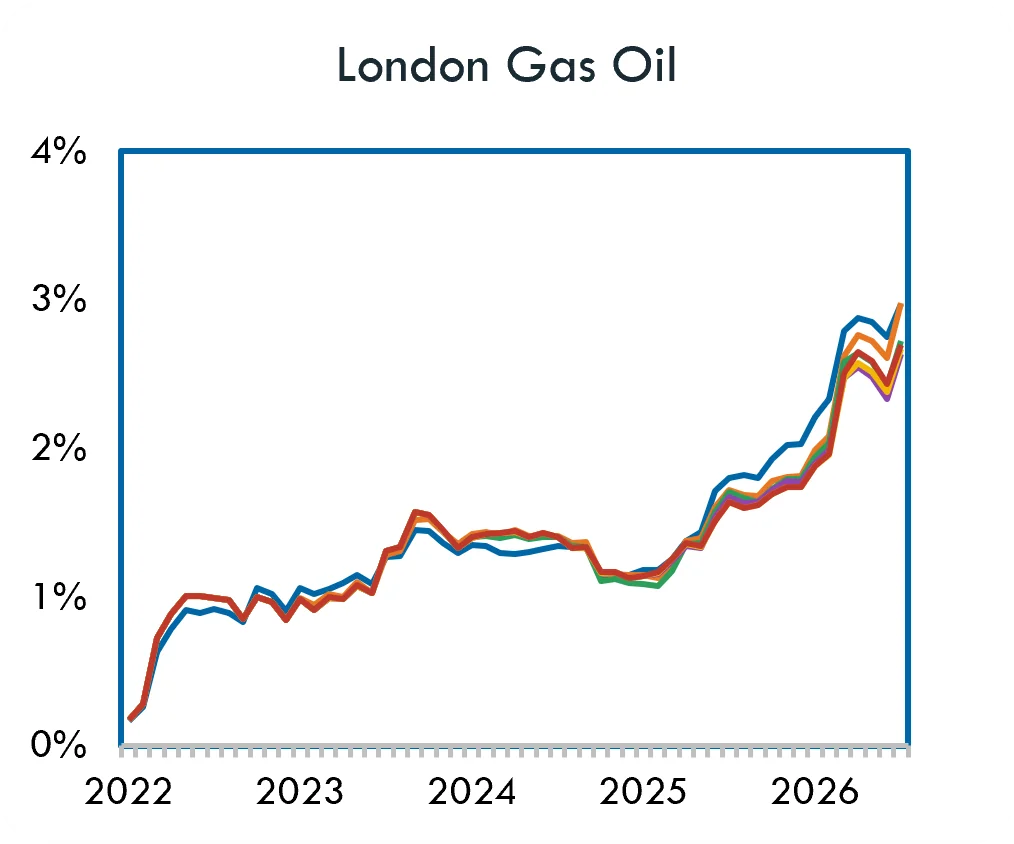
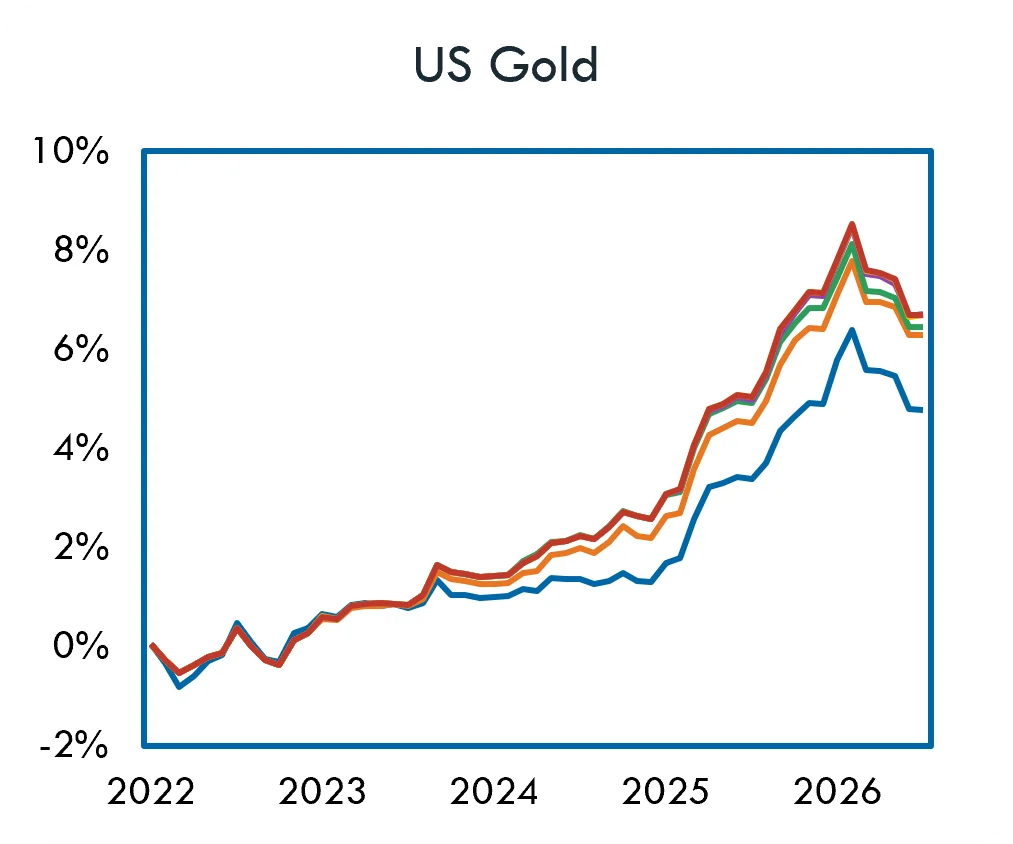
Retornos acumulados por commodity: W1, W2 & W4 Rank 1
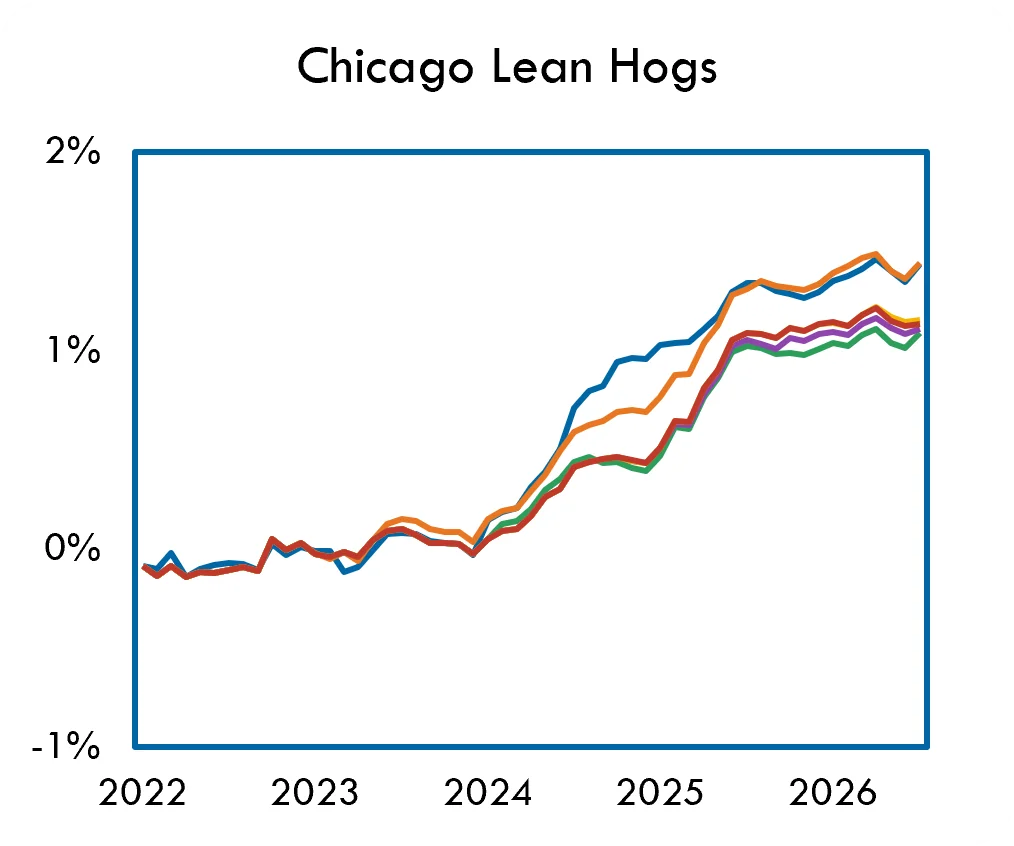
Índices de Sharpe por commodity