滚动多模型窗口组合分析
译自英文。以英文原文为准。 阅读英文版
概述
背景
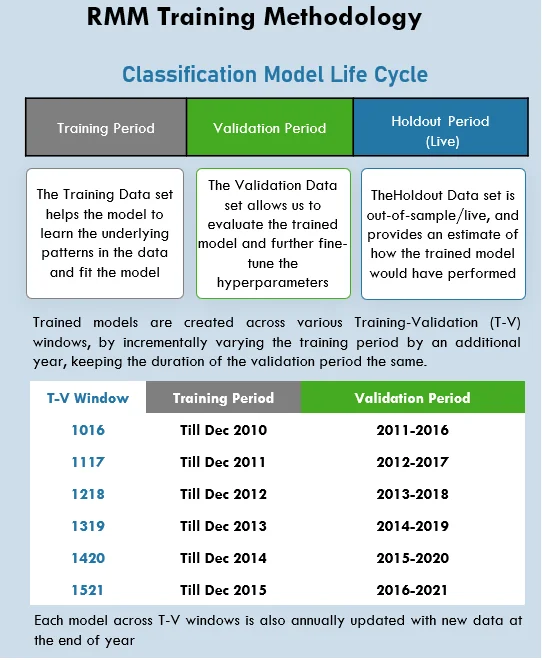
- AILA 策略建立在各类资产之上,而这些资产又采用专用分类模型生成的配置信号,遵循下文所述的滚动多模型(RMM)方法:
- 2017-2021 年:配置信号由 1016 生成。
- 自 2022 年起,此后每年将一个新窗口叠加至现有窗口组合中,各窗口的信号贡献按等权重方式处理。
- 该方法的目的在于最大限度地利用有限的训练数据,同时避免数据泄露和过拟合。
- 在每个训练窗口中训练、部署和运行模型均需额外投入,因此有必要评估其是否有益。
目标
本测试旨在评估:
- 就投资组合整体表现而言,多窗口方法与单一窗口方法的对比。
- 基于组合后整体收益的一致性,评估底层训练方法的稳健性。
方法
研究方法
- 我们构建了涵盖相同合约的分散化投资组合,涉及农产品(谷物、牲畜、油籽及软商品)、金属(基本金属及贵金属)、石油(原油及成品油)以及天然气,以模拟每年逐步加入新的 T-V 窗口(窗口)模型的过程。
- 由于在我们的投资组合构建方法中,新窗口自 2022 年起叠加加入,本分析将以各投资组合自该年起的表现作为评估基础。
- 据此,按照 RMM 叠加逻辑构建了以下 5 个投资组合:
- W0:仅包含 1016,亦称单一窗口投资组合。
- W1:包含 1016 和 1117,自 2022 年起每个窗口的权重为 50%。
- W2:2022 年与 W1 相同,并将 1218 加入叠加,自 2023 年起每个窗口的权重为 33.33%。
- W3:2023 年之前与 W2 相同,自 2024 年起将 1319 加入叠加,自 2024 年起每个窗口的权重为 25%。
- W4:2024 年之前与 W3 相同,自 2025 年起将 1420 加入叠加,自 2024 年起每个窗口的权重为 20%。
- W5:2025 年之前与 W4 相同,自 2025 年起将 1521 加入叠加,自 2024 年起每个窗口的权重为 16.66%。
业绩衡量指标
- 这些投资组合的表现将以其累计收益率和夏普比率衡量。
- 需要注意的是,这些指标并不评估单个窗口的表现,而是对每年逐步叠加窗口这一滚动方法的评估。
- 我们还将在大宗商品层面拆分收益,以详细了解各成分的滚动表现。
整体表现比较
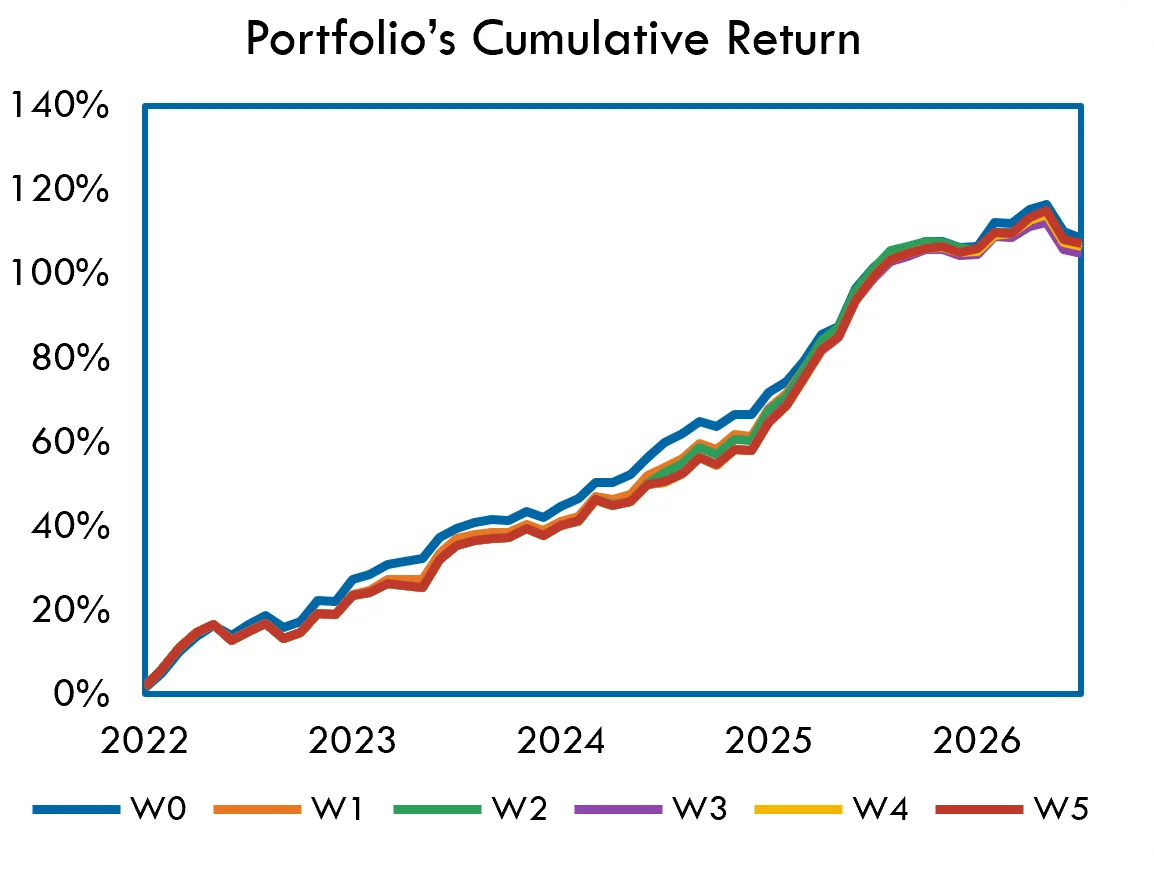
- 就整体累计收益率和夏普比率而言,所有投资组合的走势高度接近:
- W0:108.36% / 整体夏普比率:3.09
- W1:105.69% / 整体夏普比率:2.76
- W2:106.54% / 整体夏普比率:2.73
- W3:104.89% / 整体夏普比率:2.68
- W4:106.43% / 整体夏普比率:2.70
- W5:107.28% / 整体夏普比率:2.71
- 在整个期间内,基于单一窗口 1016 的 W0 略优于其他窗口投资组合,包含全部窗口的 W5 位居第二。
- 正如预期,2022 年至 2023 年期间各组合的表现一致,随后在 2023 年至 2024 年年中期间 W0 表现更优。
- 进一步观察显示,自 2024 年年中起,W1-W5 累计收益率的变化速度更快,与 W0 投资组合的差距逐步缩小,这表明所有多窗口投资组合的表现更好。
- W0 的夏普比率较高,为 3.09;随着投资组合中窗口组合的增加,夏普比率急剧下降,但稳定在 2.70 左右。
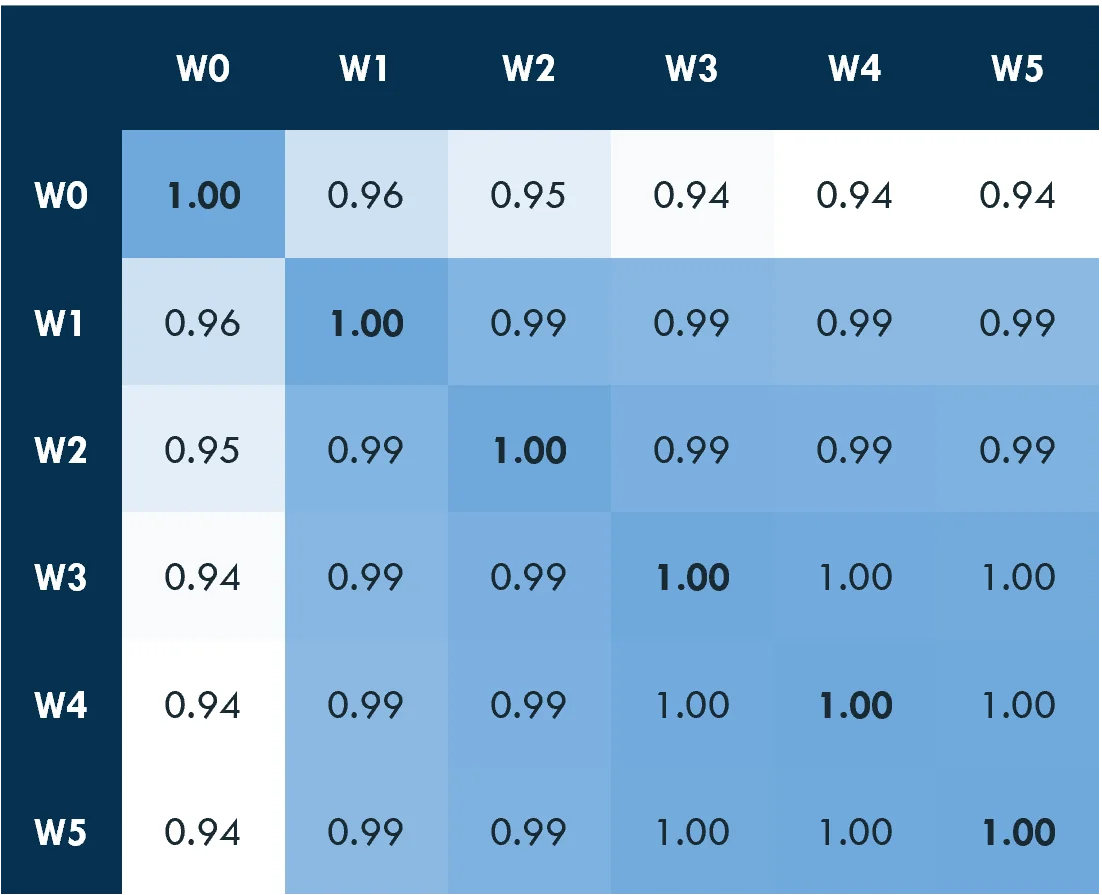
- 各组合的日收益率彼此高度相关,多窗口组合之间的相关性尤为紧密。
按大宗商品拆分
- 所构建的投资组合共包含 25 种大宗商品。我们按大宗商品的收益对分析结果进行拆分,以更详细地了解各自的贡献。
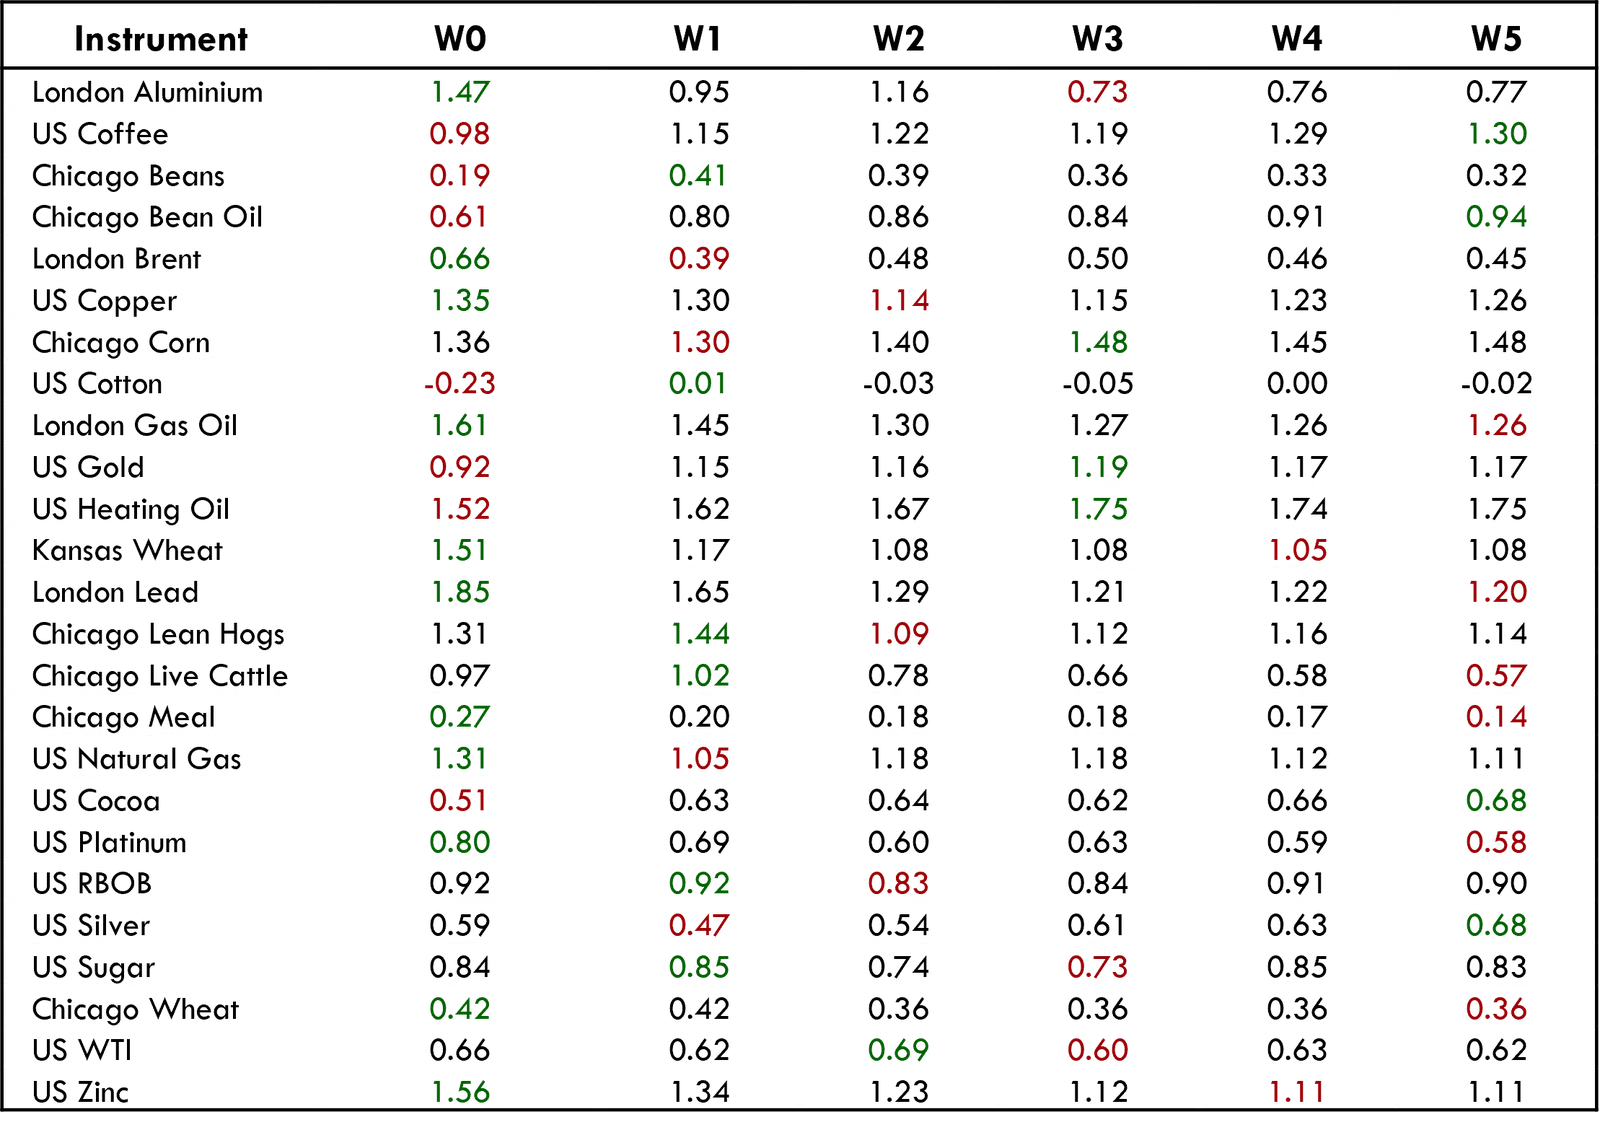
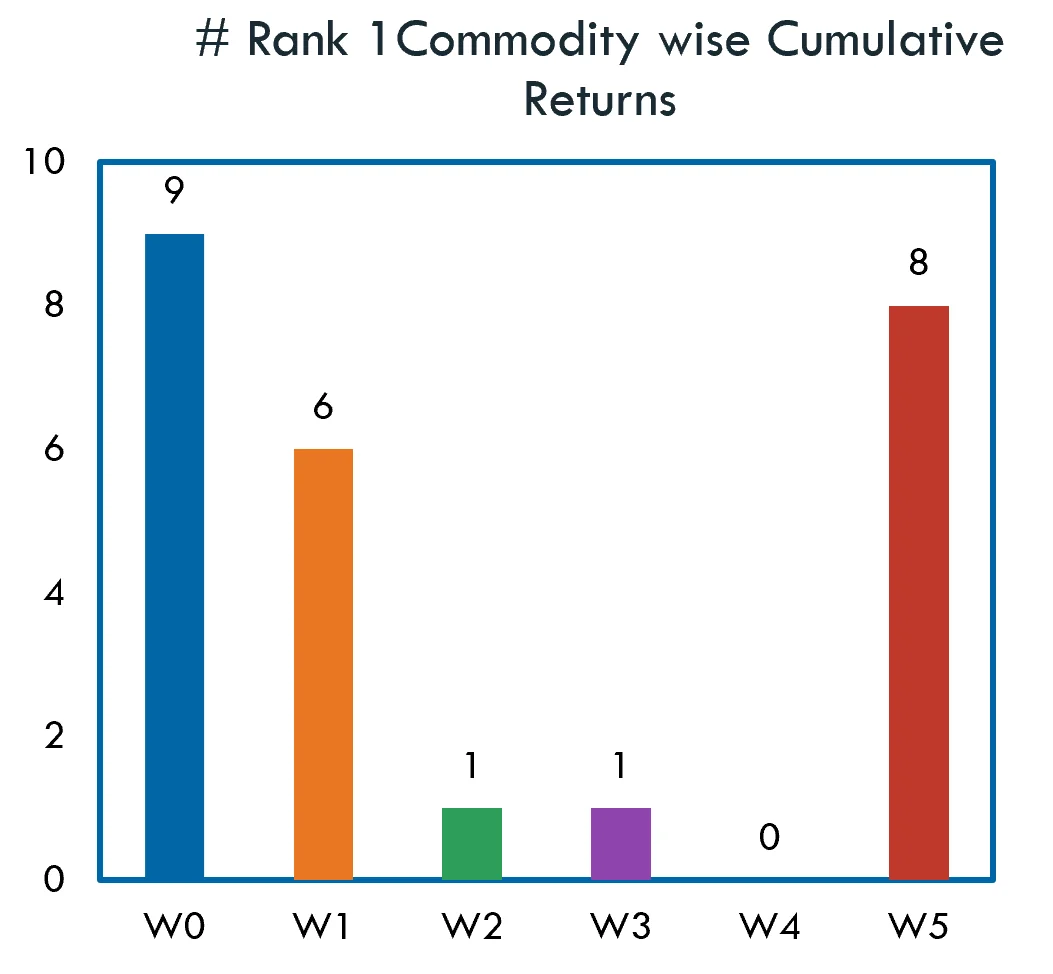
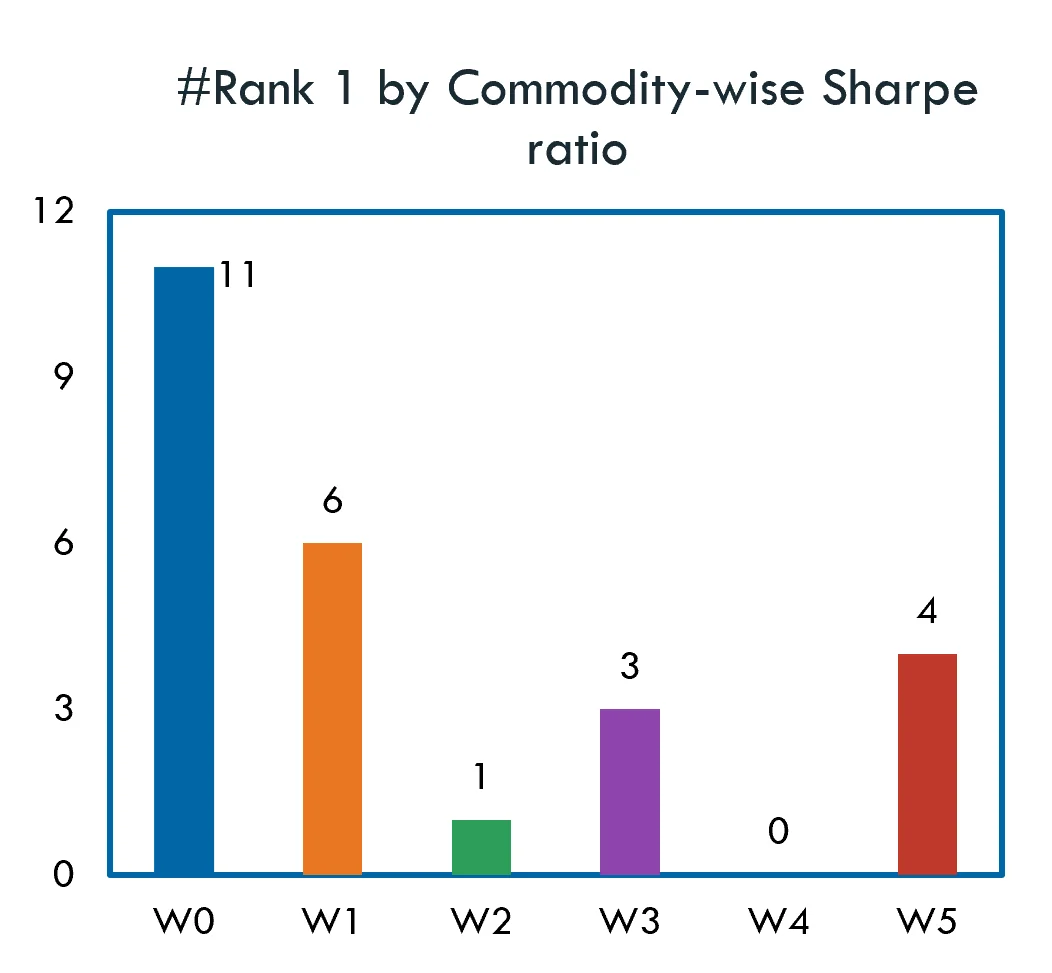
- 此处的两张直方图显示,在 25 种大宗商品中,W0-W5 基于累计收益率和夏普比率成为表现领先者(排名第 1)的频次。
- W1 虽然在整体投资组合层面的累计收益率最低,但在 6 种大宗商品上的累计收益率和夏普比率均排名第 1。
- W5 虽然在 8 种大宗商品上的累计收益率排名第 1,但按夏普比率仅在 4 种大宗商品上排名第 1。
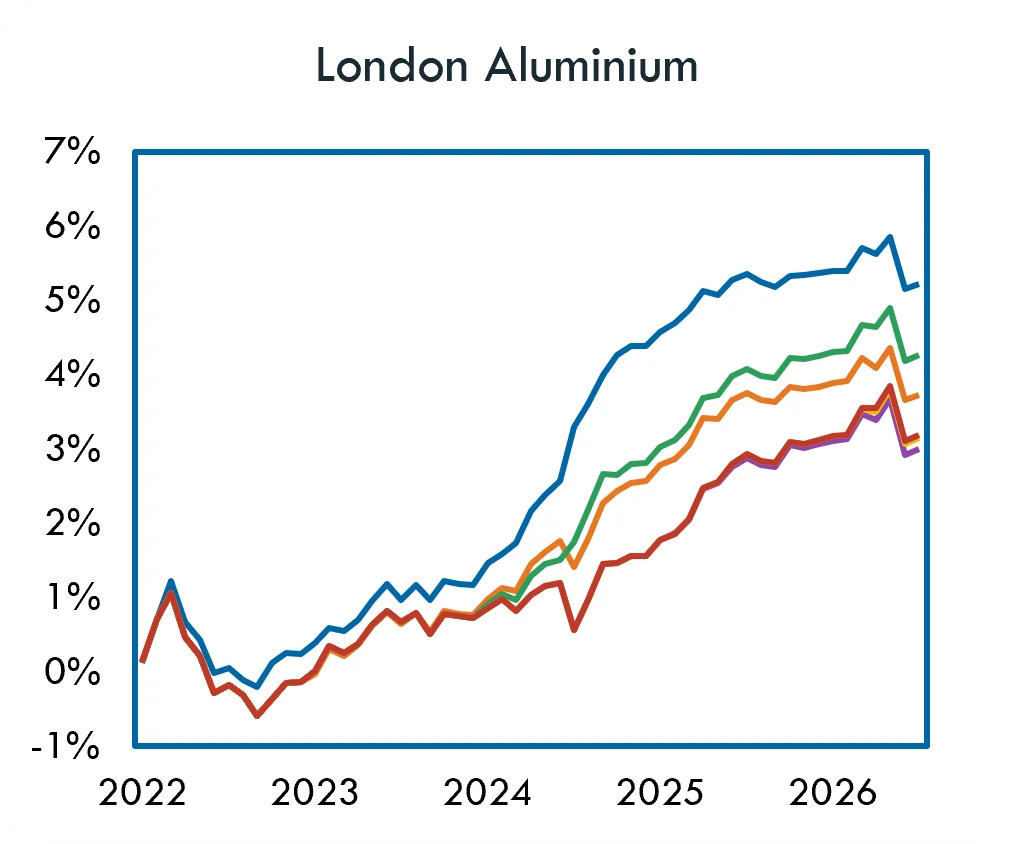
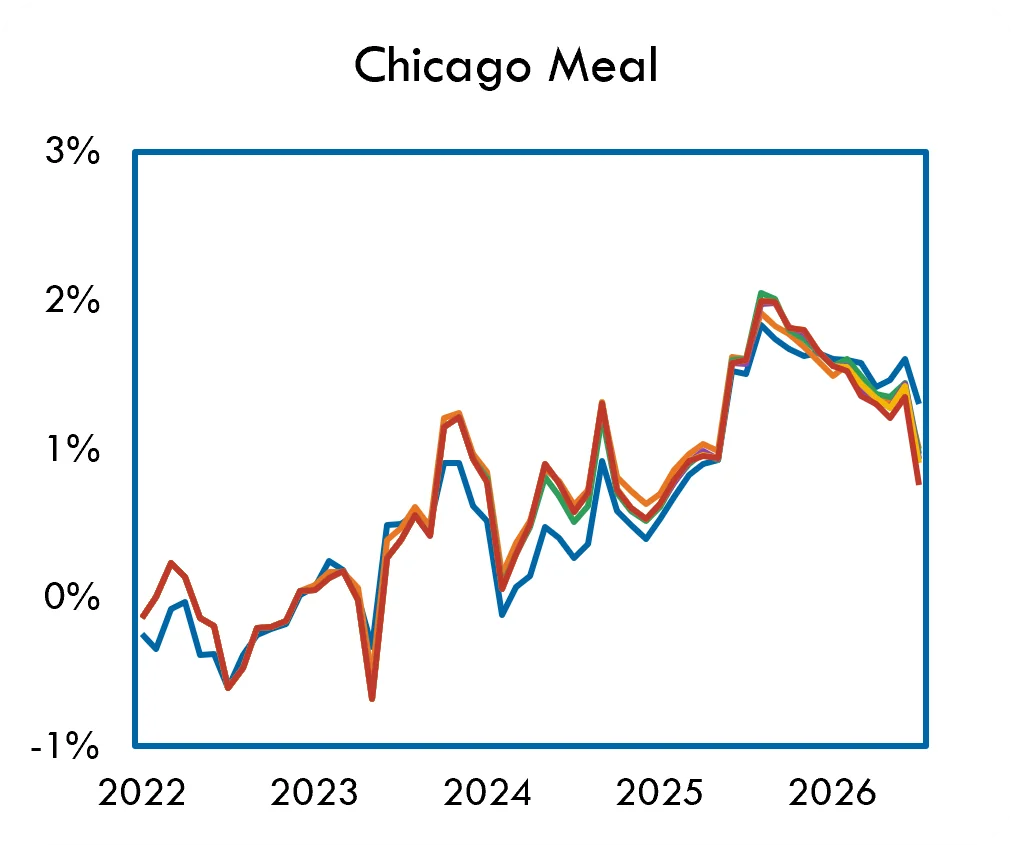
- 从各单项图表(见附录)可见,就每种大宗商品而言,尽管表现的趋势和方向相似,但 W0 与 W1-W5 之间的表现差异程度较高。
- W0 与 W1-W5 之间的夏普比率差异(见附录)同样较大。
- 这种差异的一种可能解释是:投资组合构建参数(资本、优化目标、板块-资产上限等)虽然对全部 5 个投资组合完全相同,但可能在单一大宗商品层面放大差异,同时使整体层面的表现趋于一致。
结论
- 本分析关注的一个基本问题是:以整体表现衡量,采用多窗口方法汇总配置信号是否优于单一窗口。
- 在本分析中,我们发现单一窗口投资组合 W0 的表现优于其他窗口组合。
- 进一步观察揭示了一些有趣的规律:在前 2 年中,随着窗口的叠加,表现似乎确实有所下降,这表明相对于 W0 存在收益减损。自 2024 年起,我们观察到各组合的表现逐步追赶并趋于一致,这表明在此期间各窗口对收益具有增益作用。
- 在单一大宗商品层面考察表现时,我们发现,虽然单一窗口收益跑赢的频次最高,但其他窗口组合(W1 和 W5)在某些大宗商品上同样表现可圈可点。然而,各窗口组合之间的表现差异较大。
- 虽然我们无法确定地得出增加窗口数量与表现之间存在正相关关系的结论,但滚动窗口并未显著降低绝对收益或收益质量,同时在单一窗口投资组合表现不佳的某些时期起到了支撑业绩的缓冲作用。
- 基于 W0 的表现以及 W0-W5 表现之间的高度相关性,可以得出一个更为明确的结论:AILA 的底层训练方法具有高度一致性,因而是稳健的。
附录
按大宗商品的累计收益率:W0 排名第 1(1/2)
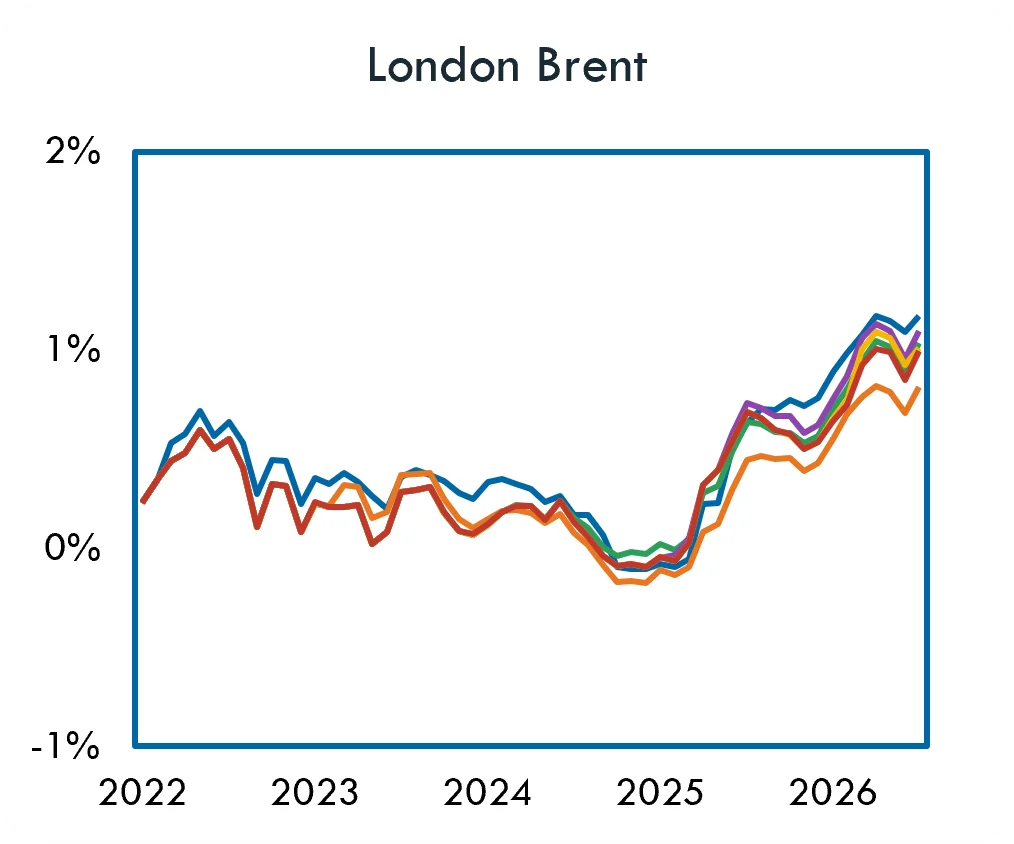
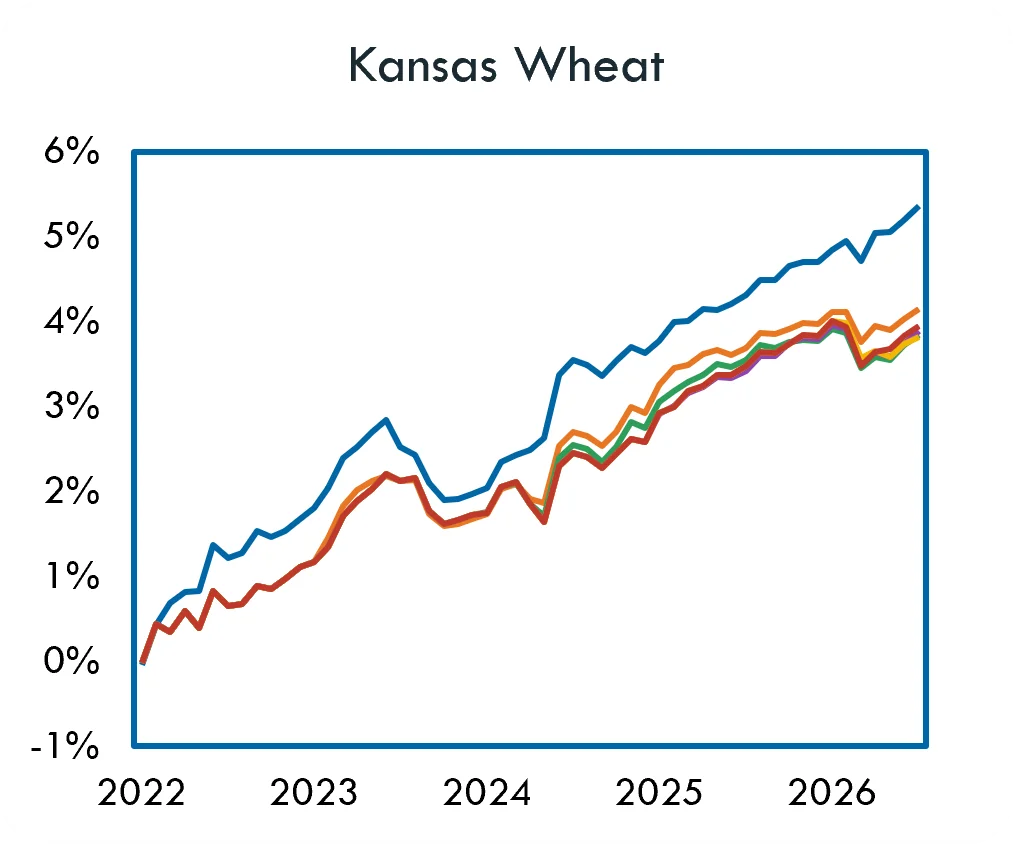
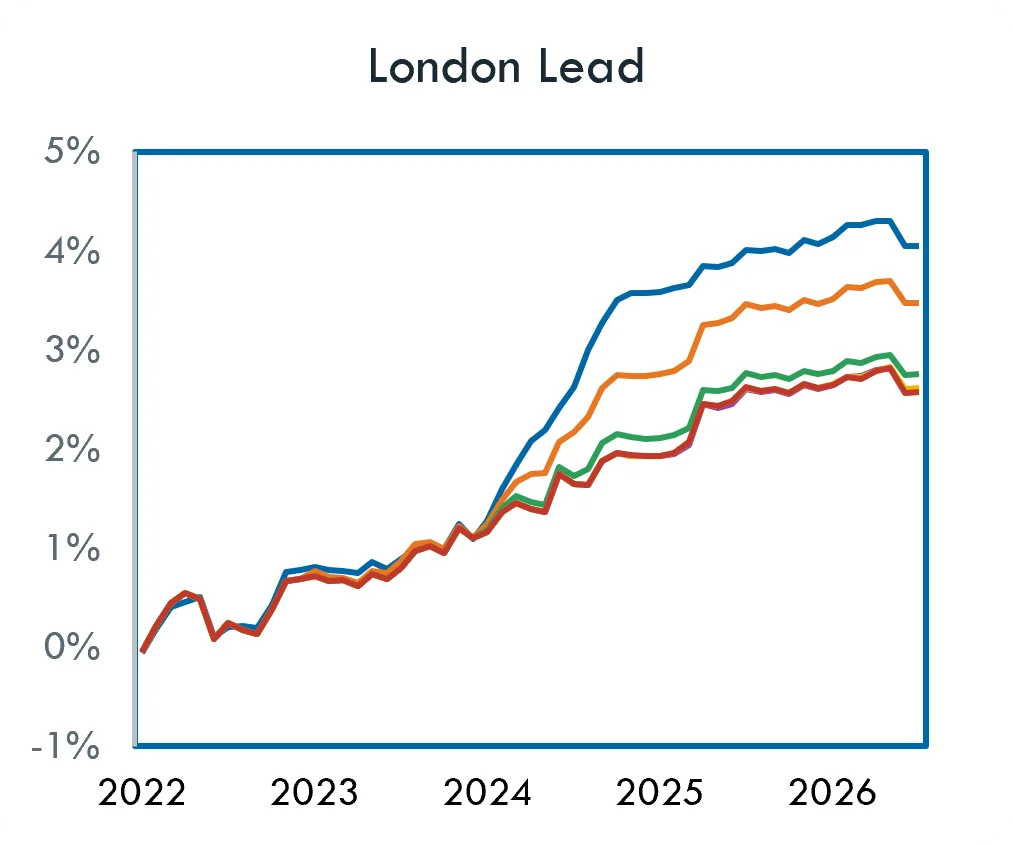
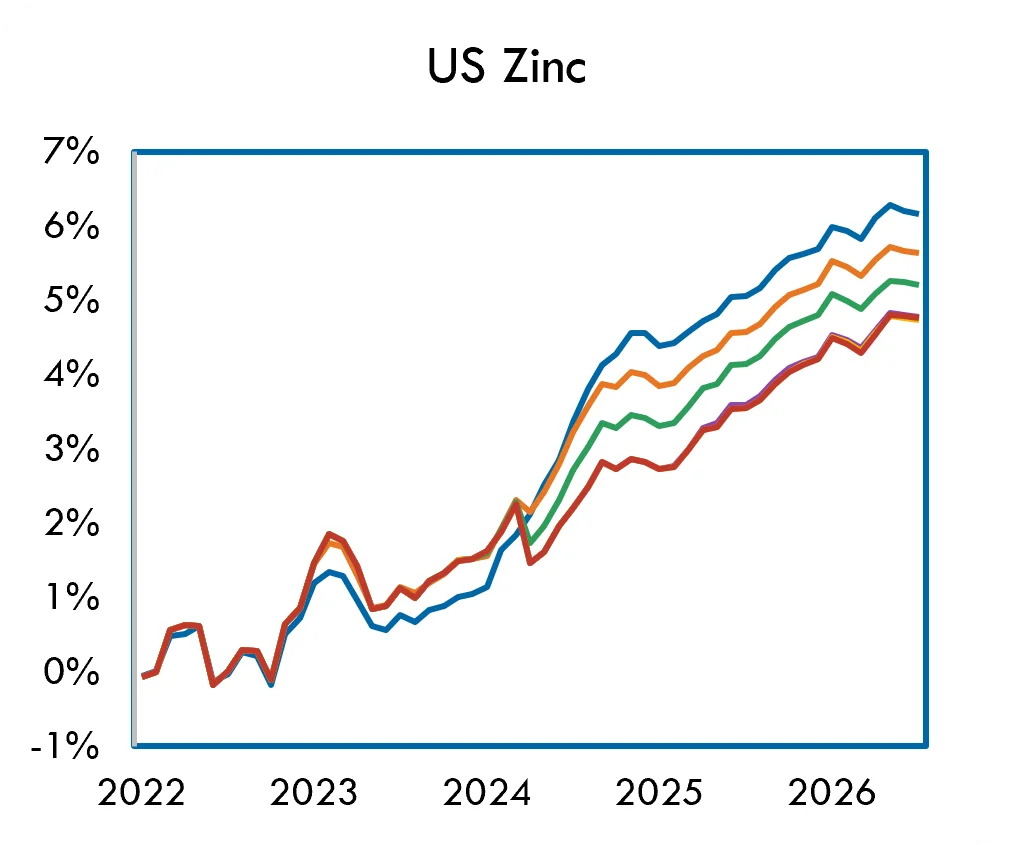
按大宗商品的累计收益率:W0 排名第 1(2/2)
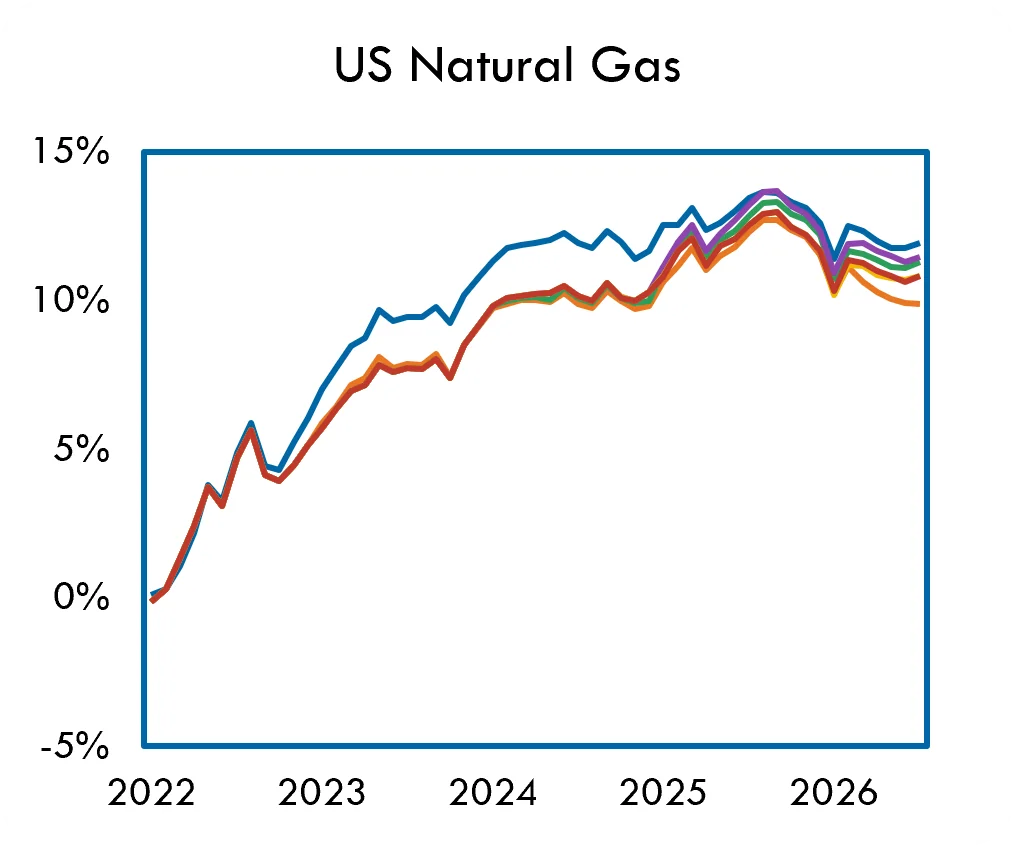
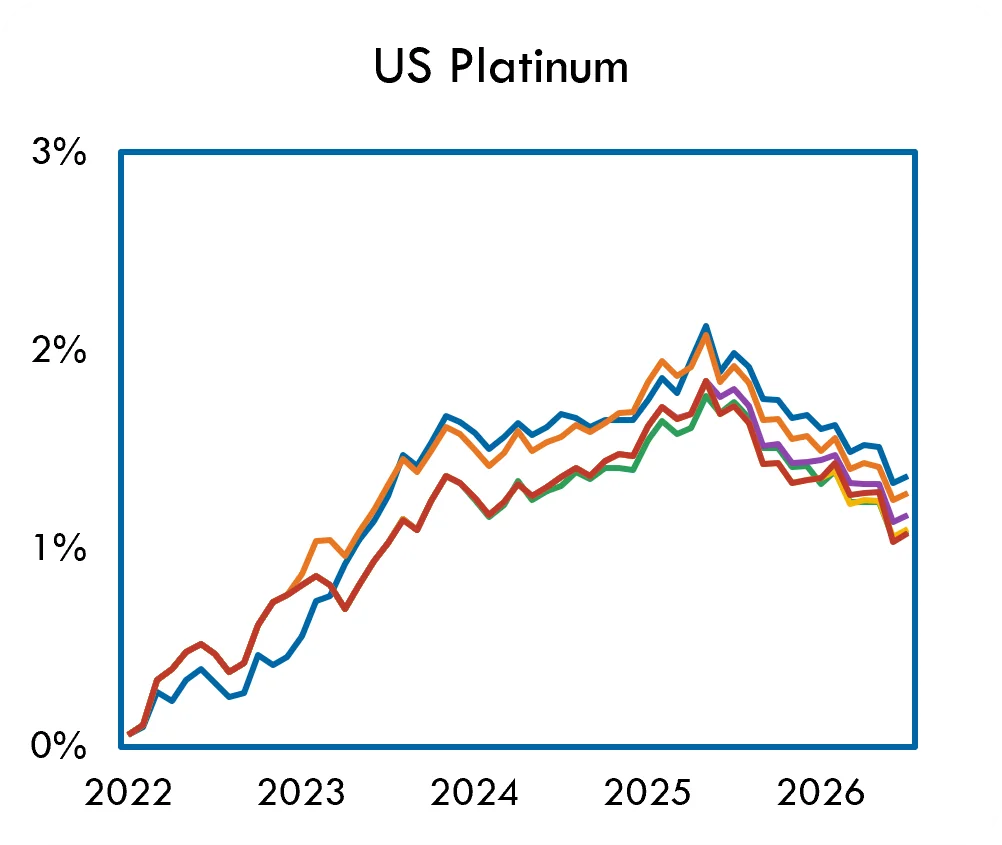
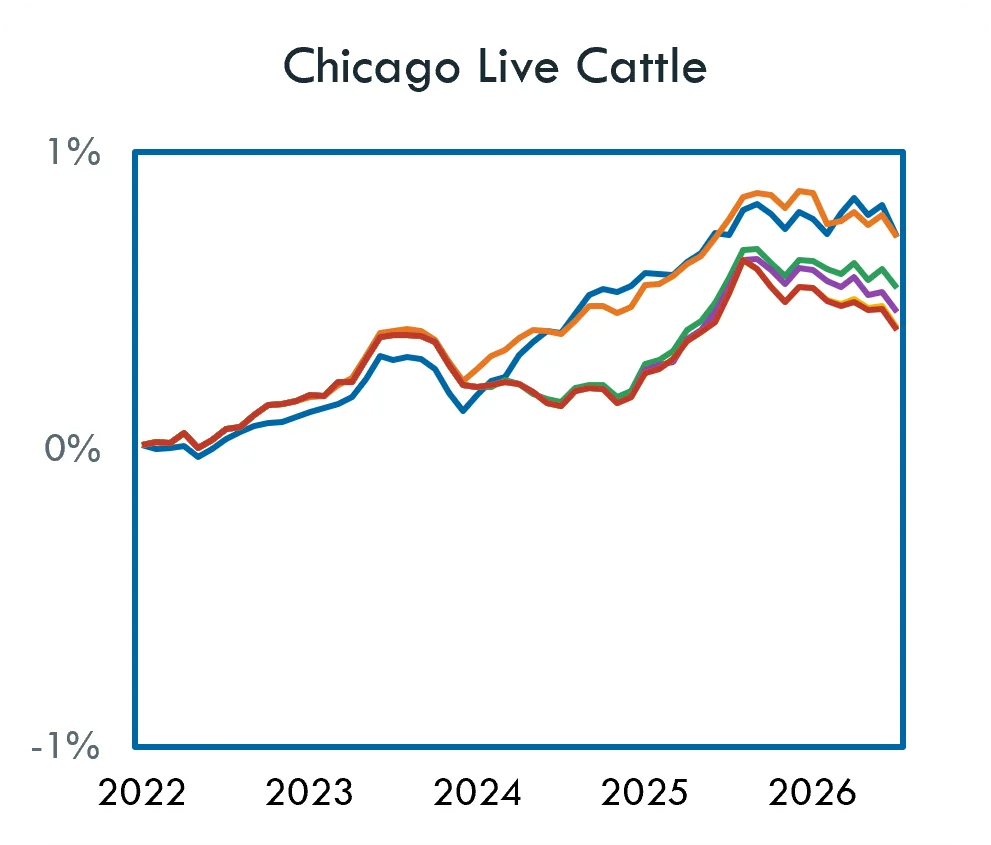
按大宗商品的累计收益率:W5 排名第 1(1/2)
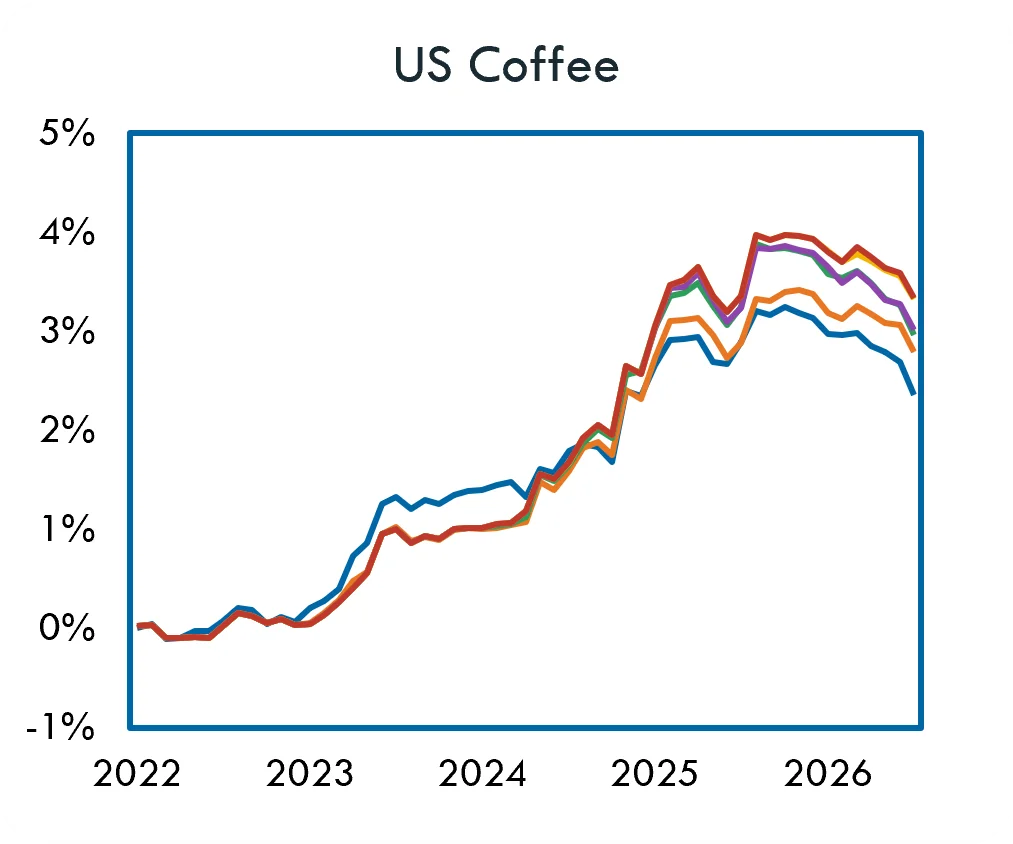
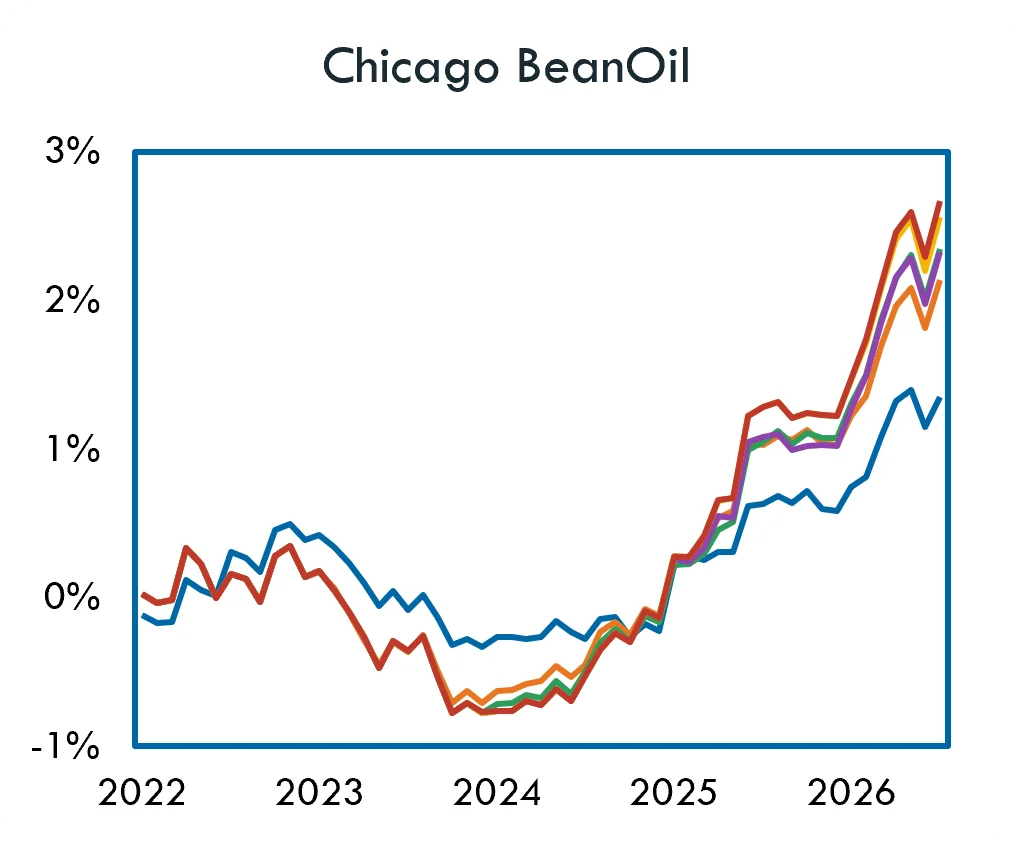
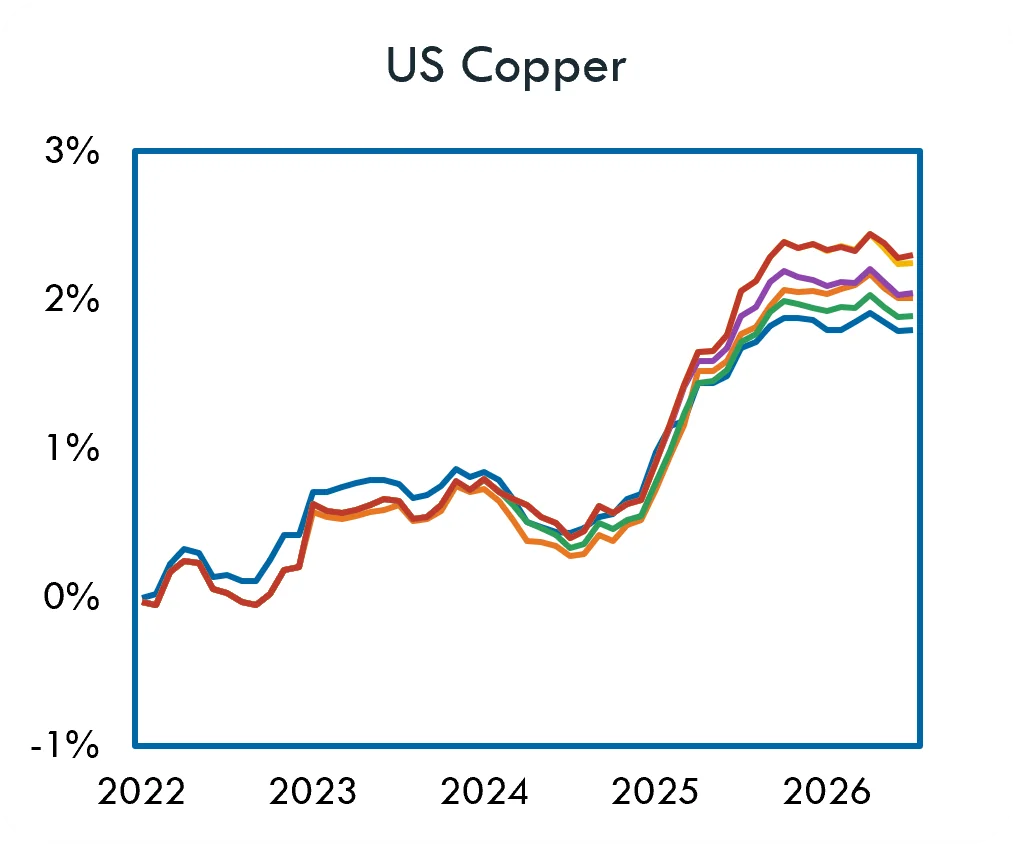
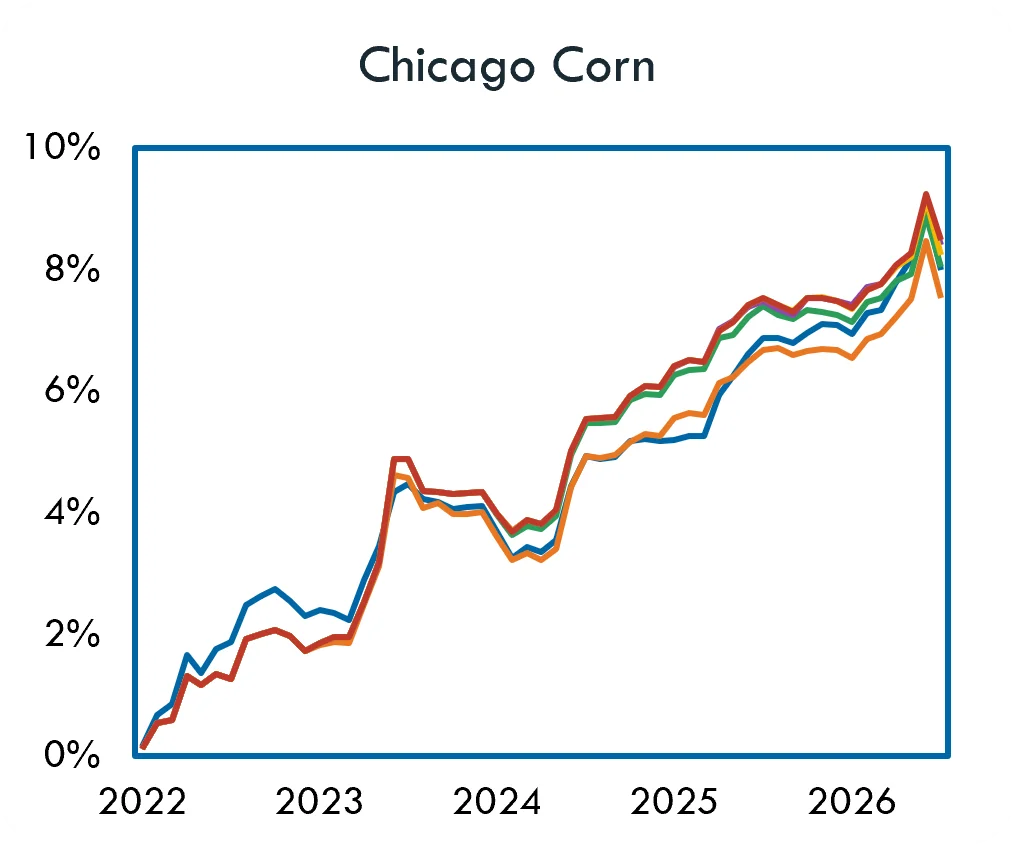
按大宗商品的累计收益率:W5 排名第 1(2/2)
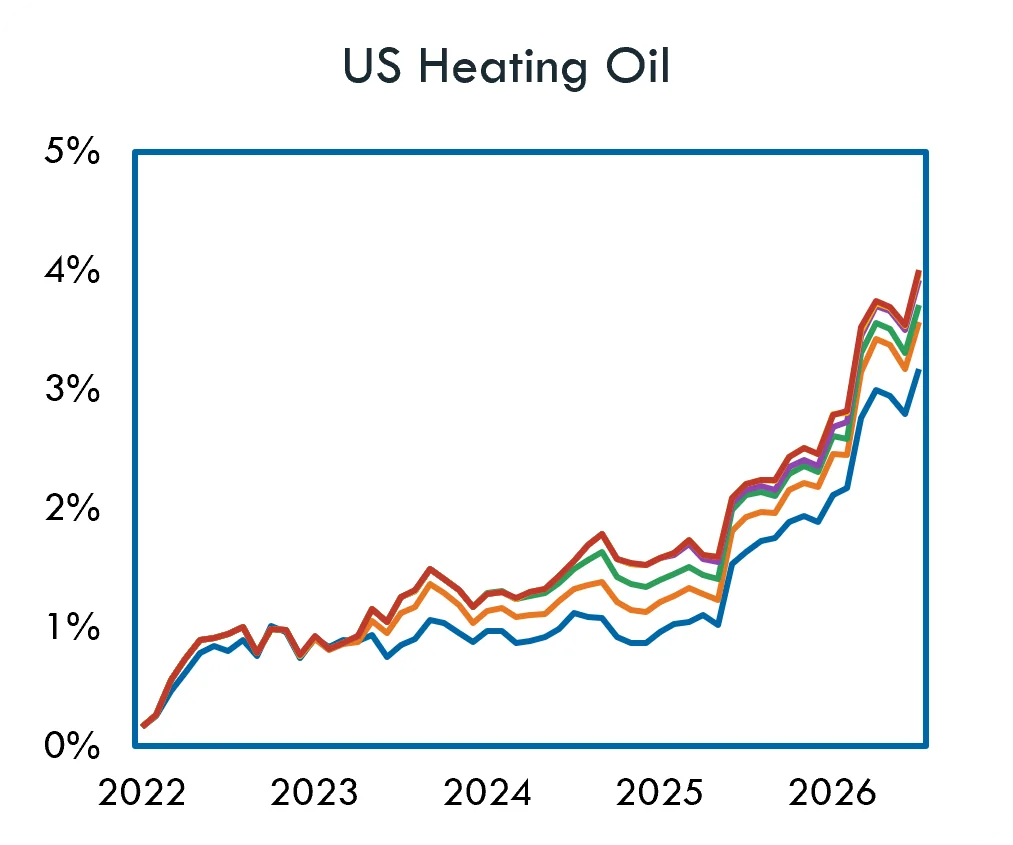
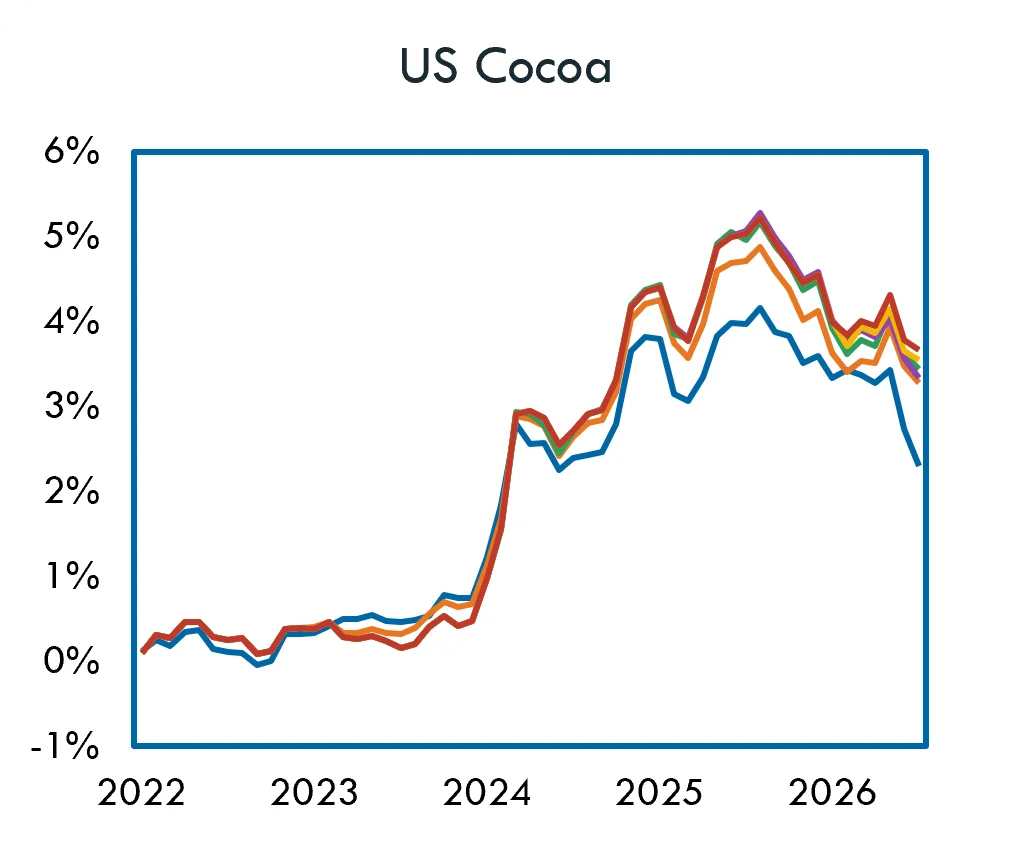
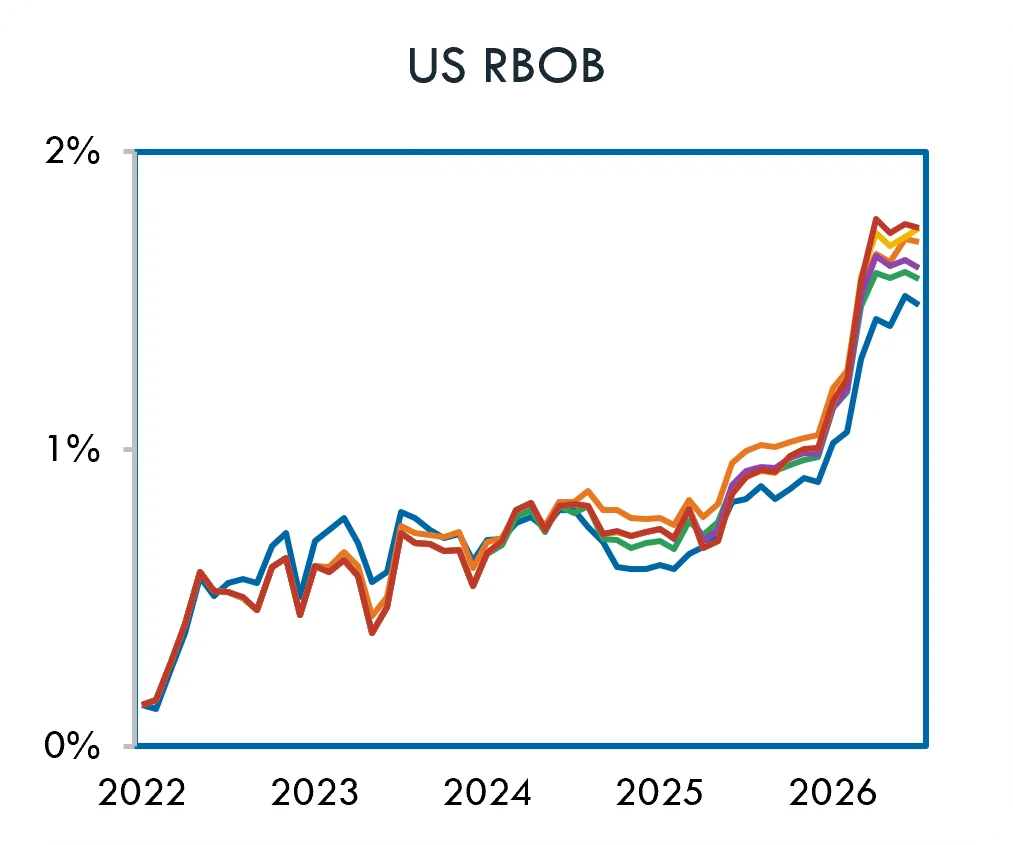
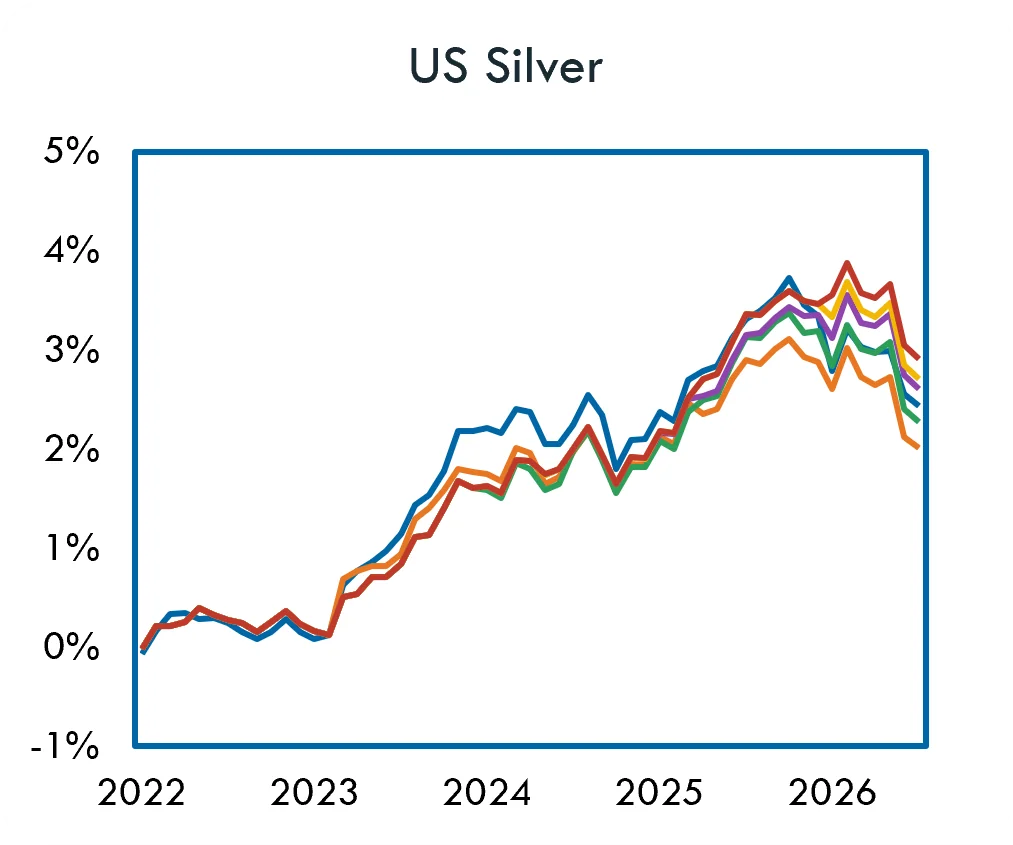
按大宗商品的累计收益率:W1 排名第 1
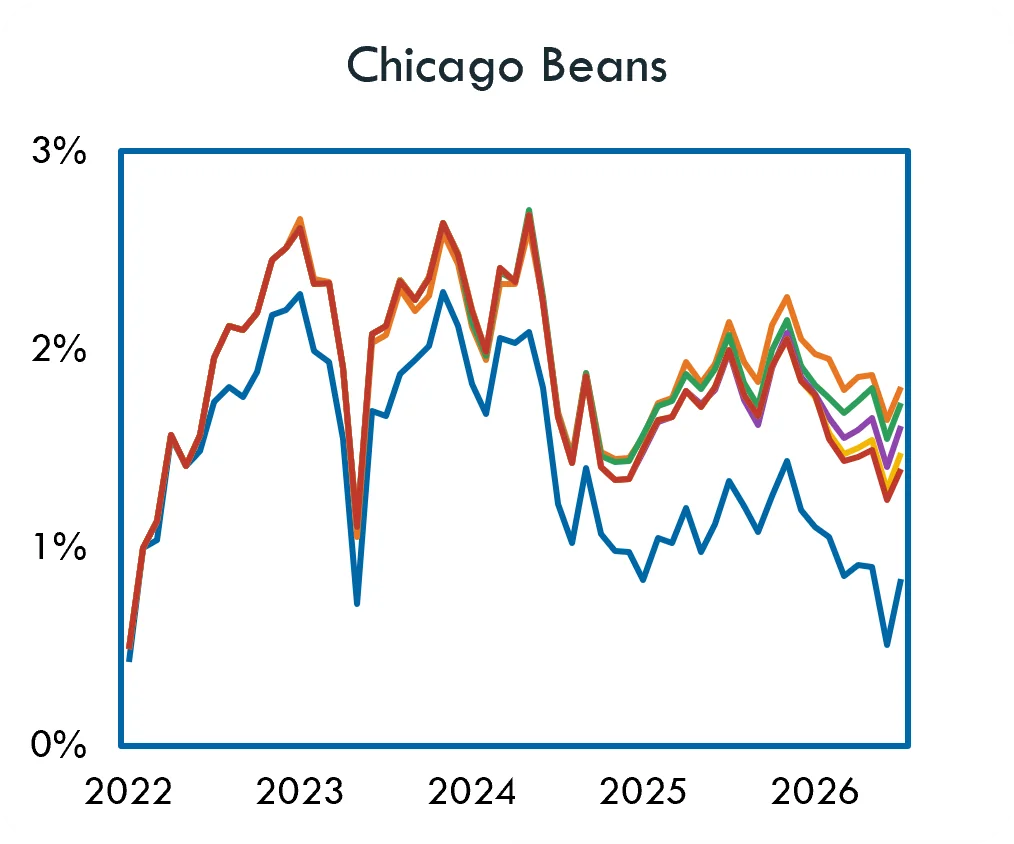
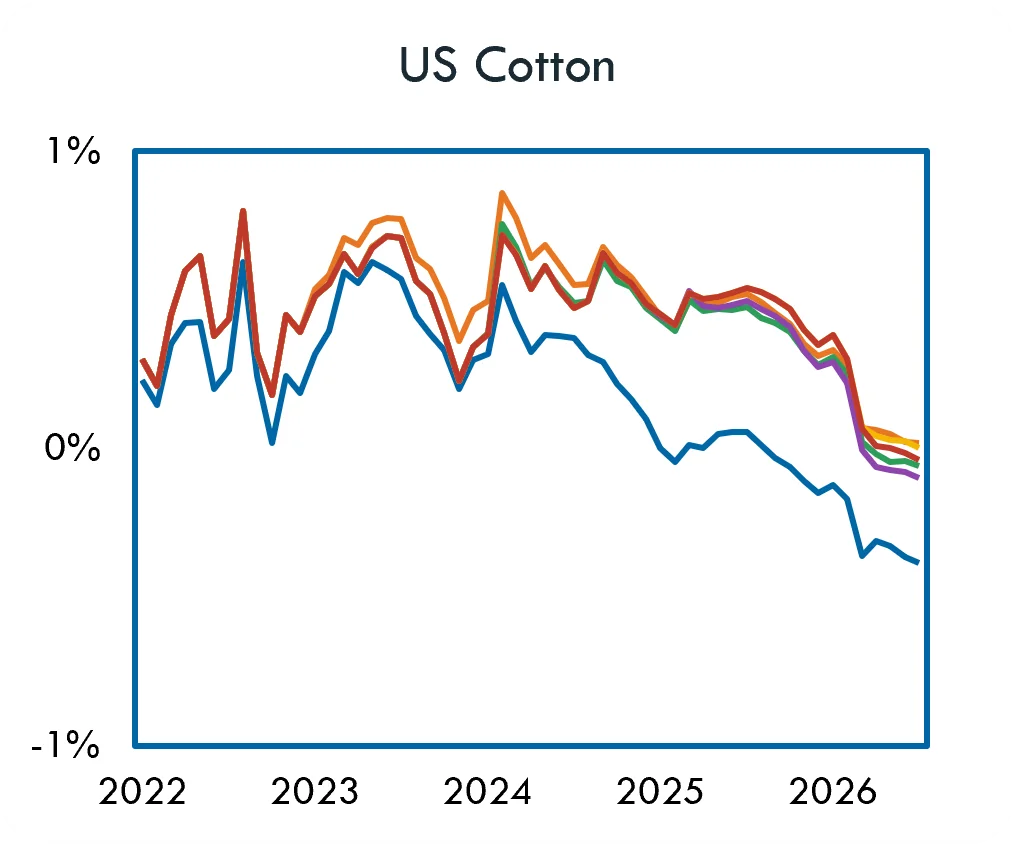
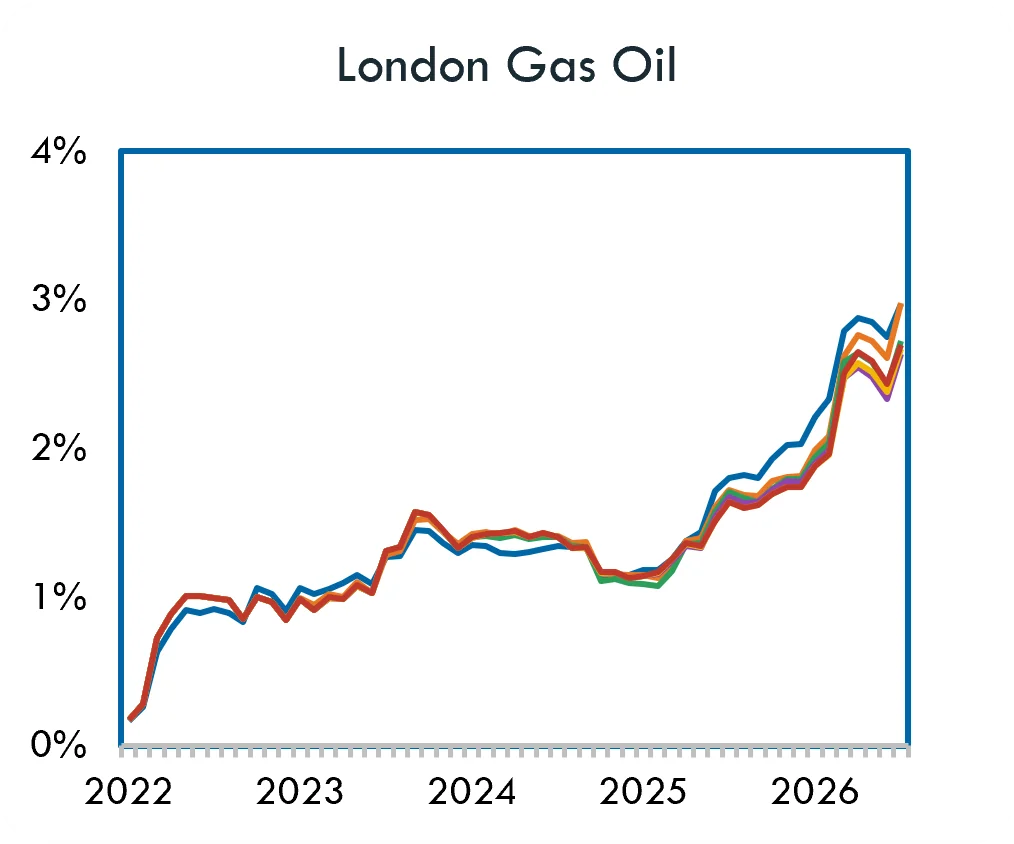
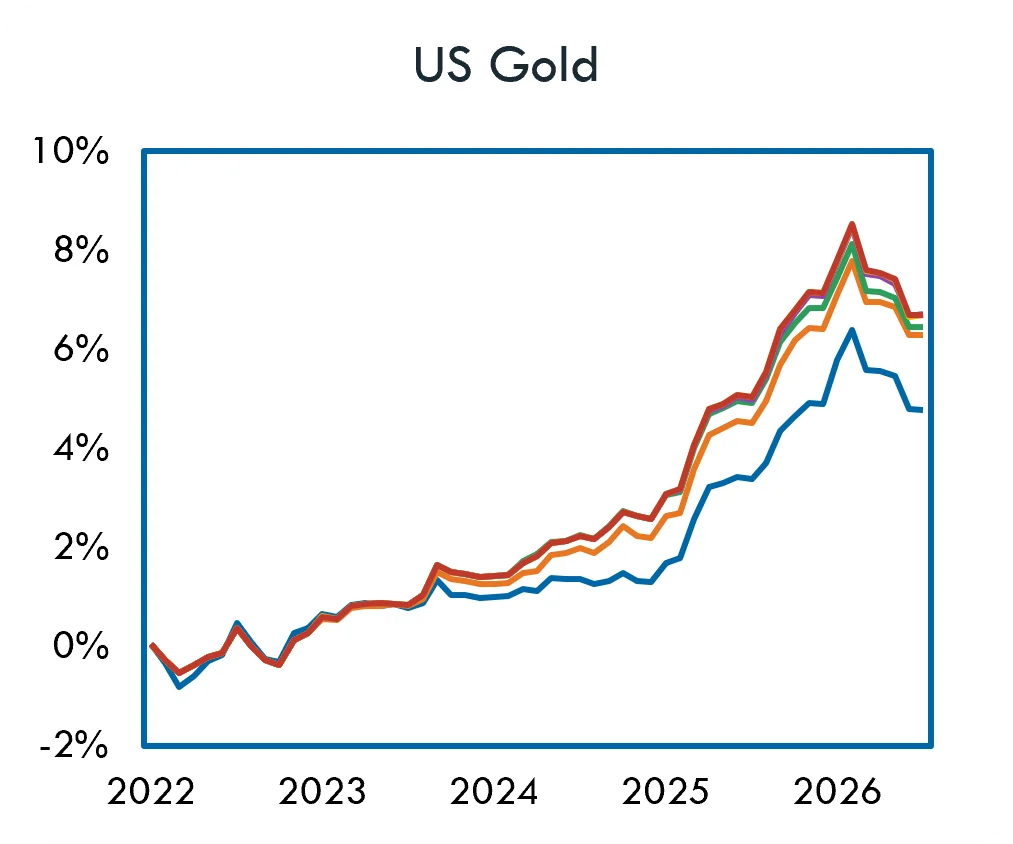
按大宗商品的累计收益率:W1、W2 及 W4 排名第 1
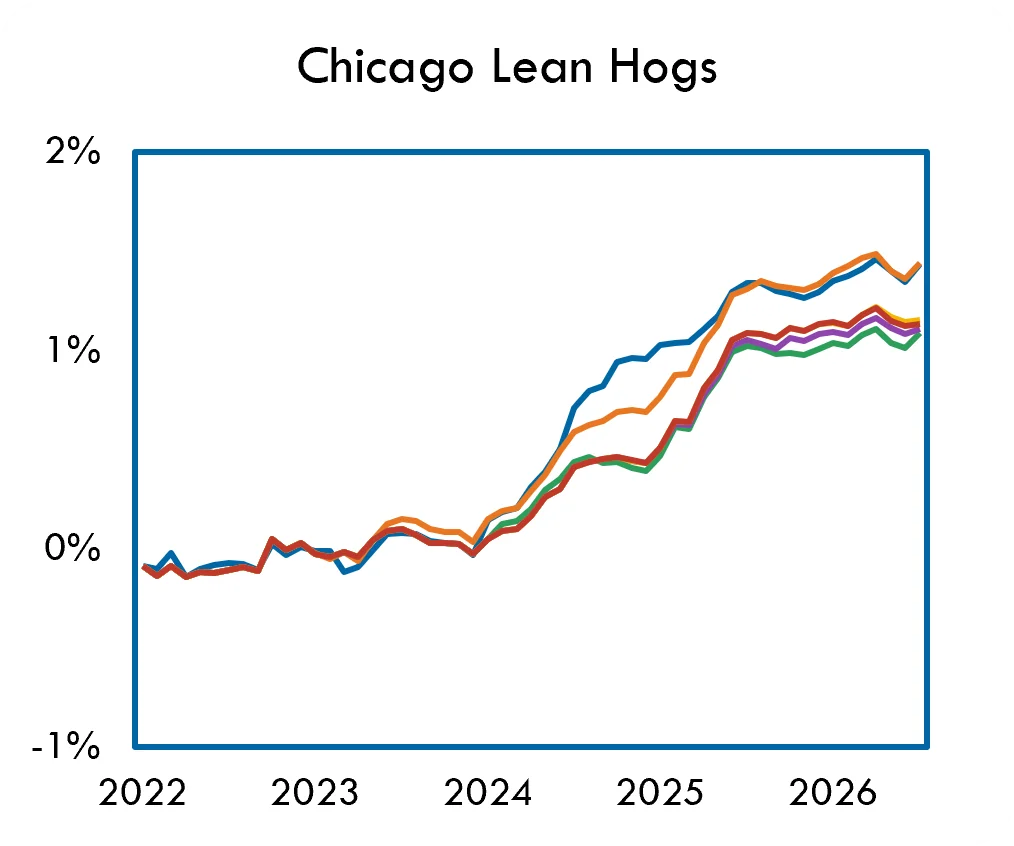
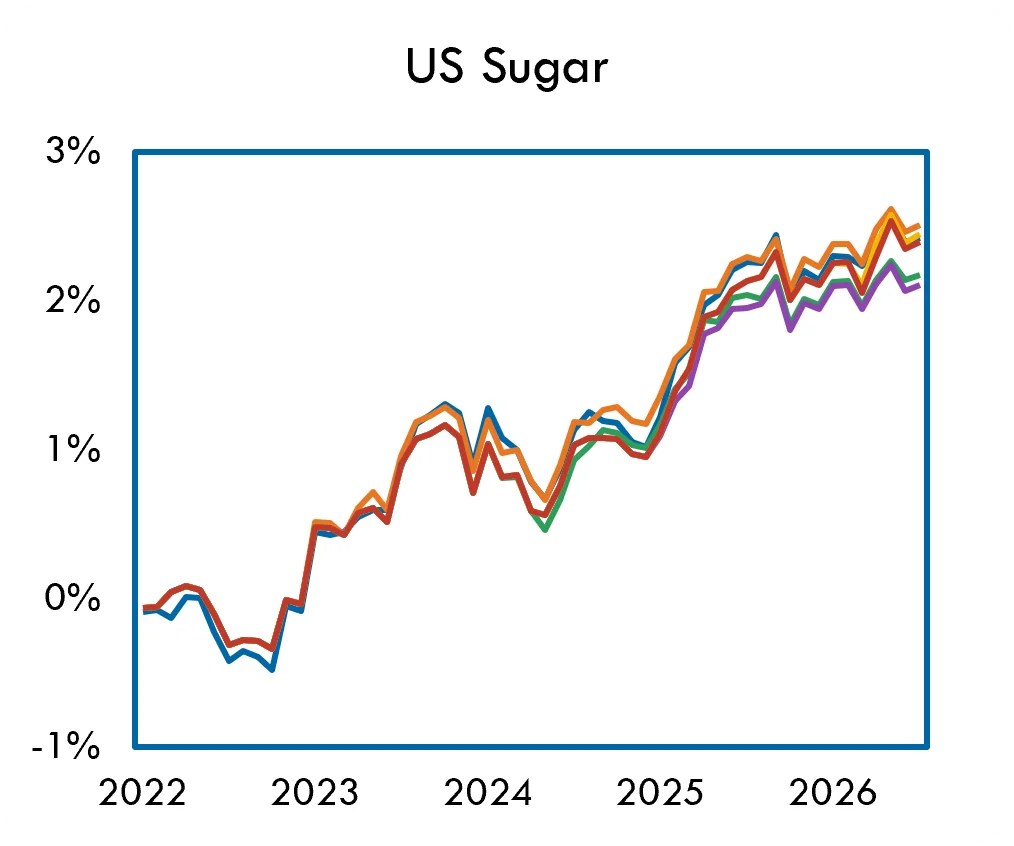
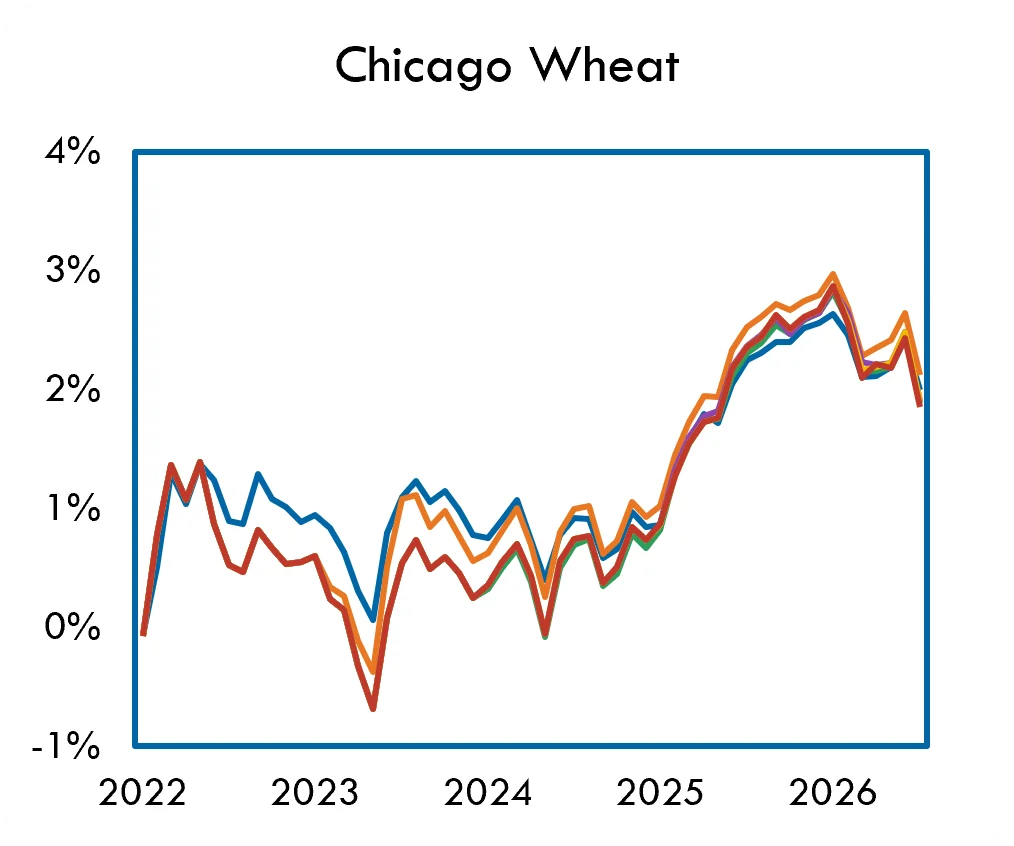
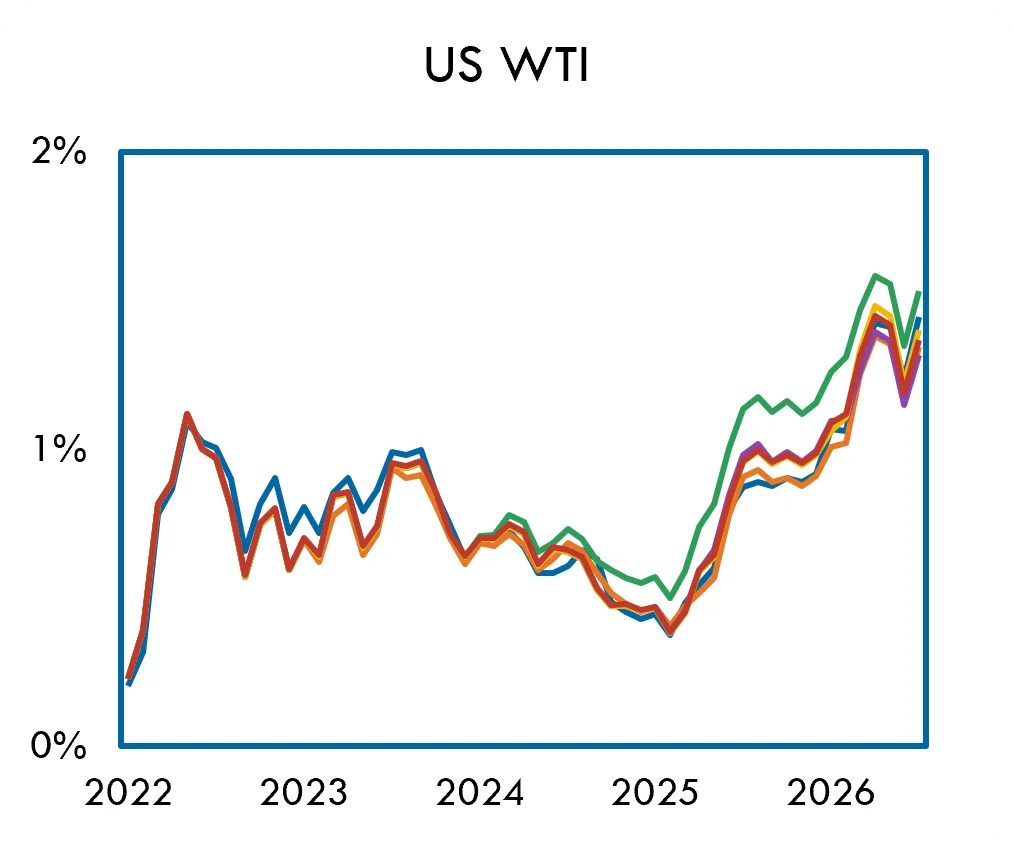
按大宗商品的夏普比率